PROCTER & GAMBLE: Mehr Absatz – doch der Gewinn je Aktie kommt kaum voran
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Procter & Gamble verkauft wieder spürbar mehr Waschmittel, Windeln und Shampoo, verdient je Aktie aber kaum mehr. Rohstoffkosten und Reinvestitionen in die Produkte zehren den Großteil des Umsatzplus auf, weshalb der Konzern trotz klar übertroffener Quartalserwartungen an den Jahreszielen für organisches Umsatzwachstum und Gewinn festhält.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 4 % auf 23,3 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 22,80 Mrd. USD. • Das bereinigte EPS steigt von 1,99 auf 2,00 USD, der Analystenkonsens lag bei 1,88 USD. • Die bereinigte operative Marge sinkt von 26,7 % auf 25,9 %, unter anderem wegen 140 Basispunkten höherer Rohstoffkosten. • P&G bestätigt die Jahresprognose von 1 bis 3 % organischem Wachstum und 6,89 bis 7,11 USD bereinigtem EPS. • Für das Gesamtjahr rechnet der Konzern mit Belastungen von 0,79 USD je Aktie, davon rund 1,4 Mrd. USD aus Rohstoffkosten nach Steuern. |
Der Konsumgüterkonzern steigert den Umsatz im ersten Quartal des Geschäftsjahres 2027 um 4 % gegenüber dem Vorjahr auf 23,3 Mrd. USD und übertrifft damit die durchschnittliche Analystenschätzung von 22,80 Mrd. USD. Organisch, also ohne Währungs- und Portfolioeffekte, beträgt das Plus ebenfalls 4 %. Aufschlussreich ist die Zusammensetzung: Rund 2 Prozentpunkte stammen aus höheren Absatzmengen, etwa 1 Punkt aus einem günstigeren Produktmix. Preiserhöhungen spielen kaum noch eine Rolle.
Beim Gewinn fällt das Bild nüchterner aus. Das bereinigte EPS (Core EPS), aus dem Kosten des laufenden Portfolio- und Produktivitätsprogramms herausgerechnet sind, steigt nur von 1,99 auf 2,00 USD, liegt damit aber deutlich über der durchschnittlichen Analystenschätzung von 1,88 USD. Nach GAAP wächst das verwässerte EPS von 1,95 auf 1,97 USD. Währungsbereinigt tritt das bereinigte EPS auf der Stelle, während der Nettogewinn sogar um 1 % auf 4,76 Mrd. USD sinkt. Das kleine Plus je Aktie verdankt P&G der um gut 1 % geschrumpften Aktienzahl. Die Analysten hatten mit einem Gewinnrückgang gerechnet; gemessen daran schneidet der Konzern klar besser ab. Operativ zeigt das Quartal aber, wie wenig vom Umsatzwachstum unterm Strich ankommt.
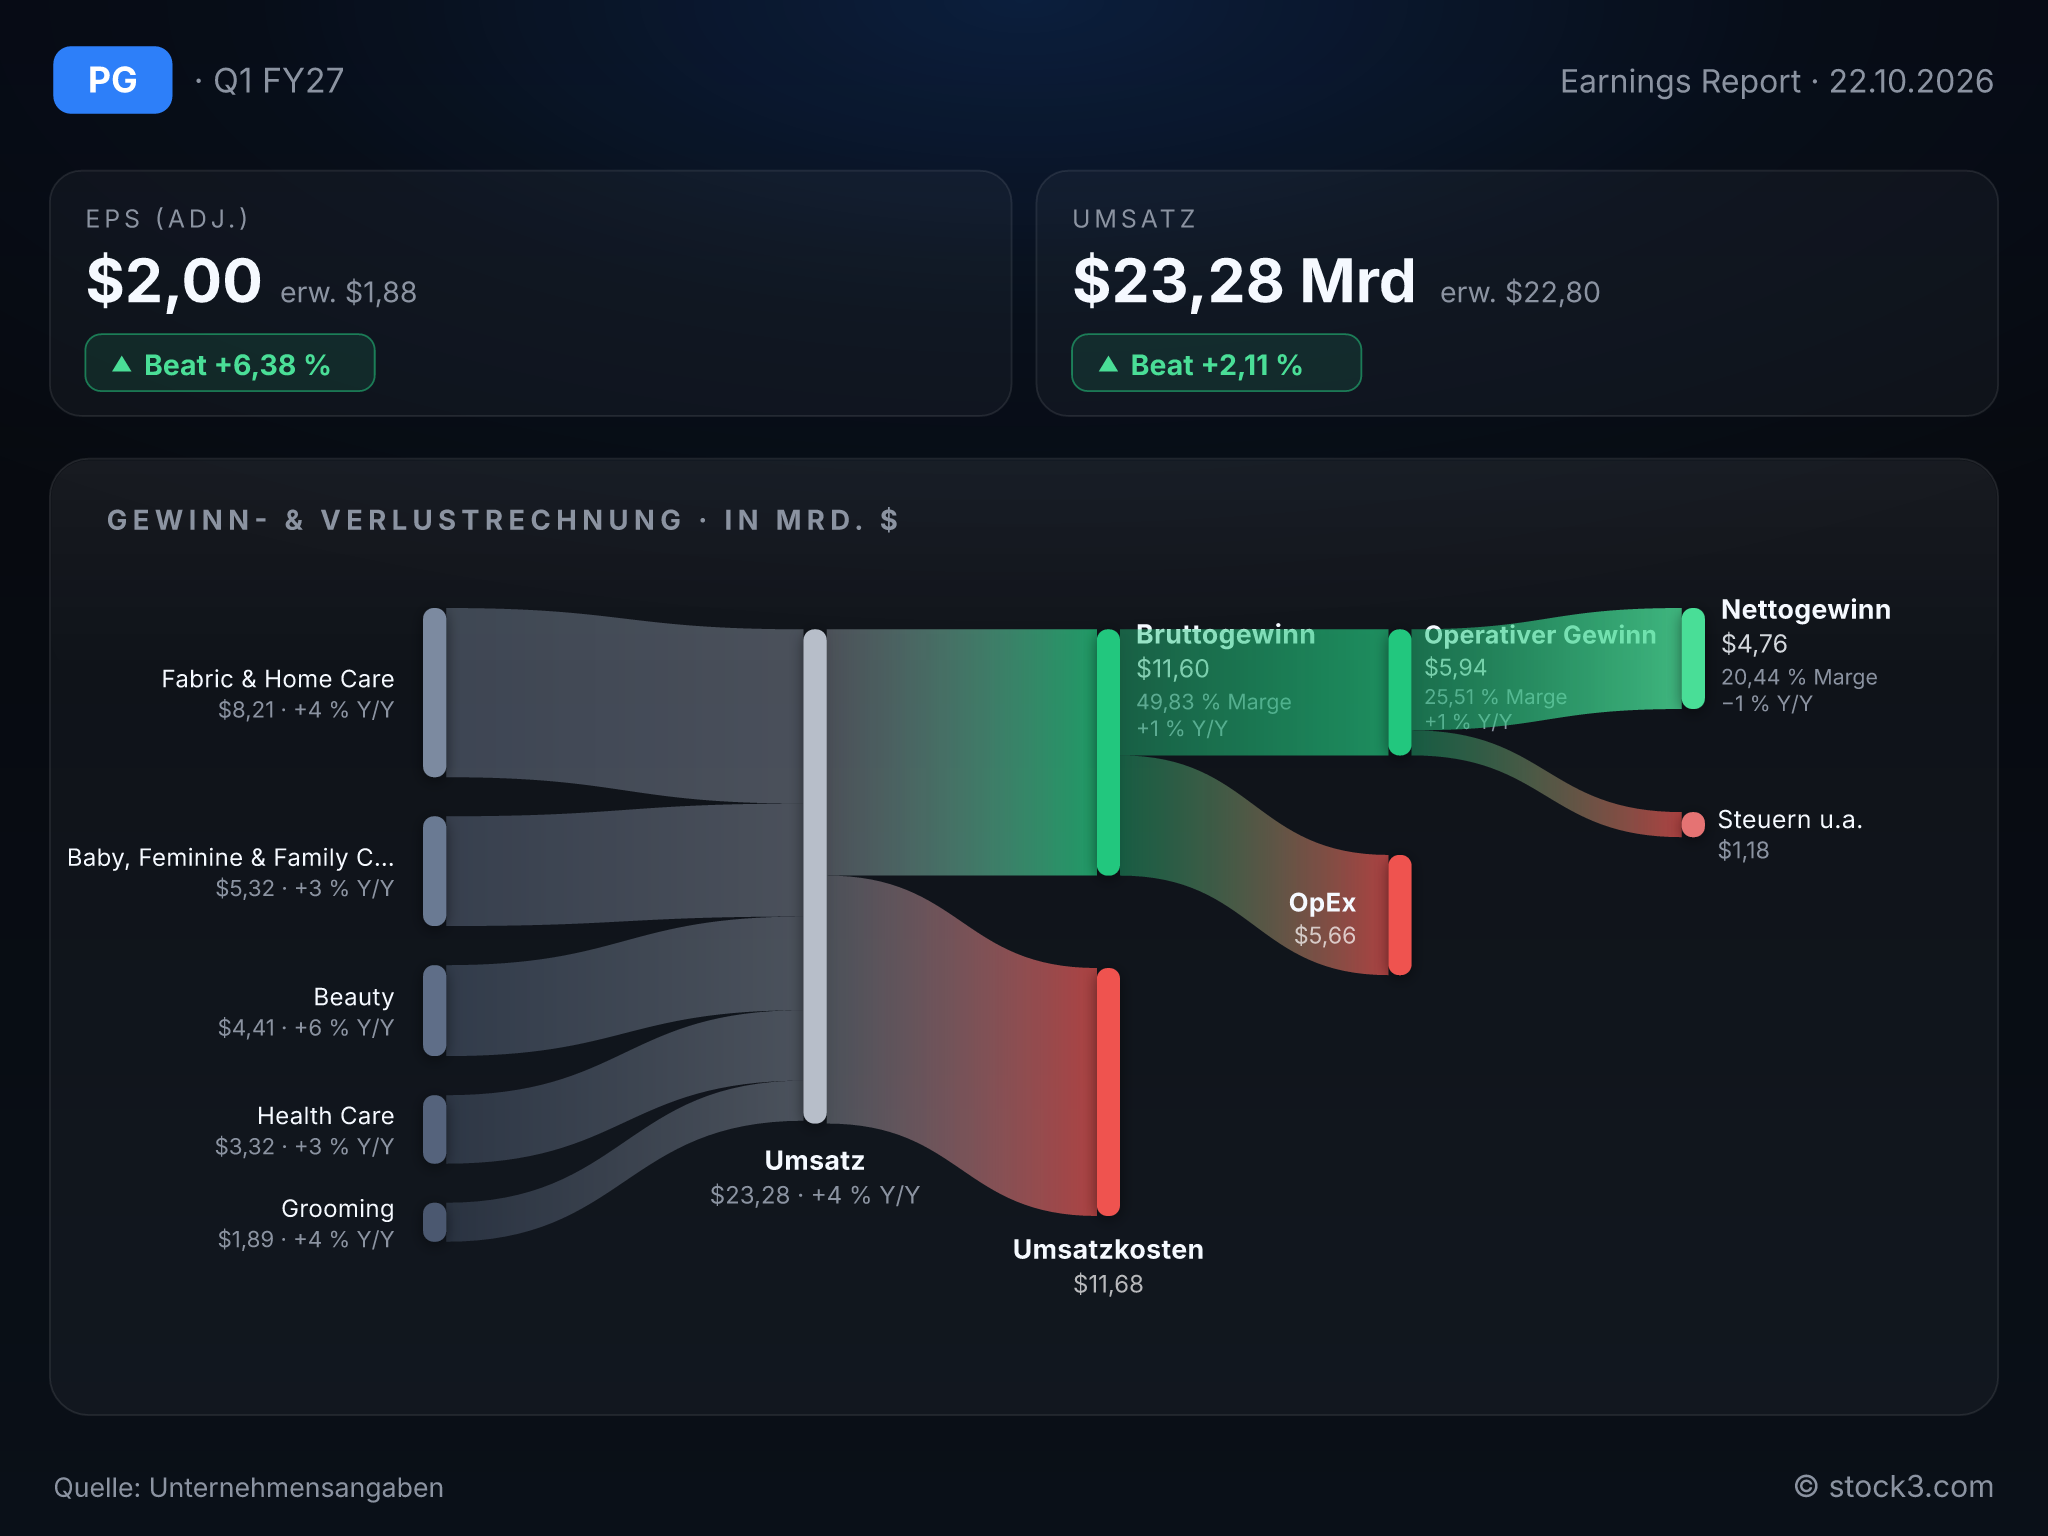
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Procter & Gamble. (Quelle: Unternehmensangaben)
Rohstoffe und Reinvestitionen drücken die Marge
Die bereinigte Bruttomarge fällt um 150 Basispunkte auf 50,0 %. Höhere Rohstoffkosten belasten mit 140 Basispunkten, ebenso viel fließt in Produktverbesserungen. Einsparungen und eine schlankere Kostenbasis in Vertrieb und Verwaltung fangen nur einen Teil der Belastungen auf, sodass die bereinigte operative Marge von 26,7 % auf 25,9 % sinkt.
Die Segmentkommentare zeigen, woher das Mengenwachstum kommt. In der Babypflege sinken die Preise in Nordamerika, während in der Körperpflege und beim Haushaltspapier Geld in Handelsaktionen fließt. Wenn ein Markenkonzern dieser Größe seinen Absatz mit Preisnachlässen und Investitionen in den Handel absichern muss, ist die Zeit der bequemen Preiserhöhungen vorerst vorbei. Das Wachstum ist damit ehrlicher als in den Jahren der Preisrunden, aber auch teurer erkauft.
Waschmittel und Beauty ziehen, Health Care verliert Menge
Fabric & Home Care, mit 8,2 Mrd. USD das größte Segment, wächst organisch um 5 % und steigert die Absatzmenge um 4,3 %, vor allem in Nordamerika und Europa. Beauty legt ebenfalls um 5 % zu, während Health Care nur um 3 % wächst und 2,9 % an Absatz verliert. Dort stammt das Plus allein aus Preisen und Mix. Die schwächste Ertragsentwicklung zeigt Baby, Feminine & Family Care: Das Vorsteuerergebnis sinkt trotz 3 % organischem Wachstum um 4 %.
Auf Konzernebene steigt der operative Cashflow auf 5,8 Mrd. USD und finanziert damit die 3,9 Mrd. USD, die über Dividenden und Rückkäufe an die Aktionäre fließen.
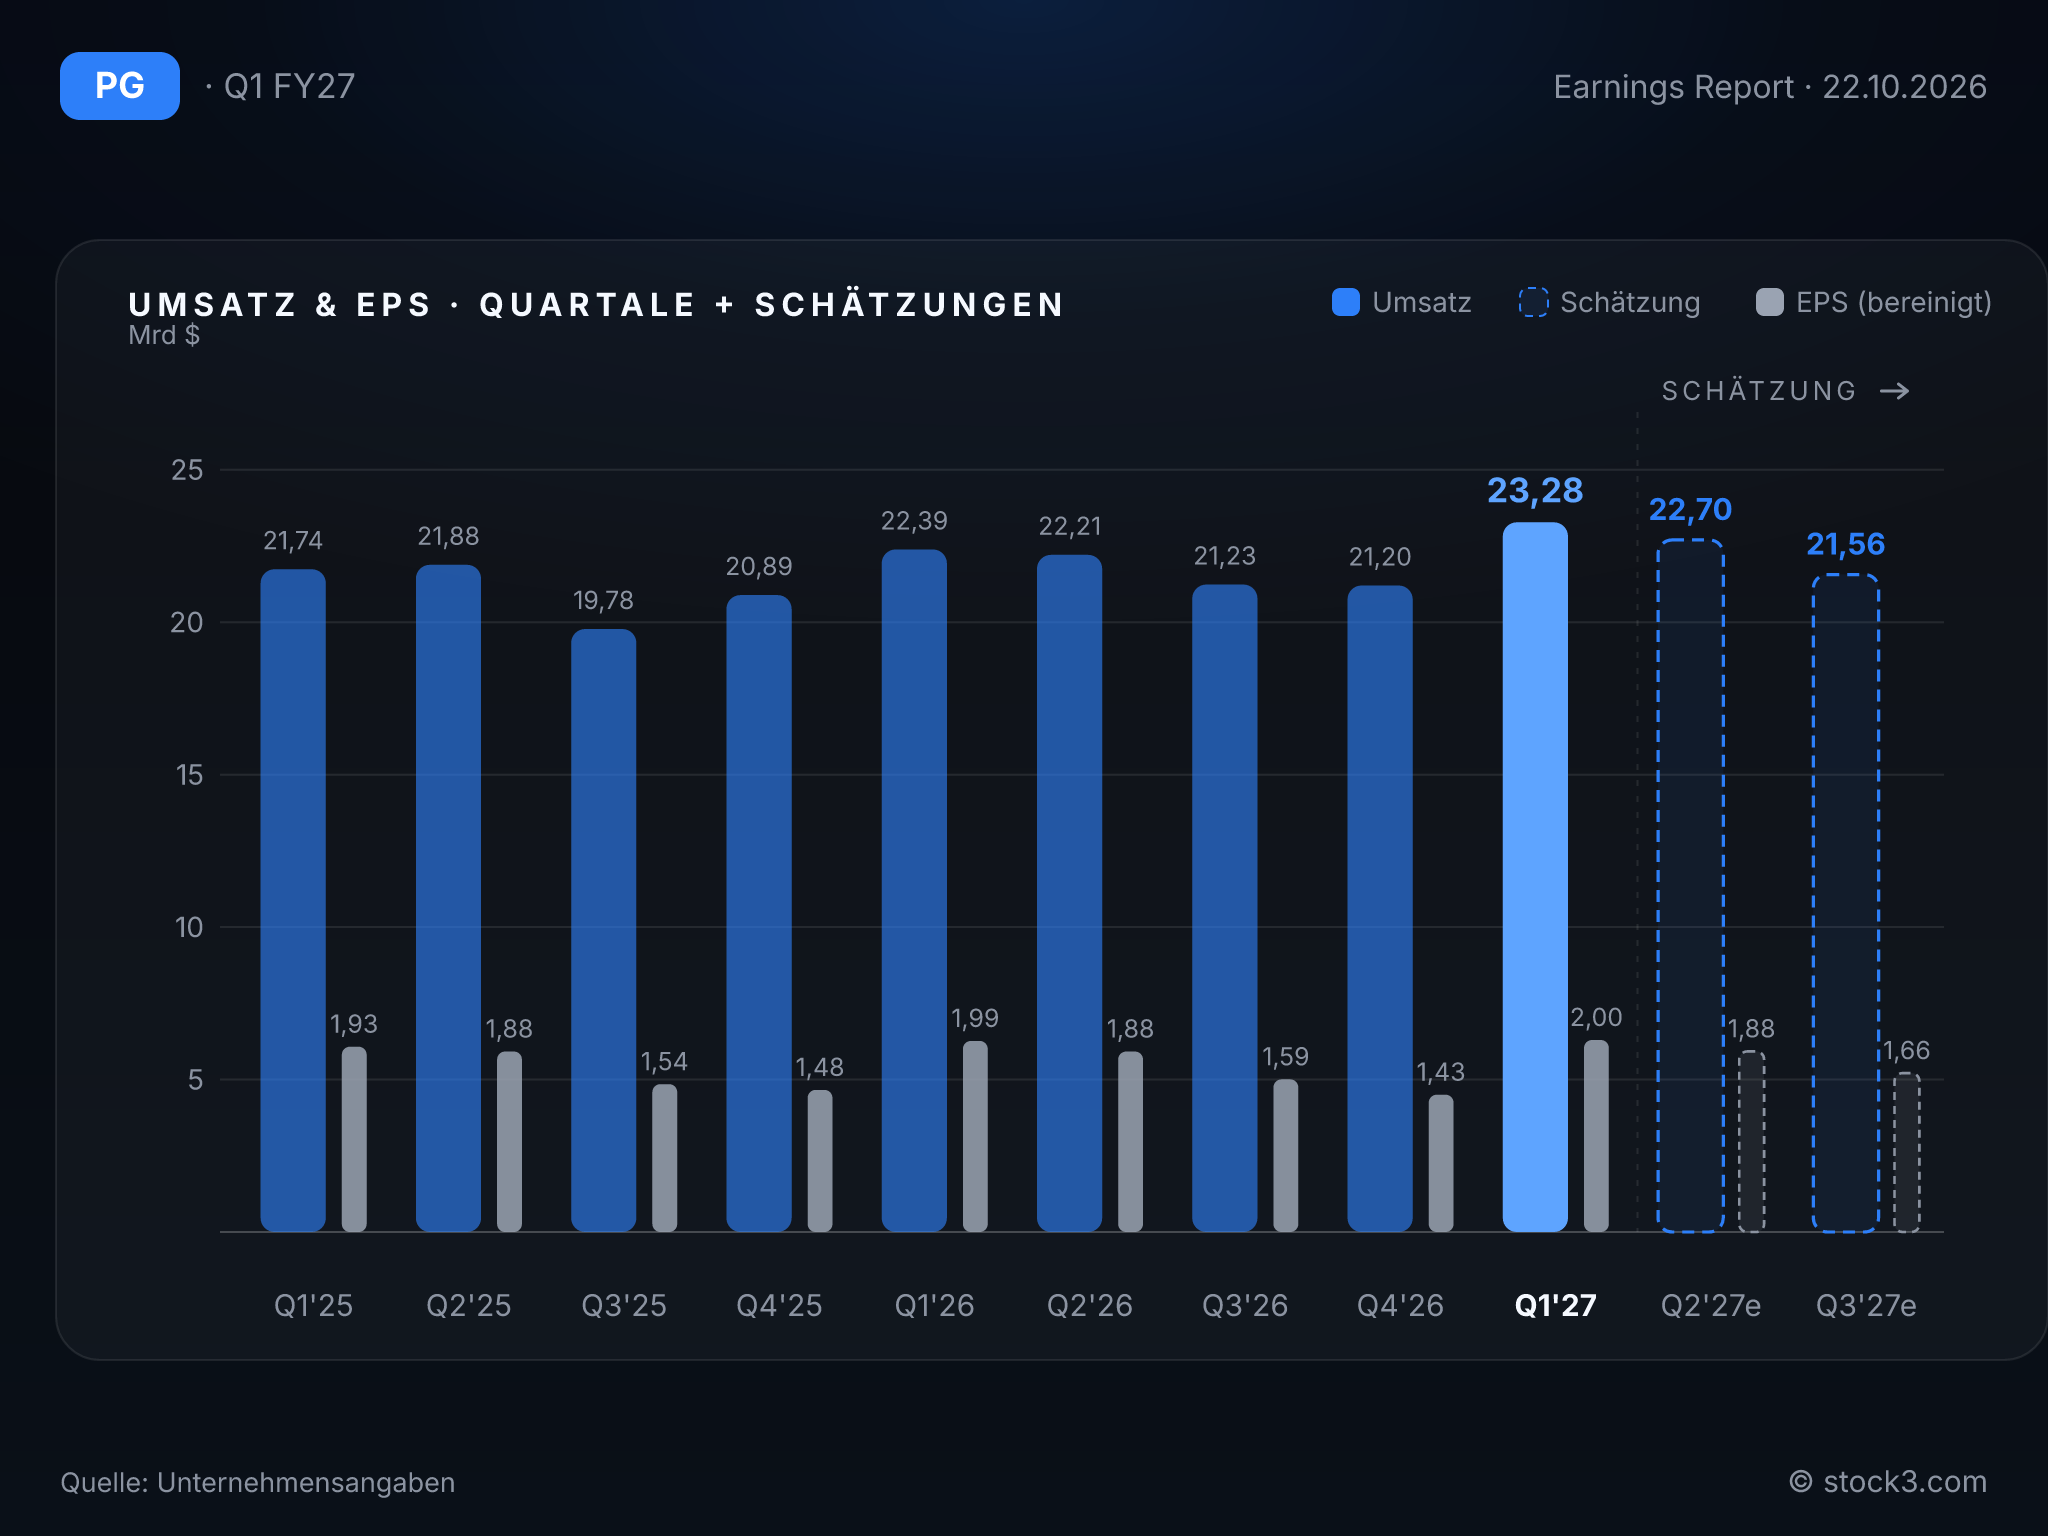
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die bestätigte Prognose ist vorsichtiger, als sie klingt. Organisch erwartet P&G für das Gesamtjahr weiterhin 1 bis 3 % Wachstum, darin enthalten eine Belastung von 30 bis 50 Basispunkten durch aufgegebene Marken und Produktformen. Nach 4 % im ersten Quartal impliziert das für die restlichen drei Quartale ein langsameres Tempo. Beim bereinigten EPS bleibt es bei 0 bis 3 % Wachstum, also 6,89 bis 7,11 USD; die Mitte von 7,00 USD liegt knapp über dem Analystenkonsens von 6,97 USD. Die Spanne für das Gesamtumsatzwachstum inklusive Zukäufen passt der Konzern wegen der Übernahme von Thorne zum 1. Oktober auf 2 bis 4 % an.
Auf der Kostenseite rechnet P&G nun mit Rohstoffbelastungen von rund 1,4 Mrd. USD nach Steuern. Zusammen mit höheren Zinsen, geringeren Nebenerträgen und Währungseffekten summiert sich das auf 0,79 USD je Aktie, ein Abschlag von 11 % auf das Gewinnwachstum. Der CEO spricht von einem starken Start, erwartet aber weiterhin geopolitische und wirtschaftliche Herausforderungen. Zwischen den Zeilen liest sich das als Absicherung: Der Vorsprung aus dem ersten Quartal dient als Puffer für die Kosten, nicht als Anlass für ein höheres Ziel.
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 87,03 Mrd. USD | 88,79 Mrd. USD | 91,34 Mrd. USD |
| EPS | 6,89 USD | 6,97 USD | 7,38 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt (Summe der Quartale)
Fazit: Die Nachfrage ist da, doch die Kosten schlucken fast alles: 4 % mehr Umsatz bringen nur 1 % mehr Gewinn je Aktie. Für P&G sprechen die wieder wachsende Absatzmenge und klar übertroffene Erwartungen bei Umsatz und Gewinn. Dagegen stehen 80 Basispunkte weniger bereinigte operative Marge und eine Prognose, die den guten Start nicht weitergibt. Ein höherer Gewinnpfad hängt von nachlassendem Kostendruck bei den Rohstoffen ab. Dem KGV von 22,5 auf Basis der Analystenschätzungen für das Geschäftsjahr 2027 steht ein erwartetes Gewinnwachstum von 6 % im Folgejahr gegenüber.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

