PHILIP MORRIS: Zigaretten tragen Rekordquartal – Ausblick bleibt vorsichtig
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Philip Morris International meldet Rekorde bei Umsatz und bereinigtem Gewinn je Aktie: Den kräftigsten Schub liefert ausgerechnet das alte Zigarettengeschäft. Beim Gewinnausblick klingt der Tabakkonzern deutlich vorsichtiger als in seinem Lob für das Quartal.
| ✦ Auf einen Blick |
|---|
|
• Der Nettoumsatz steigt um 5,5 % auf 11,44 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 11,32 Mrd. USD. • Das bereinigte verwässerte EPS klettert von 2,24 auf 2,36 USD, der Konsens lag bei 2,30 USD. • Im internationalen Zigarettengeschäft wächst der Umsatz organisch um 7,8 %, getragen von um 8,9 % höheren Preisen. • PMI hebt die Prognose für das bereinigte EPS 2026 auf 8,29 bis 8,44 USD an und begründet das allein mit Wechselkursen. • Das operative Ergebnis soll organisch um 7 % bis 9 % wachsen, nach Einschätzung des Managements eher in der Mitte oder unteren Hälfte der Spanne. |
Philip Morris International (PMI) steigert den Nettoumsatz im dritten Quartal gegenüber dem Vorjahr um 5,5 % auf 11,44 Mrd. USD und liegt damit leicht über der durchschnittlichen Analystenschätzung von 11,32 Mrd. USD. Organisch, also ohne Wechselkurseffekte sowie Zu- und Verkäufe, wächst der Umsatz um 7,1 %. Nominal lässt das Wachstumstempo gegenüber den 10,4 % im Vorquartal klar nach, auch weil die Wechselkurse diesmal 155 Mio. USD Umsatz kosten. Organisch läuft das Quartal dagegen besser als der Schnitt der ersten neun Monate.
Der operative Gewinn steigt um 14,1 % auf 4,87 Mrd. USD und die bereinigte operative Marge klettert von 43,1 % auf 44,7 %. Das bereinigte verwässerte EPS wächst von 2,24 auf 2,36 USD und übertrifft die durchschnittliche Analystenschätzung von 2,30 USD. Nach GAAP fällt der Gewinn je Aktie dagegen um 4,9 % auf 2,12 USD, vor allem wegen einer nicht zahlungswirksamen Neubewertung von Beteiligungen. Für die Bewertung zählt die bereinigte Größe. Die Aktie notiert in einer ersten vorbörslichen Indikation rund 1,2 % tiefer. Getragen wird der Gewinnsprung von höheren Preisen statt von mehr verkaufter Menge: Die Auslieferungen steigen insgesamt nur um 0,6 %.
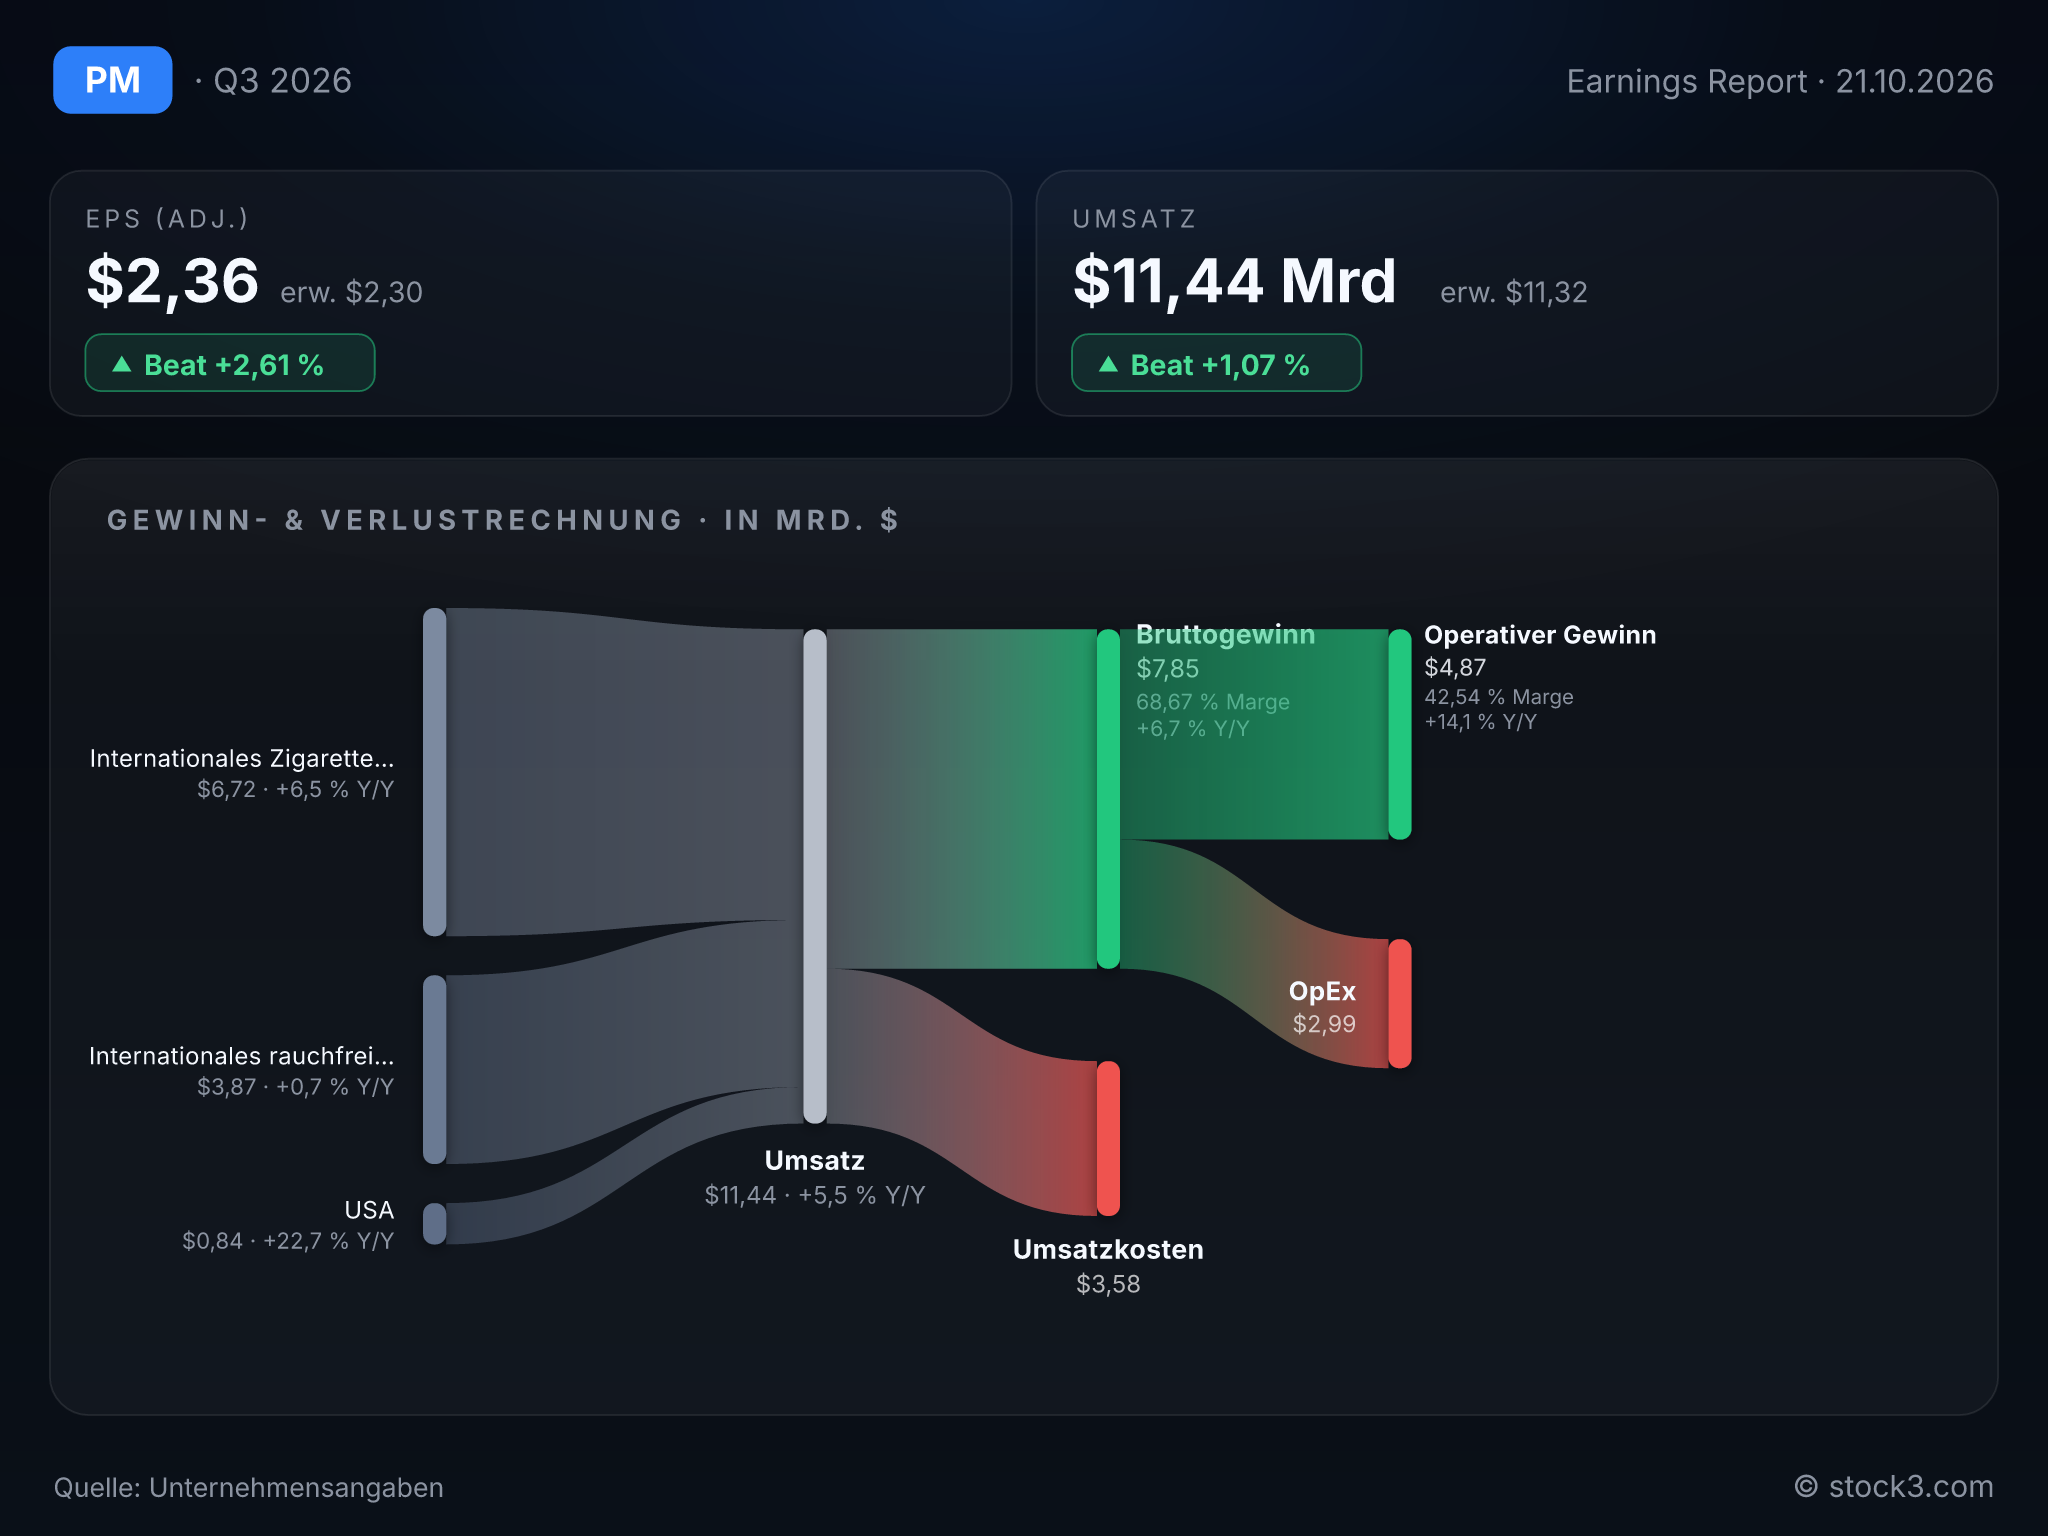
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Philip Morris International. (Quelle: Unternehmensangaben)
Das Zigarettengeschäft liefert mehr als die rauchfreie Sparte
Im internationalen Zigarettengeschäft steigt der Umsatz organisch um 7,8 %, weil PMI die Preise um 8,9 % anhebt, während die Mengen stabil bleiben. Marlboro erreicht einen Rekordmarktanteil von 11,4 %. Dabei profitiert das Geschäft allerdings auch von günstigeren Vertriebsbedingungen in einigen Märkten. Dieser Effekt wird sich laut Konzern künftig nicht im selben Umfang wiederholen.
Die internationale rauchfreie Sparte wächst organisch nur um 3,4 %, gebremst von zeitlich verschobenen Lieferungen nach Japan. An der Ladenkasse sieht es besser aus: Die bereinigten Verkäufe im Handel, der beste Anhaltspunkt für die tatsächliche Nachfrage, ziehen um 8,0 % an. Die Wachstumsgeschichte um die Tabakerhitzer (IQOS) ist damit intakt, schlägt sich in diesem Quartal aber nur verzögert in den Zahlen nieder. Das Zigarettengeschäft profitiert derweil von Rückenwind, auf den PMI nicht dauerhaft bauen kann.
ZYN kostet in den USA erst einmal Geld
In den USA steigt der Umsatz um 22,7 %, weil mehr Nikotinbeutel der Marke ZYN verkauft werden und Rabattaktionen die Vorjahrespreise gedrückt hatten. Das Segmentergebnis sinkt trotzdem um 3,3 %, da PMI deutlich mehr in die Vermarktung investiert. Im vierten Quartal sollen diese Ausgaben weiter steigen, unter anderem für die Umstellung der wichtigsten Sorten von 15 auf 20 Beutel je Dose. Damit erkauft sich der Konzern Marktanteile, die sich erst später im Ergebnis auszahlen müssen.
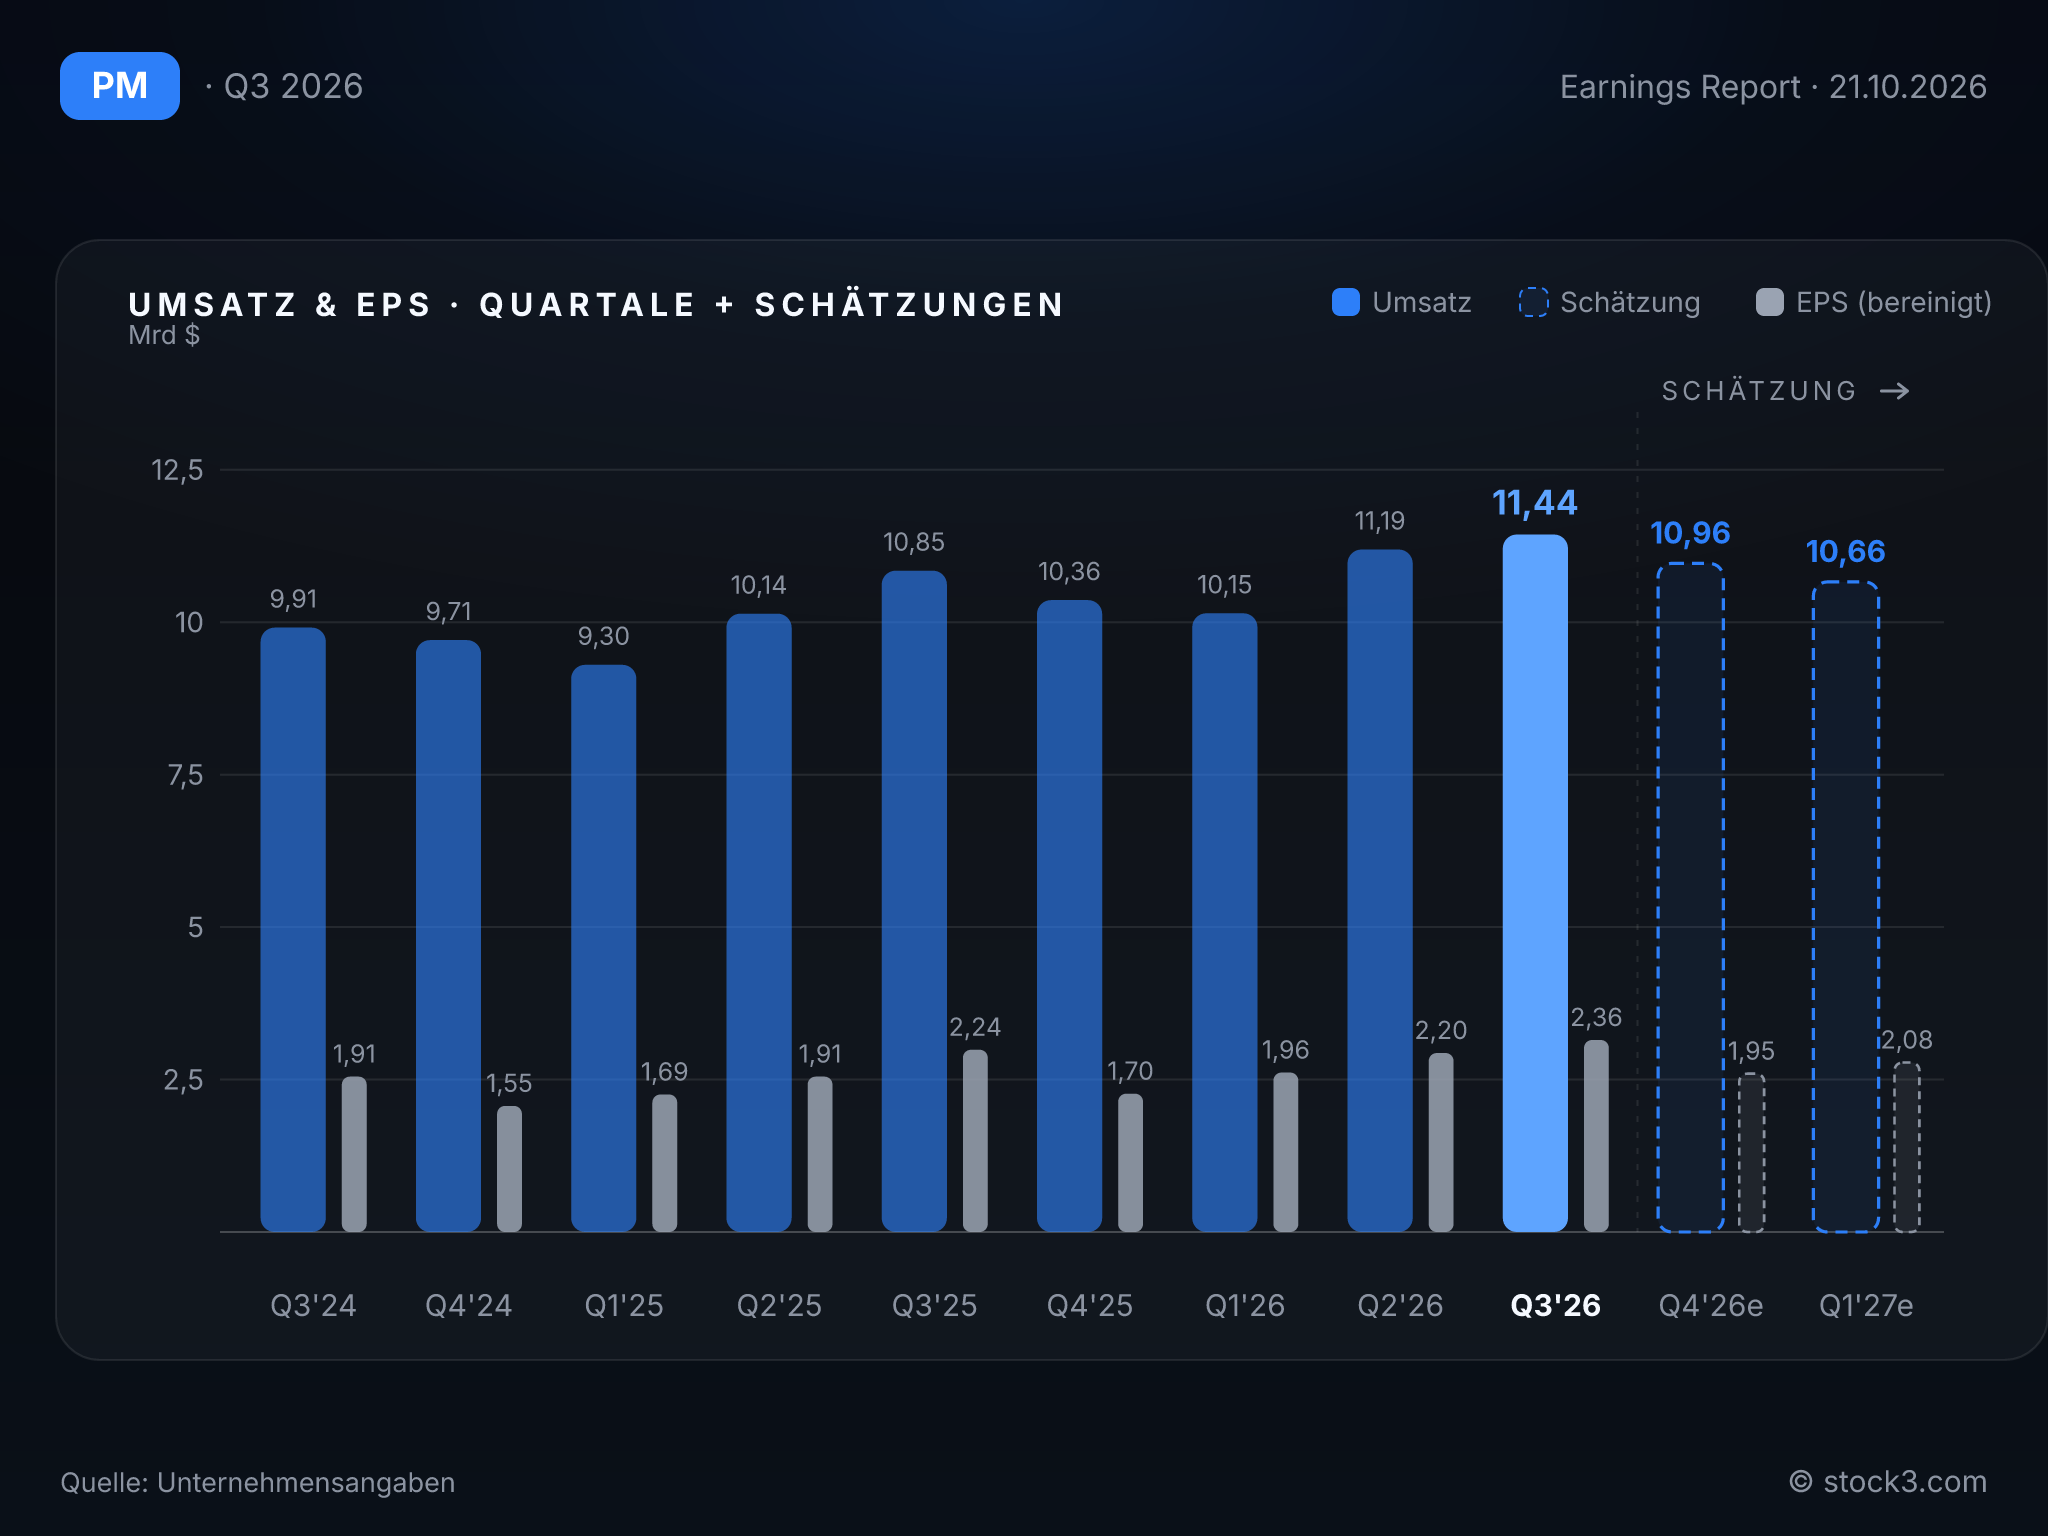
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
PMI hebt die Prognose an, inhaltlich ändert sich aber wenig: Laut Konzern beruht die Anpassung allein auf Wechselkursen. Die Spanne für das bereinigte EPS 2026 steigt von 8,26 bis 8,41 USD auf 8,29 bis 8,44 USD. Für das organische Wachstum des operativen Ergebnisses erwartet das Management 7 % bis 9 %, eher in der Mitte oder der unteren Hälfte dieser Spanne. Diese Tendenz überträgt es ausdrücklich auf die EPS-Prognose. Als Gründe nennt es höhere Energiekosten durch die Konflikte im Nahen Osten und in der Ukraine sowie die zusätzlichen Ausgaben in den USA. Die durchschnittliche Analystenschätzung von 8,40 USD liegt dagegen in der oberen Hälfte der EPS-Spanne.
Beim Umsatz klingt PMI zuversichtlicher. Das organische Wachstum soll weiterhin 5 % bis 7 % betragen, eher in der Mitte oder oberen Hälfte der Spanne, gestützt auf eine Wiederbeschleunigung der internationalen rauchfreien Sparte im vierten Quartal. Die Absatzmenge soll nun insgesamt wachsen; bisher war von stabil bis leicht steigend die Rede.
Der Konzernchef spricht von einem "weiteren exzellenten Quartal", während die Prognose selbst auffallend vorsichtig formuliert ist. Mehr Umsatz kommt also nicht automatisch als mehr Gewinn an. Die Quartalsdividende steigt um 8,8 % auf 1,60 USD; Aktienrückkäufe sind nicht geplant.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 40,65 Mrd. USD | 43,53 Mrd. USD | 45,90 Mrd. USD |
| EPS | 7,54 USD | 8,40 USD | 9,17 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Der Gewinnausblick bleibt vorsichtig, obwohl höhere Zigarettenpreise und eine Marge von 44,7 % PMI im Quartal über die Erwartungen tragen. Das Management rechnet eher mit der Mitte oder unteren Hälfte der Prognosespanne und damit mit weniger Gewinn als der Konsens. Die Nachfrage nach IQOS und das nun erwartete Absatzwachstum sprechen für den Konzern. Allerdings beruht der Zigarettengewinn teilweise auf Vertriebseffekten, die sich so nicht wiederholen sollen, während die ZYN-Offensive in den USA zunächst Ergebnis kostet. Bei einem erwarteten EPS-Wachstum von 9 % liegt das KGV auf Basis der Analystenschätzungen bei 24,0 für 2026 und 22,0 für 2027. Mehr Zuversicht für die Aktie setzt voraus, dass die rauchfreie Sparte wieder sichtbar mehr zum Wachstum beiträgt als das alte Zigarettengeschäft.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

