OMNICOM: Die Fusion hebt die Marge – doch sie hat ihren Preis
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Knapp ein Jahr nach der Übernahme von Interpublic schlagen sich die versprochenen Einsparungen bei Omnicom in der Marge nieder, während das Kerngeschäft aus eigener Kraft um gut 7 % wächst. Den Vorsprung vor den Umsatzschätzungen verdankt der Konzern allerdings zum Teil Einheiten, die er gerade abstößt.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um rund 59 % auf 6,42 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 6,21 Mrd. USD. • Im Kerngeschäft wächst Omnicom organisch um 7,2 %. • Das bereinigte verwässerte EPS steigt von 2,24 auf 2,73 USD, der Konsens lag bei 2,67 USD. • Die bereinigte EBITA-Marge im Kerngeschäft verbessert sich von 16,2 auf 18,2 %. • Omnicom bestätigt das Ziel, 2026 Kostensynergien von 900 Mio. USD aus der Interpublic-Übernahme zu erzielen. |
Omnicom, ein Dienstleister für Werbung, Mediaplanung und Unternehmenskommunikation, steigert den Umsatz im dritten Quartal gegenüber dem Vorjahresquartal um rund 59 % auf 6,42 Mrd. USD. Damit übertrifft der Konzern die durchschnittliche Analystenschätzung von 6,21 Mrd. USD um gut 3 %. Der Sprung geht fast vollständig auf die Übernahme von Interpublic (IPG) zurück, die Ende November 2025 abgeschlossen wurde. Aussagekräftiger ist deshalb das Kerngeschäft: Dafür addiert Omnicom die Vorjahreszahlen beider Häuser und rechnet verkaufte oder zum Verkauf stehende Einheiten heraus. Auf dieser Basis wächst der Umsatz um 7,3 % auf 6,01 Mrd. USD, organisch um 7,2 %.
Beim Gewinn je Aktie zählt die bereinigte Größe, weil sie die Abschreibungen auf übernommene immaterielle Werte und die Fusionskosten ausklammert. Das bereinigte verwässerte EPS steigt um 21,9 % von 2,24 auf 2,73 USD und liegt damit über der durchschnittlichen Analystenschätzung von 2,67 USD. Nach GAAP verdient Omnicom 2,38 USD je Aktie nach 1,75 USD im Vorjahresquartal. Der Gewinn je Aktie wächst, obwohl Omnicom für die Übernahme neue Aktien ausgegeben hat und die verwässerte Aktienzahl dadurch von 194,9 auf 275,4 Mio. steigt. Die Aktie notiert in einer ersten nachbörslichen Indikation rund 2,3 % höher.
Im GAAP-Ergebnis gleichen sich die Sondereffekte weitgehend aus. Dem Gewinn von 106,8 Mio. USD aus dem Verkauf einer Tochter stehen Umbaukosten von 84,7 Mio. USD, überwiegend für aufgegebene Büroflächen, und Integrationskosten von 40,4 Mio. USD gegenüber. Unter dem Strich belasten diese Posten das GAAP-EPS um 0,03 USD. Etwas Rückenwind kommt von der Steuer: Die bereinigte Quote sinkt von 26,0 auf 25,0 %. Schwerer wiegt beim Umsatz ein anderer Punkt: 412,1 Mio. USD stammen aus Geschäften, die bereits verkauft sind oder zum Verkauf stehen. Der Vorsprung vor der Schätzung hängt damit an Erlösen, die in den kommenden Quartalen wegfallen.
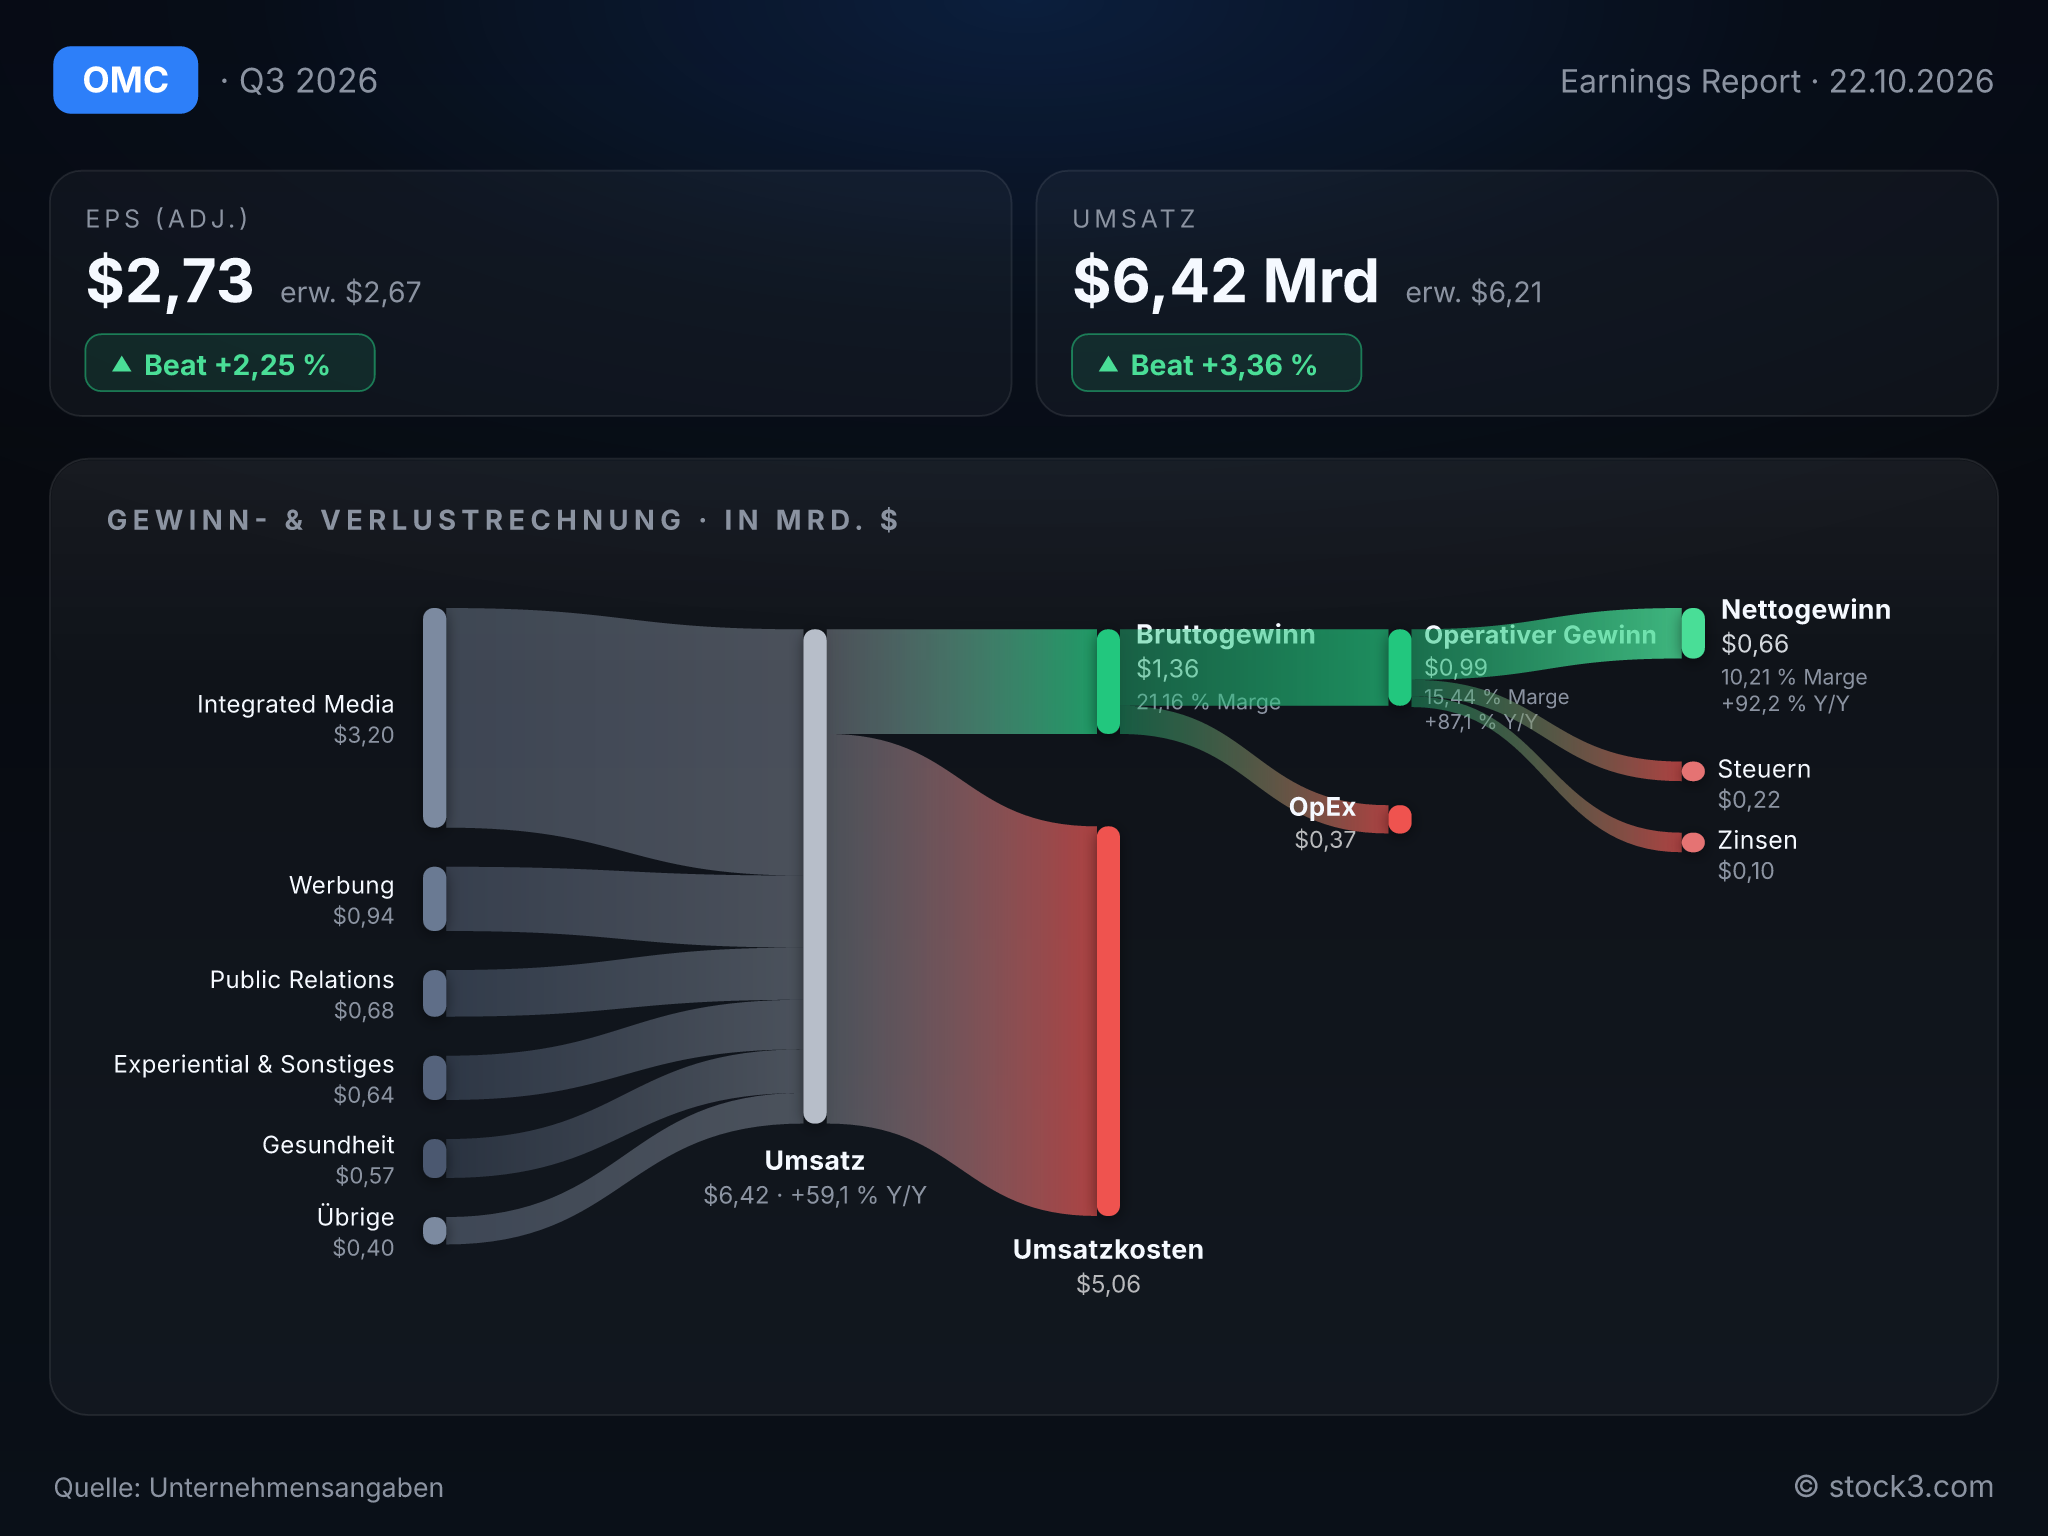
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Omnicom Group. (Quelle: Unternehmensangaben)
Die Einsparungen treiben den Gewinn
Im Kerngeschäft steigt das bereinigte EBITA, also das Ergebnis vor Zinsen, Steuern und Abschreibungen auf immaterielle Werte, um 21,1 % auf 1,10 Mrd. USD. Die Marge klettert von 16,2 auf 18,2 %, nach Angaben von Omnicom dank Kostensynergien und organischem Wachstum. Damit wächst der operative Gewinn rund dreimal so schnell wie der Umsatz. Genau diesen Hebel sollte die Fusion bringen. Konzernchef John Wren sieht Omnicom auf Kurs, 2026 Einsparungen von 900 Mio. USD zu erzielen. Er klingt zufrieden, aber nicht überschwänglich: Die Integration sei nahezu abgeschlossen, das Portfolio bereinigt. Im Vordergrund stünden nun stark nachgefragte Dienstleistungen und Investitionen in agentenbasierte KI.
Den Preis dafür zahlt Omnicom bei der Finanzierung. Weil Schulden übernommen und Kredite refinanziert wurden, steigt der Zinsaufwand von 60,4 auf 132,8 Mio. USD. Er hat sich damit mehr als verdoppelt. Das Wachstum hängt außerdem stark an der Mediasparte Integrated Media: Sie steuert mit 3,2 Mrd. USD gut die Hälfte des Kernumsatzes bei und treibt laut Omnicom auch die Kosten für Fremdleistungen nach oben.
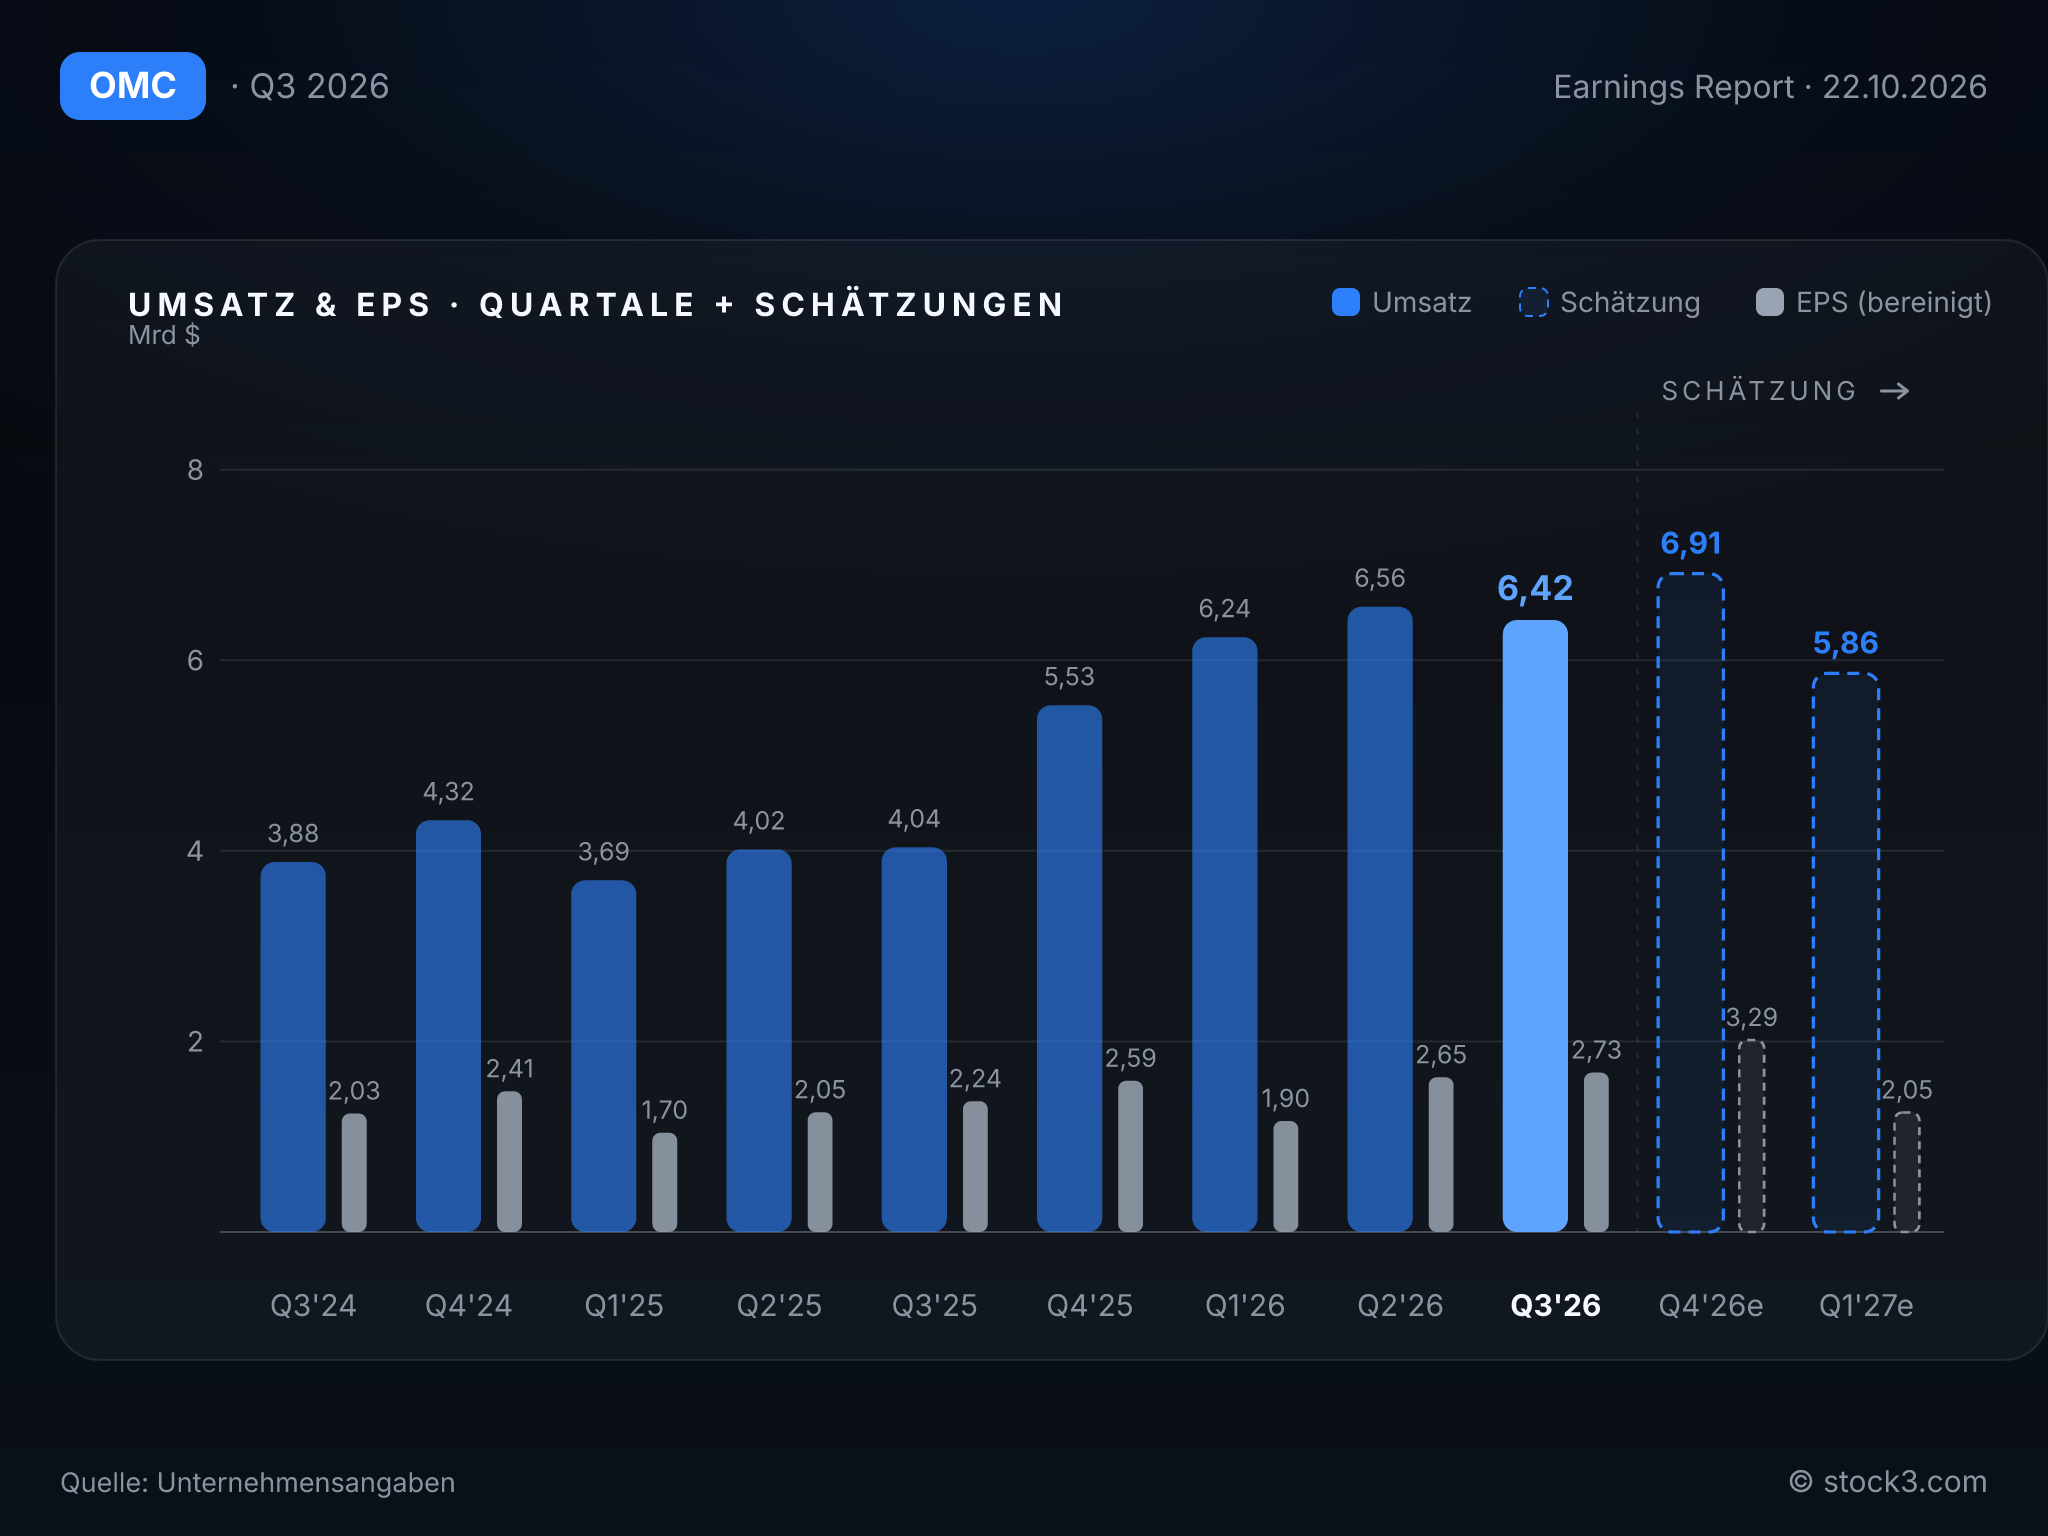
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Für Omnicom verschiebt sich nun der Maßstab. Das berichtete Umsatzwachstum von rund 59 % entspricht zwar dem bisherigen Tempo, wird aber vom Zukauf getragen. Weil IPG seit Ende November 2025 konsolidiert wird, läuft dieser Effekt im Schlussquartal aus. Danach zählen nur noch das organische Wachstum und die Margen, zumal die Verkäufe den Konzernumsatz verkleinern. Den Rahmen setzt das bestätigte Synergieziel von 900 Mio. USD für 2026.
Analysten erwarten für das Gesamtjahr ein bereinigtes EPS von 10,41 USD. Nach neun Monaten hat Omnicom 7,25 USD erreicht. Für 2027 rechnen sie mit 11,76 USD je Aktie, obwohl der Umsatz leicht auf 25,02 Mrd. USD sinken soll. Das passt zu den Verkaufsplänen: Künftig soll mehr Effizienz den Gewinn steigern, nicht mehr die schiere Größe.
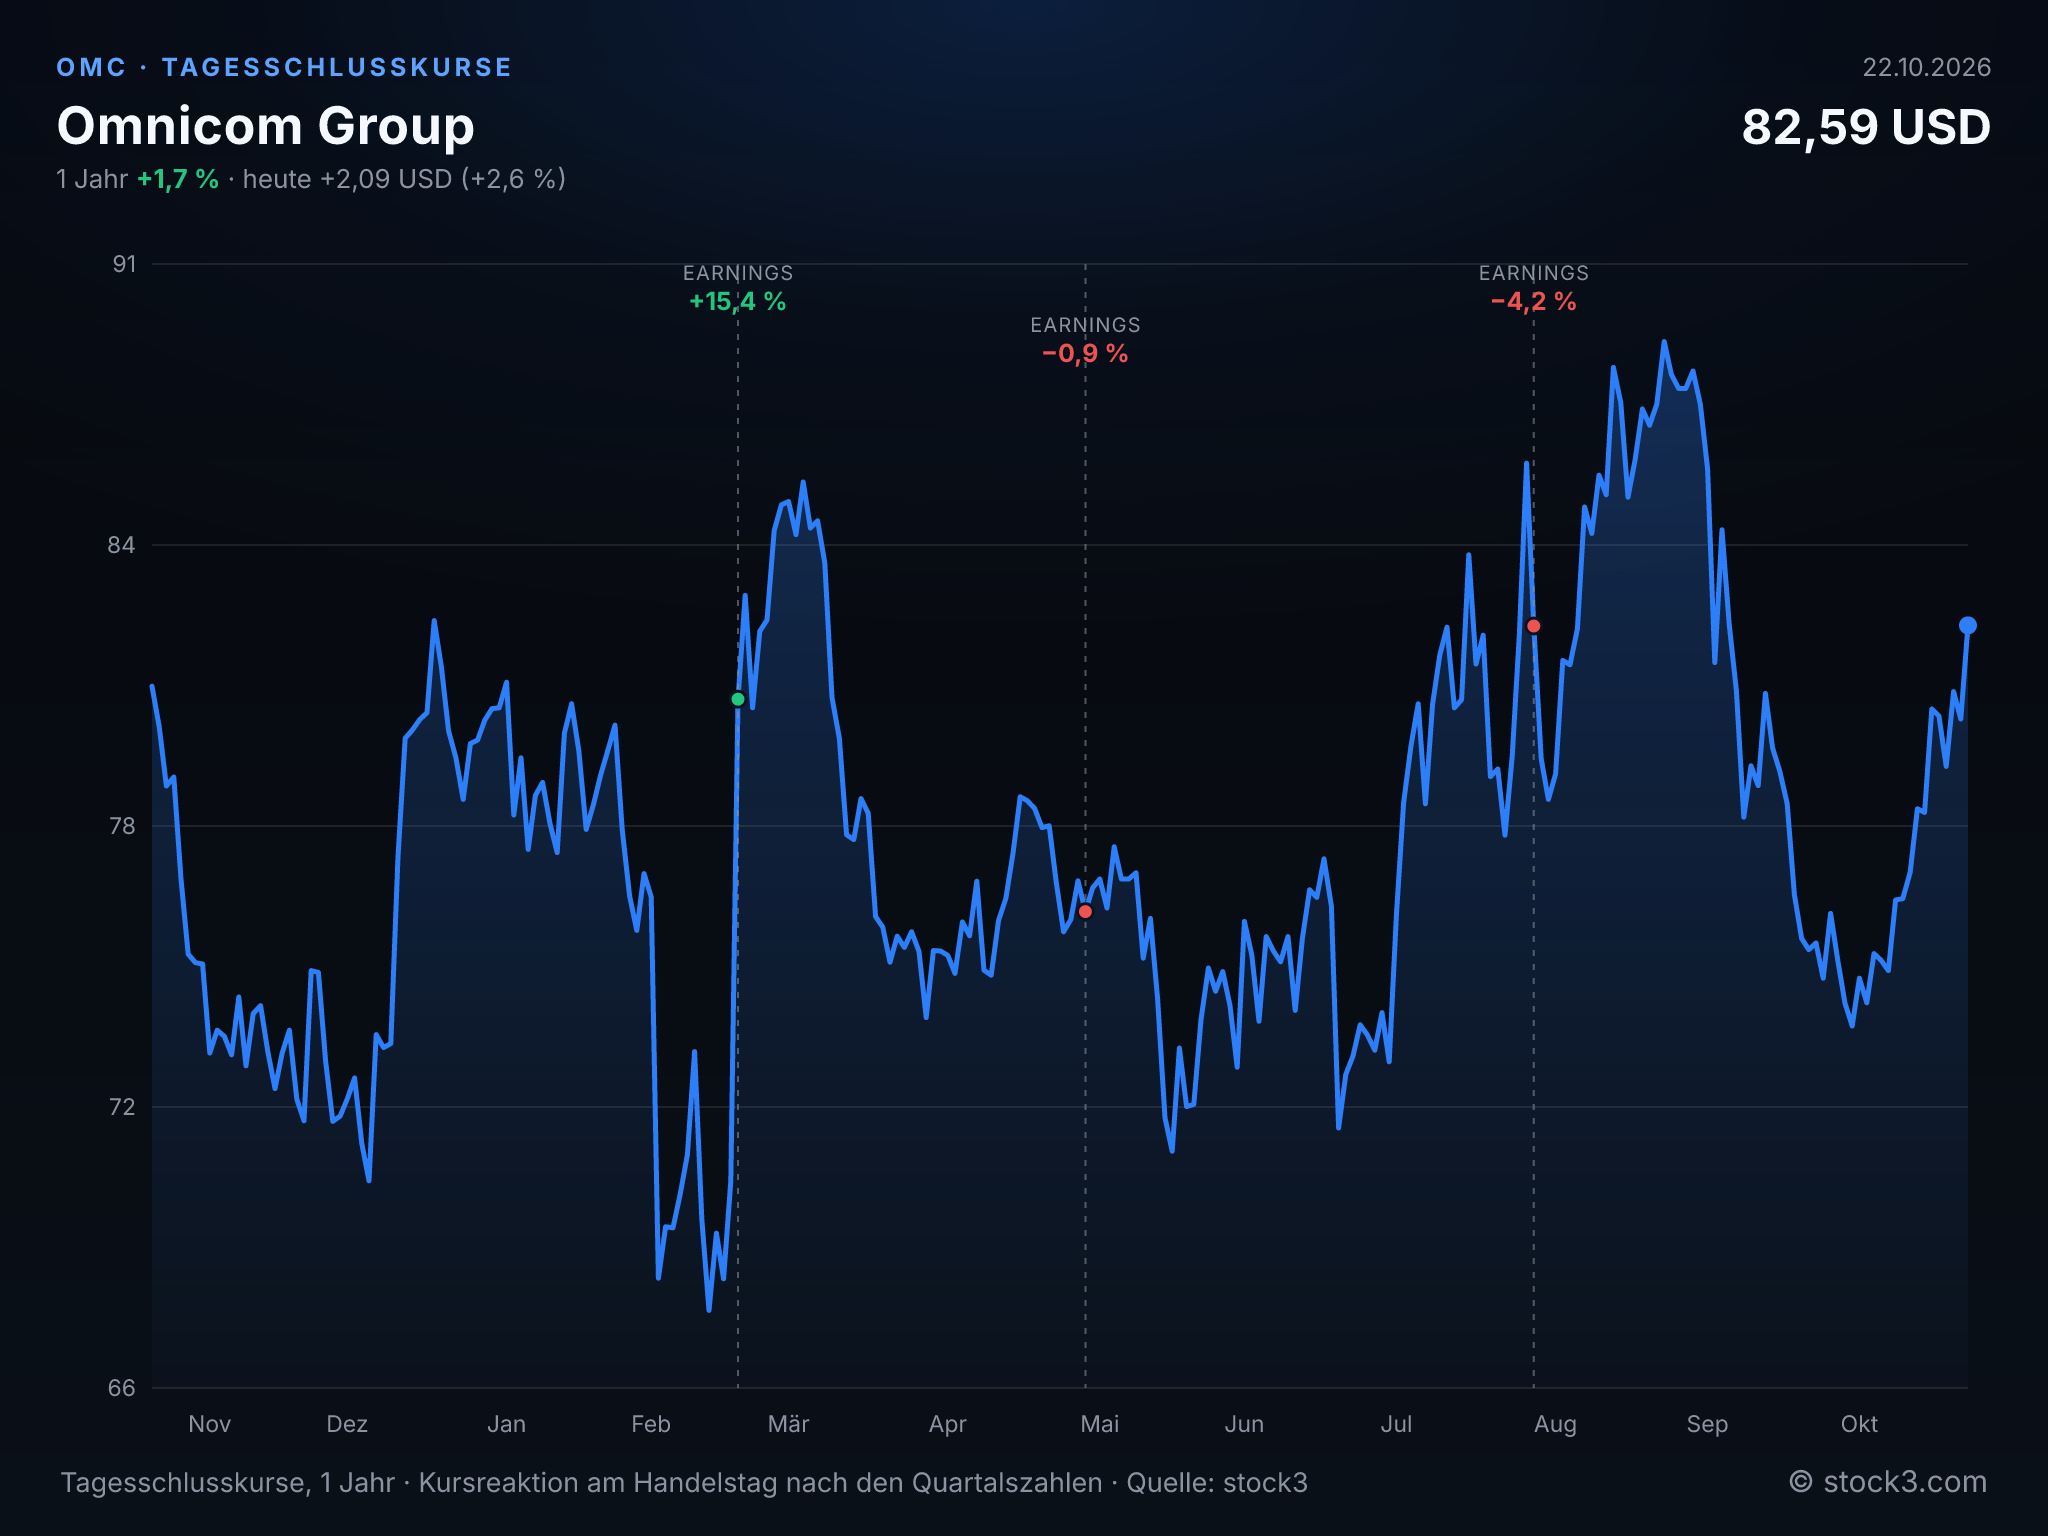
Tagesschlusskurse der Omnicom Group-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 17,27 Mrd. USD | 25,89 Mrd. USD | 25,02 Mrd. USD |
| EPS | 8,58 USD | 10,41 USD | 11,76 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Mit 7,2 % organischem Wachstum, zwei Prozentpunkten mehr Marge im Kerngeschäft und einem bereinigten EPS über den Erwartungen löst die Interpublic-Integration in diesem Quartal ihr Versprechen ein. Dem stehen der mehr als verdoppelte Zinsaufwand und ein Umsatzvorsprung gegenüber, der teilweise an Geschäften hängt, die Omnicom abstößt. Analysten trauen dem Konzern für 2027 ein Gewinnplus von 13 % zu; auf Basis der Analystenschätzungen liegt das KGV bei 7,1 (8,0 für 2026). Für die Aktie überwiegen die positiven Argumente, weil das Ergebnis inzwischen aus dem eigenen Geschäft wächst und nicht mehr nur durch den Zukauf.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

