MCCORMICK: Wie viel Wachstum bleibt ohne den Mexiko-Zukauf?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
McCormick steigert den Umsatz um mehr als 17 %, verdankt den Sprung aber fast vollständig der Mehrheitsübernahme bei McCormick de Mexico. Aus eigener Kraft bleibt ein Plus von knapp 2 %; vom Zuwachs beim operativen Gewinn kommt je Aktie nur wenig an.
| Auf einen Blick |
|---|
|
McCormick steigert den Umsatz im dritten Quartal um 17,4 % auf 2,02 Mrd. USD und liegt damit über der durchschnittlichen Analystenschätzung von 1,98 Mrd. USD. |
|
Organisch wächst der Umsatz um 1,9 %, der Zukauf McCormick de Mexico steuert 14,6 Prozentpunkte bei. |
|
Das bereinigte EPS steigt von 0,85 USD auf 0,86 USD und liegt über dem Konsens von 0,755 USD; nach GAAP fällt das verwässerte EPS von 0,84 USD auf 0,36 USD. |
|
McCormick bestätigt die Jahresprognose mit einem bereinigten EPS von 3,05 bis 3,13 USD und einem Umsatzplus von 13 bis 17 %. |
|
Die Aktie notiert vorbörslich in einer ersten Indikation rund 3,4 % höher. |
McCormick steigert den Umsatz im dritten Geschäftsquartal um 17,4 % gegenüber dem Vorjahr auf 2,02 Mrd. USD. Der Hersteller von Gewürzen, Würzmischungen, Saucen und Aromen für den Handel und die Lebensmittelindustrie übertrifft damit die durchschnittliche Analystenschätzung von 1,98 Mrd. USD. Allerdings trägt die seit Januar voll konsolidierte McCormick de Mexico allein 14,6 Prozentpunkte zum Wachstum bei. Organisch, also ohne Zukauf und Währungseffekte, bleibt ein Plus von 1,9 %. Es geht vollständig auf höhere Preise zurück, während die verkaufte Menge leicht schrumpft.
Das bereinigte operative Ergebnis steigt um 22 % auf 359 Mio. USD, die zugehörige Marge verbessert sich von 17,0 % auf 17,7 %. Beim bereinigten EPS kommt davon kaum etwas an: Es steigt nur von 0,85 USD auf 0,86 USD, liegt damit aber klar über der durchschnittlichen Analystenschätzung von 0,755 USD. Ein Steuersatz von 22,6 % nach 16,1 % im Vorjahr sowie höhere Zinskosten aus der Mexiko-Übernahme zehren den operativen Fortschritt fast vollständig auf. Die Aktie notiert vorbörslich in einer ersten Indikation rund 3,4 % höher, was am Gewinn über den Schätzungen liegen könnte.
Nach GAAP fällt das Quartal deutlich schwächer aus: Das operative Ergebnis sinkt von 289 Mio. USD auf 217 Mio. USD, das verwässerte EPS von 0,84 USD auf 0,36 USD. Sonderbelastungen drücken den Gewinn je Aktie um 0,50 USD. Dahinter stehen Transaktions- und Integrationskosten für die geplante Fusion mit Unilever Foods sowie eine nicht zahlungswirksame Abschreibung auf ein eingestelltes Projekt zur Pfefferbeschaffung in Malaysia. Maßgeblich für die Bewertung bleibt die bereinigte Rechnung. Solange die Fusion vorbereitet wird, dürfte die Lücke zwischen beiden Rechnungen allerdings groß bleiben.
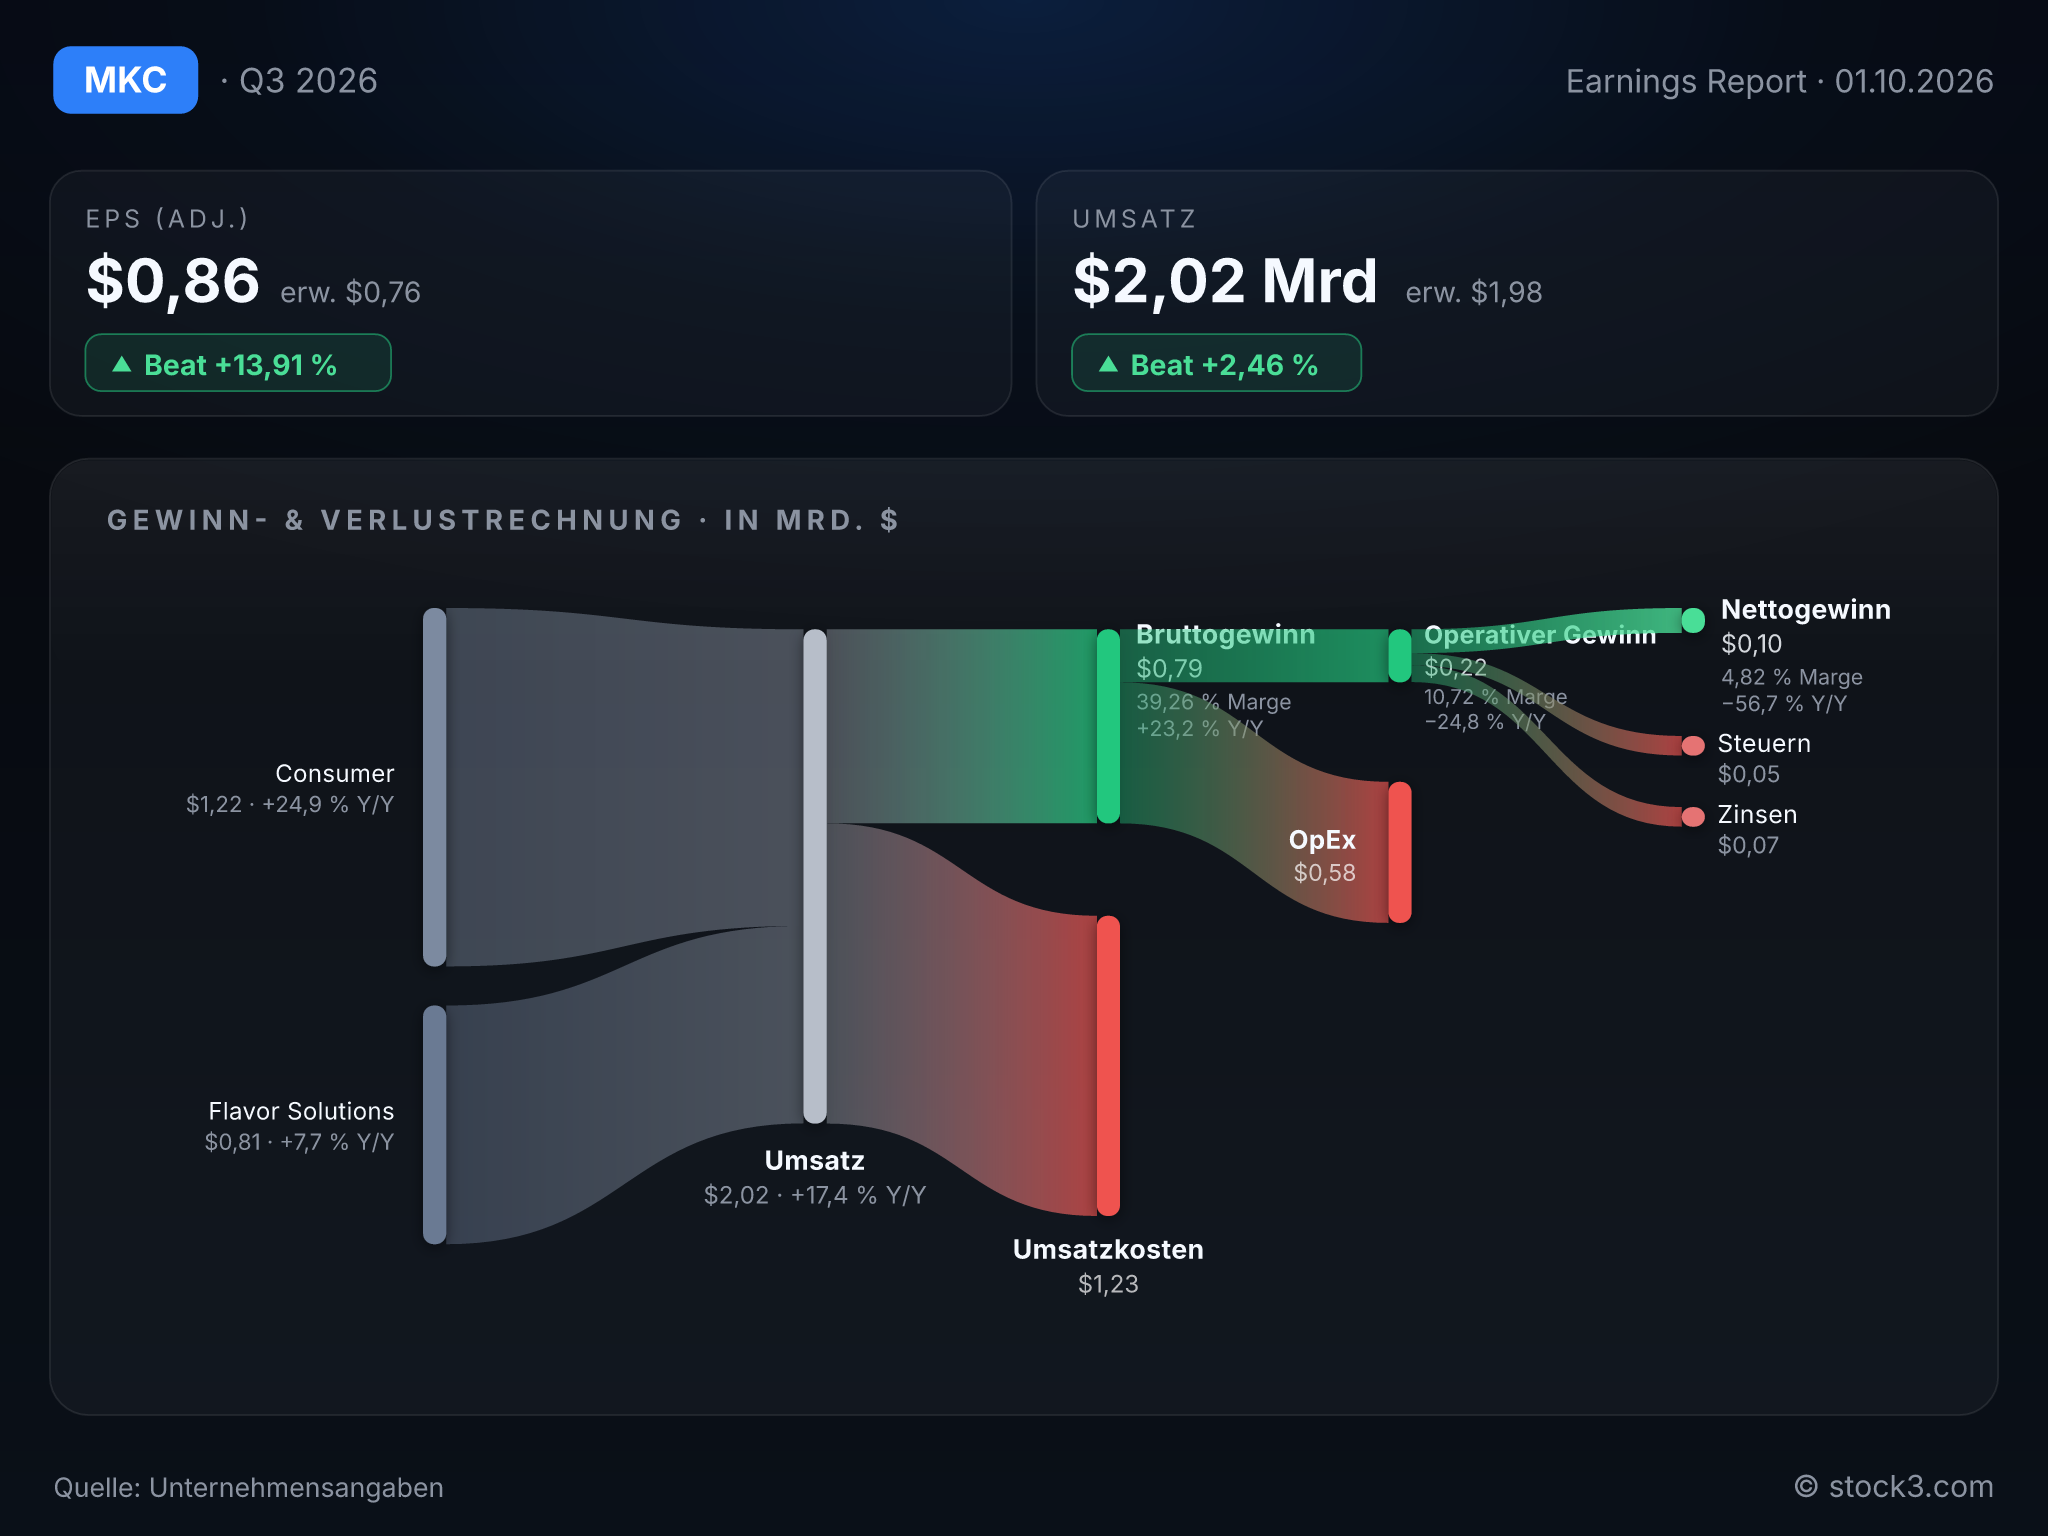
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von MCCORMICK & CO INC. (Quelle: Unternehmensangaben)
Das Wachstum kommt über den Preis
Im Konsumentengeschäft (Consumer) wächst der Umsatz um 25 % auf 1,22 Mrd. USD, organisch aber nur um 1 %: Preiserhöhungen von 2 % steht ein Rückgang bei Menge und Produktmix von 1 % gegenüber. In der Region Americas schrumpft das Segment organisch sogar leicht. Robuster entwickelt sich das Aromengeschäft für Lebensmittelhersteller (Flavor Solutions), das organisch um 3 % zulegt und als einziges Segment auch bei der Menge wächst.
Die bereinigte Bruttomarge steigt von 37,5 % auf 39,3 %, getragen vom Zukauf, höheren Umsätzen und dem Sparprogramm CCI, das die steigenden Rohstoff- und Frachtkosten mehr als auffängt. Zugleich erhöht der Konzern die Ausgaben für Markenwerbung, um die Mengen stabil zu halten. Dass ein etablierter Markenhersteller mehr Geld ausgeben muss, nur damit die Absätze nicht wegbrechen, zeigt den Wettbewerbsdruck im Supermarktregal.
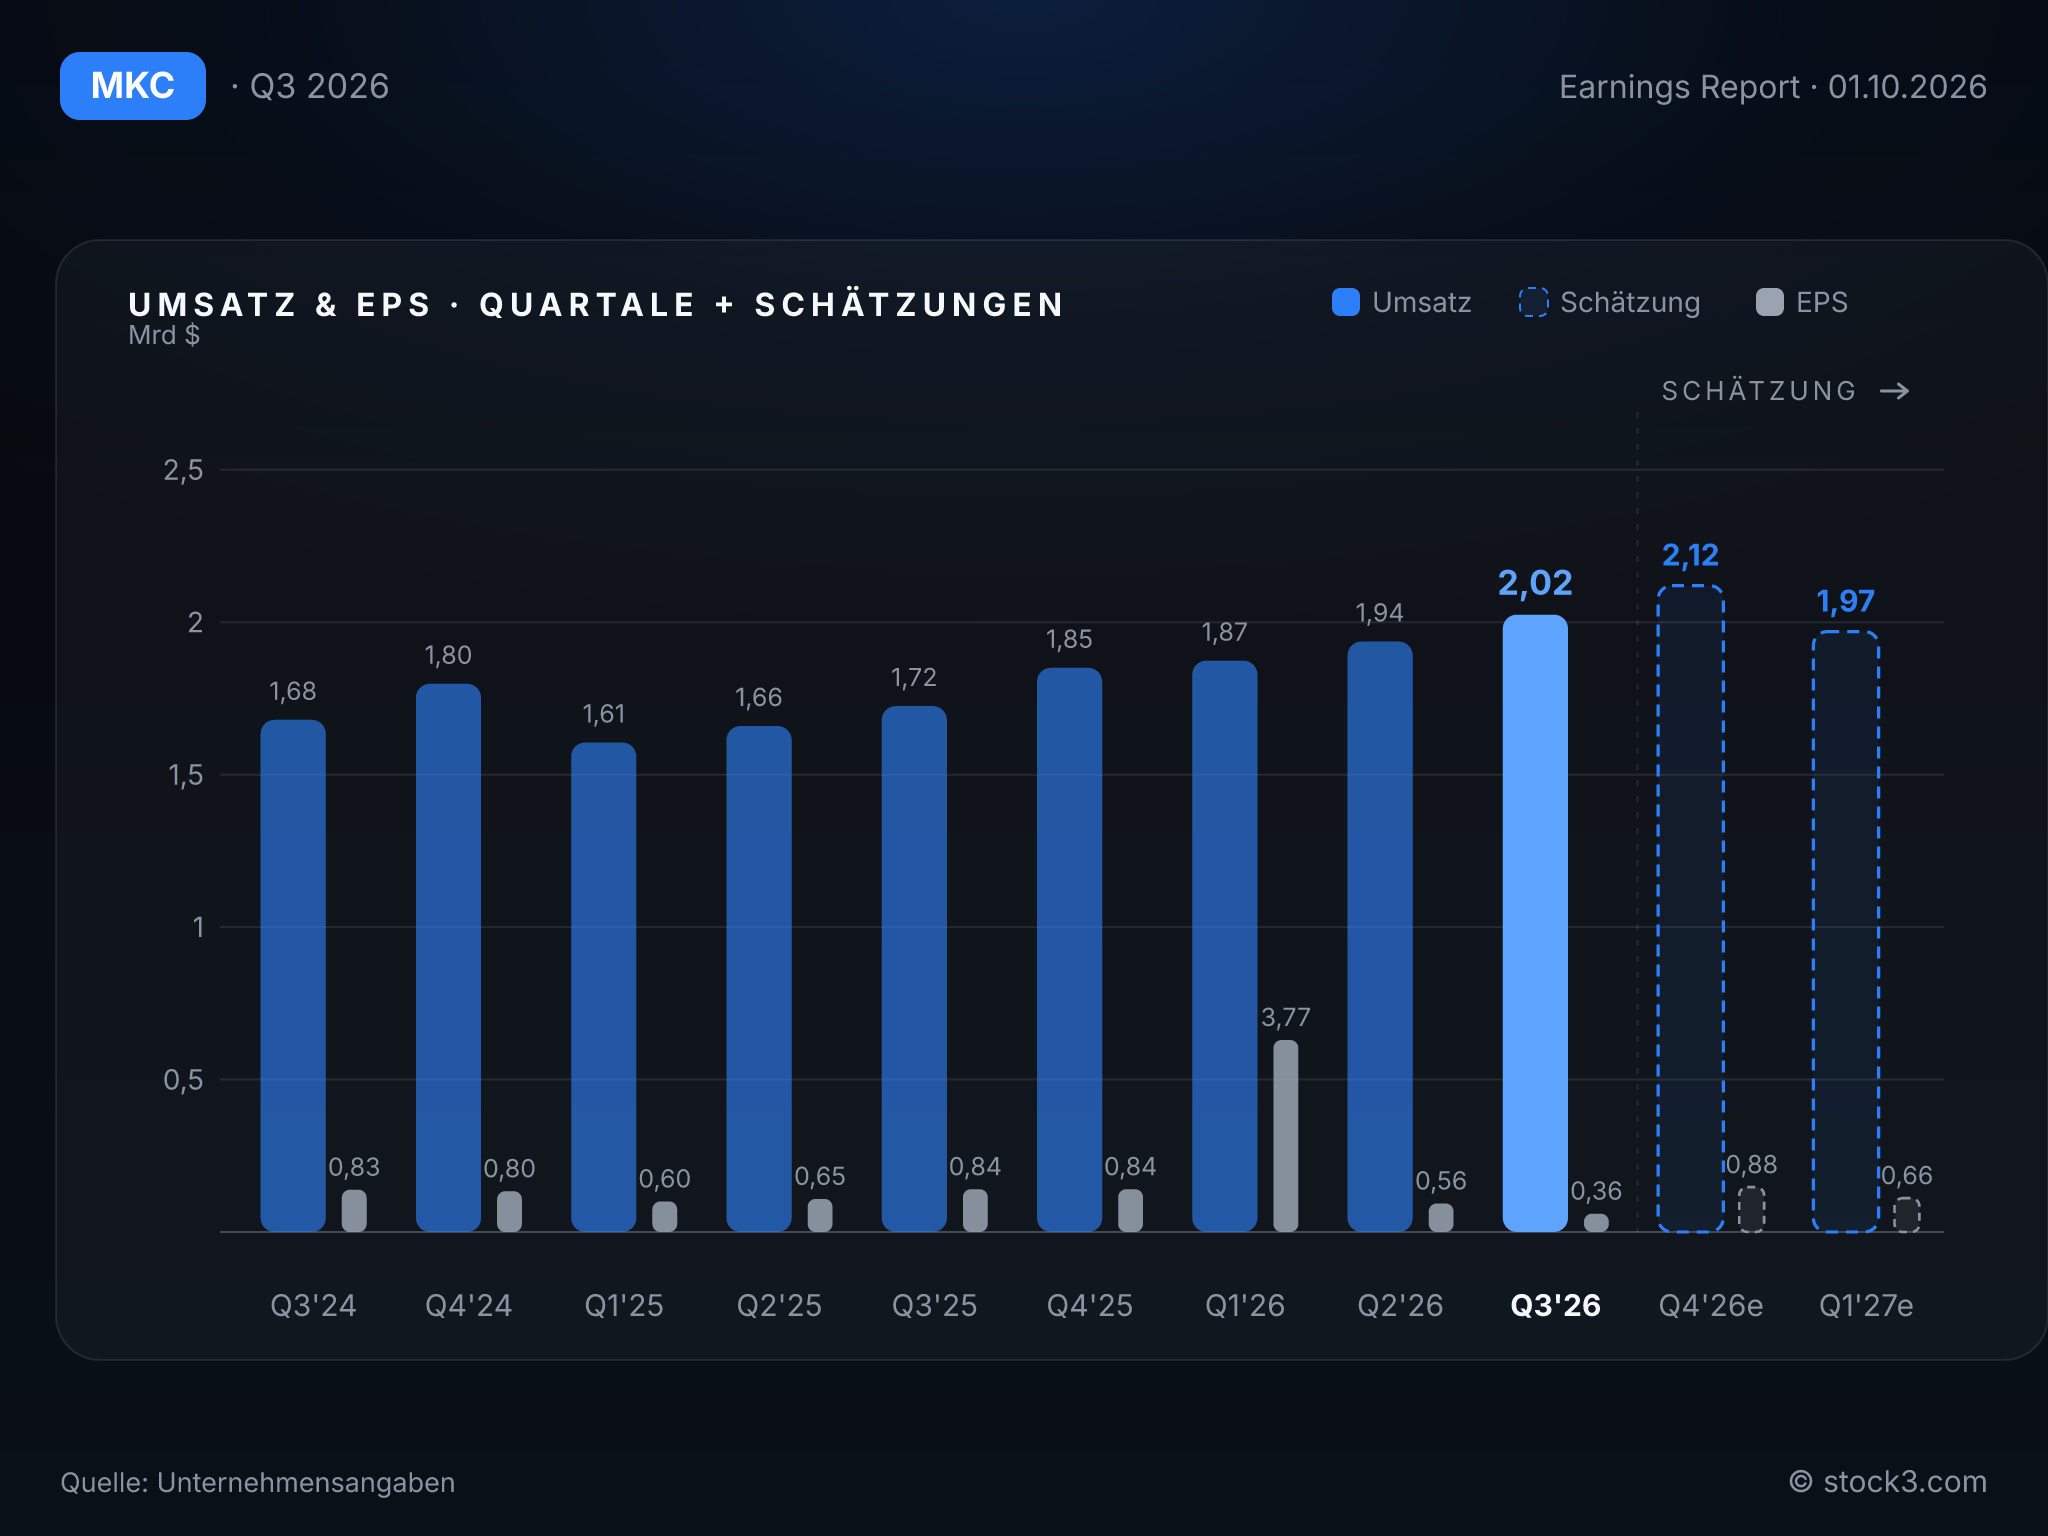
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die bestätigte Jahresprognose trifft beim Gewinn im Mittel genau die Erwartungen und lässt für das Schlussquartal wenig Spielraum. McCormick erwartet weiterhin ein Umsatzplus von 13 bis 17 %, davon organisch 1 bis 3 %, ein um 16 bis 20 % höheres bereinigtes operatives Ergebnis und ein bereinigtes EPS von 3,05 bis 3,13 USD. Der Analystenkonsens von 3,09 USD liegt genau in der Mitte der EPS-Spanne. Für die bereinigte Bruttomarge stellt das Management im Gesamtjahr einen Anstieg um 100 bis 120 Basispunkte in Aussicht, weniger als die 180 Basispunkte des dritten Quartals. Den Vorteil aus der Rückerstattung von Zöllen, der vor allem im zweiten Quartal verbucht wurde, sollen höhere Kosten wieder aufzehren, auch infolge des Nahost-Konflikts.
Beim Umsatz beschleunigt sich das Wachstum dagegen auf 17,4 % nach jeweils 16,7 % in den beiden Vorquartalen. Der Löwenanteil stammt allerdings aus dem Zukauf, dessen Effekt ab Januar entfällt. Analysten erwarten für 2027 entsprechend nur noch 8,18 Mrd. USD Umsatz nach 7,91 Mrd. USD. Zwischen den Zeilen liest sich der Ausblick vorsichtig: Die Prognose berücksichtigt ausdrücklich die Unsicherheit bei Verbrauchern, Handelspolitik und Nahost. Den nächsten Schub soll die Fusion mit Unilever Foods bringen, die bis Mitte 2027 abgeschlossen sein soll und jährliche Kostensynergien von rund 600 Mio. USD verspricht.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 6,84 Mrd. USD | 7,91 Mrd. USD | 8,18 Mrd. USD |
| EPS | 2,93 USD | 3,09 USD | 3,29 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 wie berichtet (GAAP)
Fazit: Nur 1,2 % mehr bereinigter Gewinn je Aktie trotz eines Zuwachses von 22 % beim bereinigten operativen Gewinn: Die Quartalsbilanz ist ordentlich, hat aber einen klaren Makel. Umsatz und Gewinn über den Schätzungen, die höhere Bruttomarge und die bestätigte Prognose sprechen für McCormick. Dem stehen ein organisches Wachstum unter 2 %, das allein auf Preiserhöhungen beruht, und eine Jahresprognose mit einem geringeren Bruttomargenanstieg als im dritten Quartal gegenüber. Analysten rechnen für 2027 mit 7 % Gewinnwachstum; das KGV auf Basis der Analystenschätzungen liegt bei 15,7 für 2026 und 14,7 für 2027. Entscheidend für die Aktie bleibt damit, ob die Unilever-Fusion liefert, was das eigene Geschäft derzeit nur über Preise und Zukäufe schafft.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

