MASTERCARD: Dienste treiben Wachstum – Rückkäufe laufen teils auf Pump
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Bei Mastercard wachsen die Dienste rund um die Karte inzwischen deutlich schneller als das klassische Zahlungsnetz und tragen dazu bei, dass der Konzern im dritten Quartal die Erwartungen übertrifft. Den Gewinnsprung stützen allerdings auch eine niedrigere Steuerquote und Aktienrückkäufe, die zum Teil mit neuen Schulden finanziert werden.
| ✦ Auf einen Blick |
|---|
|
• Der Nettoumsatz steigt um 14 % auf 9,81 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 9,66 Mrd. USD. • Das bereinigte verwässerte EPS steigt von 4,38 auf 5,31 USD, der Konsens lag bei 5,17 USD. • Die operative Marge klettert von 58,8 % auf 59,8 %, die bereinigte Steuerquote sinkt von 21,4 % auf 20,1 %. • Der Umsatz mit Mehrwertdiensten und Lösungen wächst um 19 %, das Zahlungsnetz um 11 %. • Mastercard kauft im Quartal eigene Aktien für 3,0 Mrd. USD zurück, die langfristigen Schulden steigen seit Jahresbeginn auf 22,19 Mrd. USD. |
Mastercard steigert den Nettoumsatz im dritten Quartal um 14 % gegenüber dem Vorjahr auf 9,81 Mrd. USD und übertrifft damit die durchschnittliche Analystenschätzung von 9,66 Mrd. USD. Währungseffekte spielen diesmal keine Rolle: Auch währungsbereinigt beträgt das Plus 14 %.
Das operative Ergebnis wächst um 16 % auf 5,86 Mrd. USD, während die operative Marge von 58,8 % auf 59,8 % klettert. Das verwässerte EPS nach GAAP steigt von 4,34 auf 5,28 USD. Für den Vergleich mit den Schätzungen ist das bereinigte verwässerte EPS maßgeblich, das Gewinne und Verluste auf Beteiligungen sowie Rückstellungen für Rechtsstreitigkeiten ausklammert. Es zieht von 4,38 auf 5,31 USD an und liegt damit über der durchschnittlichen Analystenschätzung von 5,17 USD. Weil die Bereinigungen klein ausfallen, liegen beide Gewinngrößen nah beieinander.
Der bereinigte Gewinn je Aktie wächst mit 21 % allerdings spürbar schneller als das operative Ergebnis. Dazu tragen zwei Hebel unterhalb der operativen Ebene bei: Die bereinigte Steuerquote sinkt dank höherer einmaliger Steuervorteile von 21,4 % auf 20,1 %, während die Zahl der verwässerten Aktien durch Rückkäufe von 905 Mio. auf 876 Mio. Stück schrumpft. Auch ohne diese Hilfen bleibt das operative Plus klar zweistellig. Ohne den Steuereffekt hätte Mastercard die Gewinnschätzung allerdings nur knapp übertroffen.
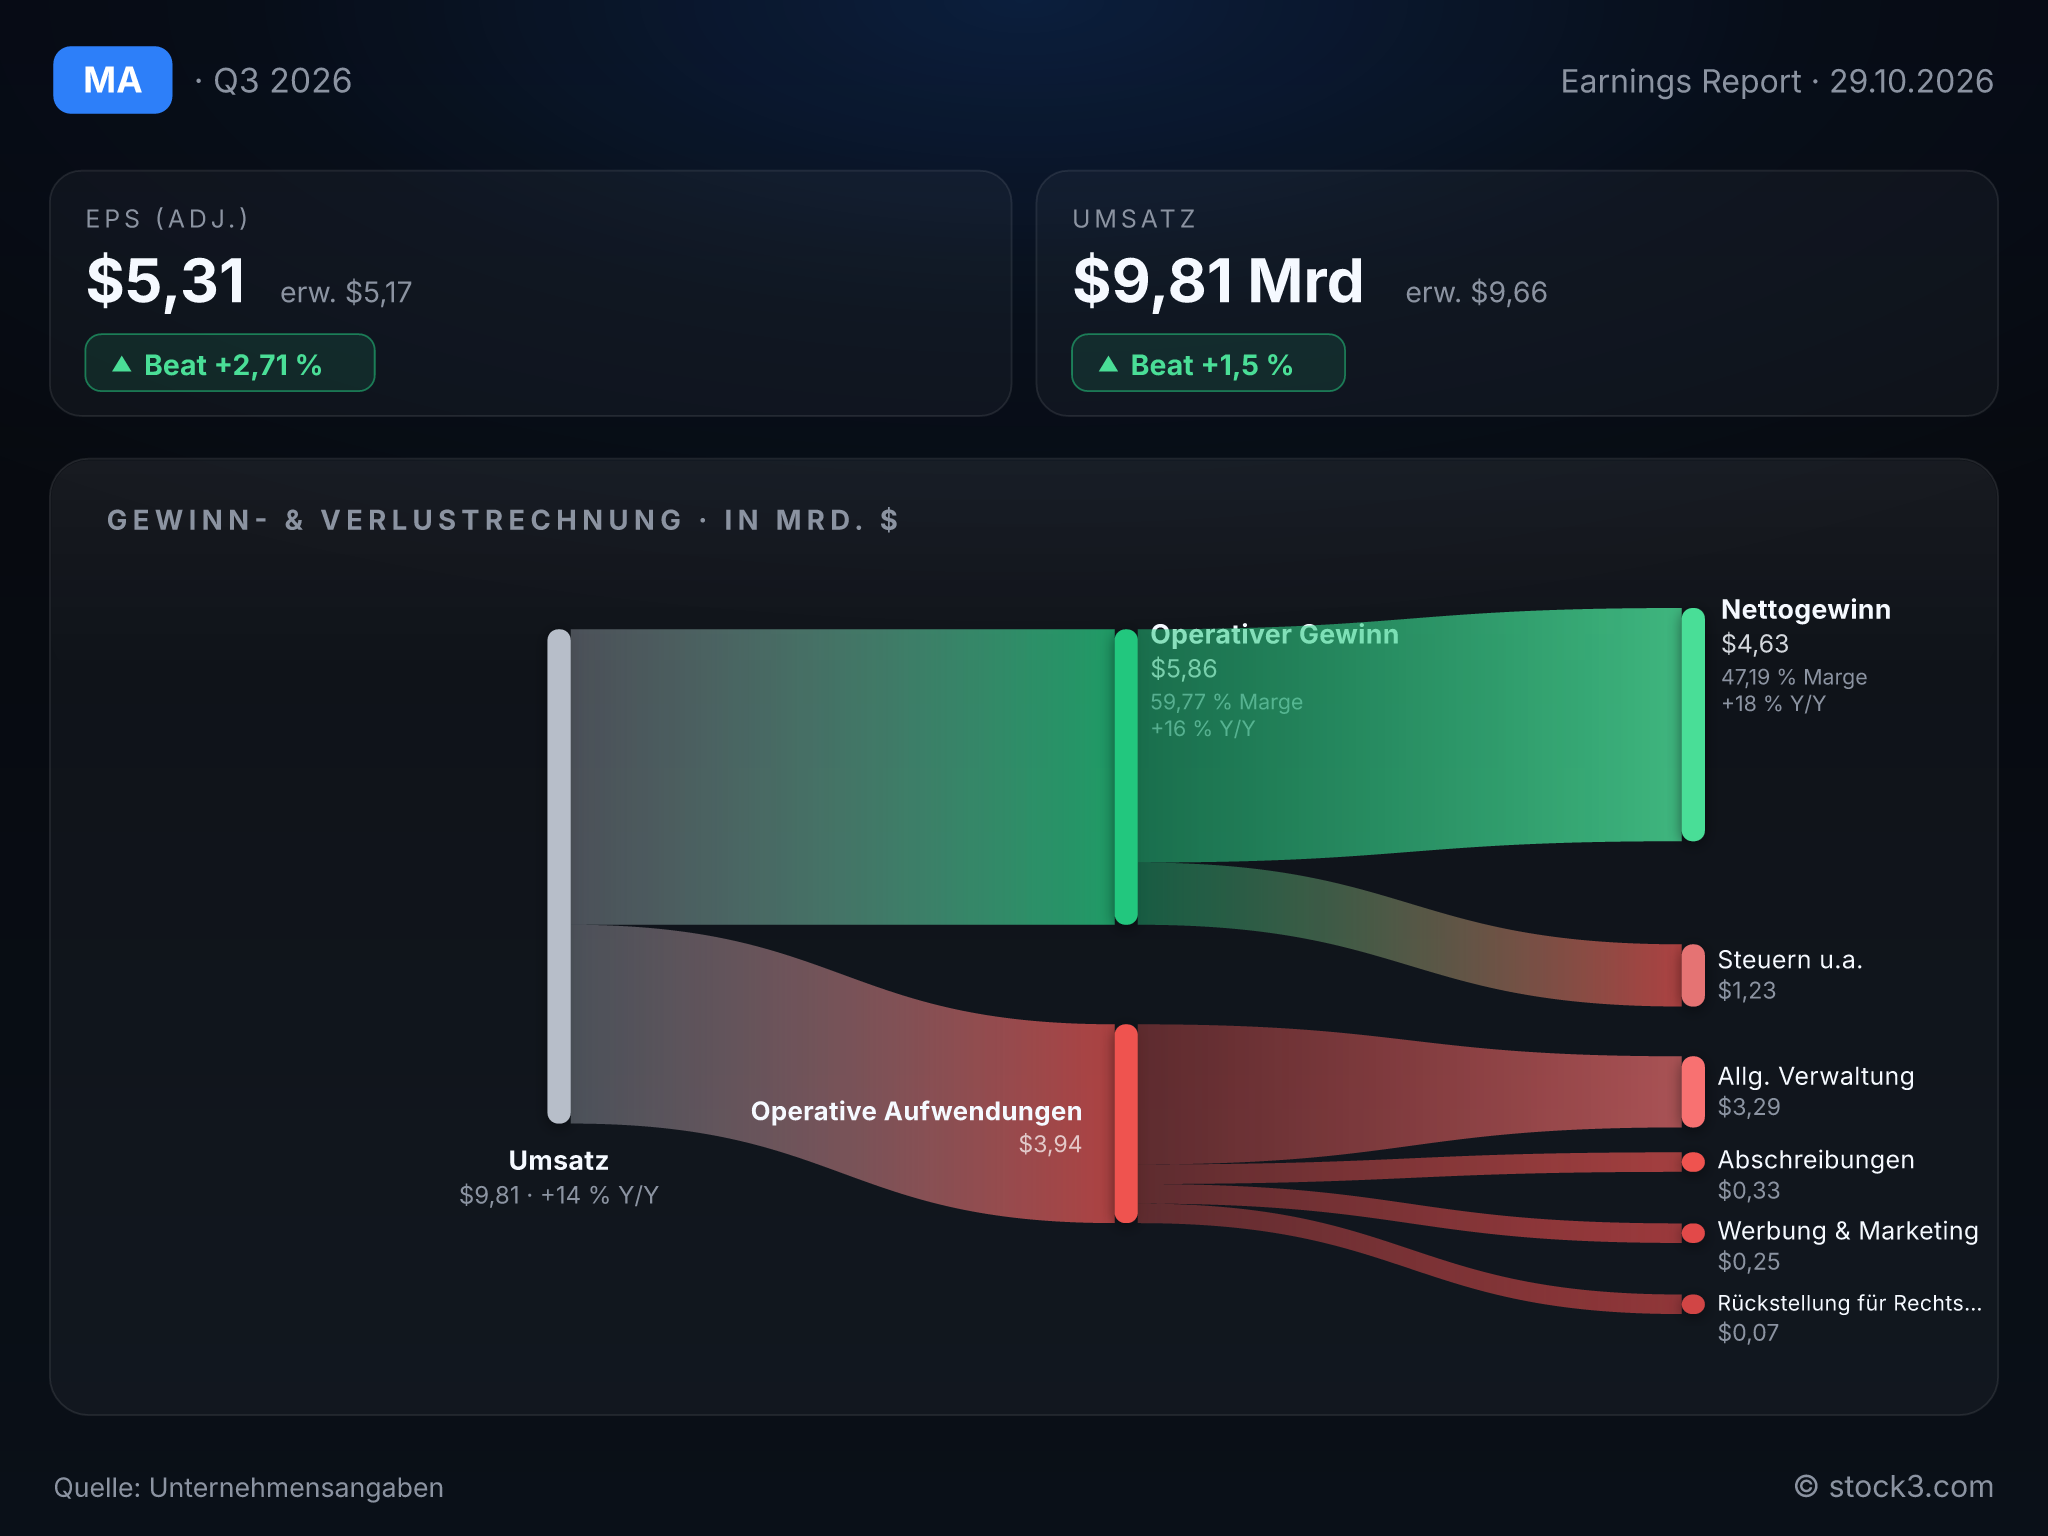
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Mastercard Inc. (Quelle: Unternehmensangaben)
Die Dienste ziehen dem Zahlungsnetz davon
Der Umsatz mit Mehrwertdiensten und Lösungen steigt um 19 %, der des Zahlungsnetzes um 11 %. Das Netz profitiert von einem um 7 % auf 3,0 Bio. USD gestiegenen Zahlungsvolumen und von grenzüberschreitenden Zahlungen, die um 11 % zulegen. Allerdings wachsen die Rabatte und Anreize für Kunden mit 18 % schneller als die Netzerlöse selbst. Für neue und verlängerte Verträge muss Mastercard also mehr bieten. Umso wichtiger wird das Dienstegeschäft: Es hängt weniger am Kartenvolumen und an solchen Verhandlungen und verbessert damit die Qualität des Wachstums.
Regional läuft es außerhalb der USA besser. In Lateinamerika steigt das Zahlungsvolumen in Landeswährung um 13,5 %, während das Volumen der Debitkarten in den USA nur noch um 1,4 % wächst, nach 6,7 % im Vorjahresquartal. Im Debitgeschäft liefert der Heimatmarkt damit kaum noch Wachstum. Die Zahlen werden zunehmend vom Ausland und vom Kreditkartengeschäft getragen.
Die Rückkäufe laufen teilweise auf Pump
Im dritten Quartal kauft Mastercard 5,3 Mio. eigene Aktien für 3,0 Mrd. USD zurück. In den ersten neun Monaten summieren sich die Rückkäufe auf 11,9 Mrd. USD und übersteigen damit den operativen Cashflow von 11,86 Mrd. USD, der zudem unter dem Vorjahreswert von 12,65 Mrd. USD liegt. Die Lücke schließen neue Schulden: Die langfristigen Verbindlichkeiten steigen seit Jahresbeginn von 18,25 Mrd. auf 22,19 Mrd. USD. Ein Teil des EPS-Wachstums entsteht damit über die Bilanz und nicht im laufenden Geschäft.
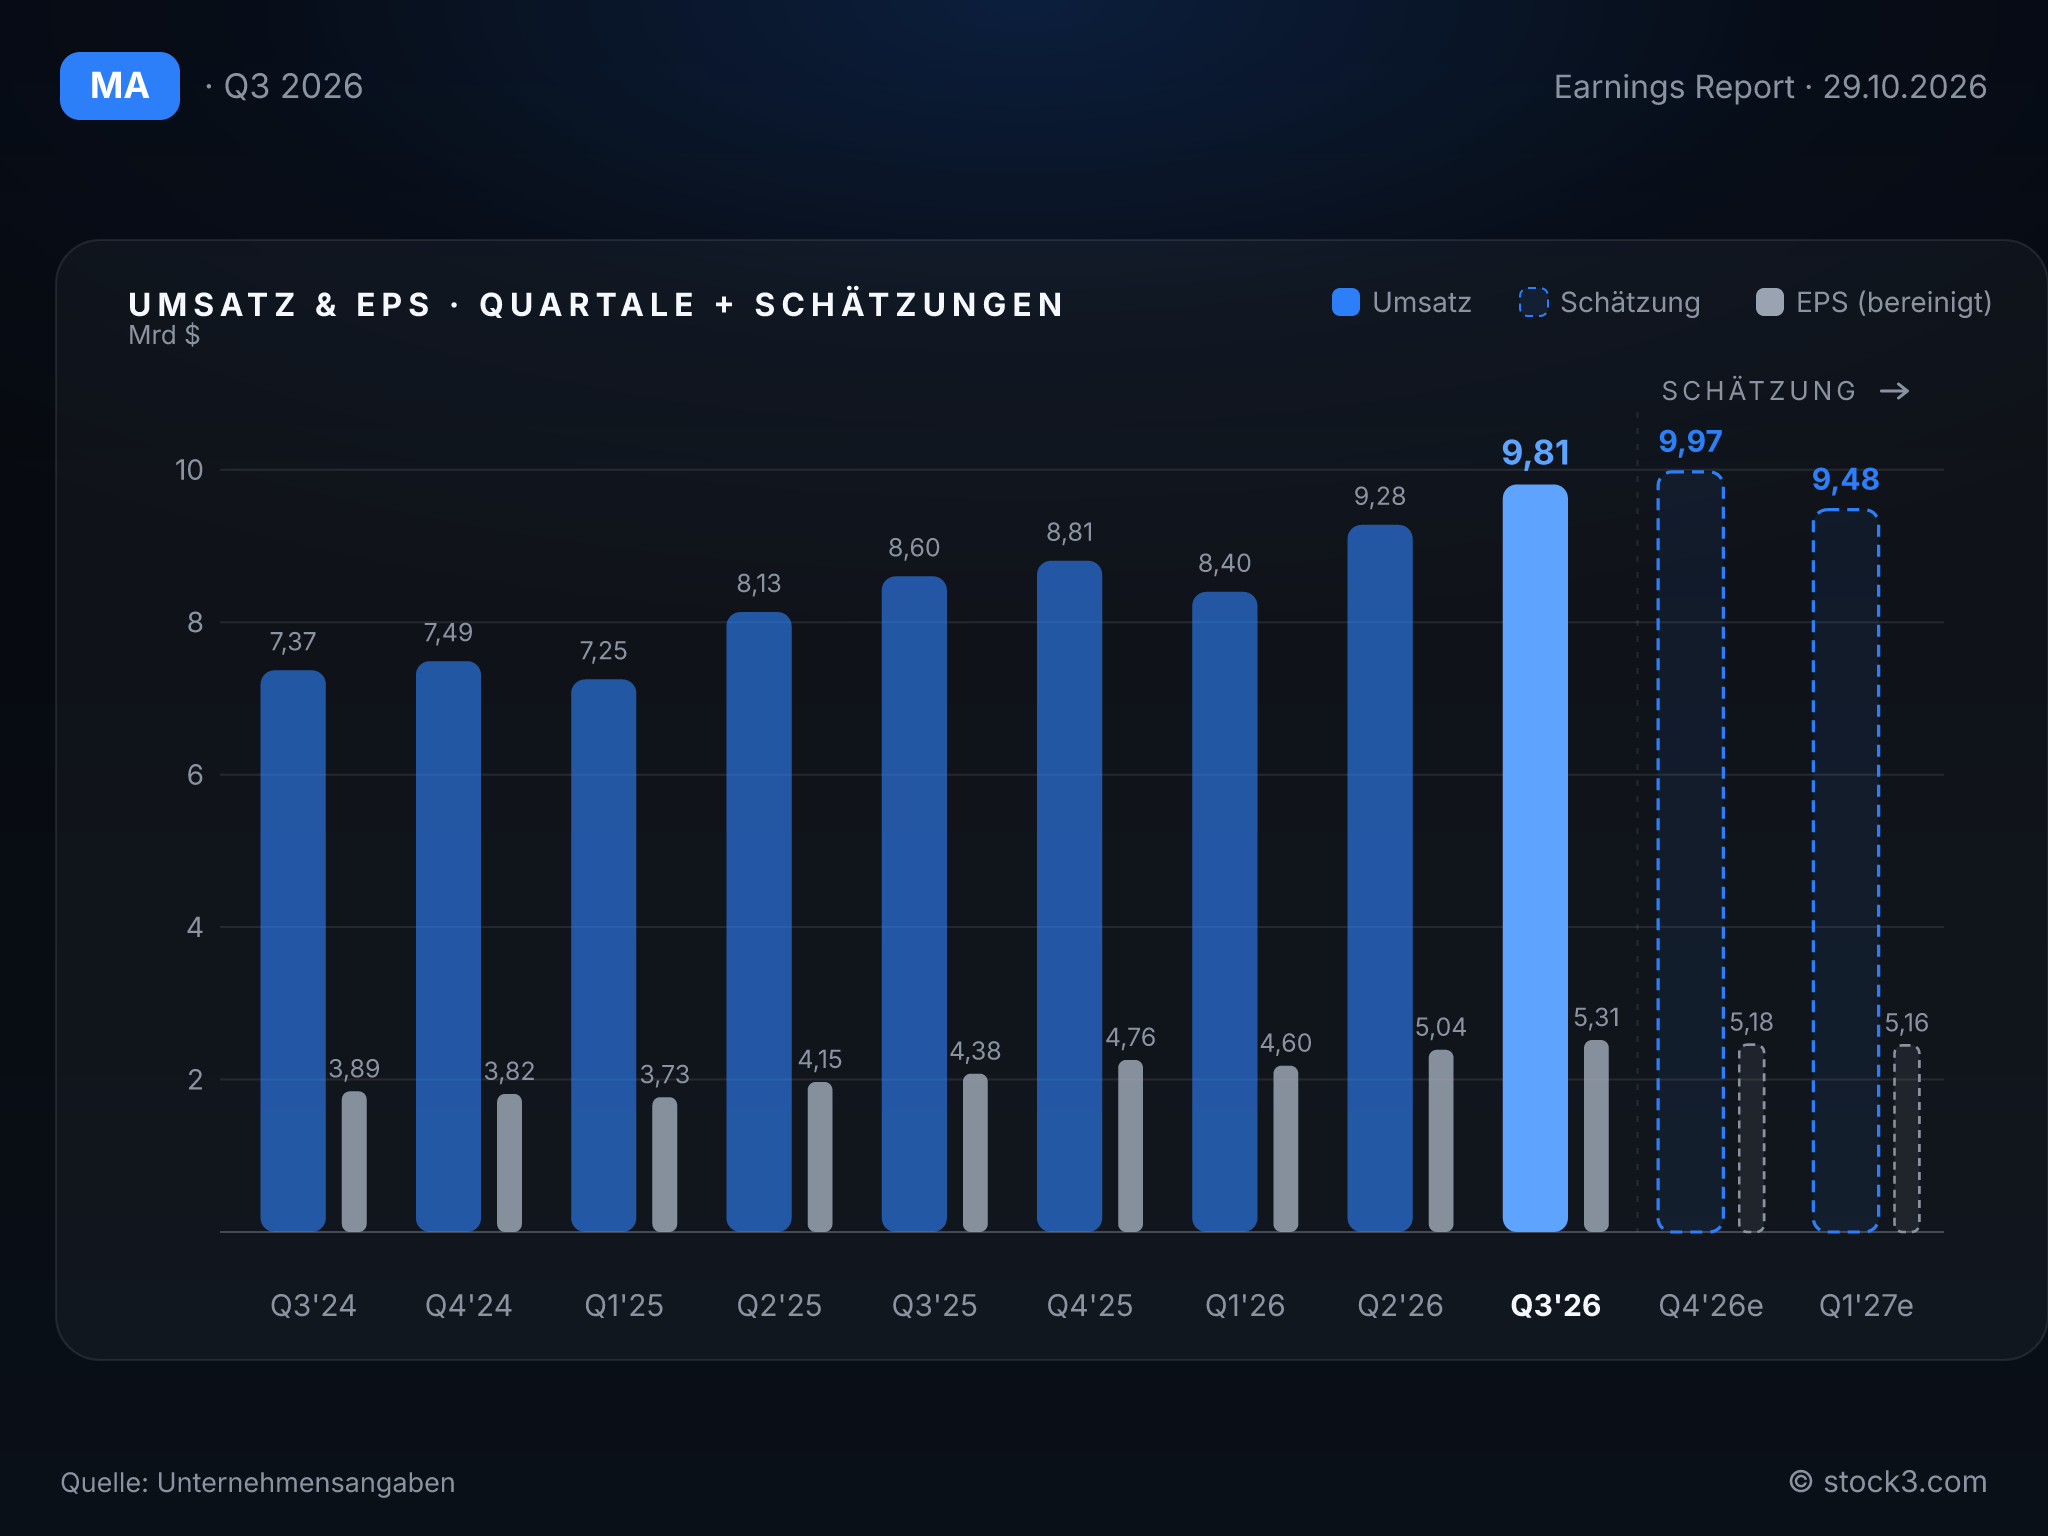
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Das Umsatzwachstum hat sich auf hohem Niveau eingependelt. Vor drei Quartalen wuchs der Umsatz noch um 17,6 %, danach um 15,8 % und 14,1 %. Mit 14 % hält Mastercard nun weitgehend das Tempo des Vorquartals. Die Verlangsamung ist damit vorerst gestoppt, eine erneute Beschleunigung zeichnet sich aber nicht ab. Analysten erwarten im Schnitt für 2026 einen Umsatz von 37,29 Mrd. USD und ein bereinigtes EPS von 19,96 USD, für 2027 dann 41,98 Mrd. USD und 23,11 USD.
Vorstandschef Michael Miebach gibt sich ausgesprochen selbstbewusst und setzt auf neue Felder wie Agentic Commerce, also Einkäufe durch KI-Agenten, und die neue Global Money Platform über BVNK. Seine Botschaft: "Wir warten nicht auf die Zukunft des Handels. Wir bauen sie." Der starke Zuwachs bei den Diensten zeigt, dass die Erweiterung des Geschäfts bereits Ergebnisse liefert.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 32,79 Mrd. USD | 37,29 Mrd. USD | 41,98 Mrd. USD |
| EPS | 17,02 USD | 19,96 USD | 23,11 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Mastercard überzeugt mit 14 % Umsatzwachstum und einer operativen Marge von fast 60 %. Die Erwartungen bei Umsatz und Gewinn übertrifft der Konzern vor allem dank der um 19 % gewachsenen Mehrwertdienste. Weniger überzeugend ist die Zusammensetzung des EPS-Anstiegs von 21 %: Einen Teil erklären die gesunkene Steuerquote und die teils schuldenfinanzierten Rückkäufe. Hinzu kommt das stockende Debitgeschäft in den USA. Auf Basis der Analystenschätzungen kommt die Aktie auf ein KGV von 30,6 für 2026 und 26,4 für 2027, bei einem erwarteten Gewinnwachstum von 16 %. Das Dienstegeschäft verringert die Abhängigkeit vom reinen Kartenvolumen Quartal für Quartal und hält die Gesamttendenz damit positiv.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

