MARRIOTT: Wie viel vom Gewinnsprung kommt aus eigener Kraft?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Marriott International übertrifft dank höherer Zimmerpreise und besser ausgelasteter Hotels in den USA die Erwartungen und hebt die Jahresprognose an. Der Gewinnsprung je Aktie hat allerdings nicht nur operative Gründe.
| ✦ Auf einen Blick |
|---|
|
• Das bereinigte verwässerte EPS steigt von 2,47 auf 3,02 USD und liegt über der durchschnittlichen Analystenschätzung von 2,84 USD. • Der Umsatz wächst um 8 % auf 7,01 Mrd. USD bei einer Analystenschätzung von 6,93 Mrd. USD. • Der Erlös je verfügbarem Zimmer (RevPAR) steigt weltweit um 6,5 % und in den USA und Kanada um 7,4 %. • Marriott hebt die Jahresprognose für das RevPAR-Wachstum von 3,0 % bis 3,5 % auf 4,5 % bis 5,0 % und für das bereinigte EPS auf 12,07 bis 12,14 USD an. • Die Gebühren aus Franchise- und Managementverträgen steigen um 14 % auf 1,52 Mrd. USD. |
Marriott steigert den Umsatz im dritten Quartal um 8 % gegenüber dem Vorjahr auf 7,01 Mrd. USD und übertrifft damit die durchschnittliche Analystenschätzung von 6,93 Mrd. USD leicht. Allerdings blähen durchlaufende Posten den Umsatz auf: Rund 5,08 Mrd. USD entfallen auf Kostenerstattungen der Hotelbesitzer, die Marriott ohne Aufschlag weiterreicht. Aussagekräftiger sind die Gebühren aus Franchise- und Managementverträgen, die um 14 % auf 1,52 Mrd. USD steigen.
Das bereinigte verwässerte EPS klettert von 2,47 auf 3,02 USD und liegt damit gut 6 % über der durchschnittlichen Analystenschätzung von 2,84 USD. Nach GAAP verdient Marriott 3,04 USD je Aktie nach 2,67 USD im Vorjahresquartal; der Nettogewinn wächst um 9 % auf 794 Mio. USD. Maßgeblich bleibt die bereinigte Größe, weil sie die durchlaufenden Erstattungen und Wertminderungen ausklammert. Die Aktie notiert vorbörslich in einer ersten Indikation rund 1,7 % höher.
Ein guter Teil des bereinigten EPS-Plus von 22 % geht allerdings auf die Kapitalrückführung zurück. Der bereinigte Nettogewinn steigt um 17 % auf 790 Mio. USD; den Rest besorgt eine um rund 4 % kleinere Aktienzahl. Allein im dritten Quartal kauft Marriott eigene Aktien für 1,3 Mrd. USD zurück, auch finanziert über höhere Schulden, die seit Jahresende von 16,2 auf 16,8 Mrd. USD wachsen. Eine erwartete Versicherungserstattung steuert zudem 0,03 USD je Aktie bei. Am klaren Abstand zum Konsens ändert beides nichts, denn das operative Geschäft wächst auch ohne diese Hilfen zweistellig.
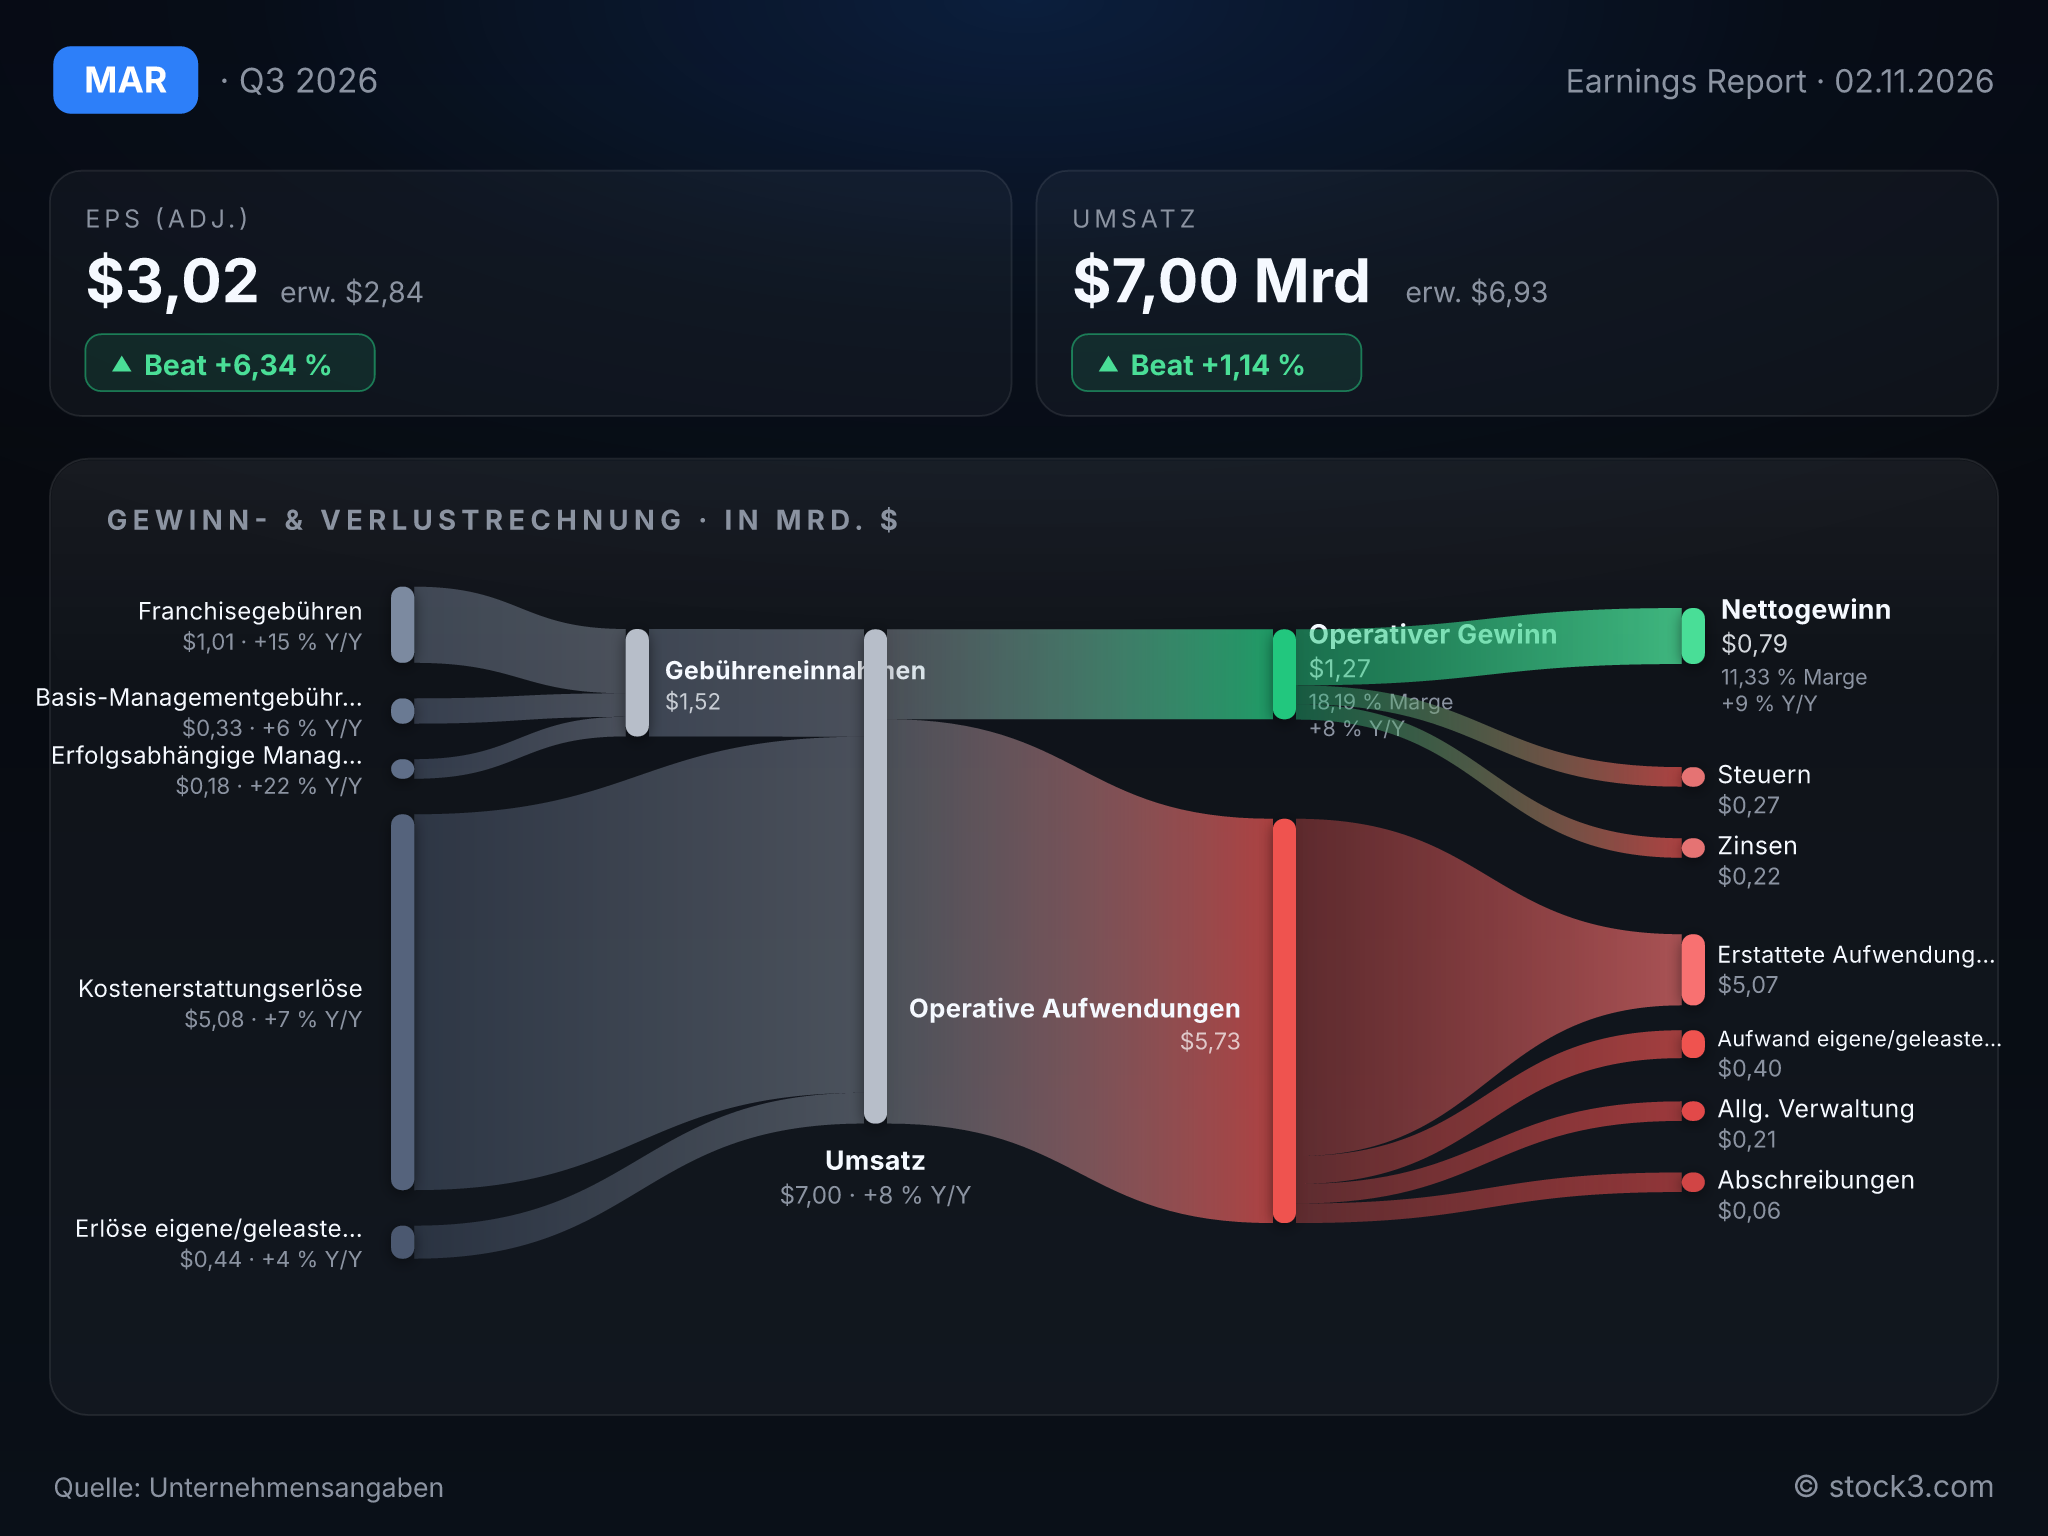
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von MARRIOTT INTERNATIONAL INC /MD/. (Quelle: Unternehmensangaben)
Die USA und die Kreditkarte treiben die Gebühren
Franchise- und Basismanagementgebühren wachsen um 13 % auf 1,34 Mrd. USD. Dazu tragen höhere Einnahmen aus den Co-Branding-Kreditkarten, ein höherer Erlös je verfügbarem Zimmer (RevPAR) und mehr Zimmer im System bei. Der RevPAR steigt weltweit um 6,5 %, in den USA und Kanada um 7,4 %, jeweils gestützt auf höhere Zimmerpreise und eine bessere Auslastung. Vorstandschef Anthony Capuano verweist auf ein breites Fundament über Kundengruppen und Hotelkategorien hinweg. An der Spitze liegen in den USA die Luxushäuser mit einem Plus von 11,9 %.
International fällt das Wachstum mit 4,4 % geringer aus. Asien-Pazifik ohne China legt um 9,3 % zu, während der Nahe Osten und Afrika wegen des Konflikts in der Region 5,3 % verlieren. Dort haben sich die Trends gegenüber dem zweiten Quartal allerdings deutlich verbessert. Schwach bleibt das Geschäft mit eigenen und gepachteten Hotels, das unter Renovierungen und einem Hotelverkauf leidet. Für die Investmentstory zählt, dass der Schub aus Gebühren kommt und nicht aus eigenen Immobilien. Die Rekord-Pipeline von mehr als 634.000 Zimmern sichert diesen Motor weit über das laufende Quartal hinaus ab.
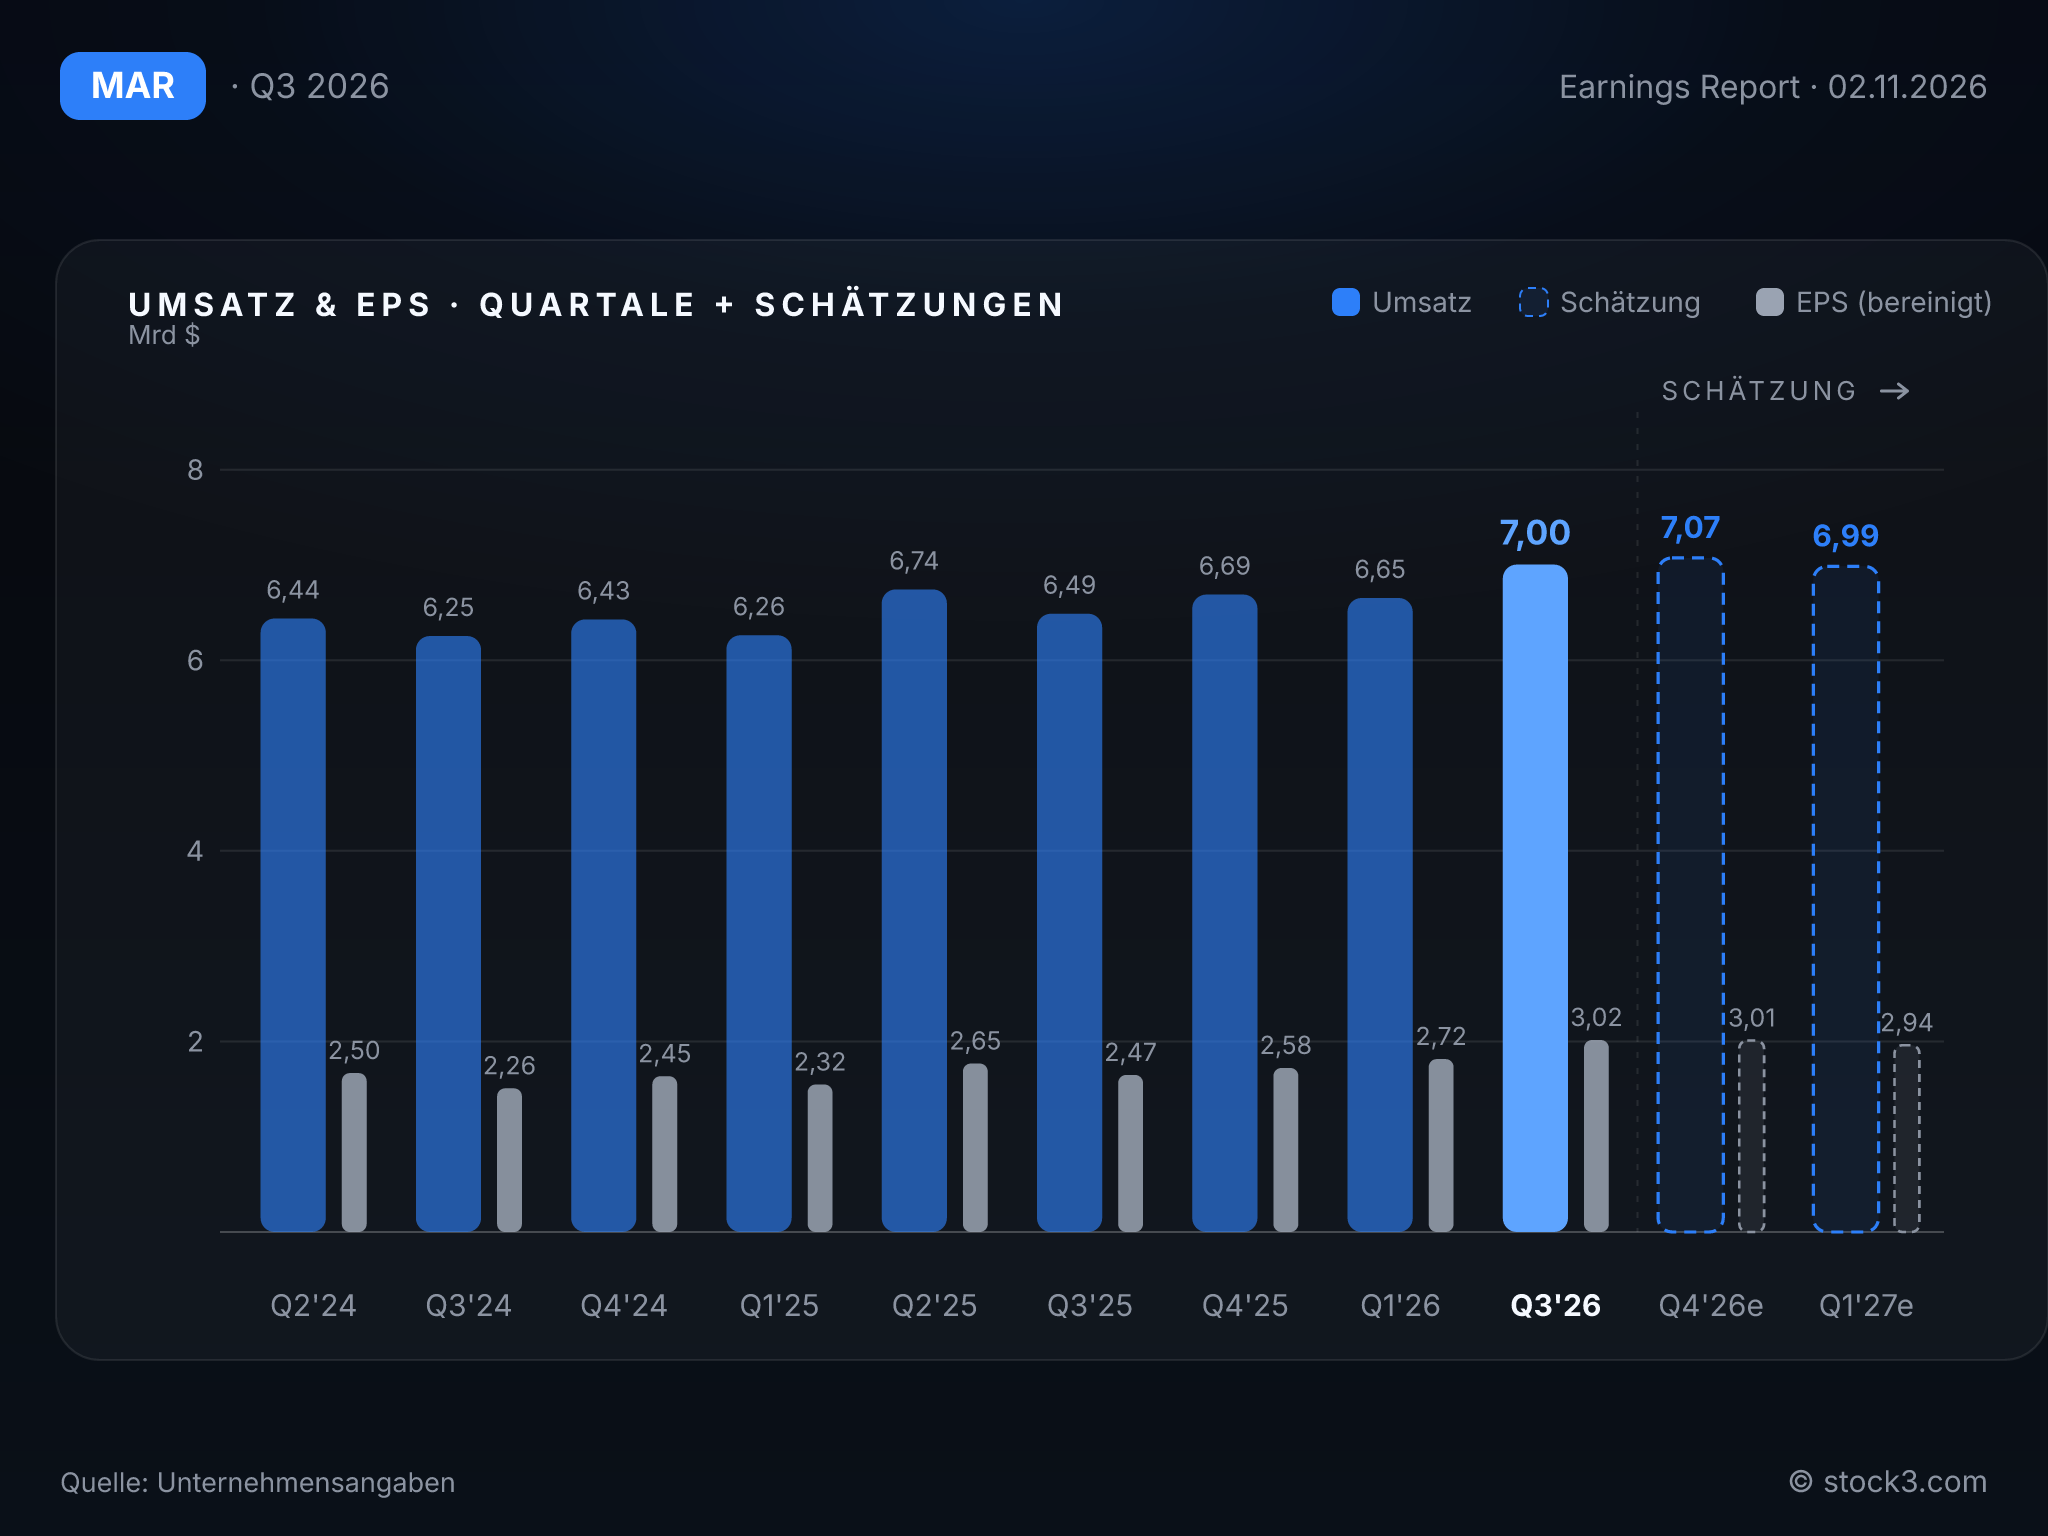
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Anhebung geht über ein bloßes Nachziehen der Quartalszahlen hinaus. Marriott erhöht die Prognose für das weltweite RevPAR-Wachstum 2026 von 3,0 % bis 3,5 % auf 4,5 % bis 5,0 %. Das bereinigte EPS soll nun 12,07 bis 12,14 USD erreichen, nach zuvor 11,64 bis 11,81 USD. Die neue Spanne liegt vollständig über dem Analystenkonsens von 11,75 USD. Zudem sollen in diesem Jahr mindestens 4,8 Mrd. USD an die Aktionäre zurückfließen.
Für das vierte Quartal rechnet der Konzern mit einem RevPAR-Plus von 4,5 % bis 5,0 %. Gegenüber den 6,5 % des Sommerquartals ist das eine spürbare Verlangsamung. Auf das Gewinnwachstum soll sie allerdings kaum durchschlagen: Beim bereinigten EBITDA erwartet Marriott ein Plus von 12 % bis 14 % und damit das Tempo des dritten Quartals. Beim Zimmerwachstum peilt der Konzern das untere Ende der Spanne von 4,5 % bis 5 % an. Die Prognose setzt ein unverändertes gesamtwirtschaftliches Umfeld voraus. Das Management klingt zuversichtlich, aber nicht überschwänglich. Da ein langsameres Schlussquartal bereits eingeplant ist, wirkt die Prognose eher vorsichtig gesetzt als ausgereizt.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 26,19 Mrd. USD | 27,79 Mrd. USD | 29,43 Mrd. USD |
| EPS | 10,02 USD | 11,75 USD | 13,10 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: 14 % mehr Gebühren und eine um anderthalb Prozentpunkte angehobene RevPAR-Prognose sprechen für ein operativ starkes Quartal, in dem Umsatz und Gewinn je Aktie die Erwartungen übertreffen. Die teils schuldenfinanzierten Rückkäufe verstärken allerdings den Gewinnzuwachs; zudem soll sich das Wachstum des Zimmerumsatzes im Schlussquartal abkühlen. Die Aktie wird mit einem KGV von 34,0 auf Basis der Analystenschätzungen für 2026 gehandelt, bei einem erwarteten Gewinnwachstum von 12 % im Jahr 2027. In der Bilanz überwiegt die operative Stärke: Der US-Sommer erlaubt höhere Jahresziele, obwohl für den Jahresausklang bereits weniger Tempo eingeplant ist.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

