KKR: Rekordverkäufe – doch beim Neugeld hakt es
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
KKR & Co. zahlt seinen Kunden aus Beteiligungsverkäufen so viel Geld zurück wie nie zuvor, während deutlich weniger neues Kapital hereinkommt. Der Gewinn je Aktie erreicht einen Rekord, doch hinter dem Plus im Gebührengeschäft steckt zum Teil eine geänderte Verbuchung.
| ✦ Auf einen Blick |
|---|
|
• Das bereinigte Nettoergebnis je Aktie steigt von 1,41 auf 1,78 USD und liegt über der durchschnittlichen Analystenschätzung von 1,58 USD. • Das verwaltete Vermögen wächst um 11 % auf 804 Mrd. USD, die neuen Kundengelder sinken jedoch auf 25 Mrd. USD nach 42,6 Mrd. USD im Vorjahresquartal. • Die gebührenbasierten Ergebnisse (FRE) steigen um 27 % auf 1,3 Mrd. USD, wobei rund 220 Mio. USD an K-Series-Performance-Gebühren neu dort verbucht werden. • Das operative Versicherungsergebnis von Global Atlantic sinkt von 305 auf 230 Mio. USD. • Der Verkauf von USI soll im vierten Quartal rund 2,0 Mrd. USD bereinigtes Nettoergebnis bringen, mehr als 2,00 USD je Aktie. |
Das verwaltete Vermögen (AUM) steigt gegenüber dem Vorjahr um 11 % auf 804 Mrd. USD. Neue Kundengelder sammelt KKR im dritten Quartal allerdings nur 25 Mrd. USD ein, nach 42,6 Mrd. USD im Vorjahresquartal. Die Konzern-Erträge nach GAAP fallen von 5,53 auf 4,56 Mrd. USD. Das liegt vor allem an der Versicherungstochter Global Atlantic: Dort sinken die Nettoprämien deutlich, zudem stehen Verluste aus Kapitalanlagen in den Büchern. Aussagekräftiger für das Kerngeschäft sind die Erträge des Asset-Management-Segments, die von 2,40 auf 2,61 Mrd. USD steigen.
Beim Gewinn übertrifft KKR die Erwartungen klar. Das bereinigte Nettoergebnis (Adjusted Net Income) steigt um 29 % auf 1,6 Mrd. USD. Je bereinigter Aktie legt es von 1,41 auf 1,78 USD zu und liegt damit deutlich über der durchschnittlichen Analystenschätzung von 1,58 USD. Nach GAAP verbessert sich das verwässerte EPS von 0,90 auf 1,19 USD. Die Aktie notiert in einer ersten vorbörslichen Indikation rund 1,8 % höher. Die schwankenden GAAP-Erträge bilden das Geschäft nur unvollständig ab: Laut KKR stammen 84 % der Segmentergebnisse aus wiederkehrenden Quellen.
Das Gebührenplus fällt höher aus, als es ist
Die gebührenbasierten Ergebnisse (Fee Related Earnings, FRE) steigen um 27 % auf 1,3 Mrd. USD. Darin enthalten sind rund 220 Mio. USD an Performance-Gebühren aus den K-Series-Private-Equity-Vehikeln, die KKR seit dem zweiten Quartal in den FRE verbucht. Die vergleichbaren rund 150 Mio. USD des Vorjahresquartals wurden noch an anderer Stelle erfasst; der Vorjahreswert wurde nicht angepasst. Ein Teil des Wachstums entsteht damit allein durch die neue Zuordnung. Unabhängig davon steigen die Managementgebühren von 1,06 auf 1,20 Mrd. USD: Der wiederkehrende Kern wächst verlässlich. Das bereinigte Nettoergebnis bleibt von der Umstellung unberührt, klammert allerdings eine Wertberichtigung von 230 Mio. USD auf eine Beteiligung im Asset Management aus.
Global Atlantic schneidet schwächer ab. Das operative Versicherungsergebnis sinkt von 305 auf 230 Mio. USD; ohne die Effekte aus der jährlichen Überprüfung der versicherungsmathematischen Annahmen läge es bei 257 Mio. USD nach 264 Mio. USD. Die gestiegenen Kapitalerträge reichen nicht aus, um die höheren Versicherungskosten aufzuwiegen, zu denen laut KKR auch teurere Finanzierung beiträgt. Den Rückgang fangen die Dividenden aus den strategischen Beteiligungen auf, die sich mehr als verdreifachen.
Die Rückflüsse an die Kunden erreichen einen Rekord
Das Management rückt die Verkäufe in den Vordergrund. KKR will 2026 mehr als 40 Mrd. USD an seine Kunden zurückzahlen, über 50 % mehr als beim bisherigen Jahresrekord. Entsprechend steigen die Erlöse aus Beteiligungsverkäufen in den ersten neun Monaten um 47 % auf 3,4 Mrd. USD. Das Gebührenvolumen der kommenden Jahre hängt dagegen vor allem an neuem Kapital. Genau dort hat sich das Tempo im Vorjahresvergleich deutlich verringert. Seit Ende Juni hat KKR zudem für 567 Mio. USD eigene Aktien gekauft und den Rahmen für Rückkäufe um weitere 500 Mio. USD erhöht.
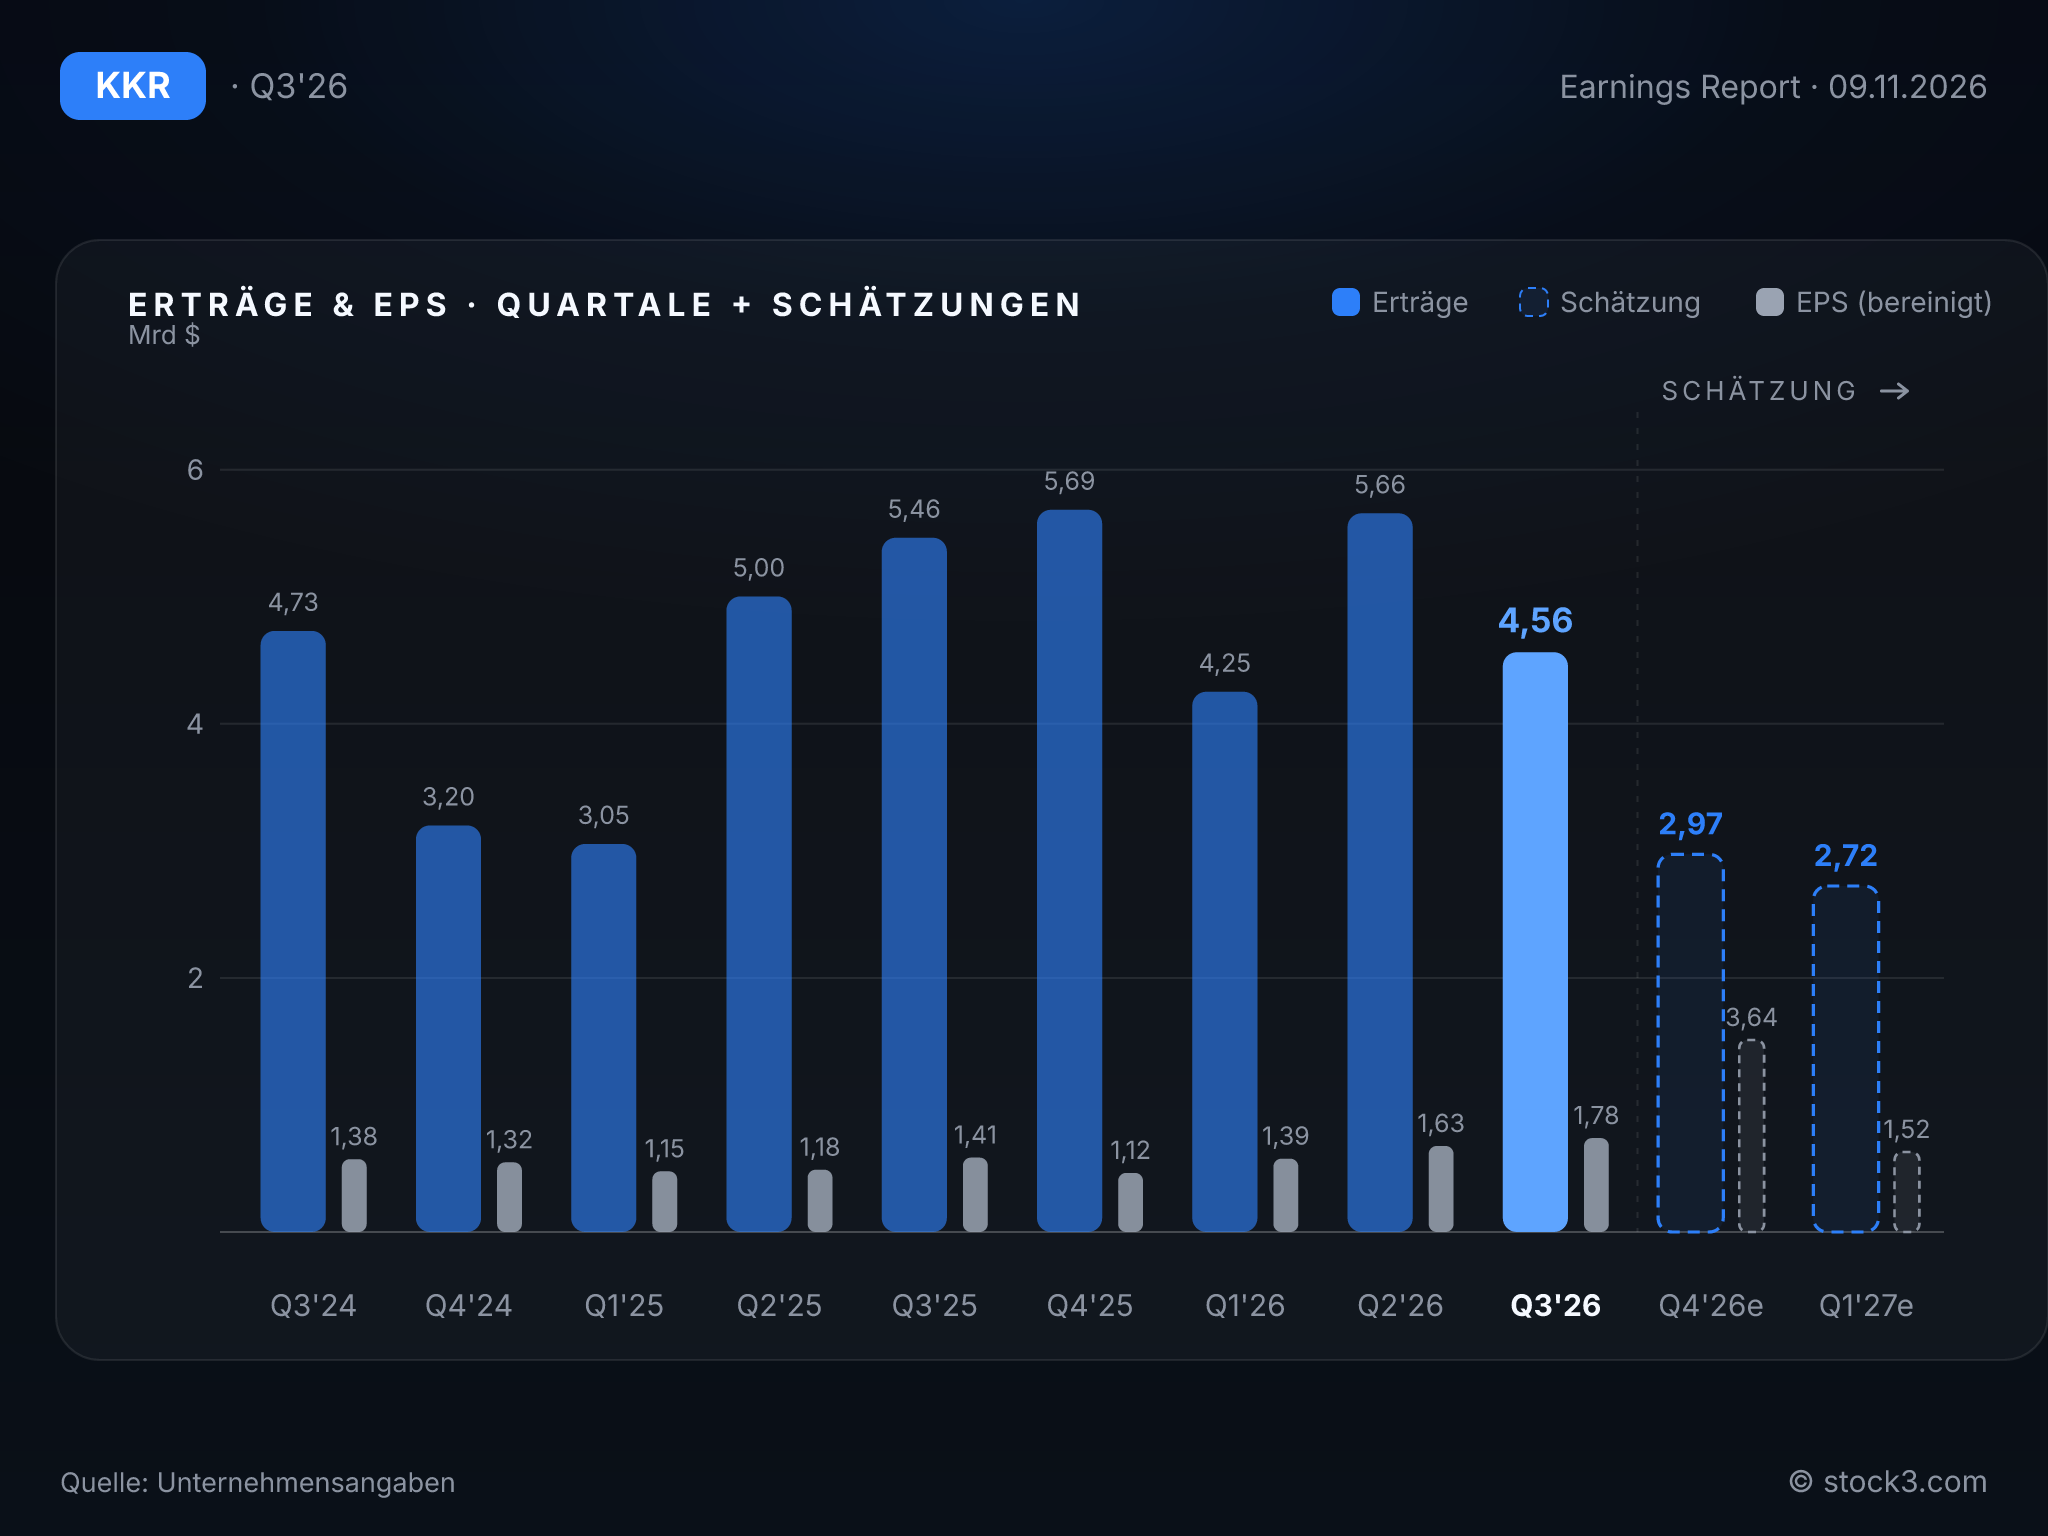
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Ein Sondereffekt wird das vierte Quartal verzerren: Wird der Verkauf des Versicherungsmaklers USI wie geplant abgeschlossen, soll er rund 2,0 Mrd. USD zum bereinigten Nettoergebnis beitragen, mehr als 2,00 USD je Aktie. Über das Jahresende hinaus stützen zwei Größen das Geschäft: 75 Mrd. USD an zugesagtem Kapital werfen noch keine Gebühren ab; die nicht realisierten Erfolgsbeteiligungen summieren sich brutto auf 9,7 Mrd. USD.
Bei den Konzern-Erträgen hat sich die Wachstumsrate dagegen über mehrere Quartale verlangsamt. Inzwischen liegen die Erträge unter dem Vorjahresniveau, was überwiegend auf das schwankungsanfällige Versicherungsgeschäft zurückgeht. Schwerer wiegt für die Anlagethese der Rückgang beim Neugeld, weil er an der Basis für künftige Gebühren nagt.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Erträge | 7,91 Mrd. USD | 11,93 Mrd. USD | 12,37 Mrd. USD |
| EPS | 4,86 USD | 8,23 USD | 7,12 USD |
*e = erwartet (Analystenkonsens); Erträge = Konzern-Gesamterträge
Fazit: KKR erreicht mit einem bereinigten Nettoergebnis von 1,78 USD je Aktie einen Rekord und übertrifft die Schätzung von 1,58 USD deutlich, getragen von steigenden Managementgebühren und Rekordverkäufen. Dem stehen ein spürbar geringerer Zufluss neuer Kundengelder, ein schwächeres Versicherungsgeschäft und ein FRE-Wachstum gegenüber, das die geänderte Verbuchung höher erscheinen lässt. Auf Basis der Analystenschätzungen liegt das KGV bei 11,5 für 2026 und 13,3 für 2027. Der erwartete Gewinnrückgang von 14 % passt dazu, dass der USI-Erlös ein Einmaleffekt des laufenden Jahres ist. Ein weiteres Zurückfallen der Kapitalzuflüsse hinter die Verkäufe würde die leicht positive Einschätzung der Aktie infrage stellen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

