KEYSIGHT: 41 Prozent Umsatzplus, Ausblick klar über den Erwartungen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Das Geschäft mit kommerzieller Kommunikation beschert Keysight Technologies ein Rekordquartal: Umsatz und bereinigter Gewinn liegen ebenso klar über den Erwartungen wie die Prognose für das Auftaktquartal. Der Ausblick signalisiert allerdings auch, dass das Wachstumstempo von zuletzt 41 % spürbar nachlässt.
| ✦ Auf einen Blick |
|---|
|
• Keysight steigert den Umsatz im vierten Quartal um 41 % auf 1,99 Mrd. USD und übertrifft die durchschnittliche Analystenschätzung von 1,95 Mrd. USD. • Das bereinigte EPS steigt von 1,91 auf 3,61 USD und liegt über dem Konsens von 3,37 USD. • Der Auftragseingang erreicht 2,34 Mrd. USD nach 1,53 Mrd. USD im Vorjahresquartal. • Die Communications Solutions Group wächst um 51 % auf 1,50 Mrd. USD, das Geschäft mit kommerzieller Kommunikation um 73 %. • Für das erste Quartal 2027 erwartet Keysight 2,04 bis 2,06 Mrd. USD Umsatz und ein bereinigtes EPS von 3,63 bis 3,69 USD, beides über dem Konsens. |
Keysight, ein Anbieter von Mess-, Test- und Simulationslösungen für Elektronikentwickler, steigert den Umsatz im Ende Oktober abgeschlossenen vierten Geschäftsquartal gegenüber dem Vorjahr um 41 % auf 1,99 Mrd. USD. Damit übertrifft der Konzern sowohl die durchschnittliche Analystenschätzung von 1,95 Mrd. USD als auch die Obergrenze der eigenen Prognose von ebenfalls 1,95 Mrd. USD. Noch kräftiger wächst der Auftragseingang auf 2,34 Mrd. USD nach 1,53 Mrd. USD im Vorjahresquartal. Keysight holt damit deutlich mehr Neugeschäft herein, als es im selben Zeitraum ausliefert.
Beim Ergebnis schlägt das Wachstum überproportional durch. Das operative Ergebnis nach GAAP steigt von 217 Mio. auf 586 Mio. USD, während die operative Marge von 15,3 % auf 29,4 % klettert. Das für den Konsensvergleich maßgebliche bereinigte EPS (Non-GAAP) verbessert sich von 1,91 auf 3,61 USD und übertrifft sowohl die durchschnittliche Analystenschätzung von 3,37 USD als auch die eigene Prognosespanne von 3,34 bis 3,40 USD. Nach GAAP verdient Keysight 2,82 USD je Aktie nach 1,35 USD. Die Aktie notiert nachbörslich in einer ersten Reaktion rund 4,4 % höher.
Der Gewinnsprung ist sauber erarbeitet. Im Vorjahresquartal hatten Bewertungsgewinne auf Finanzbeteiligungen von 75 Mio. USD das GAAP-Ergebnis noch gestützt, diesmal belasten Verluste von 12 Mio. USD. Der Fortschritt stammt damit aus dem operativen Geschäft, in dem die Kosten erheblich langsamer wachsen als der Umsatz. Auch der Free Cashflow hält Schritt und steigt von 188 Mio. auf 465 Mio. USD.
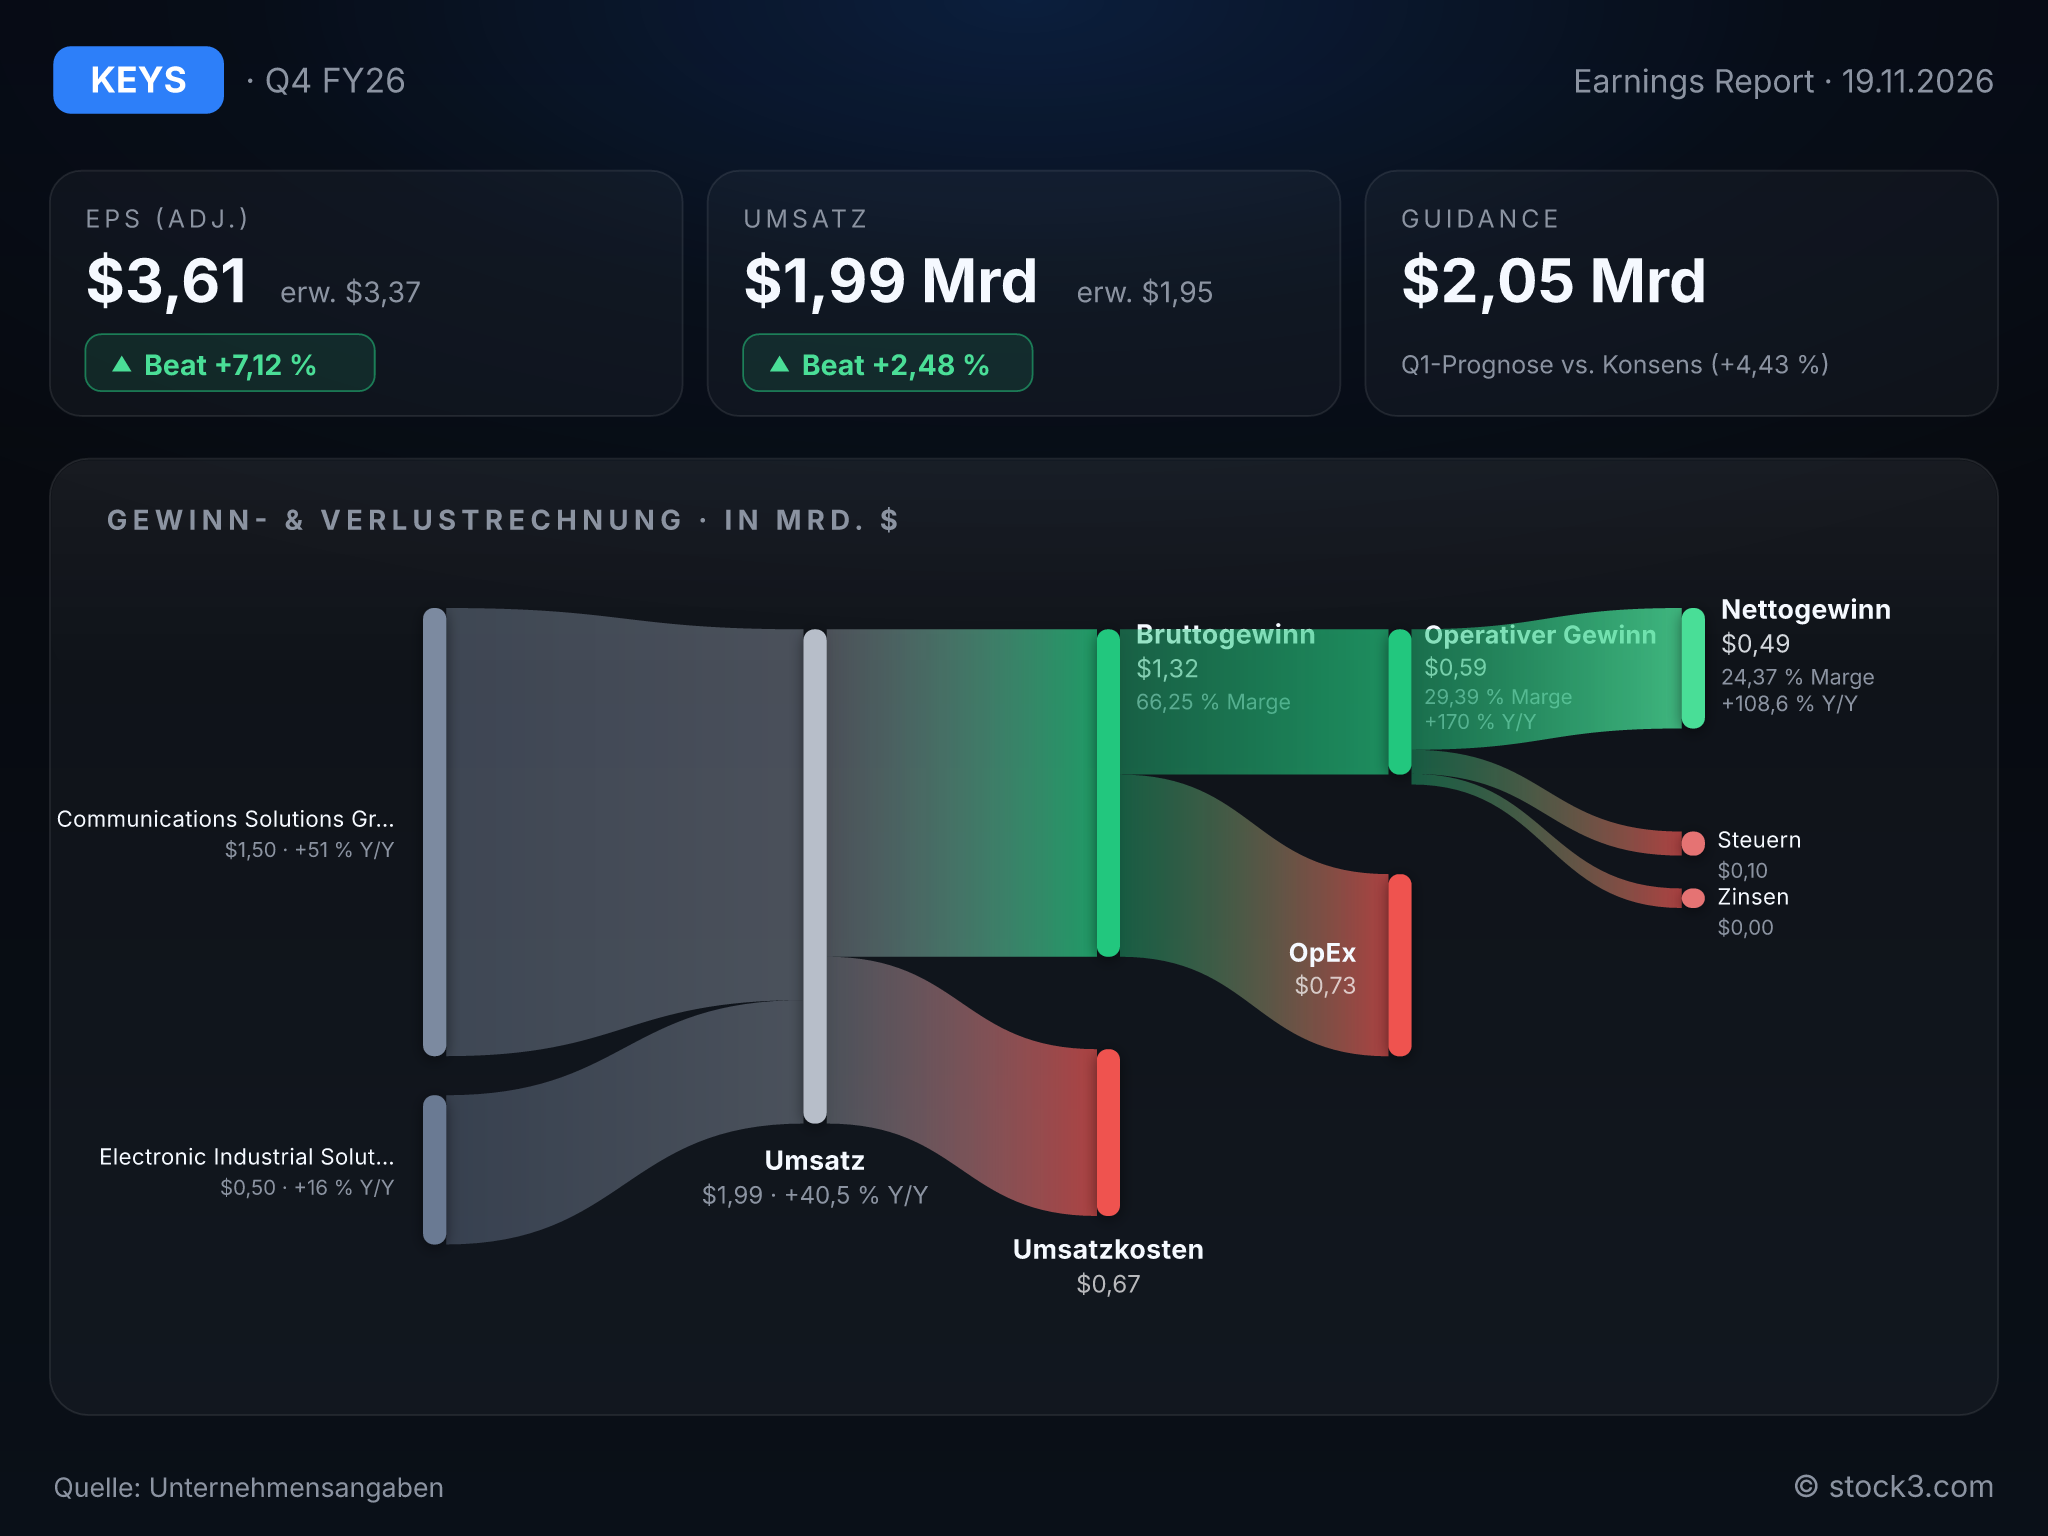
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Keysight Technologies. (Quelle: Unternehmensangaben)
Kommerzielle Kommunikation zieht den ganzen Konzern mit
Treiber ist die Communications Solutions Group, deren Umsatz um 51 % auf 1,50 Mrd. USD wächst. Das Geschäft mit kommerzieller Kommunikation legt dabei um 73 % zu, während Luft- und Raumfahrt, Verteidigung und Behörden nur auf 7 % kommen. Die operative Marge des Segments steigt von 27 % auf 37 %. Die kleinere Electronic Industrial Solutions Group wächst um 16 % auf 498 Mio. USD, getragen von Zuwächsen bei Halbleitern sowie im Automobil- und Energiebereich.
Das Wachstum hängt damit zu einem großen Teil an einem einzigen Endmarkt. Solange das Geschäft dort so gut läuft, ist das ein Vorteil, denn dort entsteht auch die höchste Marge. Lässt die Nachfrage dort nach, trifft das den Konzern allerdings überproportional. Dass auch das Industriegeschäft zweistellig wächst, verbreitert immerhin die Basis.
Im Gesamtjahr steigt der Umsatz um 33 % auf 7,16 Mrd. USD, das bereinigte EPS von 7,16 auf 11,72 USD. Aus einem Free Cashflow von 1,75 Mrd. USD finanziert Keysight Aktienrückkäufe von 669 Mio. USD und erhöht die Barmittel dennoch auf 2,92 Mrd. USD.
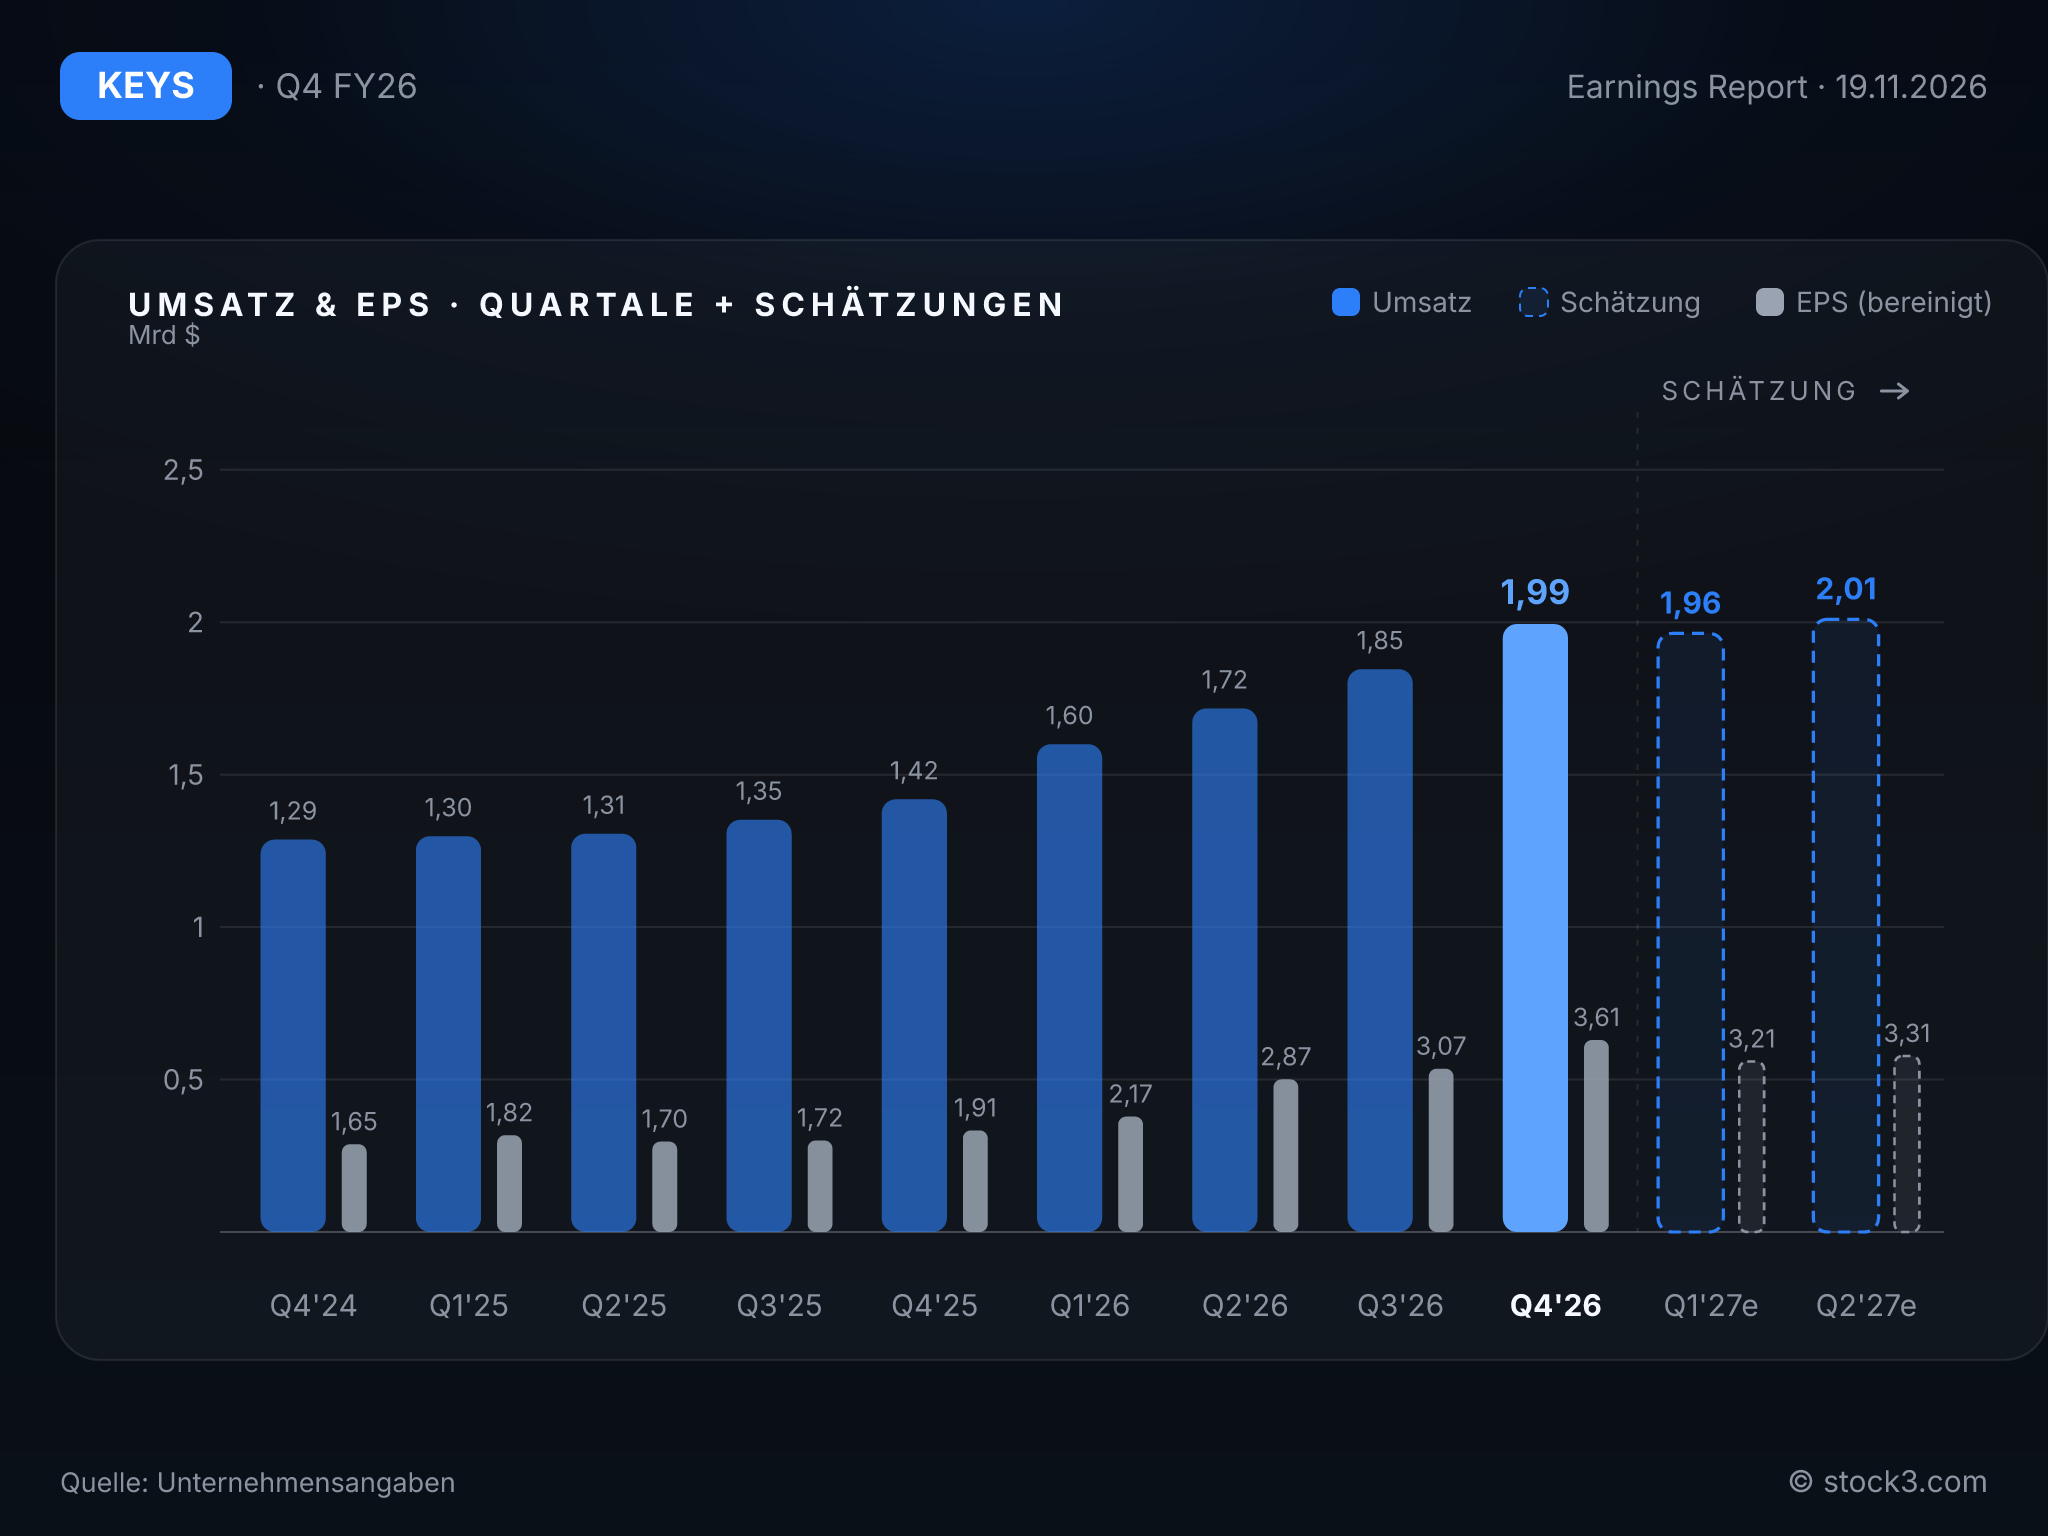
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose für das erste Quartal 2027 liegt klar über den Erwartungen, signalisiert aber ein langsameres Wachstum. Keysight stellt einen Umsatz von 2,04 bis 2,06 Mrd. USD und ein bereinigtes EPS von 3,63 bis 3,69 USD in Aussicht, während die durchschnittlichen Analystenschätzungen für dieses Quartal bei 1,96 Mrd. USD und 3,21 USD liegen. Die Mitte der Umsatzspanne entspricht einem impliziten Wachstum von 28,1 % nach 41 % im vierten Quartal. Das Tempo lässt damit spürbar nach, bleibt aber höher, als Analysten bislang erwartet hatten.
Wie viel Puffer in solchen Spannen steckt, zeigt das vierte Quartal: Keysight übertrifft die eigene Prognose bei Umsatz und Gewinn. Dass der Auftragseingang den Umsatz übersteigt, stützt die neue Spanne zusätzlich. CEO Satish Dhanasekaran zeigt sich entsprechend zuversichtlich: Dank der Investitionen ins Portfolio sieht er den Konzern in der Lage, 2027 zu wachsen und besser abzuschneiden als seine Märkte. Die durchschnittliche Analystenschätzung für das Gesamtjahr 2027 von 8,15 Mrd. USD unterstellt nur rund 14 % Wachstum. Ein Start im Rahmen der Prognose spricht daher eher für steigende Schätzungen.
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 7,16 Mrd. USD | 8,15 Mrd. USD | 8,83 Mrd. USD |
| EPS | 11,72 USD | 13,77 USD | 15,39 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt wie berichtet
Fazit: Keysight schließt das Geschäftsjahr überzeugend ab: Der Umsatz wächst um 41 %, die Ergebnisse übertreffen die eigene Prognose und der Ausblick liegt oberhalb des Konsens. Das nachlassende Tempo im Auftaktquartal und die Abhängigkeit von der kommerziellen Kommunikation bleiben die beiden Punkte, an denen sich die kommenden Quartale messen lassen müssen. Die Gewinnprognose deutlich über den Schätzungen und der Auftragseingang klar oberhalb des Umsatzes rechtfertigen dennoch das positive Urteil. Für die Aktie spricht vor allem, dass Keysight mehr Aufträge hereinholt, als es abarbeiten kann. Diese Nachfragebasis trägt über das Quartal hinaus.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

