KEURIG DR PEPPER: Gewinn über Erwartungen – US-Kaffee braucht Hilfe
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Keurig Dr Pepper verdankt sein bereinigtes Gewinnplus von 22,2 % vor allem dem zugekauften Kaffeeröster JDE Peet's. Während die Softdrinks zweistellig wachsen, braucht das angestammte US-Kaffeegeschäft Hilfe von Zollrückerstattungen und drückt die Erwartungen an das Altgeschäft.
| ✦ Auf einen Blick |
|---|
|
• Der Nettoumsatz steigt um 70,6 % auf 7,34 Mrd. USD und liegt knapp über der durchschnittlichen Analystenschätzung von 7,33 Mrd. USD. • Das bereinigte verwässerte EPS steigt von 0,54 auf 0,66 USD und übertrifft den Konsens von 0,62 USD. • Ohne den Zukauf von JDE Peet's wächst der Umsatz um 8,6 %, das Segment U.S. Refreshment Beverages legt um 10,9 % zu. • Das bereinigte operative Ergebnis enthält 99 Mio. USD aus Rückerstattungen von Zöllen. • Die Jahresprognose von 25,9 bis 26,4 Mrd. USD Umsatz wird bestätigt, für das angestammte Geschäft erwartet der Konzern nur 3 bis 5 % EPS-Wachstum. |
Keurig Dr Pepper steigert den Nettoumsatz im dritten Quartal um 70,6 % gegenüber dem Vorjahr auf 7,34 Mrd. USD und liegt damit knapp über der durchschnittlichen Analystenschätzung von 7,33 Mrd. USD. Der Sprung geht fast vollständig auf JDE Peet's zurück, das seit dem 1. April zum Konzern gehört. Ohne den Zukauf wächst der Umsatz des angestammten Geschäfts um 8,6 %, getragen von höheren Absatzmengen, einem besseren Produktmix und leicht höheren Preisen.
Beim Gewinn klaffen die Ergebnisse nach GAAP und auf bereinigter Basis weit auseinander. Das bereinigte operative Ergebnis klettert um 52,5 % auf 1,67 Mrd. USD. Zugleich sinkt die Marge von 25,3 auf 22,7 %, weil JDE Peet's mit einer bereinigten Marge von 18,1 % arbeitet. Nach GAAP steigt das verwässerte EPS von 0,49 auf 0,59 USD. Für den Vergleich mit den Analystenschätzungen zählt das bereinigte verwässerte EPS: Es legt um 22,2 % von 0,54 auf 0,66 USD zu und übertrifft die durchschnittliche Schätzung von 0,62 USD um rund 7 %.
Sondereffekte stecken allerdings in beiden Rechnungen. Das GAAP-Ergebnis enthält einen Gewinn von 400 Mio. USD aus dem Verkauf einer Beteiligung im Rahmen der Transaktionen mit Chobani, dem hohe Übernahme- und Integrationskosten gegenüberstehen. Die bereinigten Zahlen klammern diese Effekte aus, enthalten aber 99 Mio. USD aus Zollrückerstattungen. Ohne diese wäre das operative Plus spürbar kleiner ausgefallen. Ein Teil des Gewinnwachstums stammt damit aus einer Quelle, die sich nicht beliebig wiederholen lässt. Zugleich zehrt die Finanzierung des Zukaufs einen Teil der operativen Stärke auf: Der Zinsaufwand steigt von 188 auf 474 Mio. USD.
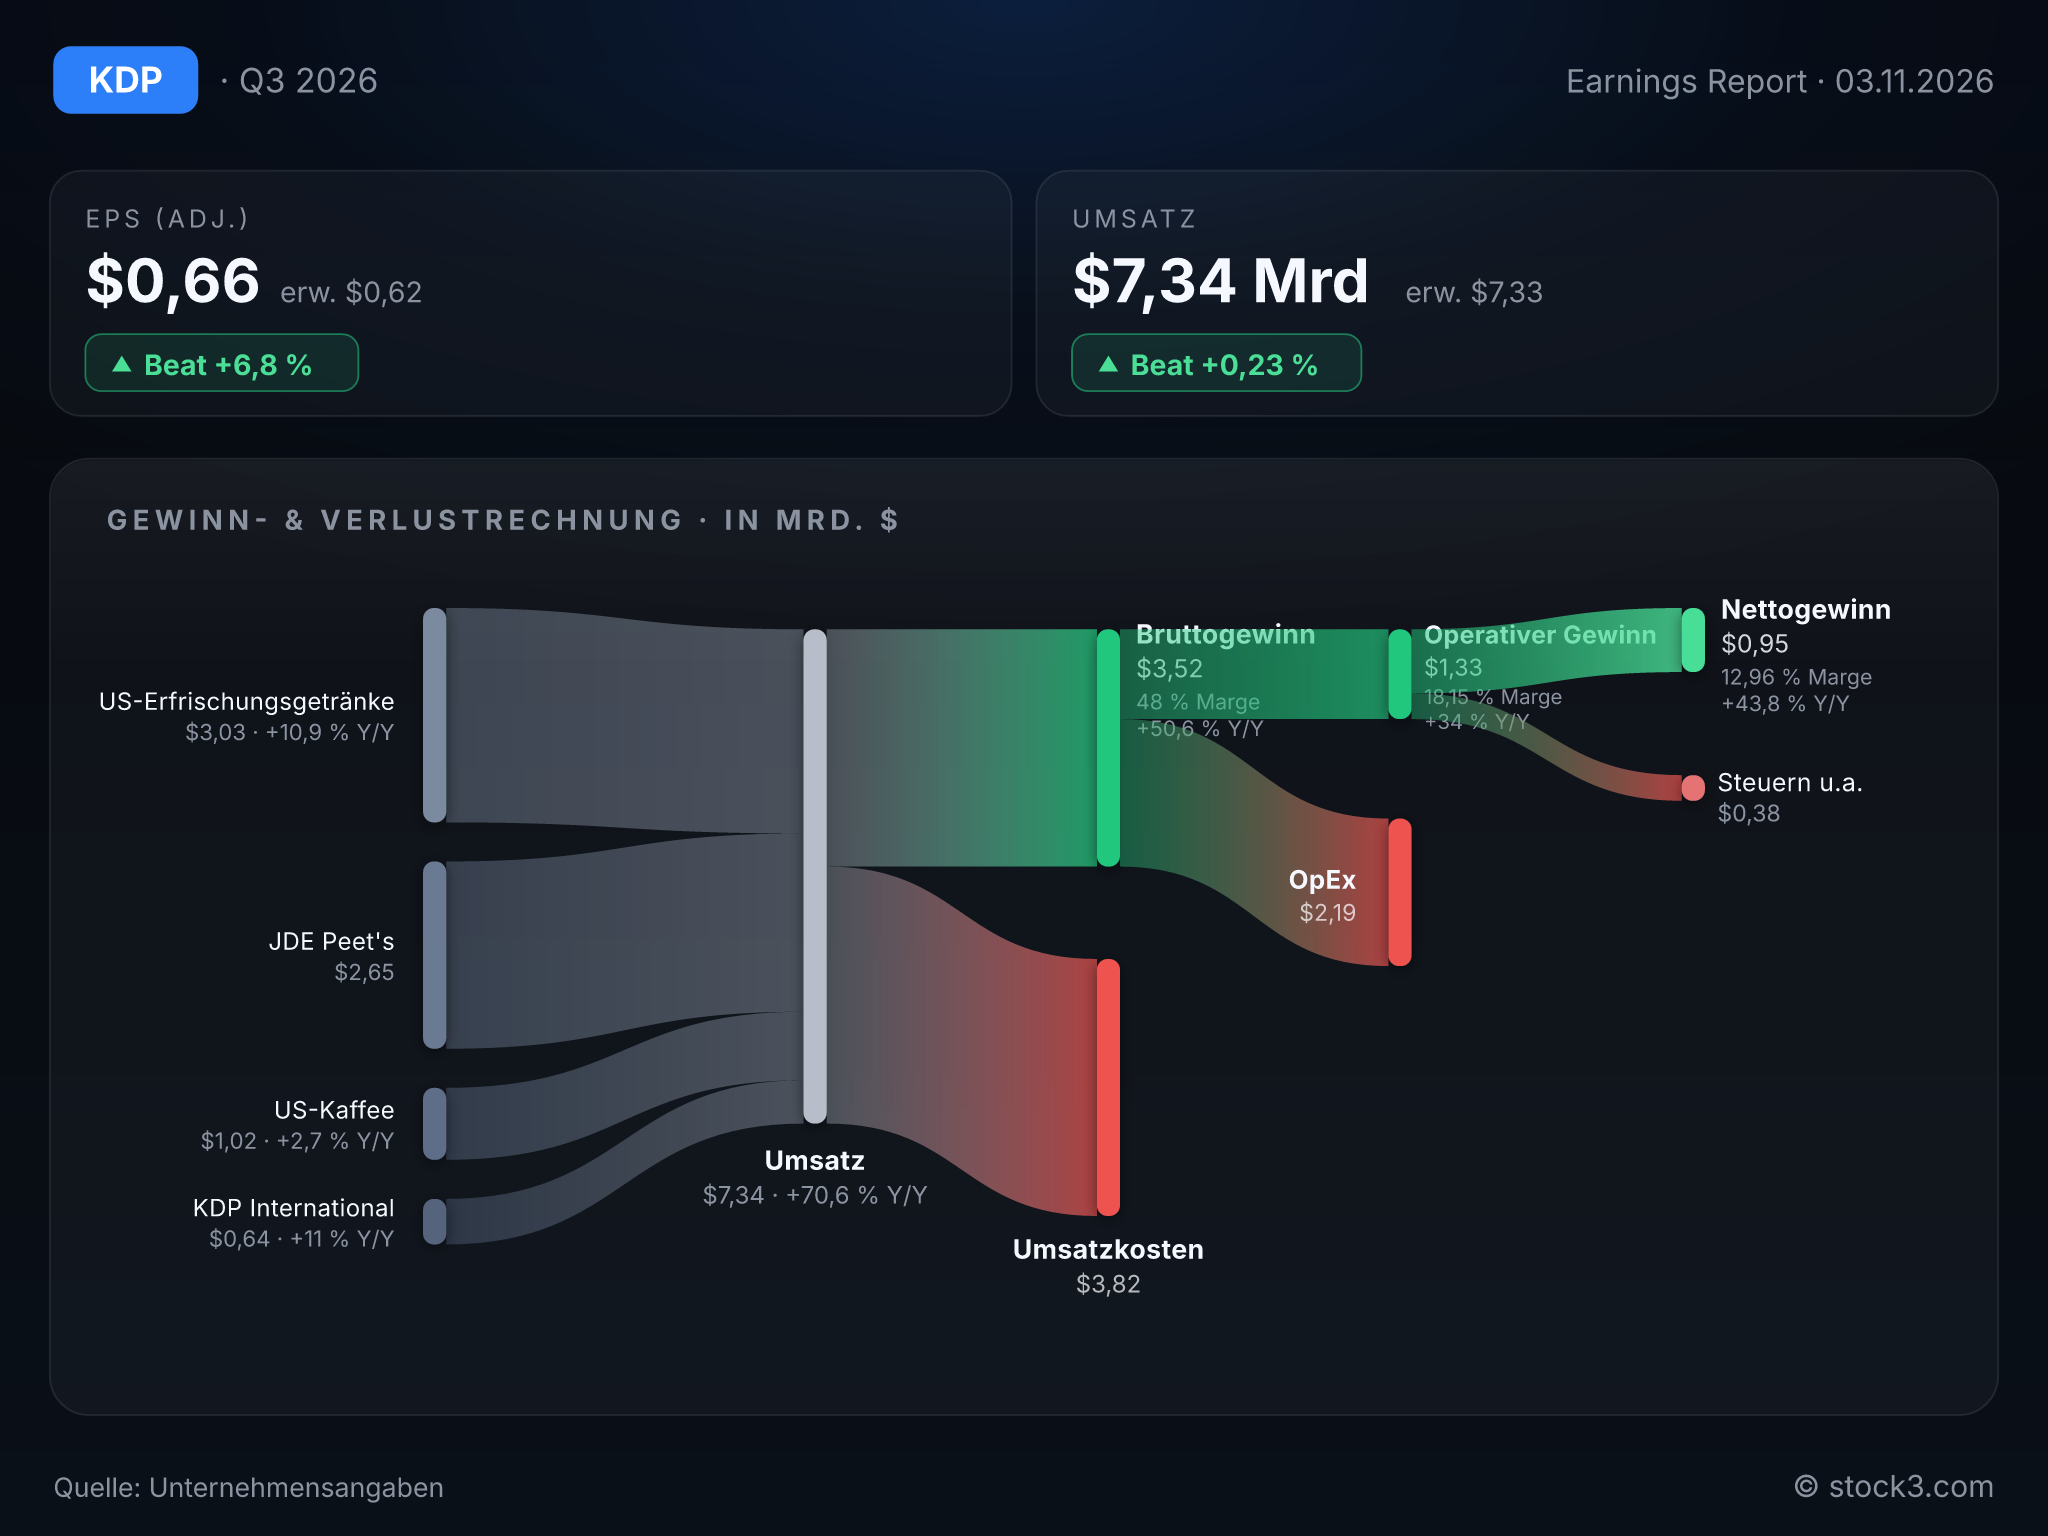
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Keurig Dr Pepper. (Quelle: Unternehmensangaben)
Softdrinks ziehen, der US-Kaffee braucht Hilfe
U.S. Refreshment Beverages steigert den Umsatz um 10,9 % auf 3,03 Mrd. USD, getragen von höheren Absatzmengen und Preisen. Das bereinigte operative Ergebnis wächst um 8,3 % auf 884 Mio. USD. Das Geschäft läuft rund, doch Kosteninflation und höhere Marketingausgaben drücken die Marge von 29,8 auf 29,1 %.
Ganz anders U.S. Coffee: Der Umsatz steigt nur um 2,7 % auf 1,02 Mrd. USD, weil um 4,2 % niedrigere Preise einen Großteil des Mengenzuwachses aufzehren. Das operative Plus von 11,4 % verdankt das Segment in erster Linie den Zollrückerstattungen. Wenn der Konzern hinter dem führenden Kapselsystem in den USA Absatz nur über niedrigere Preise und mehr Werbung gewinnt, zeigt das den Druck in diesem Markt.
Bei International wächst der Umsatz währungsbereinigt um 7,6 %, während der Gewinn wegen einer Getränkesteuer in Mexiko etwas niedriger ausfällt.
JDE Peet's bringt Ergebnis und Schulden
JDE Peet's steuert 2,65 Mrd. USD Umsatz und ein bereinigtes operatives Ergebnis von 480 Mio. USD bei. Der Preis dafür steht in der Bilanz: Die Nettoverschuldung liegt pro forma beim 4,1-Fachen des bereinigten EBITDA. Ein Free Cashflow von 1,01 Mrd. USD im Quartal verschafft etwas Luft. Vorstandschef Tim Cofer zeigt sich zufrieden, betont aber vor allem, der Konzern liege auf Kurs und bereite die geplante Aufspaltung in zwei Unternehmen vor. Die höheren Ausgaben für Marken und Strukturen versteht er als Vorleistung dafür.
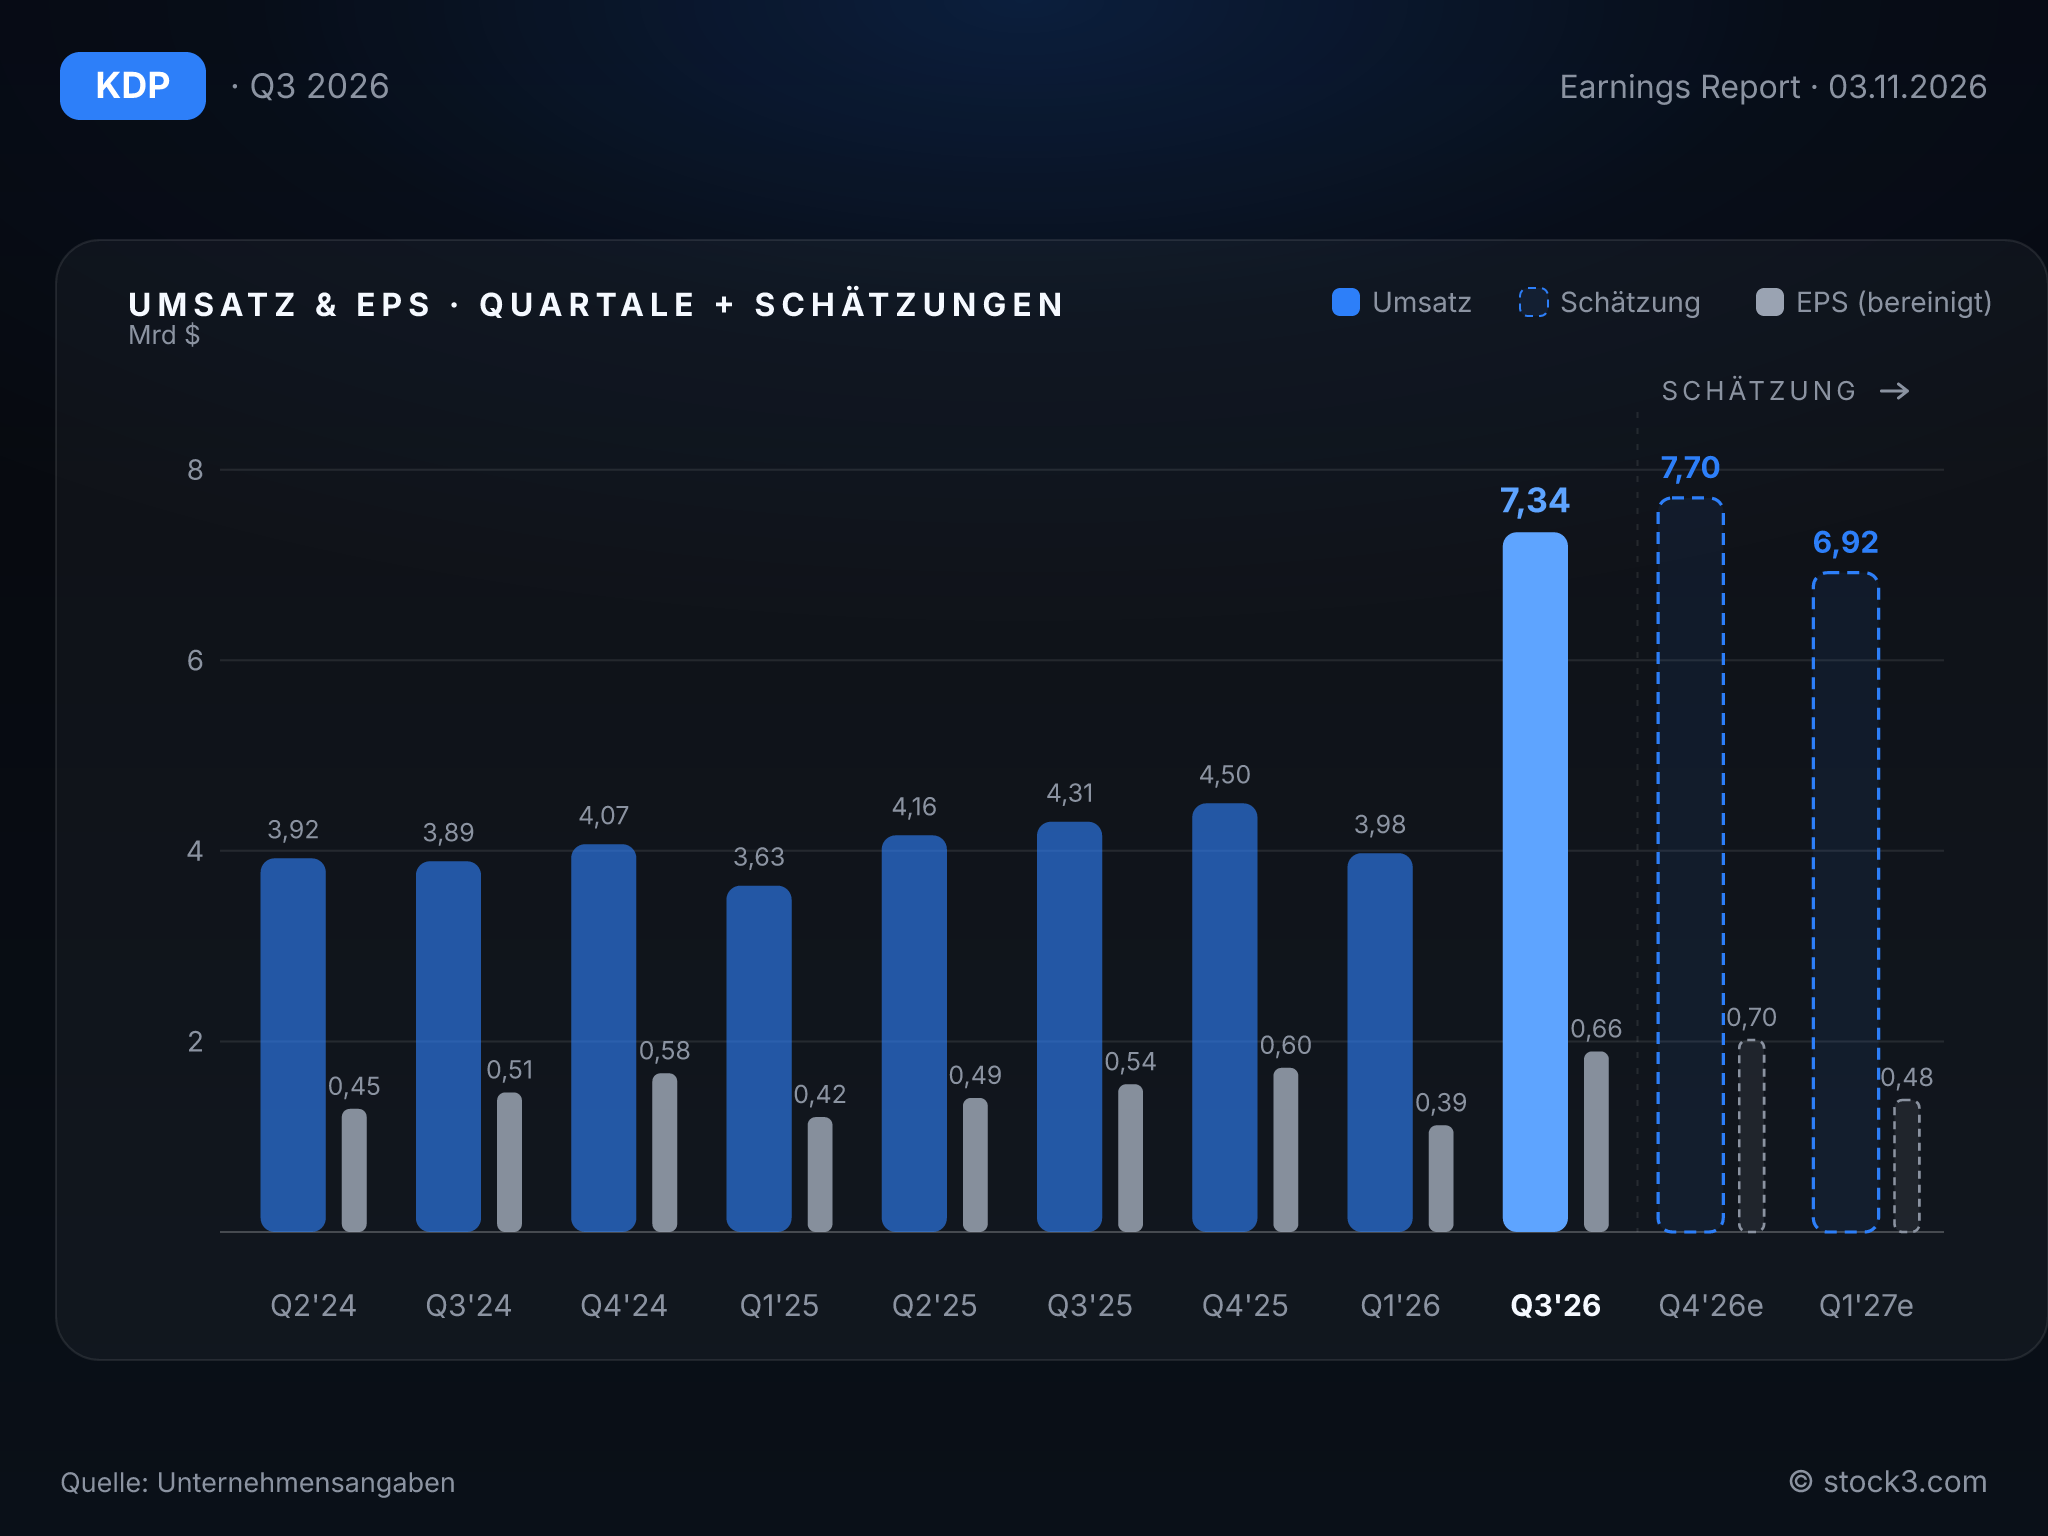
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose bleibt unverändert, doch ihre Zusammensetzung verschiebt sich. Keurig Dr Pepper rechnet weiterhin mit einem Umsatz von 25,9 bis 26,4 Mrd. USD und einem währungsbereinigten Wachstum des bereinigten EPS im niedrigen zweistelligen Prozentbereich. Der Analystenkonsens von 26,29 Mrd. USD liegt in der oberen Hälfte der Spanne. Beim Gewinn rechnen Analysten mit 2,29 USD je Aktie nach 2,05 USD im Vorjahr. Für das Schlussquartal impliziert die Spanne ein Umsatzwachstum im Rahmen des bisherigen Tempos.
Aufschlussreich ist die Aufteilung: Von JDE Peet's erwartet das Management 8,3 bis 8,4 Mrd. USD Umsatz und 7 bis 8 Prozentpunkte des EPS-Wachstums. Dem angestammten Geschäft traut es dagegen nur 3 bis 5 % EPS-Wachstum zu und verweist auf überarbeitete Erwartungen für U.S. Coffee. Die Jahresziele ruhen damit zunehmend auf dem Zukauf, während das alte Kaffeegeschäft bremst.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 16,60 Mrd. USD | 26,29 Mrd. USD | 29,93 Mrd. USD |
| EPS | 2,05 USD | 2,29 USD | 2,52 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Zweistellig wachsende Softdrinks und der Beitrag des neuen Kaffeegeschäfts aus Europa heben das bereinigte EPS auf 0,66 USD und damit über die Erwartungen. Die 99 Mio. USD aus Zollrückerstattungen begrenzen allerdings die Aussagekraft des Gewinnplus. Hinzu kommen nur 3 bis 5 % Gewinnwachstum im Altgeschäft im laufenden Jahr und eine Verschuldung, die bis zur Aufspaltung wenig Spielraum lässt. Analysten trauen dem Konzern für 2027 ein Gewinnplus von 10 % zu; das KGV auf Basis der Analystenschätzungen liegt bei 15,6 für 2026 und 14,2 für 2027. Solange das Limonadengeschäft wächst, überwiegen knapp die positiven Aspekte; das heimische Kapselgeschäft bremst.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

