INTUIT: Quartal über Plan – doch Credit Karma drückt das Umsatzziel
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Intuits Geschäft mit kleinen Unternehmen läuft besser als geplant, dennoch senkt der Konzern wegen Credit Karma die Umsatzprognose für das Gesamtjahr bei unverändertem Gewinnziel. Zugleich trennt sich Intuit für rund 3,68 Mrd. USD von Mailchimp.
| ✦ Auf einen Blick |
|---|
|
• Intuit steigert den Quartalsumsatz um 12 % auf 4,35 Mrd. USD und liegt damit über der durchschnittlichen Analystenschätzung von 4,30 Mrd. USD. • Das bereinigte verwässerte EPS steigt von 1,87 auf 2,91 USD, der Konsens lag bei 2,46 USD. • Die Umsatzprognose für das Geschäftsjahr 2027 sinkt wegen Credit Karma auf 23,08 bis 23,37 Mrd. USD, das Ziel für das bereinigte EPS von 22,88 bis 23,12 USD bleibt bestehen. • Für das zweite Quartal erwartet Intuit ein Umsatzwachstum von 6 bis 7 %. • Intuit verkauft Mailchimp für rund 3,68 Mrd. USD an Bending Spoons und will die Barmittel für Aktienrückkäufe verwenden. |
Intuit steigert den Umsatz im ersten Quartal des Geschäftsjahres 2027, das Ende Oktober abgelaufen ist, um 12 % gegenüber dem Vorjahr auf 4,35 Mrd. USD. Damit liegt der Konzern über der eigenen Prognose von 4,29 bis 4,31 Mrd. USD und über der durchschnittlichen Analystenschätzung von 4,30 Mrd. USD.
Beim Gewinn fällt der Abstand zu den Erwartungen deutlich größer aus. Das bereinigte verwässerte EPS (Non-GAAP) steigt um 56 % von 1,87 auf 2,91 USD und übertrifft damit die durchschnittliche Analystenschätzung von 2,46 USD. Nach GAAP verdient Intuit 2,59 USD je Aktie nach 1,59 USD im Vorjahresquartal. Das bereinigte operative Ergebnis wächst um 46 % auf 1,05 Mrd. USD und damit fast viermal so schnell wie der Umsatz.
Die Qualität dieses Gewinnsprungs stimmt. Seit Beginn des Geschäftsjahres rechnet Intuit die aktienbasierte Vergütung nicht mehr aus den bereinigten Kennzahlen heraus; die Vorjahreswerte sind entsprechend angepasst. Bewertungsgewinne auf Finanzbeteiligungen in Höhe von 118 Mio. USD stützen zwar den GAAP-Gewinn, bleiben in der bereinigten Rechnung jedoch außen vor. Getragen wird die Ertragskraft vor allem von der Kostenseite: Die Ausgaben für Forschung und Entwicklung sowie Verwaltung liegen niedriger als vor einem Jahr. Hier zeigt sich die Wirkung der Restrukturierung, für die Intuit im Vorquartal 293 Mio. USD verbucht hatte.
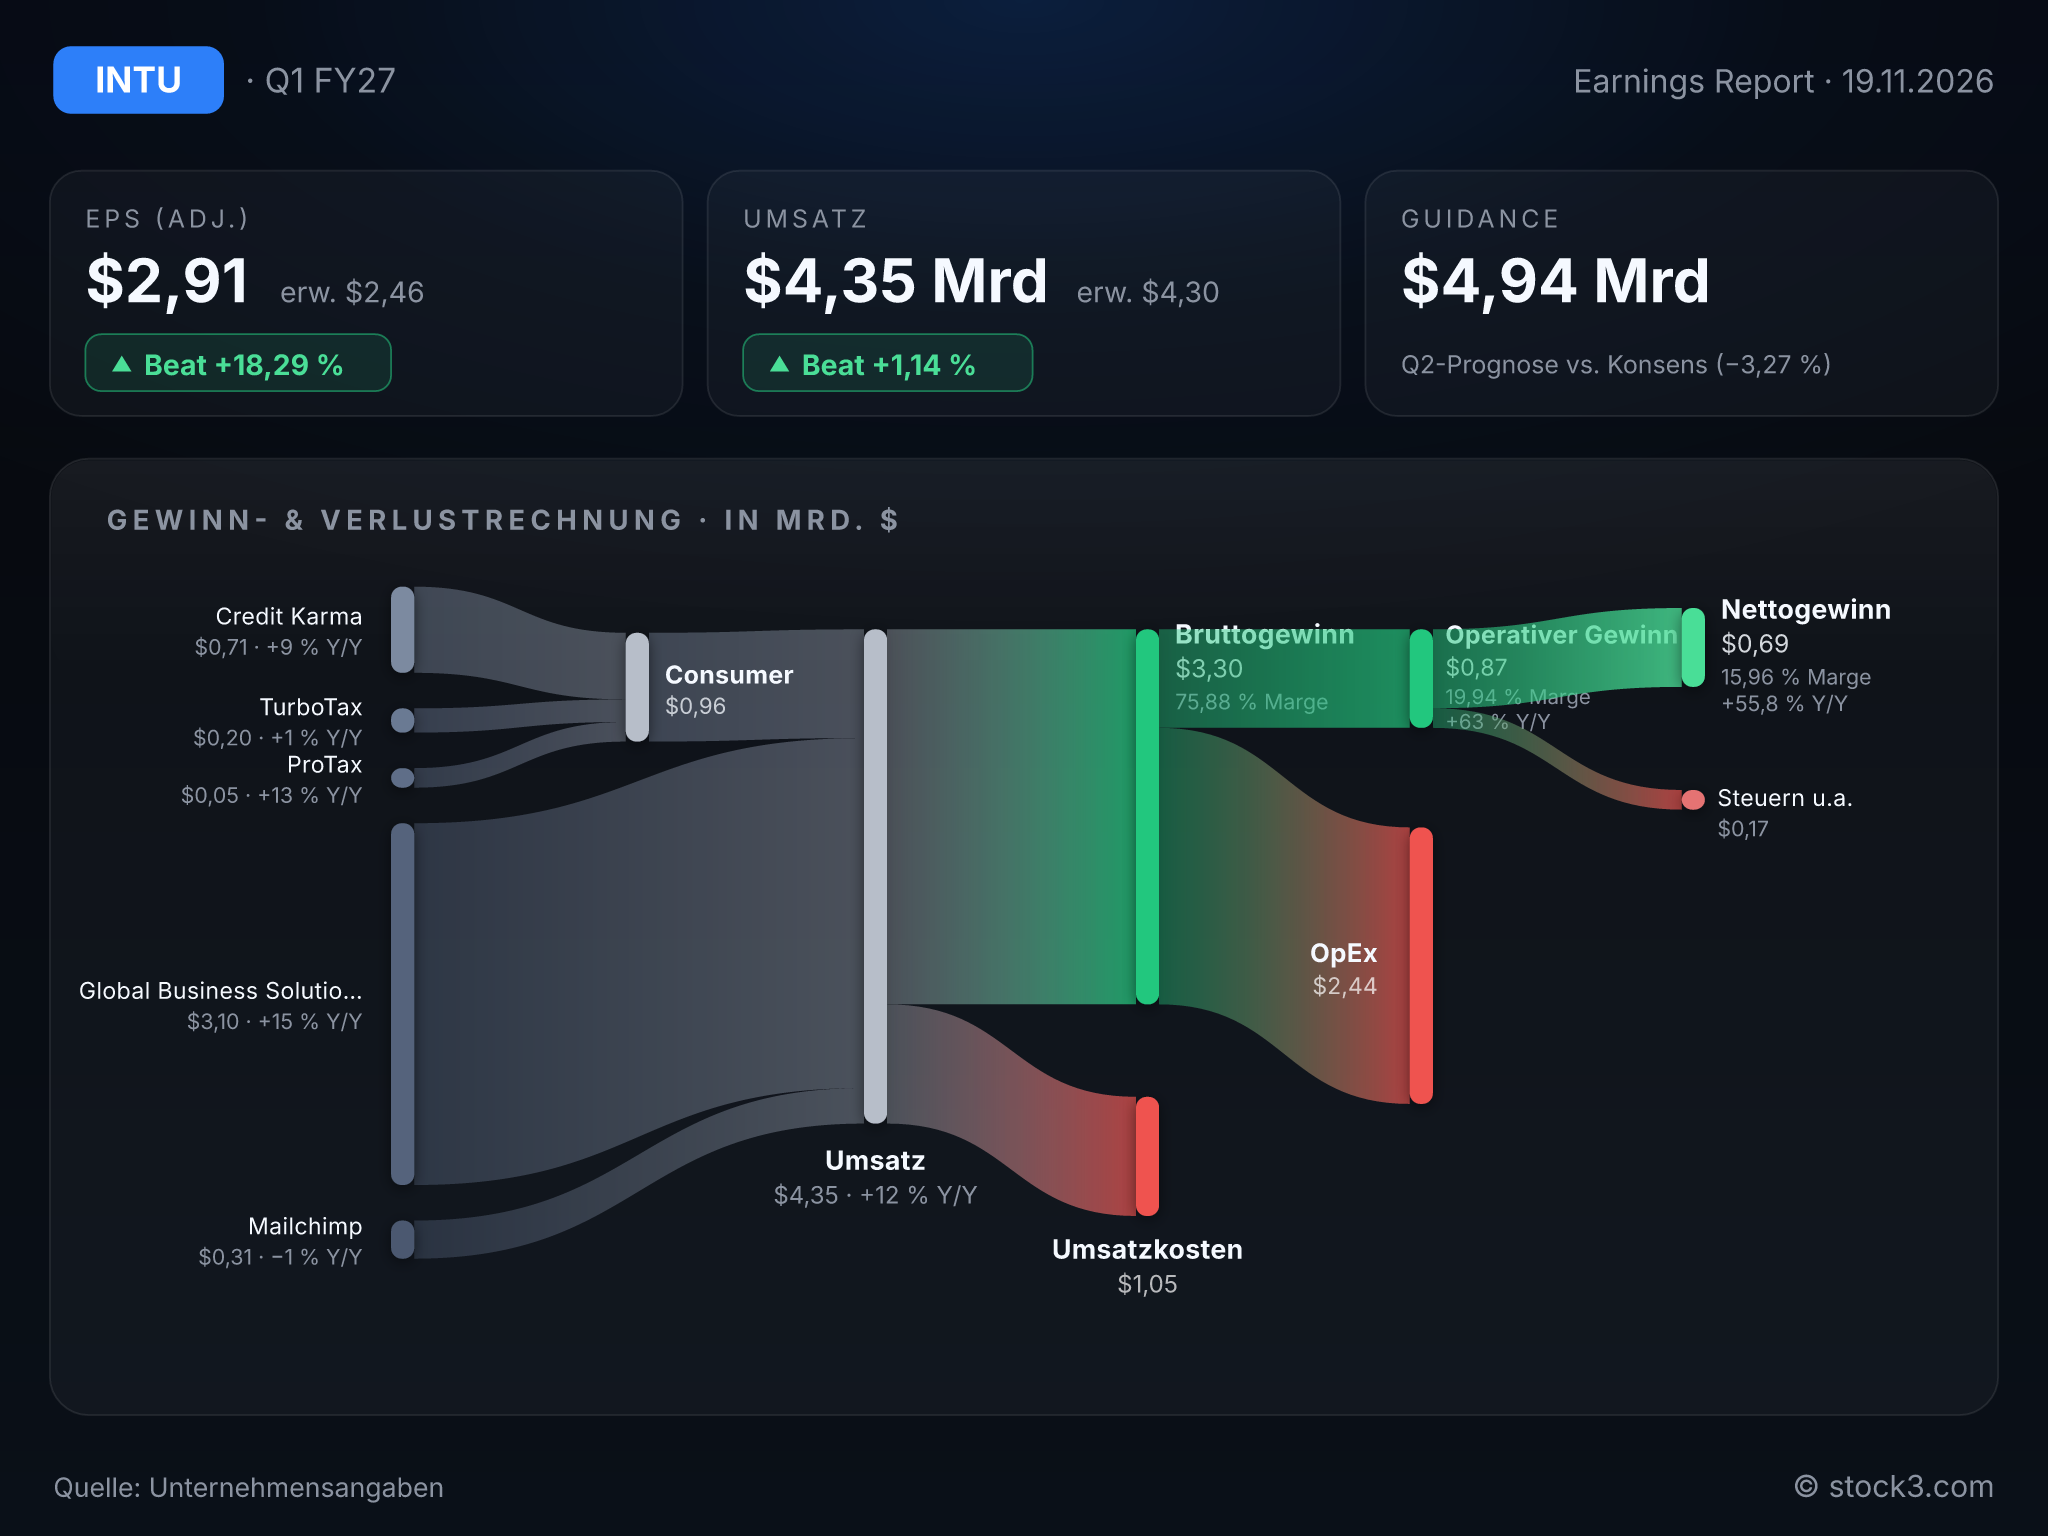
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Intuit. (Quelle: Unternehmensangaben)
Das Geschäft mit Firmenkunden trägt das Wachstum
Der Umsatz im Segment Global Business Solutions steigt um 15 % auf 3,1 Mrd. USD, im Online Ecosystem sogar um 20 % auf 2,4 Mrd. USD. QuickBooks Online Accounting legt um 19 % zu, getrieben von höheren Preisen, Verschiebungen im Produktmix und mehr Kunden. Die Online Services rund um Zahlungsverkehr und Lohnabrechnung wachsen um 21 %.
Das Verbrauchergeschäft hält da nicht mit. Der Bereich Consumer wächst um 7 % auf 958 Mio. USD, wobei Credit Karma mit 9 % noch ordentlich zulegt. Der Umsatz von Mailchimp schrumpft um 1 %. Intuits Wachstum hängt damit immer stärker an QuickBooks und den angedockten Finanzdiensten für kleine Firmen.
Der Mailchimp-Erlös soll in Aktienrückkäufe fließen
Intuit verkauft Mailchimp für rund 3,68 Mrd. USD an Bending Spoons, davon 3,31 Mrd. USD in bar und der Rest in Aktien des Käufers. Nach dem für Anfang 2027 erwarteten Abschluss will Intuit die Barmittel noch im laufenden Geschäftsjahr für Aktienrückkäufe einsetzen. Schon im ersten Quartal kauft der Konzern für 1,5 Mrd. USD eigene Aktien zurück, 73 % mehr als ein Jahr zuvor; die Quartalsdividende steigt um 15 % auf 1,38 USD. Mit Mailchimp gibt Intuit ein stagnierendes Geschäft ab, das die Wachstumsrate des Konzerns bisher nach unten zieht. Der Verkauf schärft das Profil als Plattform für kleine Unternehmen, macht den Konzern aber auch etwas kleiner.
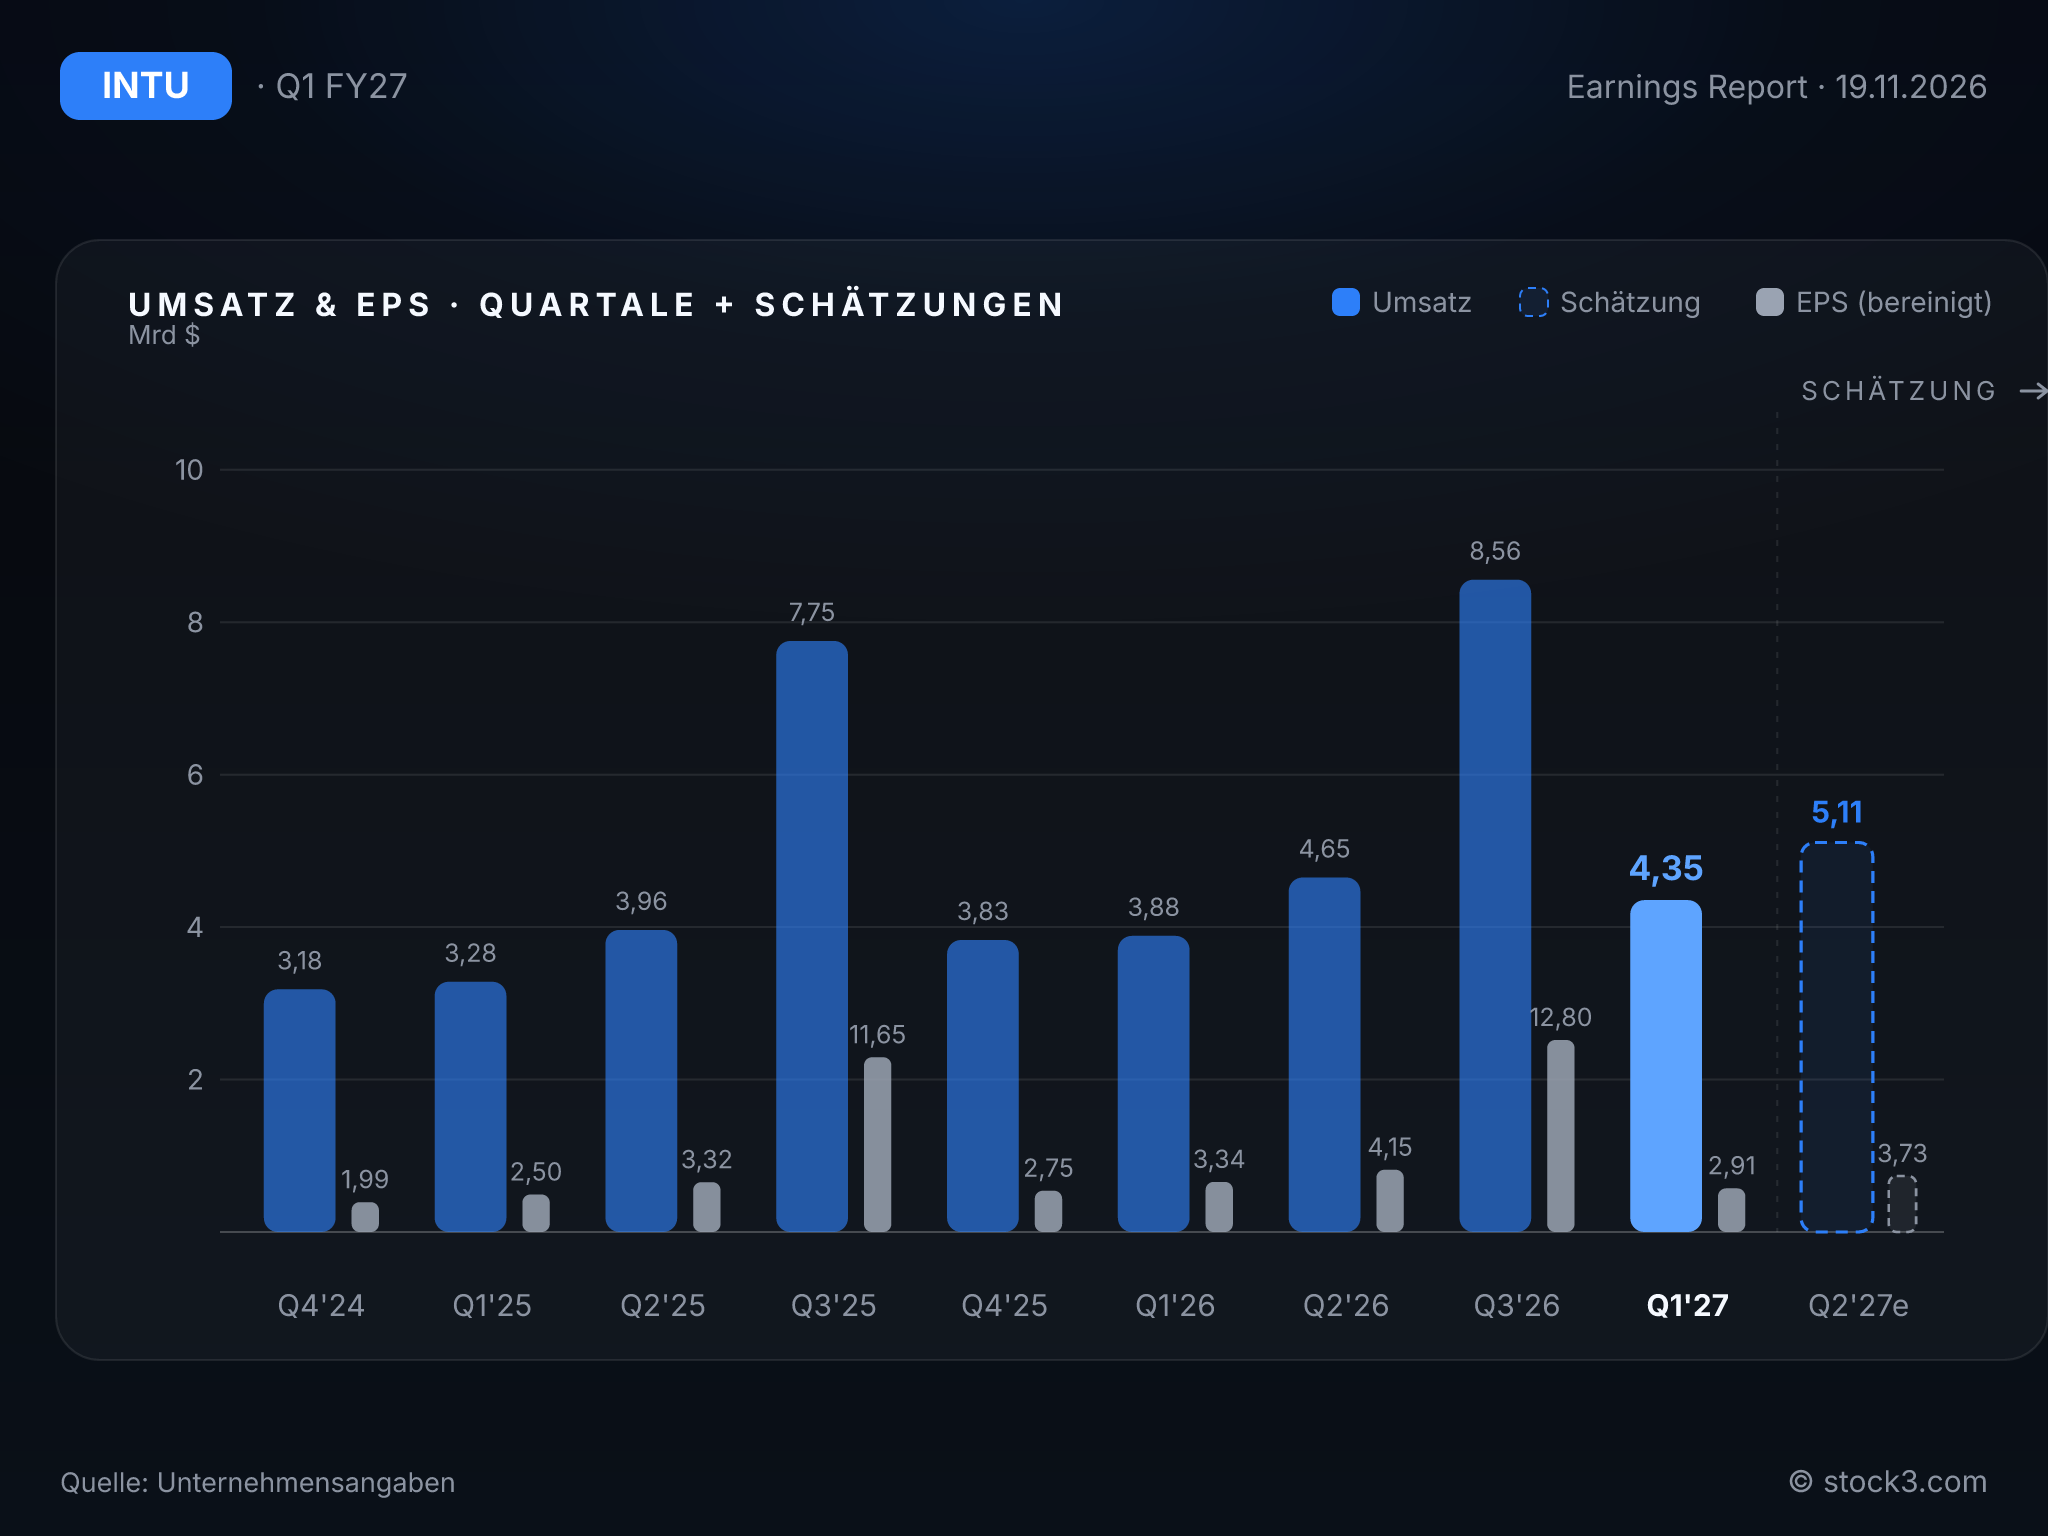
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose fällt schwächer aus als das Quartal. Intuit senkt die Umsatzprognose für das Geschäftsjahr 2027 von bisher 23,28 bis 23,51 Mrd. USD auf 23,08 bis 23,37 Mrd. USD und begründet das mit einer Änderung bei Credit Karma. Das entspricht einem Wachstum von 8 bis 9 % statt zuvor 9 bis 10 %. Selbst das obere Ende liegt unter der durchschnittlichen Analystenschätzung von 23,41 Mrd. USD. Für Credit Karma rechnet Intuit nur noch mit 3 bis 7 % Plus, nach 9 % im ersten Quartal. Am Gewinnziel ändert das nichts: Das bereinigte EPS soll weiter 22,88 bis 23,12 USD erreichen, wobei der Konsens von 22,95 USD innerhalb dieser Spanne liegt. Alle Ziele klammern den Mailchimp-Verkauf noch aus.
Für das zweite Quartal stellt Intuit 4,93 bis 4,95 Mrd. USD Umsatz in Aussicht, ein Plus von nur noch 6 bis 7 % nach 12 % im Auftaktquartal. Das bereinigte EPS soll 3,17 bis 3,22 USD erreichen.
Auch die Wortwahl des Managements passt ins Bild: Konzernchef Sasan Goodarzi spricht selbst von einem soliden Quartal, CFO Sandeep Aujla betont Margenausbau und höhere Ausschüttungen an die Aktionäre. Zwischen den Zeilen liest sich das als klare Priorität für den Gewinn je Aktie, während das Umsatztempo vorerst nachlässt.
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 21,45 Mrd. USD | 23,41 Mrd. USD | 25,49 Mrd. USD |
| EPS | 24,32 USD | 22,95 USD | 25,94 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt (Summe der Quartale)
Fazit: Intuit verdient im Auftaktquartal mit einem bereinigten EPS von 2,91 USD statt der erwarteten 2,46 USD klar mehr als gedacht, muss beim Jahresumsatz wegen Credit Karma aber zurückstecken. Für die Investmentstory sprechen das bestätigte Gewinnziel, 20 % Wachstum im Online Ecosystem und die Rückkäufe, für die der Mailchimp-Erlös zusätzliche Mittel liefern soll. Dagegen steht ein Umsatzwachstum, das im zweiten Quartal auf 6 bis 7 % sinken soll. Auf Basis der Analystenschätzungen liegt das KGV für das laufende Geschäftsjahr bei 13,3 und für das kommende bei 11,7, bei einem erwarteten Gewinnwachstum von 13 %. Unterm Strich wiegt die Gewinnstärke schwerer, auch wenn Credit Karma den Umsatz vorerst bremst.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

