HALLIBURTON: Wie soll die Marge 2027 ohne Fracking-Erholung steigen?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Trotz des weiter schrumpfenden Fracking-Geschäfts in Nordamerika liegt Halliburton im dritten Quartal knapp über den Erwartungen: Die Bohrsparte und der Nahe Osten gleichen die Schwäche aus. Der Ausblick auf 2027 ist mutig, der Cashflow des Quartals dagegen dünn.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 1,8 % auf 5,70 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 5,58 Mrd. USD. • Das bereinigte verwässerte EPS erreicht 0,60 USD nach 0,58 USD im Vorjahresquartal und liegt knapp über dem Konsens von 0,584 USD. • Die bereinigte operative Marge sinkt von 13,4 % auf 12,8 %, der Umsatz in Nordamerika fällt zum Vorquartal um 5 % auf 2,16 Mrd. USD. • Für 2027 stellt Halliburton ein Umsatzwachstum im mittleren einstelligen Prozentbereich und eine operative Marge von etwa 15 % in Aussicht. • Der Free Cashflow beträgt 156 Mio. USD, die Aktienrückkäufe belaufen sich auf rund 250 Mio. USD. |
Der Umsatz steigt gegenüber dem Vorjahresquartal um 1,8 % auf 5,70 Mrd. USD und liegt damit rund 2 % über der durchschnittlichen Analystenschätzung von 5,58 Mrd. USD. Zum Vorquartal tritt der Konzern allerdings auf der Stelle. CEO Jeff Miller betont, die Erlöse hätten die eigenen Erwartungen übertroffen. Angesichts des stagnierenden Umsatzes zum Vorquartal ist das eher ein Lob für die Widerstandskraft des Geschäfts als ein Beleg für neue Dynamik.
Für die Bewertung zählt die bereinigte Rechnung. Das bereinigte verwässerte EPS steigt von 0,58 USD auf 0,60 USD und übertrifft den Konsens von 0,584 USD knapp. Nach GAAP verdient Halliburton 0,50 USD je Aktie nach 0,02 USD im Vorjahresquartal. Der Sprung ist allerdings optischer Natur, weil hohe Abschreibungen und eine Steuerbelastung das Vorjahresergebnis verzerrt hatten. Die bereinigte operative Marge sinkt von 13,4 % auf 12,8 %, liegt aber über den 12,0 % des Vorquartals.
Der Unterschied zwischen beiden Rechnungen geht auf Belastungen von 107 Mio. USD vor Steuern zurück. Den größten Teil machen Abfindungen für einen weltweiten Stellenabbau aus, während ein Gewinn aus dem Teilverkauf einer Beteiligung die Belastung teilweise ausgleicht. Nicht herausgerechnet sind dagegen 42 Mio. USD für die SAP-Umstellung, die auch das bereinigte Ergebnis drücken. Der Personalabbau senkt die Kostenbasis, auf der die Margenziele für das kommende Jahr aufbauen.
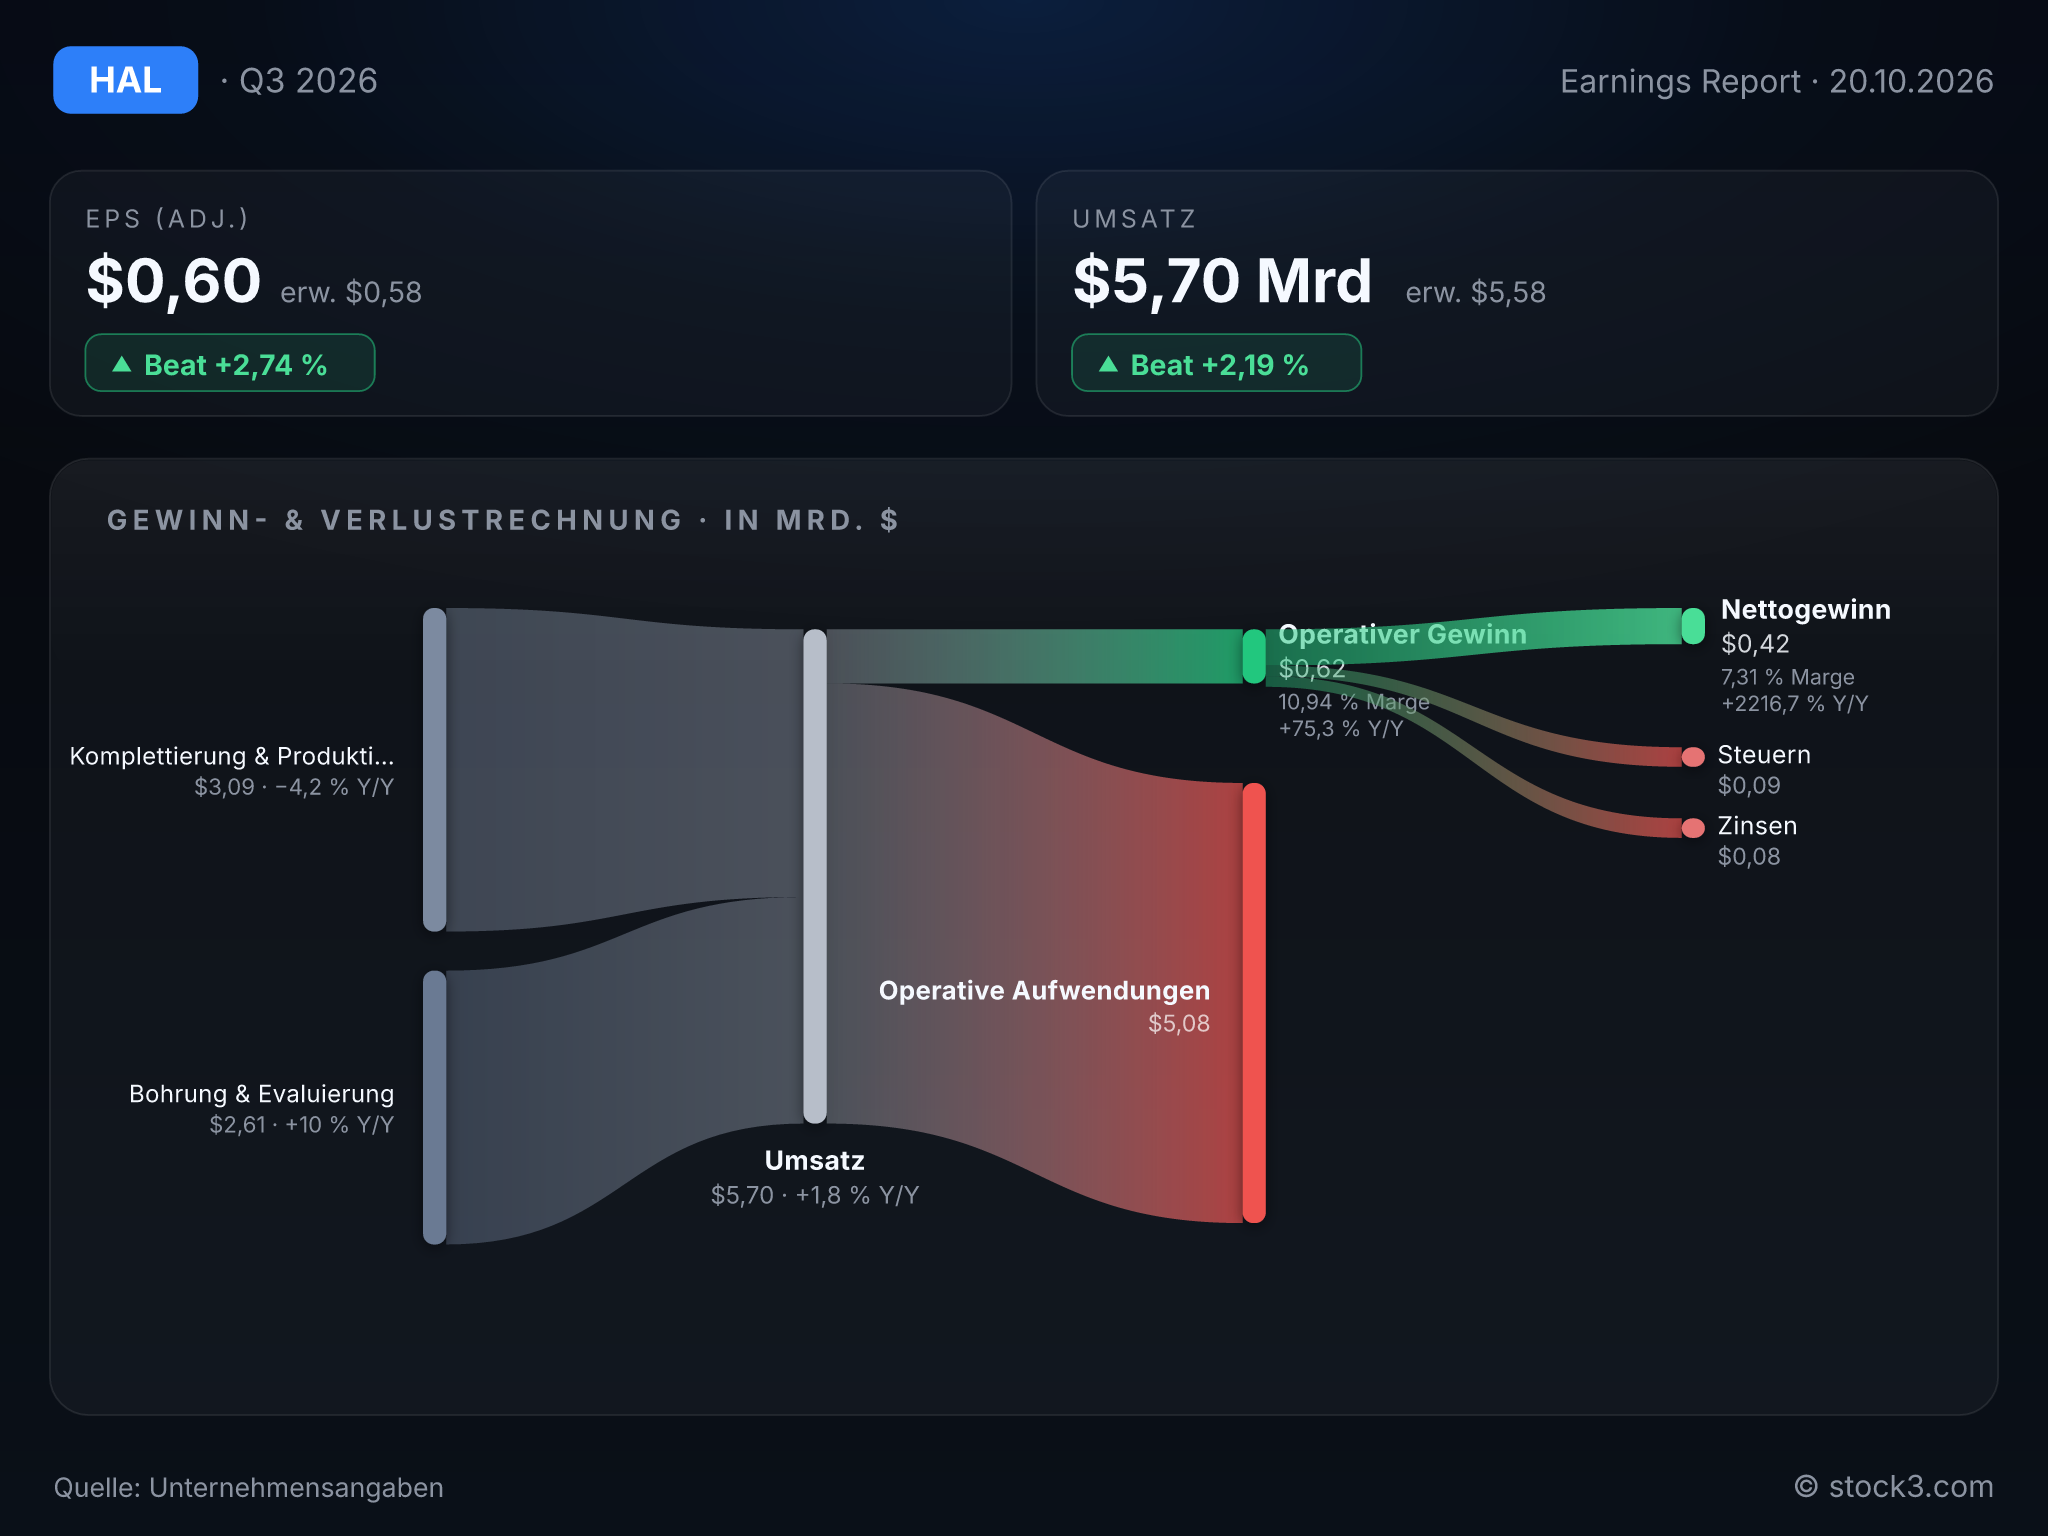
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Halliburton. (Quelle: Unternehmensangaben)
Die Bohrsparte gleicht das schwache Fracking aus
Im Segment Completion and Production sinkt der Umsatz zum Vorquartal um 4 % auf 3,09 Mrd. USD, weil in der westlichen Hemisphäre weniger Stimulationsarbeiten anfallen, also vor allem weniger Fracking. Die operative Marge des Segments liegt mit 14,8 % klar unter den 15,9 % des Vorjahres. Drilling and Evaluation steigert dagegen den Umsatz zum Vorquartal um 4 % auf 2,61 Mrd. USD und den operativen Gewinn um 16 % auf 391 Mio. USD. Mit einer Marge von 15,0 % verdient die Bohrsparte inzwischen etwas mehr je Umsatzdollar als das größere Schwestersegment. Das Gewicht im Konzern verschiebt sich damit hin zu einem Geschäft, das vor allem international wächst.
Nordamerika bleibt der wunde Punkt
Der Umsatz in Nordamerika fällt zum Vorquartal um 5 % auf 2,16 Mrd. USD, weil an Land in den USA weniger Pressure-Pumping-Aufträge anfallen. Das internationale Geschäft legt um 3 % auf 3,5 Mrd. USD zu, angeführt von Nahost/Asien mit einem Plus von 8 % dank Saudi-Arabien und Kuwait. Miller spricht von einer der größten Verwerfungen in der Geschichte der Energieversorgung. Er erwartet, dass die Wiederaufnahme der Förderung, das Auffüllen der Lager und das Streben nach Versorgungssicherheit über Jahre für Nachfrage sorgen. Zwischen den Zeilen wird deutlich, wo er dieses Wachstum sieht: außerhalb Nordamerikas.
Die Rückkäufe übersteigen den Free Cashflow
Der Free Cashflow fällt mit 156 Mio. USD mager aus, weil höhere Forderungen und Vorräte 330 Mio. USD Betriebskapital binden. Trotzdem kauft Halliburton für rund 250 Mio. USD eigene Aktien zurück. Für die Ausschüttungen muss der Konzern in diesem Quartal damit auf die Kasse zurückgreifen, weil das laufende Geschäft sie nicht deckt. Auf Dauer trägt das nur, wenn das gebundene Kapital wieder frei wird.
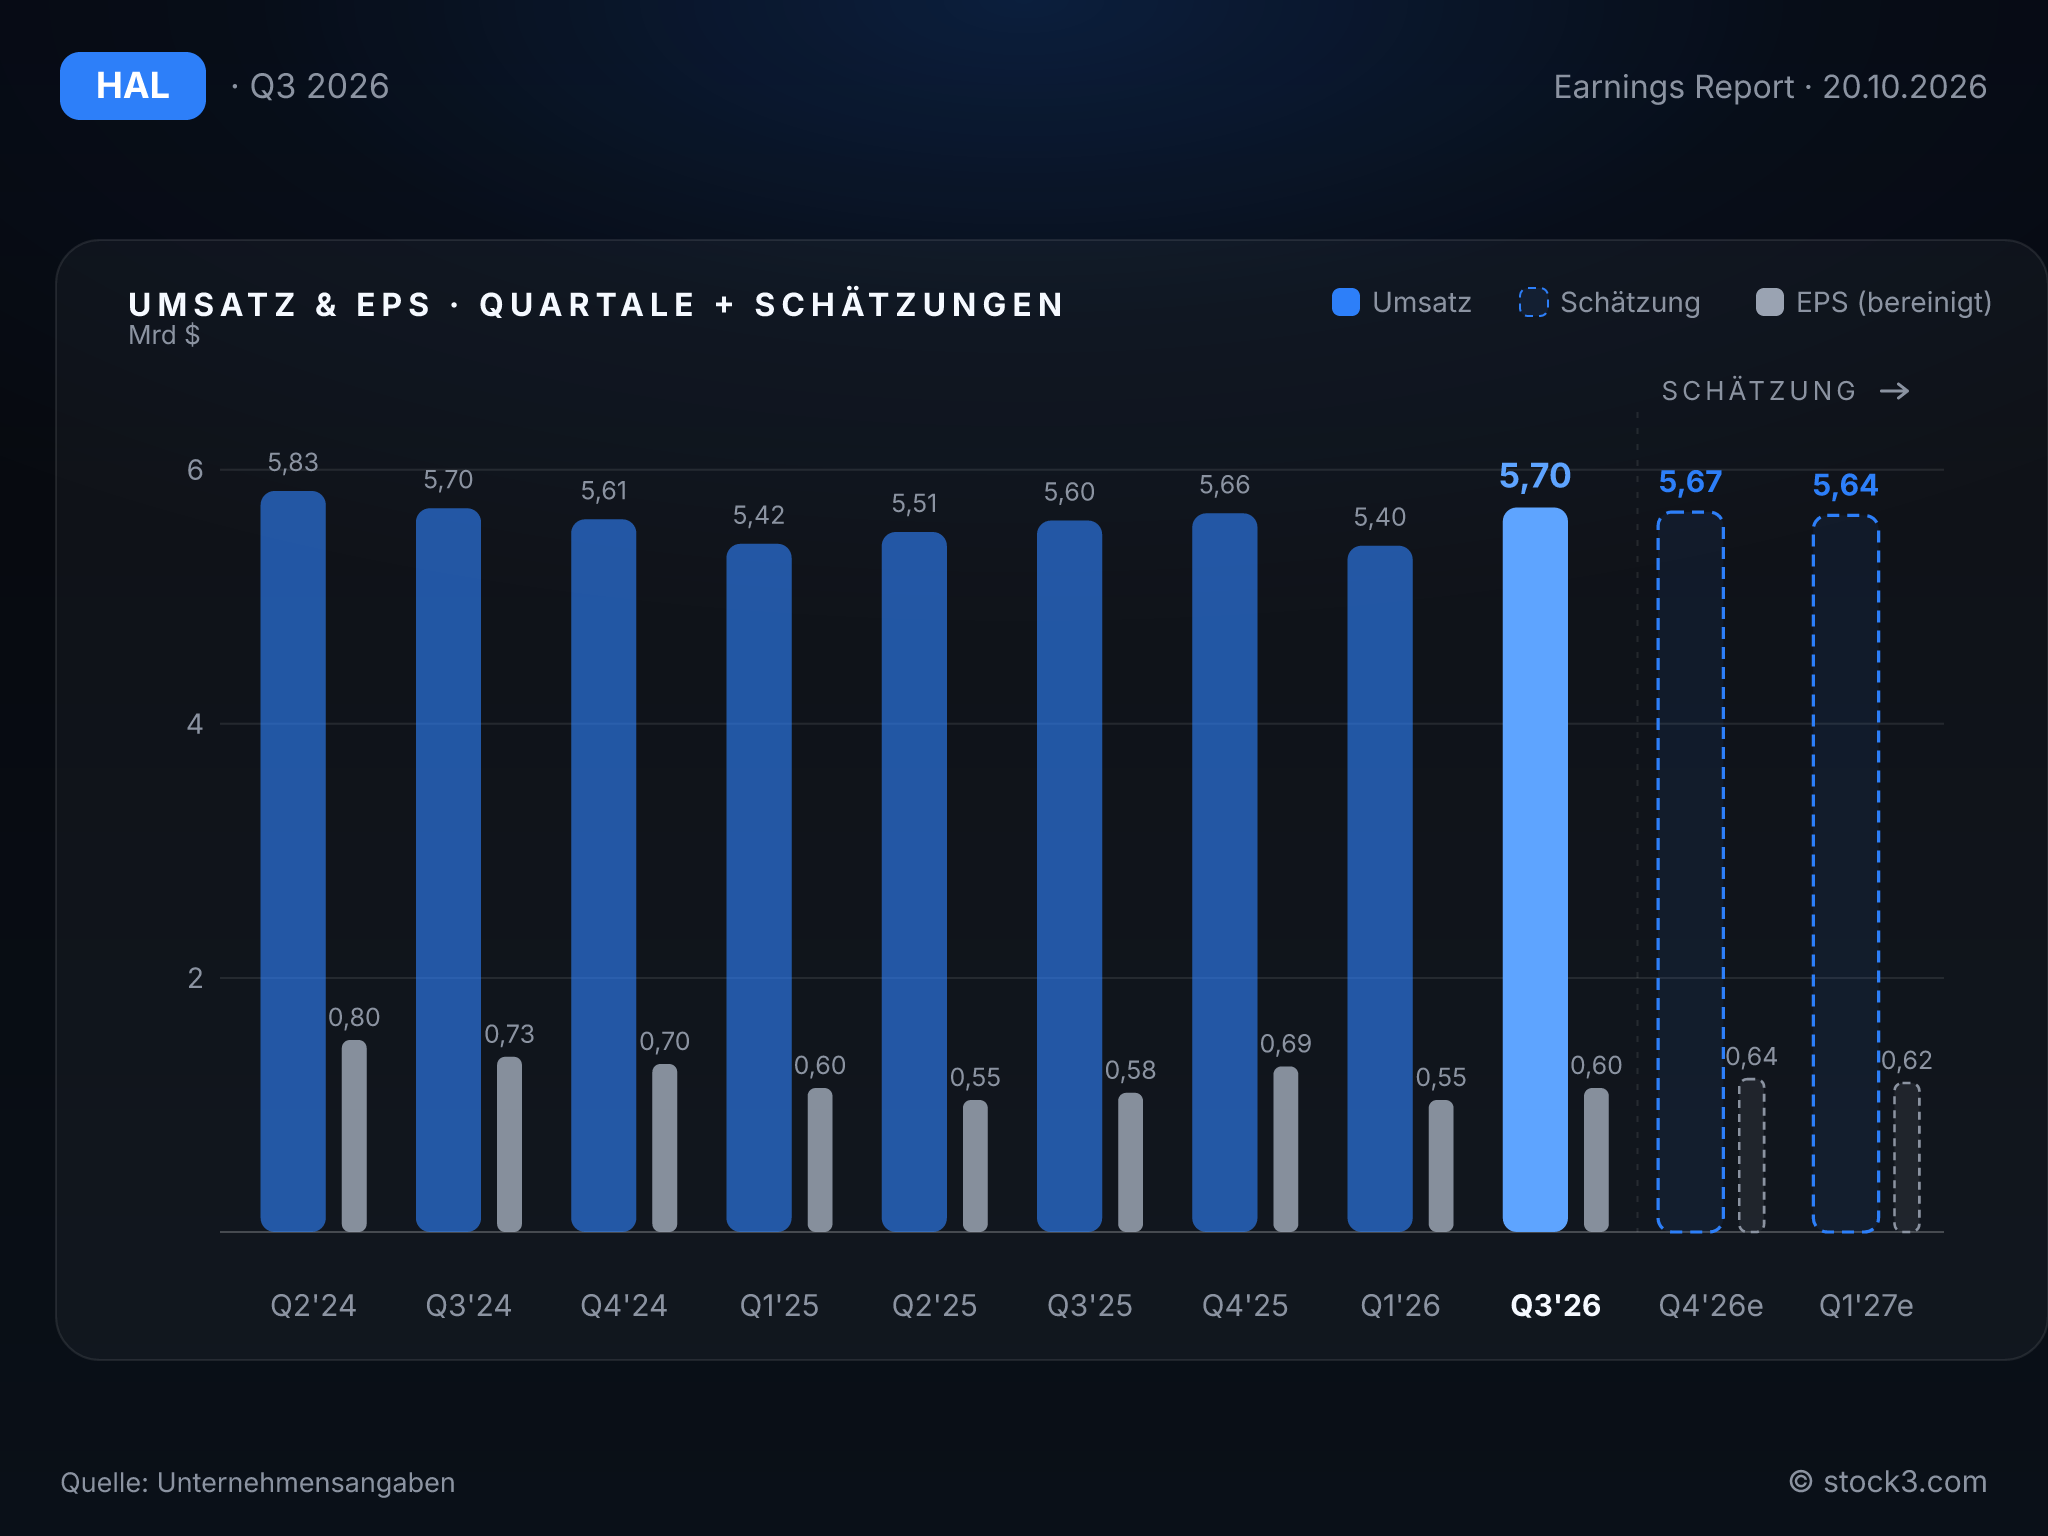
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Der frühe Ausblick auf 2027 ist deutlich ehrgeiziger als das laufende Tempo. Miller stellt ein Umsatzwachstum im mittleren einstelligen Prozentbereich und eine operative Marge von etwa 15 % in Aussicht, eine Verbesserung um rund 200 Basispunkte. Dabei unterstellt er einen stagnierenden Markt in Nordamerika; eine Erholung im US-Fracking wäre für ihn reiner Zusatznutzen.
Die Analysten erwarten einen Anstieg des Umsatzes von 22,35 auf 23,56 Mrd. USD und liegen damit genau in diesem Korridor. Die Prognose bestätigt die Schätzungen also, statt sie anzuheben. Gemessen an der aktuellen Wachstumsrate von 1,8 % zum Vorjahresquartal setzt sie eine spürbare Beschleunigung voraus, die bislang ausbleibt. Der nötige Schub muss aus dem internationalen Geschäft und den Einsparungen kommen.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 22,18 Mrd. USD | 22,35 Mrd. USD | 23,56 Mrd. USD |
| EPS | 2,42 USD | 2,34 USD | 2,88 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Der Free Cashflow von 156 Mio. USD deckt die Rückkäufe von rund 250 Mio. USD nicht. Halliburton übertrifft dank der Bohrsparte und des Nahen Ostens zwar den Konsens bei Umsatz und bereinigtem EPS knapp. Das Quartal ist damit solide, aber nicht stark, zumal die bereinigte operative Marge von 13,4 % auf 12,8 % sinkt und Nordamerika schrumpft. Auf Basis der Analystenschätzungen sinkt das KGV von 14,0 für 2026 auf 11,4 für 2027, weil die Analysten 23 % mehr Gewinn erwarten. Die freundliche Tendenz für die Aktie steht und fällt deshalb mit dem Margenziel. Bei einer operativen Marge von 15 % wäre eine Erholung im US-Fracking tatsächlich nur eine Zugabe.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

