GILEAD SCIENCES: HIV wächst um 18 % – Zukäufe drücken das Gewinnziel
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Gilead Sciences meldet laut Konzernchef Daniel O'Day das stärkste Wachstum im Basisgeschäft seit mehr als zehn Jahren und hebt die Umsatzprognose erneut an. Höhere Preise und Lagereffekte im Handel tragen einen Teil des Wachstums, während teure Forschungszukäufe das Jahresziel für den Gewinn je Aktie noch tiefer ins Minus drücken.
| ✦ Auf einen Blick |
|---|
|
• Der Konzernumsatz steigt im dritten Quartal um 7 % auf 8,30 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 7,80 Mrd. USD. • Das bereinigte verwässerte EPS steigt von 2,47 USD auf 2,55 USD und übertrifft den Konsens von 2,19 USD, nach GAAP fällt es von 2,43 USD auf 1,94 USD. • Das HIV-Geschäft wächst um 18 % auf 6,25 Mrd. USD, Biktarvy legt um 10 % auf 4,1 Mrd. USD zu. • Gilead hebt die Prognose für den Produktumsatz 2026 auf 31,0 bis 31,3 Mrd. USD an, nach zuvor 30,1 bis 30,4 Mrd. USD. • Das Ziel für das bereinigte EPS sinkt auf minus 1,20 bis minus 0,85 USD, belastet durch Kosten von 12,4 Mrd. USD für erworbene Forschungsprojekte. |
Der Konzernumsatz steigt im dritten Quartal um 7 % gegenüber dem Vorjahr auf 8,30 Mrd. USD und liegt damit klar über der durchschnittlichen Analystenschätzung von 7,80 Mrd. USD. Aussagekräftiger ist der Produktumsatz: Er klettert um 13 % auf 8,29 Mrd. USD, ohne das Covid-Mittel Veklury sogar um 16 % auf 8,20 Mrd. USD. Der Abstand zum Konzernumsatz erklärt sich durch Lizenz- und Vertragserlöse. Sie brechen von 424 Mio. USD auf 11 Mio. USD ein, weil im Vorjahr der Verkauf geistigen Eigentums verbucht worden war.
Beim Gewinn laufen die Rechenwerke auseinander. Das bereinigte verwässerte EPS (Non-GAAP) steigt von 2,47 USD auf 2,55 USD und übertrifft die durchschnittliche Analystenschätzung von 2,19 USD deutlich; für den Vergleich mit den Erwartungen ist diese Größe maßgeblich. Nach GAAP fällt das verwässerte EPS dagegen von 2,43 USD auf 1,94 USD, vor allem, weil Gilead diesmal Verluste aus Aktienbeteiligungen verbucht, nachdem im Vorjahr noch Gewinne angefallen waren. Die bereinigte operative Marge hält sich mit 50,2 % nach 50,5 % nahezu stabil, obwohl Forschungs- und Vertriebskosten spürbar zulegen.
Allerdings hilft dabei eine ausgelaufene lizenzbezogene Zahlungsverpflichtung: Vor allem deshalb steigt die bereinigte Bruttomarge im Produktgeschäft von 86,5 % auf 88,1 %. Ohne diesen Effekt hätten die höheren Ausgaben für Forschung und HIV-Vermarktung die operative Marge sichtbar gedrückt.
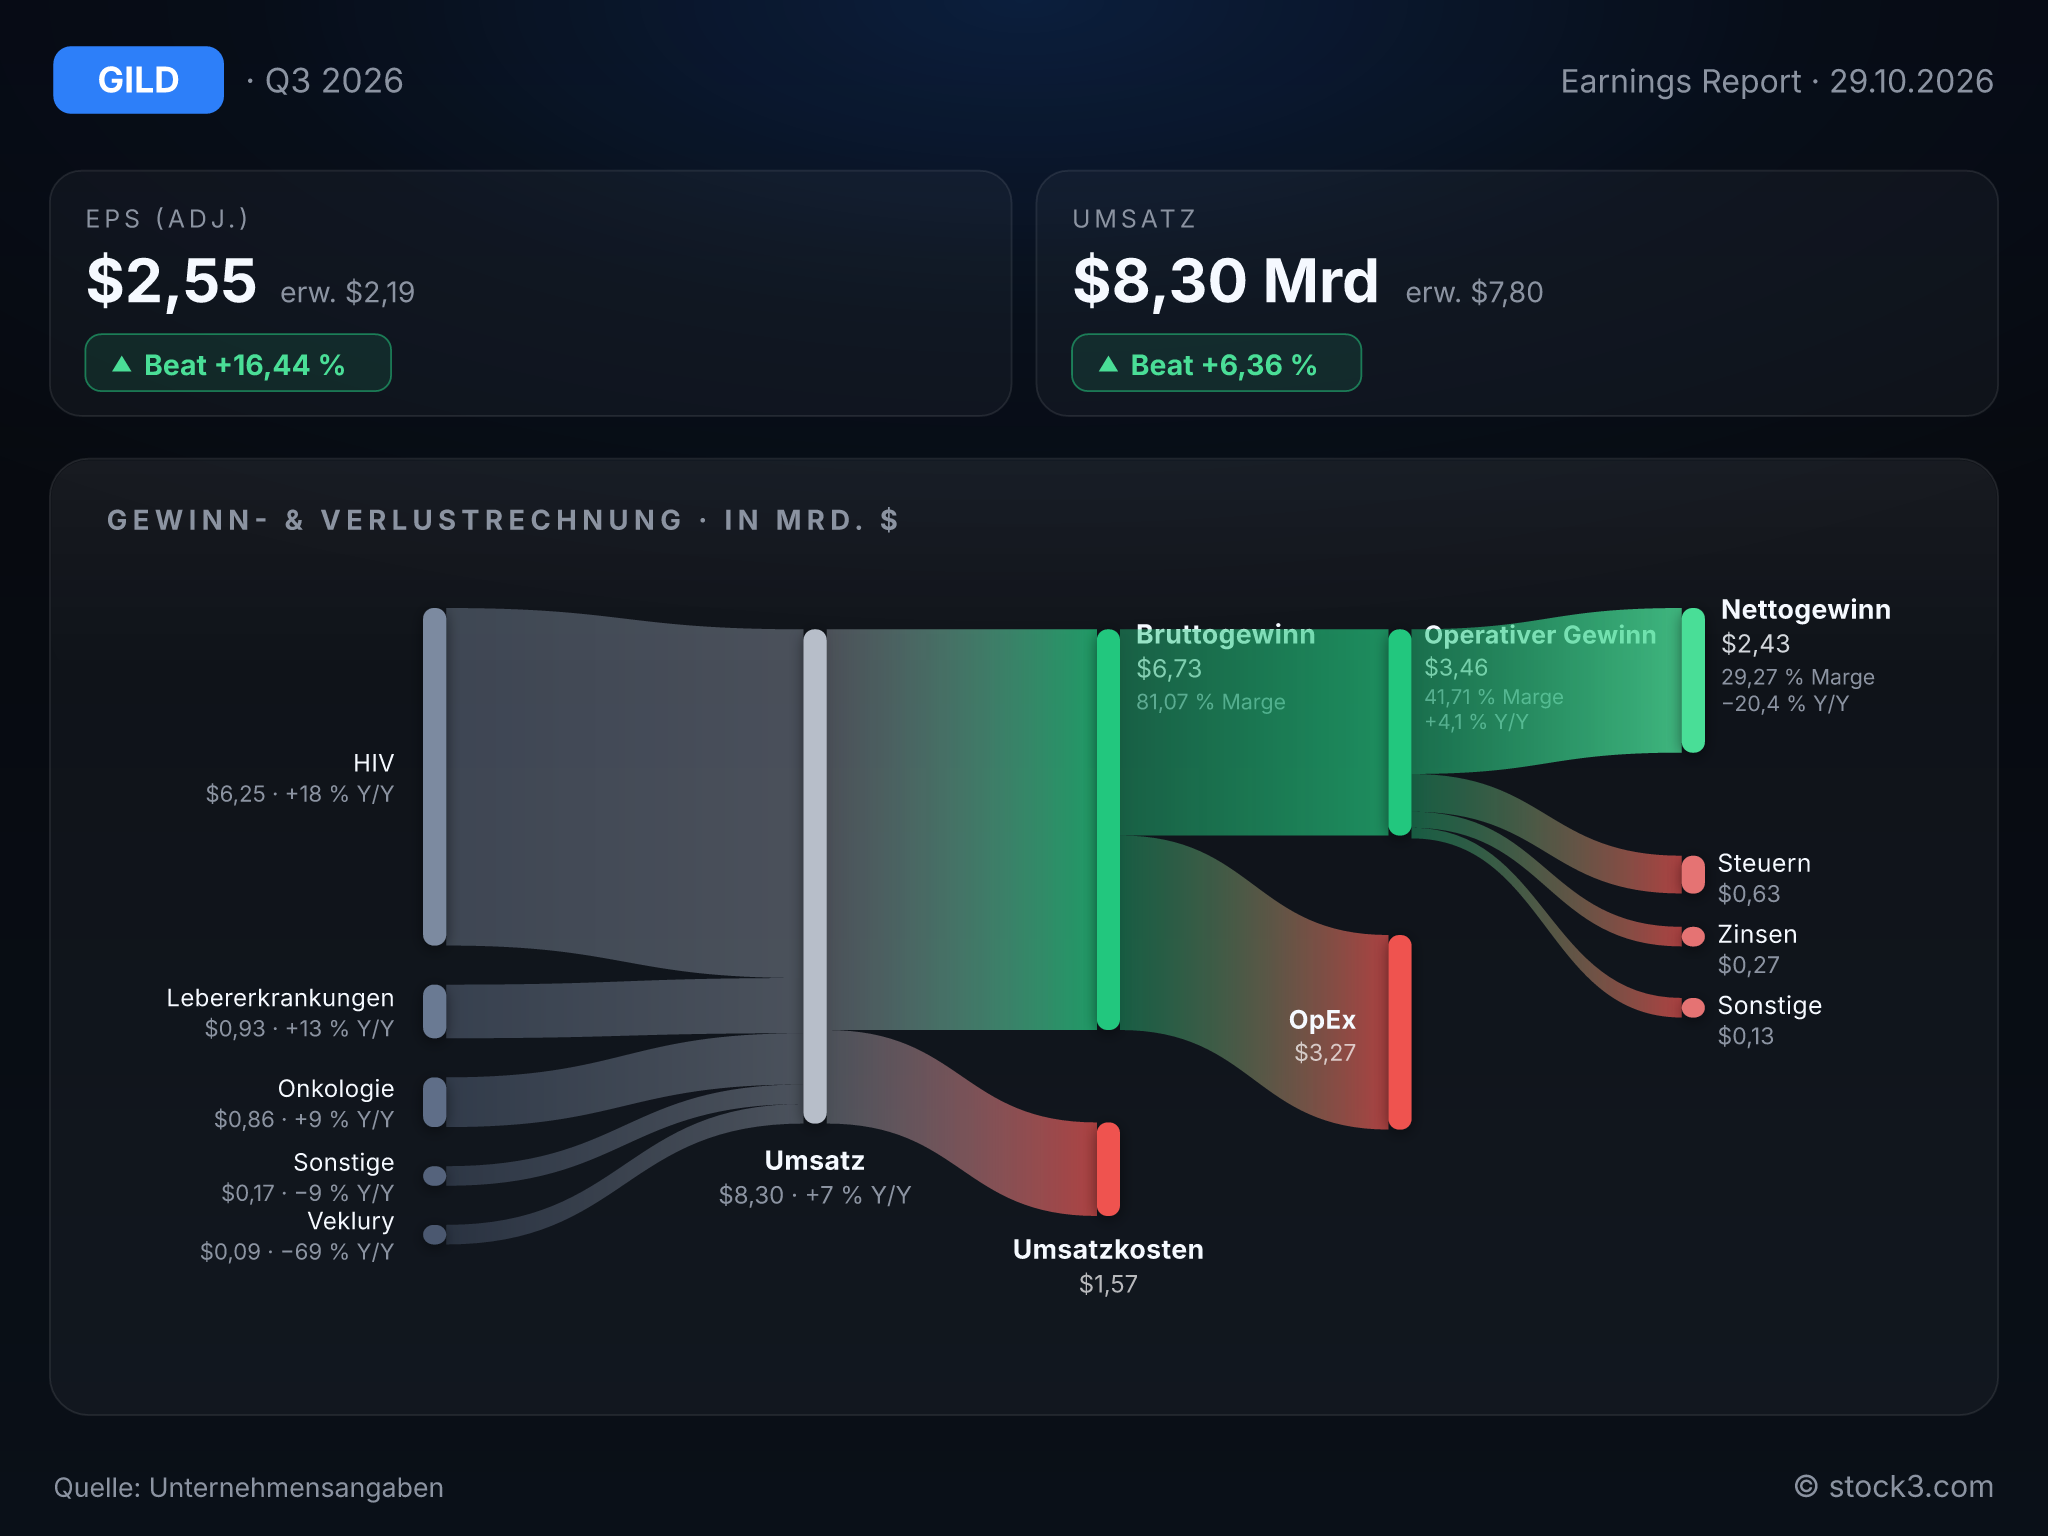
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von GILEAD SCIENCES, INC.. (Quelle: Unternehmensangaben)
HIV trägt das Quartal, aber nicht allein über die Nachfrage
Das HIV-Geschäft wächst um 18 % auf 6,25 Mrd. USD und liefert damit drei Viertel des Produktumsatzes. Das Zugpferd Biktarvy legt um 10 % auf 4,1 Mrd. USD zu, Descovy sogar um 49 % auf 1,0 Mrd. USD. In der HIV-Prävention verdoppelt sich der Umsatz laut O'Day nahezu.
Die Qualität dieses Wachstums ist gemischt. Als Treiber nennt Gilead neben der Nachfrage ausdrücklich höhere Durchschnittspreise und günstige Lagereffekte; bei Descovy führt der Konzern sogar nur diese beiden Faktoren an. Lagereffekte lassen sich nicht beliebig wiederholen. Zugleich steht der Preisdruck bereits im Kalender: Die US-Behörde CMS hat den Medicare-Höchstpreis für Biktarvy festgelegt, der ab dem 1. Januar 2028 auf die Erlöse durchschlägt.
Trodelvy gleicht die Schwäche der Zelltherapie mehr als aus
In der Onkologie steigert Trodelvy den Umsatz um 42 % auf 506 Mio. USD, während die Zelltherapie unter Wettbewerbsdruck um 18 % auf 355 Mio. USD schrumpft. Im Lebergeschäft verdoppelt Livdelzi die Erlöse nahezu auf 203 Mio. USD. Damit verteilt sich das Wachstum auf mehrere Produkte, auch wenn HIV klar dominiert.
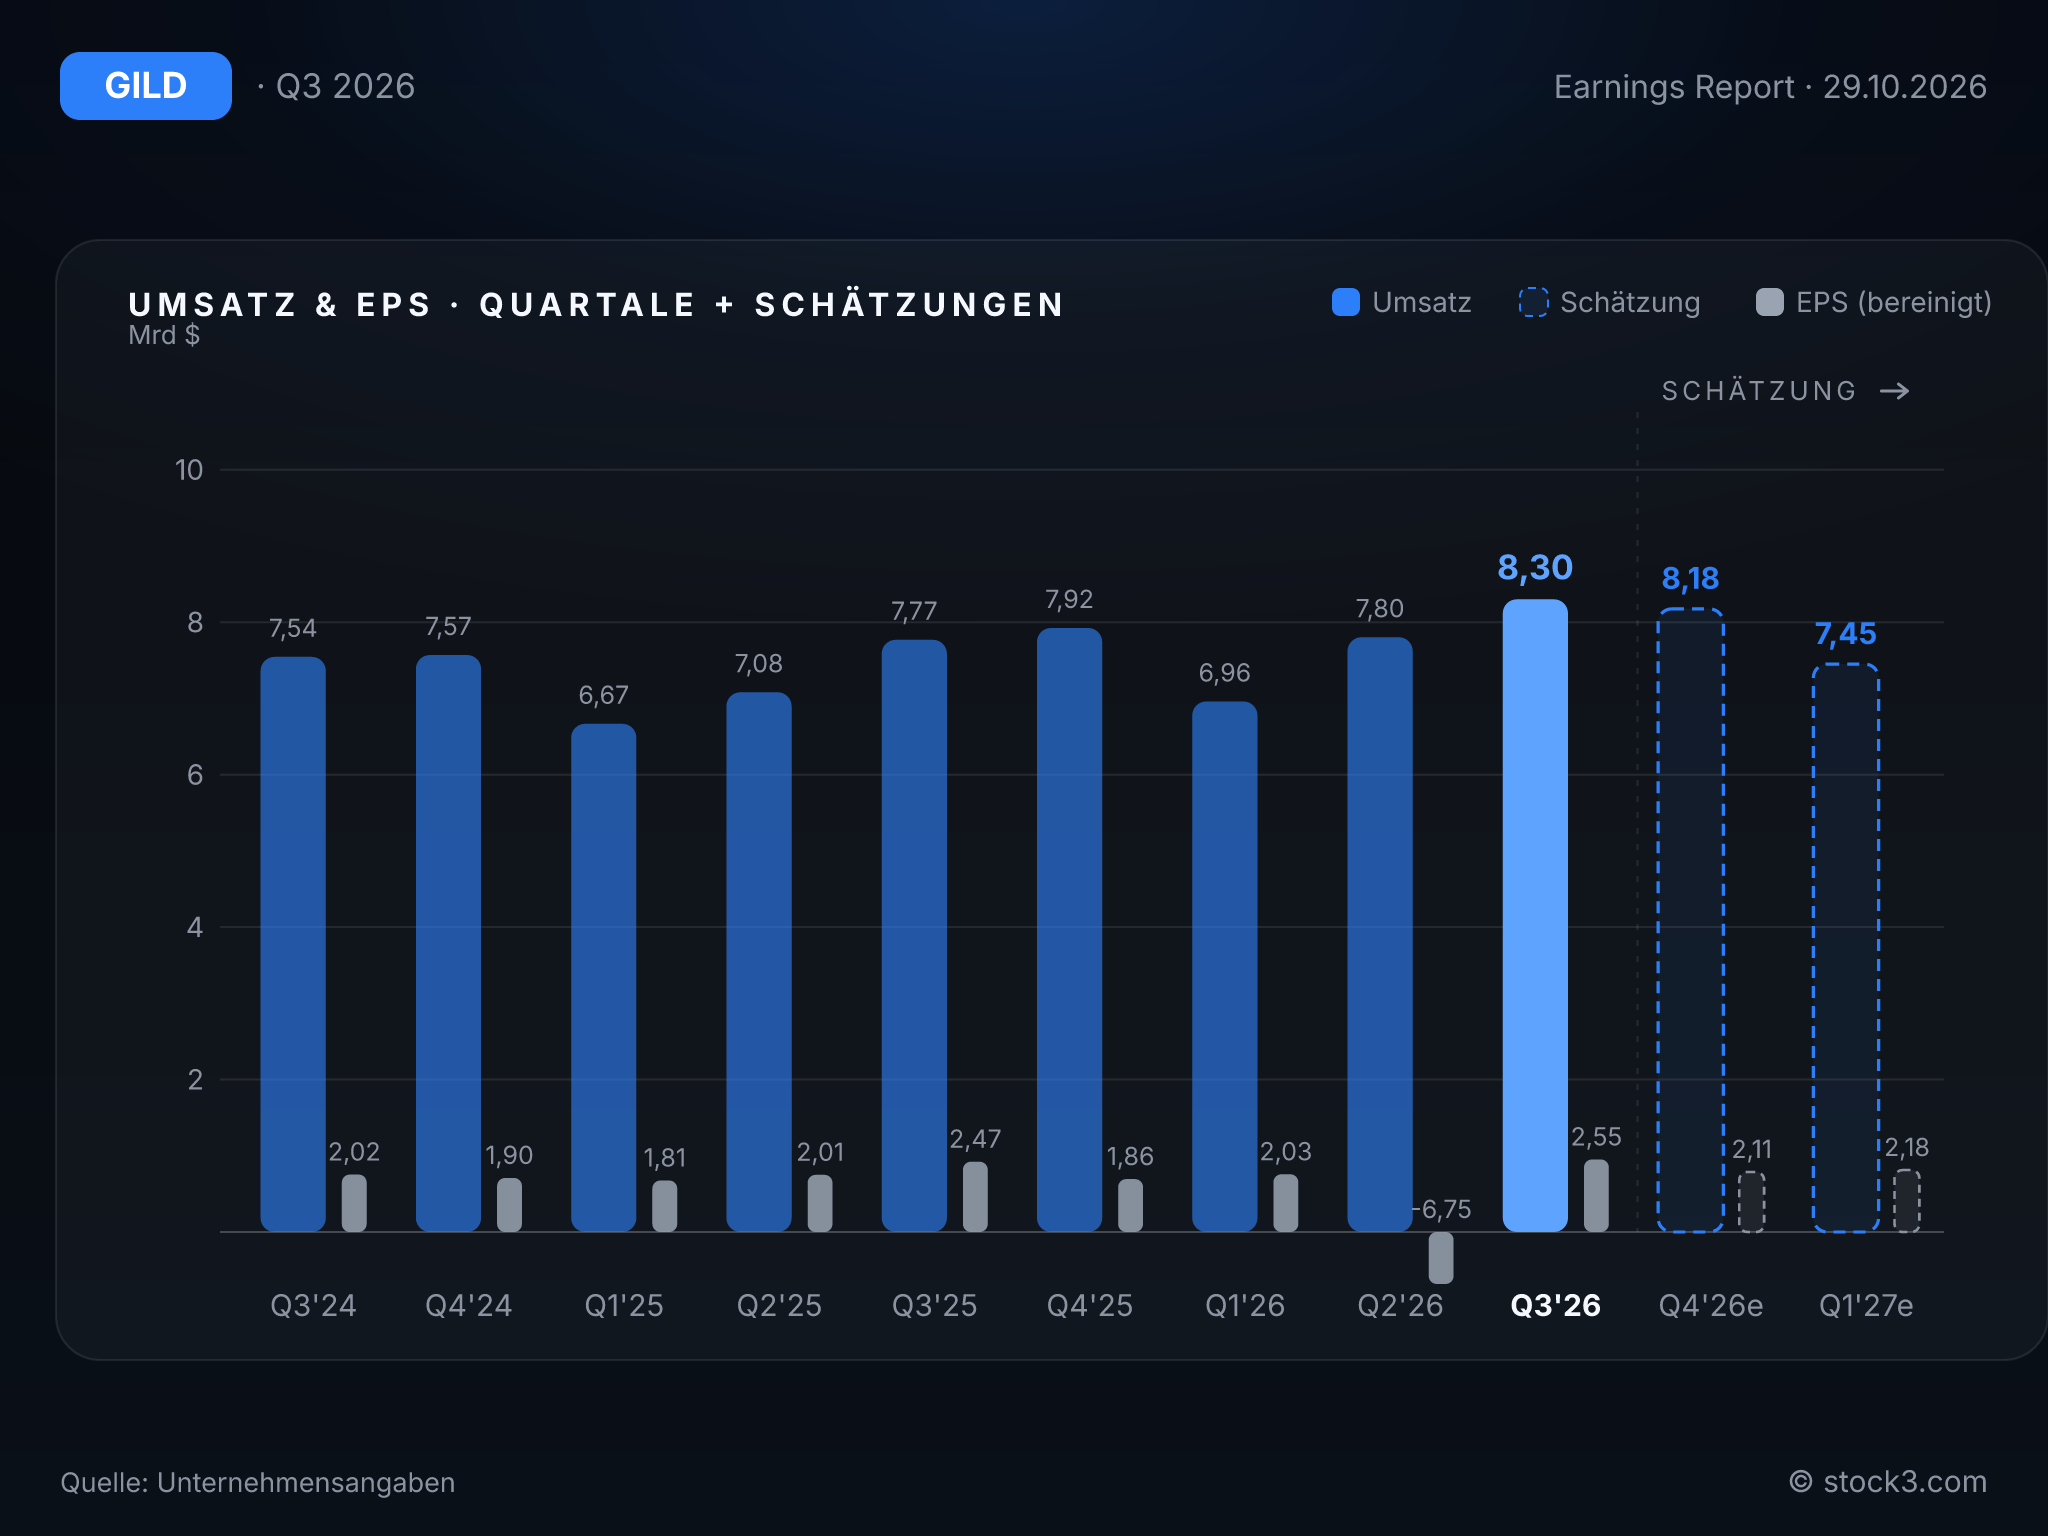
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose bringt den Gegensatz auf den Punkt: Das operative Geschäft läuft besser als geplant, die Pipeline-Käufe kosten viel Geld. Gilead hebt die Erwartung für den Produktumsatz 2026 auf 31,0 bis 31,3 Mrd. USD an, nach zuvor 30,1 bis 30,4 Mrd. USD; ohne Veklury sind es 30,7 bis 31,0 Mrd. USD. Bereits die Spanne für den Produktumsatz allein liegt damit über dem Analystenkonsens von 30,78 Mrd. USD für den Gesamtumsatz. Das Konzernwachstum von 7 % bewegt sich im Rahmen der Vorquartale.
Beim Gewinn geht es in die Gegenrichtung. Das bereinigte EPS soll nun zwischen minus 1,20 USD und minus 0,85 USD liegen, nach zuvor minus 0,65 bis minus 0,30 USD. Der Konsens von minus 0,40 USD liegt damit über der gesamten Spanne. Ursache sind Belastungen von 12,4 Mrd. USD für erworbene Forschungsprojekte aus den Transaktionen mit Arcellx, Tubulis, Ouro Medicines und PepStar, die mit rund 9,88 USD je Aktie zu Buche schlagen.
Das Minus geht damit auf die Pipeline-Zukäufe zurück, während das laufende Geschäft mehr verdient. Bezahlt wird diese Wette bar: Die liquiden Mittel sinken seit Ende 2025 von 10,6 Mrd. USD auf 6,4 Mrd. USD, obwohl allein das dritte Quartal einen Free Cashflow von 4,8 Mrd. USD erwirtschaftet.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 29,44 Mrd. USD | 30,78 Mrd. USD | 32,90 Mrd. USD |
| EPS | 8,15 USD | -0,40 USD | 9,95 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: 18 % Wachstum im HIV-Geschäft, ein bereinigtes EPS deutlich über den Erwartungen und eine erneut angehobene Umsatzprognose sprechen operativ klar für Gilead. Allerdings liefern höhere Preise, Lagereffekte und eine ausgelaufene Lizenzpflicht einen Teil des Fortschritts, während der Biktarvy-Preisdeckel ab 2028 bereits feststeht. Auf Basis der Analystenschätzungen für 2027 ergibt sich ein KGV von 16,5, bei einem erwarteten Gewinnplus von 8 % im Folgejahr. Die Tendenz zur Aktie bleibt freundlich, doch die zugekauften Projekte stehen zunehmend unter Zeitdruck: Ihr Umsatzbeitrag muss den Preiseinschnitt beim wichtigsten Medikament rechtzeitig auffangen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

