Fidelity warnt: KI-Blase platzt wie die Dotcom-Blase!
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
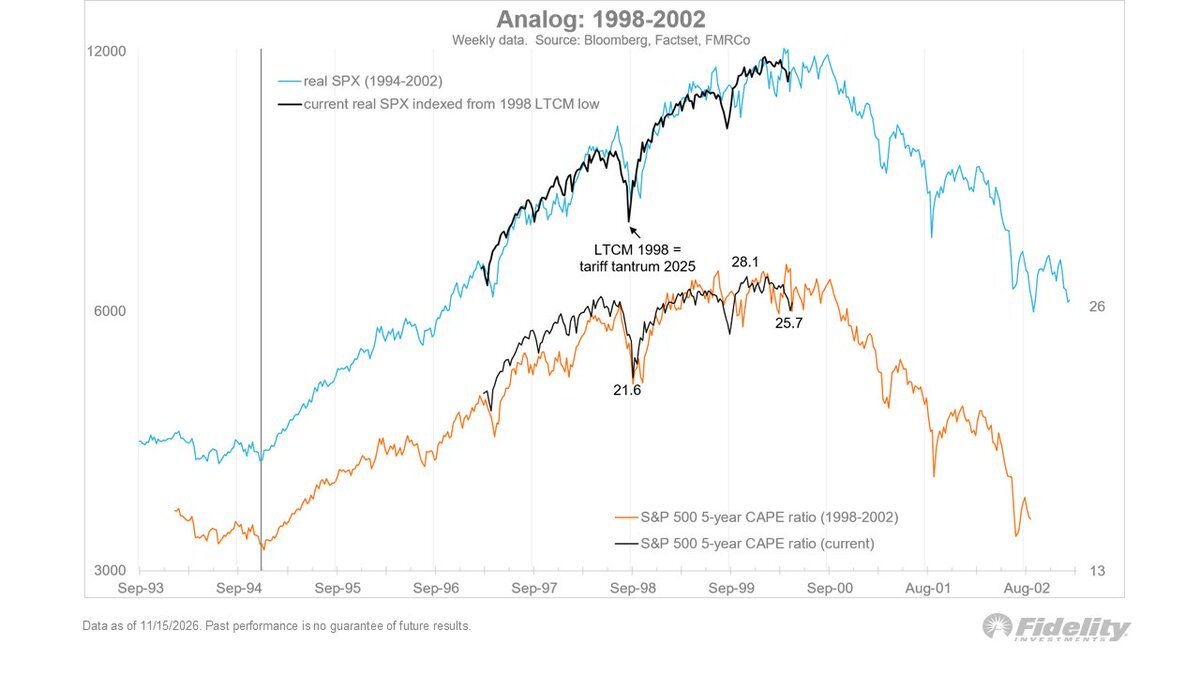
Fidelity warnt vor einer verblüffenden Parallele zwischen dem aktuellen US-Bullenmarkt und der Dotcom-Blase Ende der 1990er-Jahre. Jurrien Timmer, Director of Global Macro bei dem US-Fondsriesen, vergleicht den inflationsbereinigten Kursverlauf des S&P 500 von 1994 bis 2002 mit der heutigen Entwicklung. Als Ausgangspunkte dienen die LTCM-Krise 1998 und der Zollschock 2025. Seit diesen Krisen verlaufen die beiden Börsenzyklen erstaunlich ähnlich.
Besonders auffällig, auch die Bewertungen, gemessen am sogenannten CAPE, dem inflationsbereinigten KGV auf Basis der vergangenen 5 Jahre, zeigen einen ähnlichen Verlauf. Das aktuelle CAPE liegt bei rund 25,7, nach einem Zwischenhoch bei 28,1. Sollte sich die historische Kursentwicklung wiederholen, könnte der aktuelle Bullenmarkt bald seinen Höhepunkt erreichen und anschließend in eine ausgeprägten mehrjährigen Bärenmarkt übergehen. Timmer hält allerdings ausdrücklich eine weitere Verlängerung des Bullenmarktes für möglich.
Die historische Ähnlichkeit ist bemerkenswert, besitzt aber für sich genommen keine nachgewiesene Prognosekraft. Aus ähnlichen Kursverläufen folgt keineswegs, dass sich auch die anschließende Entwicklung wiederholen muss. Ich beobachte, dass die Fraktion derer, die diesen krassen Bärenmarktverlauf nun ebenfalls erwartet, erstaunlich schnell wächst. Vereinfacht kurz zusammenfasst, sind die Capex-Ausgaben im Billionendollarbereich demnach viel zu hoch und die aus KI generierten Einnahmen viel zu gering.
Mein Kollege Sascha Gebhard, den ich sehr schätze, schrieb vorhin bei uns im Traderstalk (Teil von Stock3 Ultimate): "... aber es ist anzunehmen, dass das ausgegebene Geld nicht mehr zurückkommt. Die Preise für KI werden dermaßen in den Keller gehen, dass am Ende kaum jemand was damit verdient." An anderer Stelle meinte er, dass bei EVs ebenfalls niemand sinnvoll verdiene. Mir gefallen solche Diskussionen, weil so Pro- und Kontra-Argumente direkt ausgetauscht werden können. Beide Argumentationslinien (also seine, aber auch meine) wirken auf den Markt und beide werden eingepreist. Sascha halte ich entgegen, dass wir beim Thema Cloud-Computing genauso hätten argumentieren können. Immer mehr Rechenkapazität, steigender Wettbewerb, sinkende Preise. Am Ende verdient niemand mehr Geld damit, Cloud-Computing ist aber eine echte Cash-Cow sondergleichen. AWS erzielt operative Margen von fast 40%. Auch Google Cloud verdient Milliarden. Entscheidend ist, wie sich neben den Preisen auch die Kosten und Absatzmengen entwickeln. Wenn KI-Leistung immer günstiger wird, kann die Nachfrage gerade deshalb explodieren. Gleichzeitig sinken durch effizientere Chips und Modelle die Kosten je Recheneinheit.
Ich bin mittlerweile einer von wenigen bei uns im Team, der nicht von einem zähen (also sogar mehrjährigen ?) Bärenmarkt ausgeht. Das Gros der Korrektur ist meines Erachtens durch. Aber dennoch. Ich wollte euch diese Kursverlaufsanalogie Platzen der Internetblase vs mögliches Platzen der KI-Blase nicht vorenthalten.
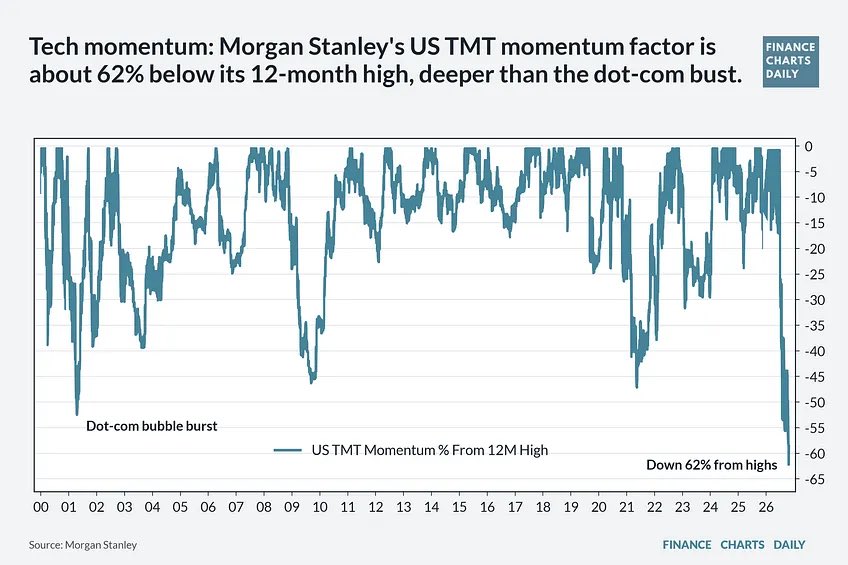
Eine aktuelle Auswertung von Morgan Stanley zeigt, dass der sogenannte TMT Momentum Faktor für US-Aktien aus den Bereichen Technologie, Medien und Telekommunikation mittlerweile 62% unter seinem Zwölfmonatshoch liegt. Das ist der stärkste Rückgang in der dargestellten Zeitreihe seit dem Jahr 2000. Selbst beim Platzen der Dotcom Blase fiel dieser Indikator mit rund 55% weniger stark.
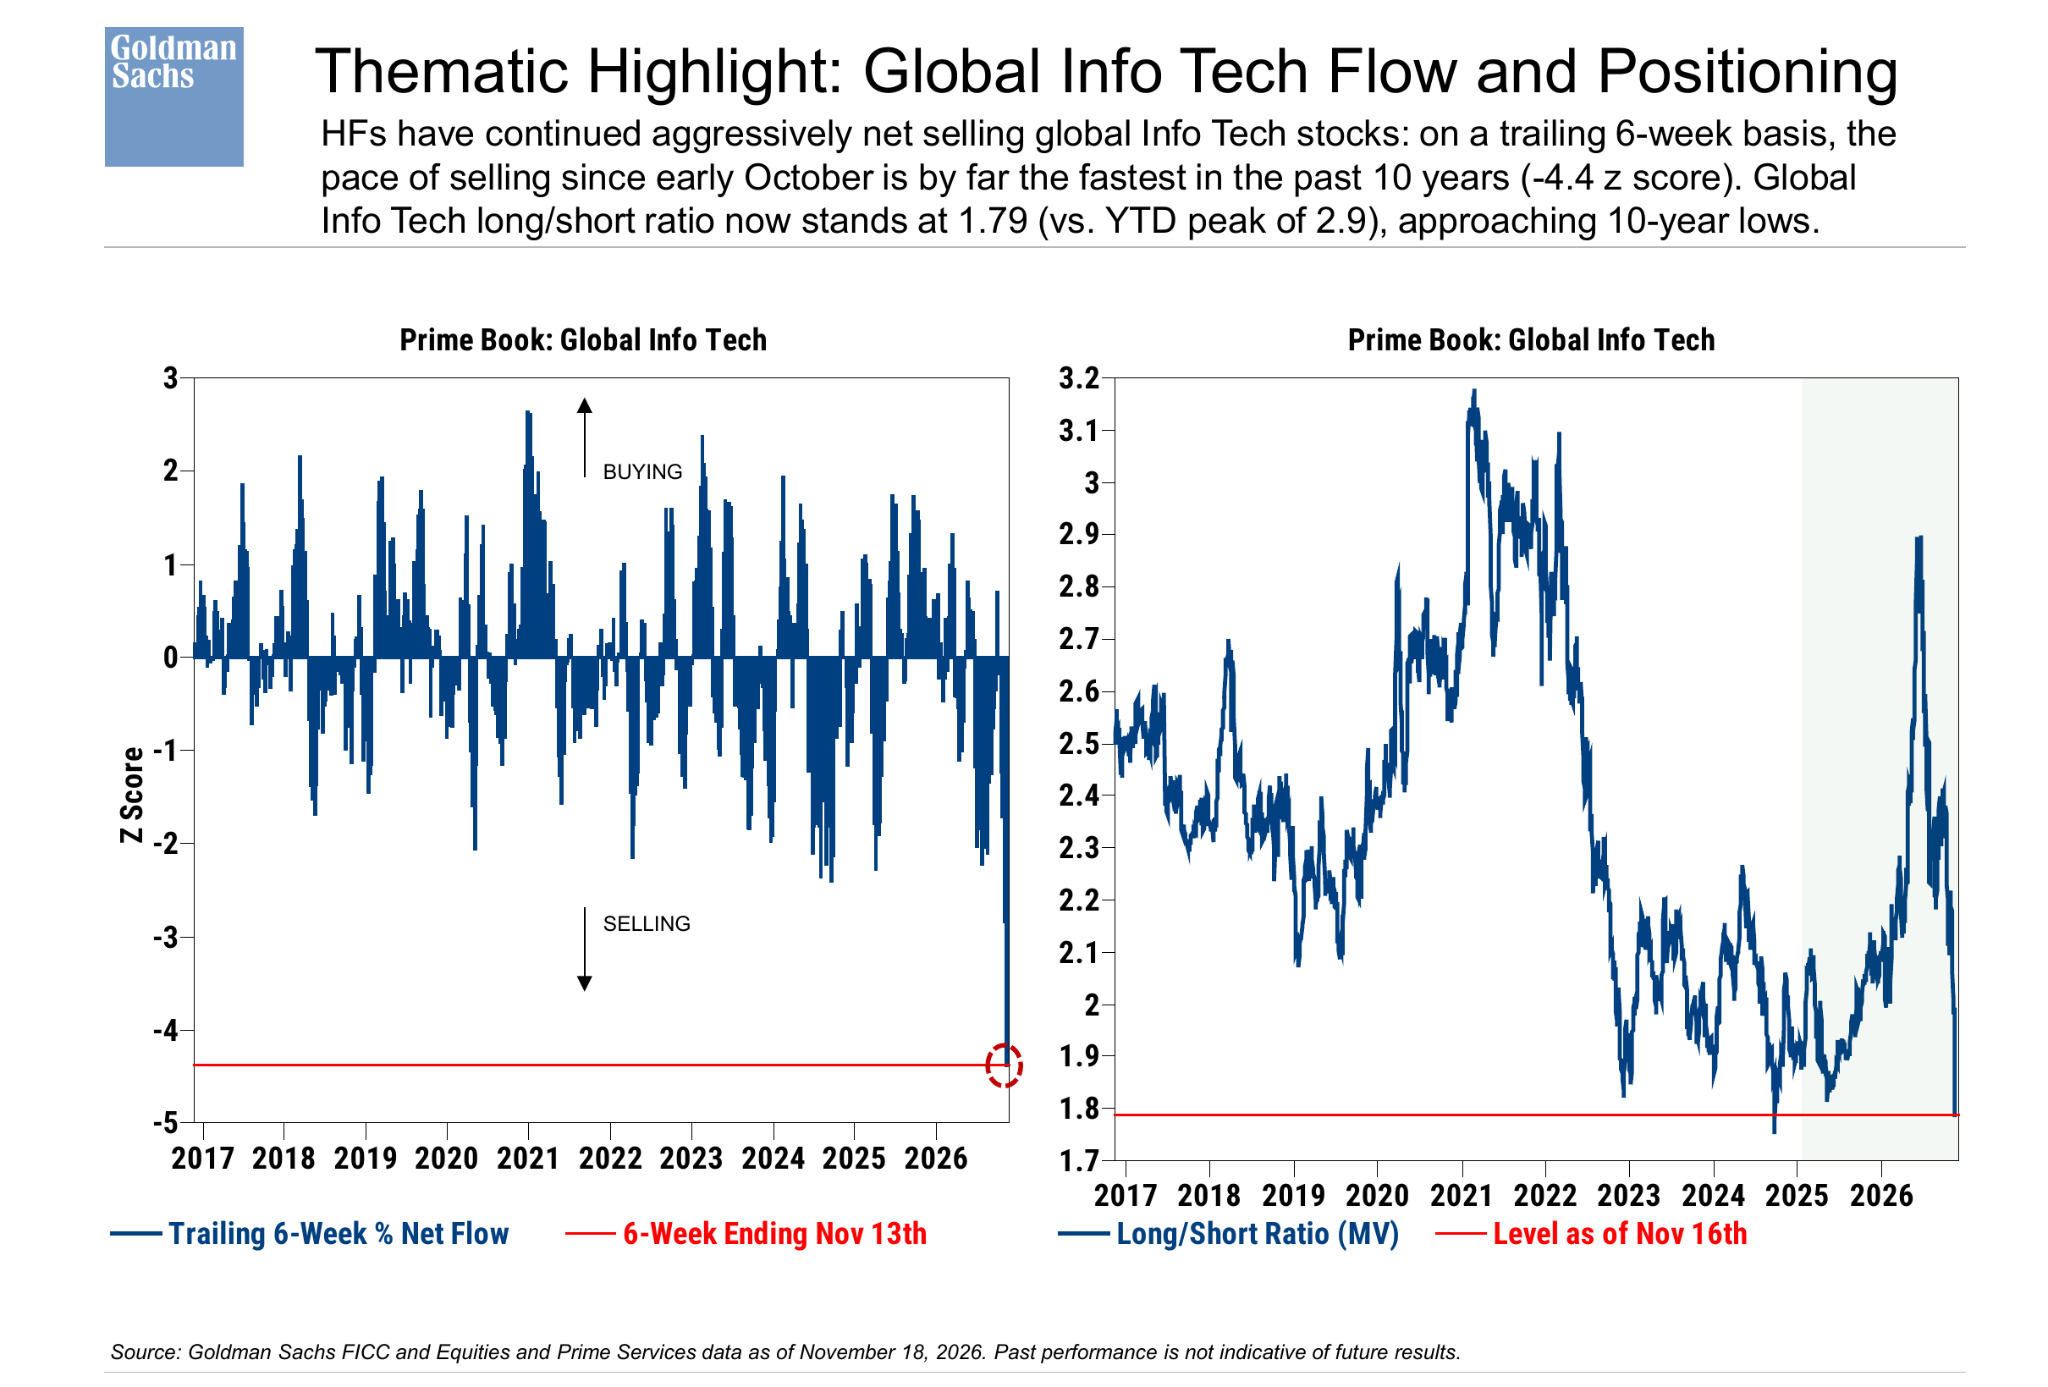
Goldman Sachs Research. Seit Anfang Oktober verkaufen institutionelle Anleger weltweit aggressiv Aktien aus dem IT-Sektor. Das Verkaufstempo ist laut Goldman Sachs so hoch wie seit mindestens 10 Jahren nicht mehr. Die Grafik stammt aus dem Prime-Brokerage-Geschäft von Goldman Sachs und basiert auf den tatsächlichen Handels- und Positionsdaten der Hedgefonds-Kunden der Investmentbank. Die Daten zeigen, dass Hedgefonds bereits massiv Risiko im Technologiesektor abgebaut haben. Sie zeigen nicht, dass in den kommenden Wochen weitere Verkäufe in vergleichbarem Umfang bevorstehen.
Im Gegenteil, eine derart niedrige Positionierung kann unter bestimmten Voraussetzungen das Potenzial für eine kräftige Erholung erhöhen. Wenn sich die fundamentalen Erwartungen stabilisieren und Hedgefonds ihre Positionen wieder aufbauen, entstehen zusätzliche Kaufströme. (Daraus ergibt sich aber noch kein bestätigtes direktes Kaufsignal. Während ausgeprägter Bärenmärkte können institutionelle Anleger ihre Risikoexponierung über längere Zeit weiter reduzieren).
Handeln mit Herz: Bei den Baader Trading Charity Weeks vom 14.11.–11.12.2026 spendet die Baader Bank 15 Cent je qualifiziertem Trade ab EUR 500 an BILD hilft e.V. „Ein Herz für Kinder“.


@Harald
Ich habe es schon an anderer Stelle mal gefragt: ab was für Marken (bzw. welchen Muster) würdest du denn sagen, dass wir uns in einem Bärenmarkt befinden?