FACTSET: Rekordzuwachs beim Abo-Wert – doch die Prognose bremst
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
FactSet gewinnt im abgelaufenen Geschäftsjahr so viel neuen Abo-Wert wie nie zuvor, plant für 2027 aber mit weniger Wachstum und einem Gewinn unter den Analystenerwartungen. Zudem stammt ein guter Teil des jüngsten Gewinnplus je Aktie aus Aktienrückkäufen.
| Auf einen Blick |
|---|
|
Der Umsatz im vierten Geschäftsquartal steigt um 6,3 % auf 634,7 Mio. USD und liegt leicht über der durchschnittlichen Analystenschätzung von 0,63 Mrd. USD. |
|
Das bereinigte verwässerte EPS steigt von 4,05 auf 4,52 USD bei einem Konsens von 4,35 USD, während das GAAP-EPS von 4,03 auf 3,41 USD fällt. |
|
Der organische Abo-Wert (ASV) wächst um 168,2 Mio. USD bzw. 7,0 % auf 2.568,2 Mio. USD. |
|
Die bereinigte operative Marge sinkt im Quartal von 33,8 auf 33,0 %. |
|
Für das Geschäftsjahr 2027 erwartet FactSet ein organisches ASV-Wachstum von 5,0 bis 6,5 % und ein bereinigtes EPS von 19,25 bis 19,65 USD bei einem Konsens von 19,76 USD. |
FactSet, Anbieter von Finanzdaten und Analysesoftware für Banken, Vermögensverwalter und andere Investoren, steigert den Umsatz im vierten Geschäftsquartal um 6,3 % gegenüber dem Vorjahr auf 634,7 Mio. USD. Damit liegt der Konzern leicht über der durchschnittlichen Analystenschätzung von 0,63 Mrd. USD. Organisch, also ohne Zu- und Verkäufe sowie Währungseffekte, beträgt das Plus 7,1 %.
Beim Gewinn gehen die Rechenwege weit auseinander. Das bereinigte verwässerte EPS steigt von 4,05 auf 4,52 USD und übertrifft die durchschnittliche Analystenschätzung von 4,35 USD. Nach GAAP fällt das verwässerte EPS dagegen von 4,03 auf 3,41 USD. Maßgeblich für den Konsensvergleich ist die bereinigte Größe, die Abschreibungen auf zugekaufte immaterielle Werte und Einmalposten ausklammert.
Die GAAP-Zahl belasten vor allem Restrukturierungskosten von 0,57 USD je Aktie, während das Vorjahresquartal von einem Veräußerungsgewinn profitierte. Doch auch die bereinigte Rechnung hat eine Schwachstelle: Die bereinigte operative Marge sinkt von 33,8 auf 33,0 %, weil die Kosten für an den Abo-Wert gekoppelte Bonusprogramme und für Technologie schneller wachsen als die Erlöse.
Der bereinigte Nettogewinn legt nur um 4,1 % zu. Den Rest bis zum EPS-Plus von 11,6 % liefert die gesunkene Aktienzahl: FactSet hat im Geschäftsjahr rund 644 Mio. USD für Rückkäufe ausgegeben. Das Gewinnwachstum je Aktie hängt damit spürbar an der Kapitalrückführung und weniger an einem operativen Hebel. Die Rückkäufe sind solide finanziert, denn der Free Cashflow steigt im Gesamtjahr um 14,6 % auf 707,5 Mio. USD.
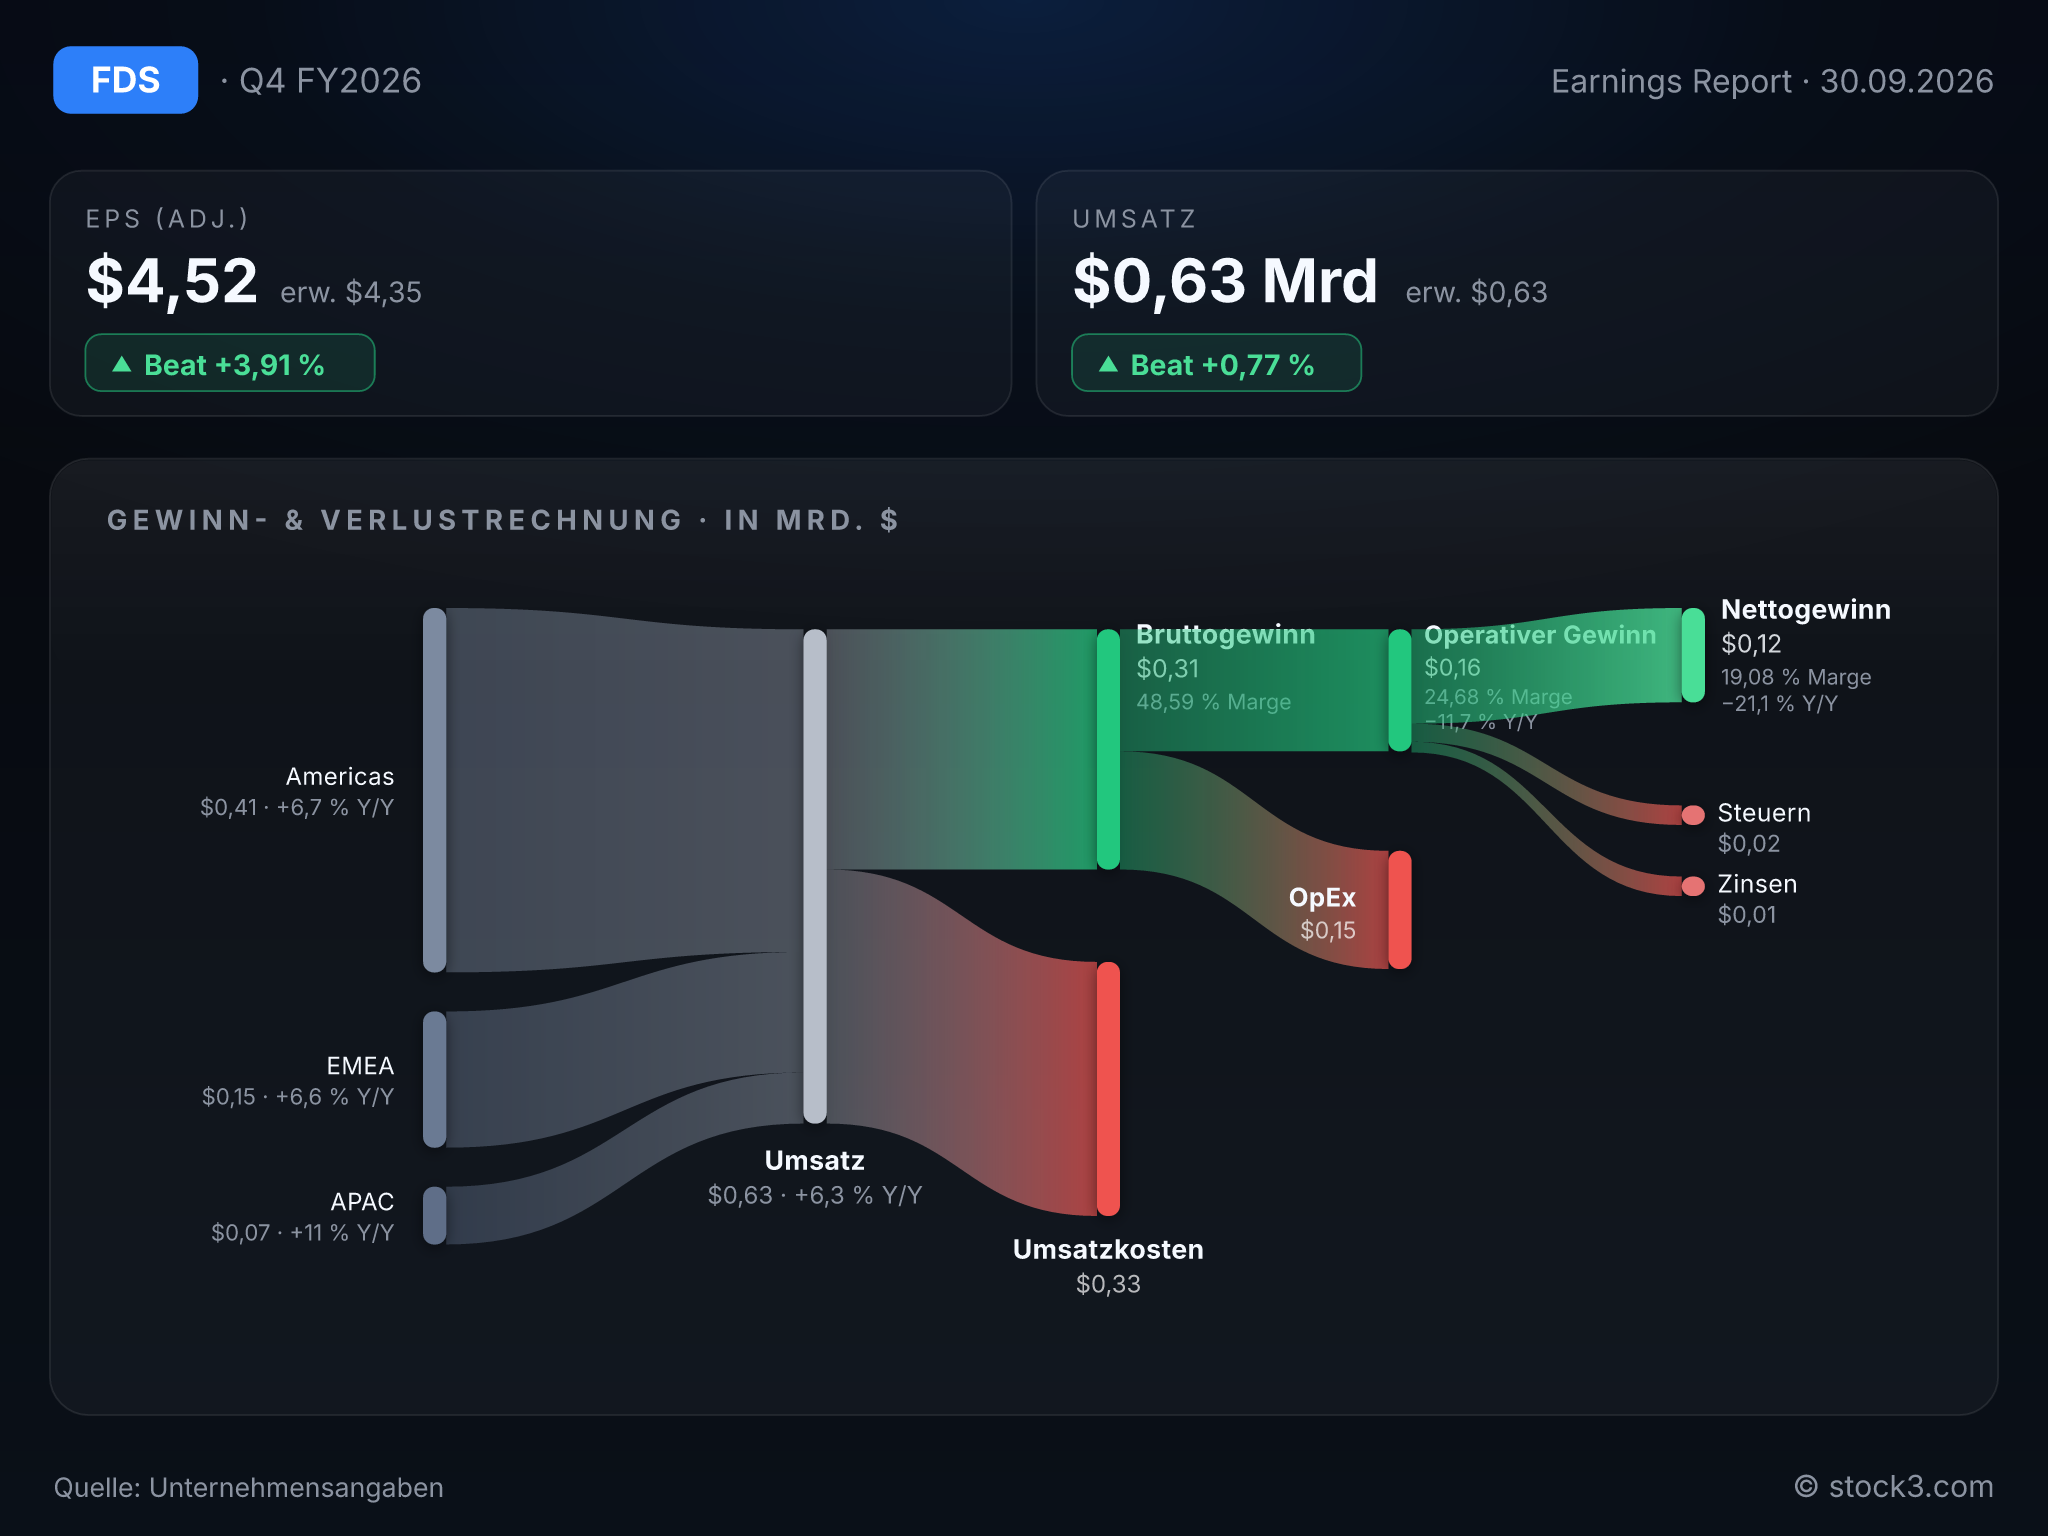
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von FACTSET RESEARCH SYSTEMS INC. (Quelle: Unternehmensangaben)
Der Abo-Wert wächst so stark wie nie
Operativ überzeugt das Wachstum des jährlichen Abo-Werts (Annual Subscription Value, ASV), der die Umsätze der kommenden zwölf Monate aus laufenden Verträgen abbildet. Organisch klettert er um 168,2 Mio. USD auf 2.568,2 Mio. USD. Das entspricht einem Plus von 7,0 %; sowohl im Quartal als auch im Gesamtjahr erreicht der Zuwachs einen Rekord. Die Kundentreue liegt weiter über 95 %, zugleich werden Verträge bei der Verlängerung im Schnitt um 30 % länger abgeschlossen. Der mit KI-Lösungen neu gewonnene Abo-Wert hat sich im Jahresvergleich mehr als verdoppelt. Regional wächst der Abo-Wert in Asien-Pazifik mit 10,6 % am schnellsten. Amerika folgt mit 7,1 %, während EMEA mit 5,2 % zurückbleibt.
Längere Laufzeiten und eine hohe Kundentreue machen die Erlösbasis berechenbarer. Zugleich liefern die KI-Produkte inzwischen einen greifbaren Beitrag zum Neugeschäft. Entsprechend selbstbewusst zeigt sich CEO Sanoke Viswanathan: Er sieht eine weiter wachsende Nachfrage nach verlässlichen Finanzdaten und hält das Unternehmen für gut aufgestellt, daraus nachhaltiges Wachstum zu machen.
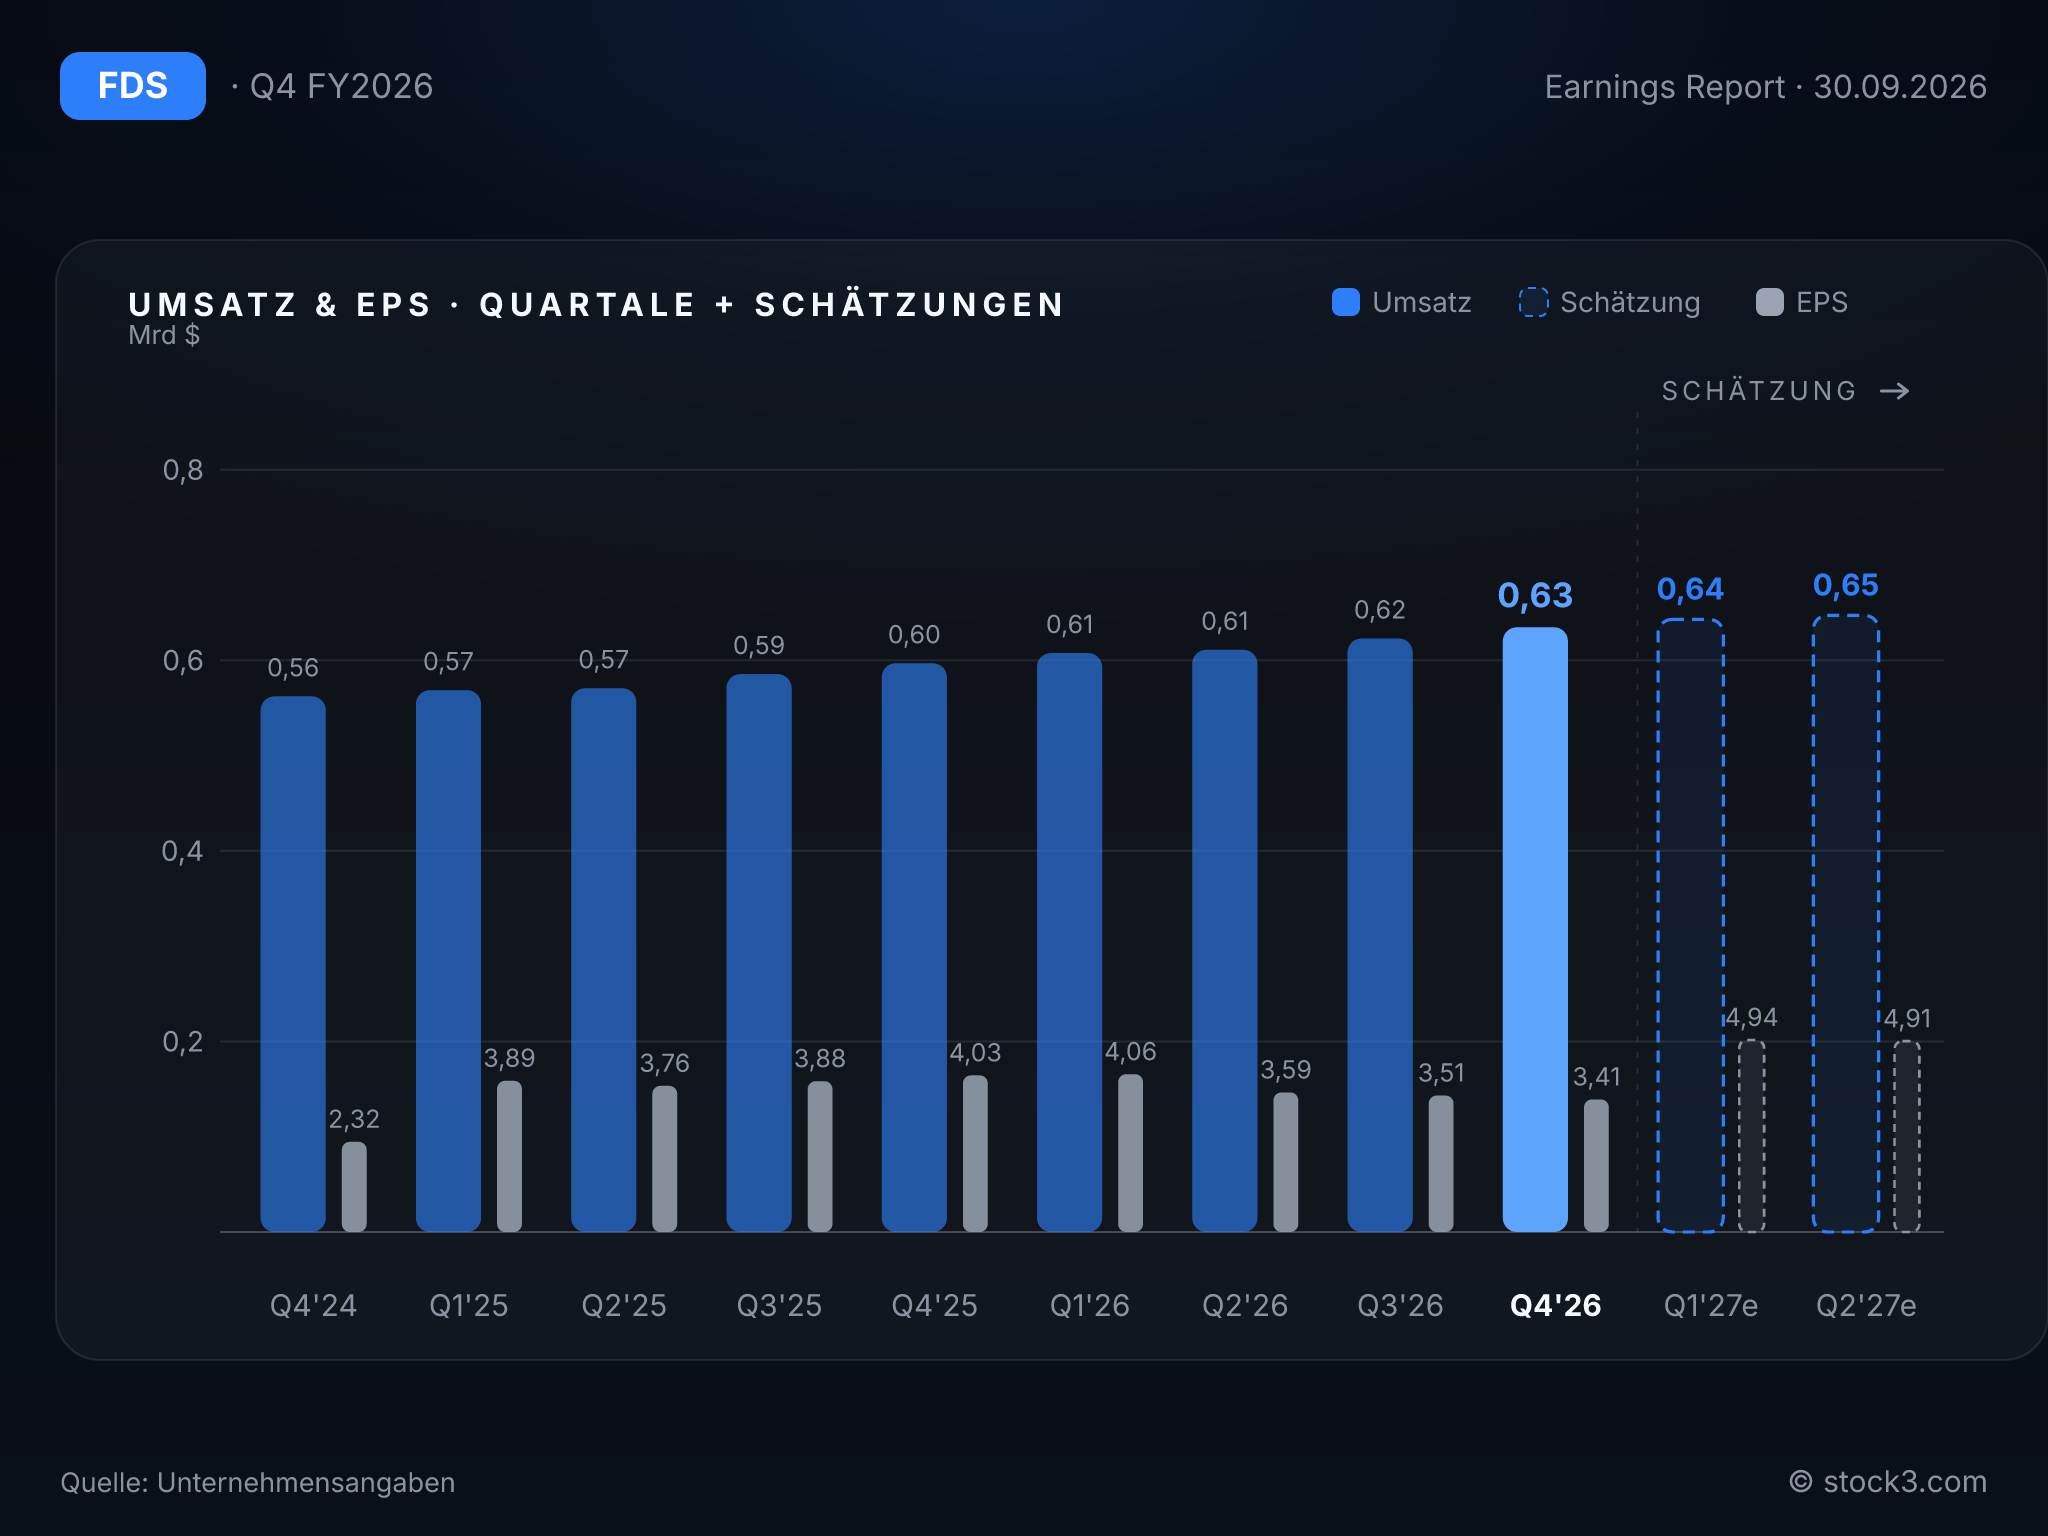
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose für das Geschäftsjahr 2027 fällt vorsichtiger aus, als es das Rekordjahr nahelegt. Für den organischen Abo-Wert stellt FactSet ein Wachstum von 5,0 bis 6,5 % in Aussicht, womit selbst das obere Ende unter den zuletzt erreichten 7,0 % liegt. Der Umsatz soll 2.600 bis 2.625 Mio. USD erreichen, was in etwa der durchschnittlichen Analystenschätzung von 2,61 Mrd. USD entspricht. Daraus ergibt sich ein implizites Wachstum von rund 5 bis 6 % nach 6,7 % im Geschäftsjahr 2026. Das Tempo lässt also nach.
Beim Gewinn fällt der Abstand zu den Erwartungen größer aus. Das bereinigte verwässerte EPS soll 19,25 bis 19,65 USD erreichen, womit die gesamte Spanne unter dem Analystenkonsens von 19,76 USD liegt. Zugleich plant das Management eine leicht höhere bereinigte operative Marge von 34,75 bis 35,25 % nach 34,5 %, womit der Margenrückgang enden soll. Für die Verlässlichkeit der Planung spricht, dass FactSet die Prognose für 2026 bei Umsatz und bereinigtem EPS mit 2,48 Mrd. USD und 18,01 USD übertroffen hat. Das GAAP-EPS blieb wegen der Restrukturierung dagegen unter der eigenen Spanne.
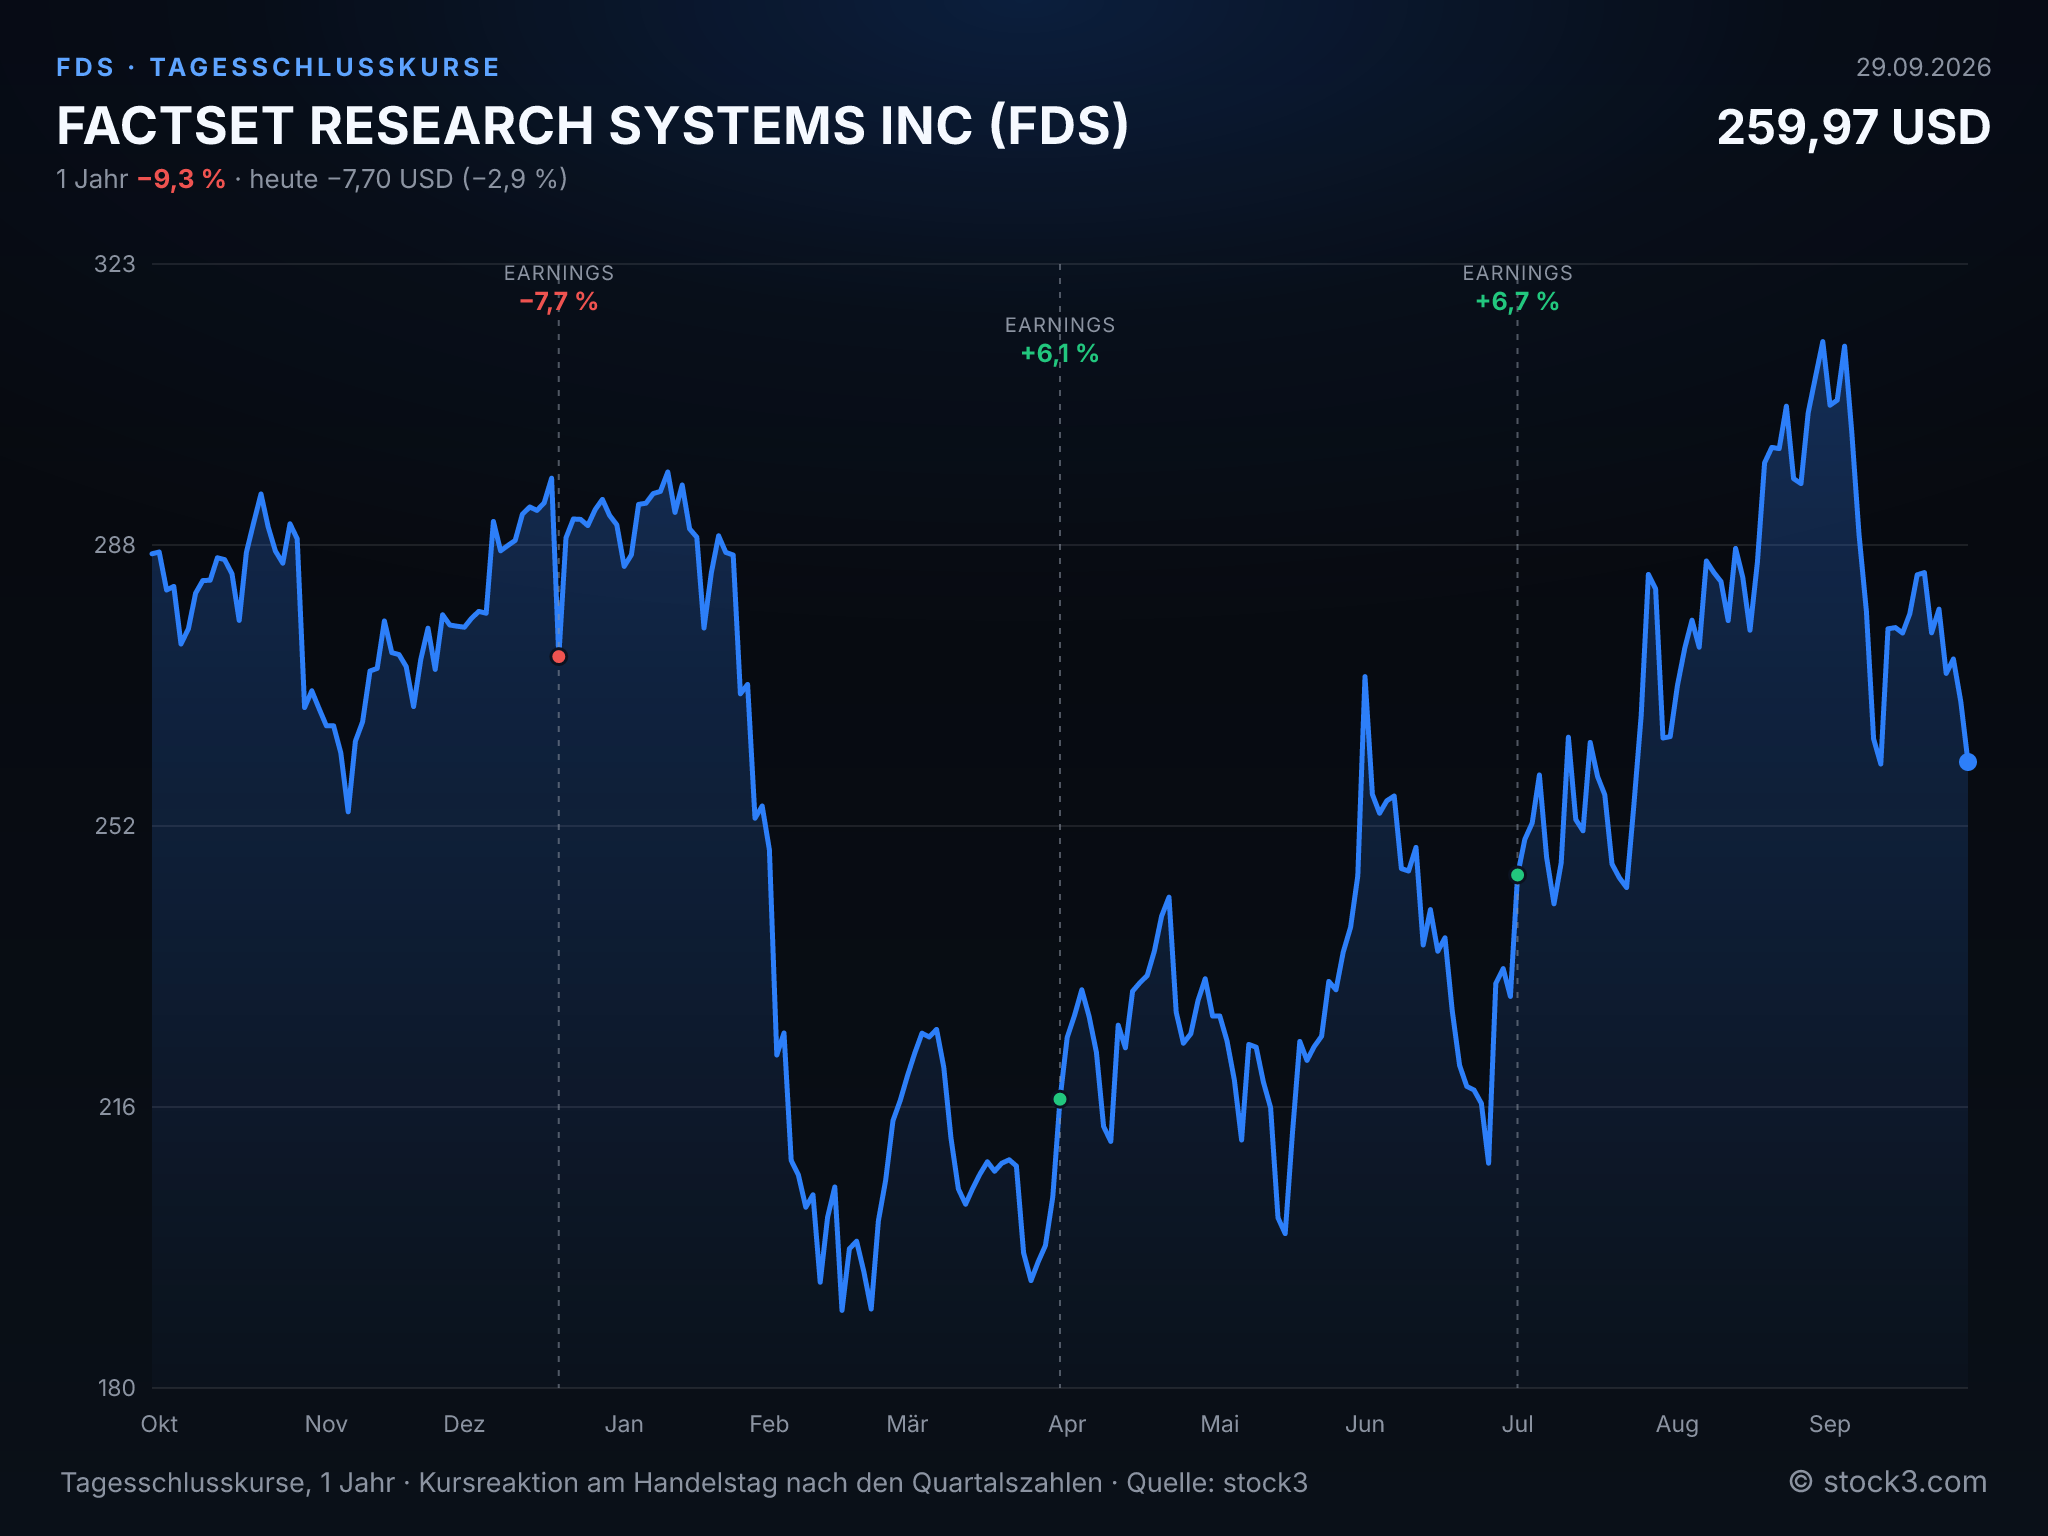
Tagesschlusskurse der FACTSET RESEARCH SYSTEMS INC-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 2,48 Mrd. USD | 2,61 Mrd. USD | 2,77 Mrd. USD |
| EPS | 14,57 USD | 19,76 USD | 21,87 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 wie berichtet (GAAP)
Fazit: Der Rekordzuwachs beim Abo-Wert und das Schlussquartal über den Erwartungen stehen einer Gewinnprognose für 2027 gegenüber, die vollständig unter dem Konsens liegt. Hohe Kundentreue, längere Verträge und ein kräftig steigender Free Cashflow stützen das Geschäft; die gesunkene Marge und das stark von Aktienrückkäufen getragene EPS-Wachstum bleiben die Schwachpunkte. Auf Basis der Analystenschätzungen sinkt das KGV von 17,0 auf 13,5 für das Geschäftsjahr 2027. Diese Schätzungen liegen allerdings über der eigenen Prognose des Unternehmens. Eine operativ begründete Neubewertung nach oben setzt mehr voraus als das für 2027 geplante Abo-Wachstum unter 7 %.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

