JABIL: KI-Nachfrage zieht an – die Marge zeigt den Haken
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Jabil wächst dank der KI-Infrastruktur schneller als erwartet, übertrifft die eigene, bereits angehobene Jahresprognose und stellt für 2027 mehr in Aussicht, als Analysten erwarten. Die Marge hält mit dem Umsatzsprung allerdings kaum Schritt.
| Auf einen Blick |
|---|
|
Der Umsatz im vierten Geschäftsquartal steigt um 28,6 % auf 10,62 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 9,69 Mrd. USD. |
|
Das bereinigte verwässerte EPS steigt von 3,29 auf 4,40 USD, der Konsens lag bei 4,05 USD. |
|
Die bereinigte operative Marge im Quartal steigt nur von 6,3 auf 6,4 %. |
|
Für das Geschäftsjahr 2027 erwartet Jabil 44,5 Mrd. USD Umsatz und ein bereinigtes EPS von 17,55 USD, der Konsens lag bei 42,82 Mrd. USD und 16,87 USD. |
|
Die Aktie notiert vorbörslich in einer ersten Reaktion rund 4,6 % tiefer. |
Jabil steigert im vierten Geschäftsquartal den Umsatz um 28,6 % gegenüber dem Vorjahr auf 10,62 Mrd. USD. Der Auftragsfertiger, der für Markenhersteller Elektronik und Industriekomponenten entwickelt und in Serie produziert, übertrifft damit die durchschnittliche Analystenschätzung von 9,69 Mrd. USD um rund 930 Mio. USD. Das bereinigte verwässerte EPS (Core diluted EPS) klettert von 3,29 auf 4,40 USD und liegt klar über dem Konsens von 4,05 USD. Maßgeblich für die Bewertung ist diese bereinigte Größe, denn auch die Schätzungen beziehen sich darauf.
Nach GAAP steigt das verwässerte EPS von 1,99 auf 3,76 USD, der Nettogewinn von 218 auf 398 Mio. USD. Allerdings belastete im Vorjahresquartal ein Verlust von 98 Mio. USD aus dem Verkauf des Italien-Geschäfts das Ergebnis. Ohne diese Belastung der Vergleichsbasis fiele der Sprung deutlich geringer aus. Aufschlussreicher ist die bereinigte operative Marge: Bei einem bereinigten operativen Ergebnis von 675 Mio. USD steigt sie nur von 6,3 auf 6,4 %. Im Gesamtjahr legte sie von 5,4 auf 5,8 % zu.Das Wachstum kommt also fast vollständig über mehr Menge und kaum über höhere Profitabilität. Zusätzlich stützen Aktienrückkäufe von 1,06 Mrd. USD im Geschäftsjahr den Gewinn je Aktie.
Vorbörslich notiert die Aktie in einer ersten Reaktion rund 4,6 % tiefer.
Die eigene Jahresprognose wird klar übertroffen
Für das Geschäftsjahr 2026 meldet Jabil 35,95 Mrd. USD Umsatz, ein Plus von 21 %, und ein bereinigtes EPS von 13,09 USD nach 9,75 USD. Im Juni hatte das Management nach einer Anhebung noch 35 Mrd. USD und 12,70 USD in Aussicht gestellt. Auch der bereinigte Free Cashflow übertrifft mit 1,53 Mrd. USD die zuletzt genannte Marke von mehr als 1,4 Mrd. USD.
CEO Mike Dastoor führt das auf den Aufstieg in der Wertschöpfungskette zurück: Jabil nehme Kunden immer mehr Entwicklungs- und Fertigungskomplexität ab, ohne selbst kapitalintensiv zu werden. Dahinter steht der Anspruch, mehr zu sein als ein austauschbarer Lohnfertiger. Höhere Aufschläge lassen sich aus der Quartalsmarge allerdings noch nicht ablesen.
Lieferanten finanzieren einen Teil des Wachstums
Die Bilanz zeigt zugleich, wie viel Kapital der Umsatzsprung bindet. Binnen eines Jahres steigen die Vorräte von 4,68 auf 7,41 Mrd. USD und die Forderungen von 4,04 auf 6,51 Mrd. USD. Aufgefangen wird dieser Kapitalbedarf durch die Verbindlichkeiten aus Lieferungen und Leistungen, die von 7,94 auf 14,44 Mrd. USD fast auf das Doppelte klettern. Der starke Cashflow hängt damit spürbar an den Zahlungszielen der Zulieferer. Solange das Geschäft wächst, trägt dieses Modell. Bei einer Abkühlung würde es sich jedoch gegen Jabil drehen.
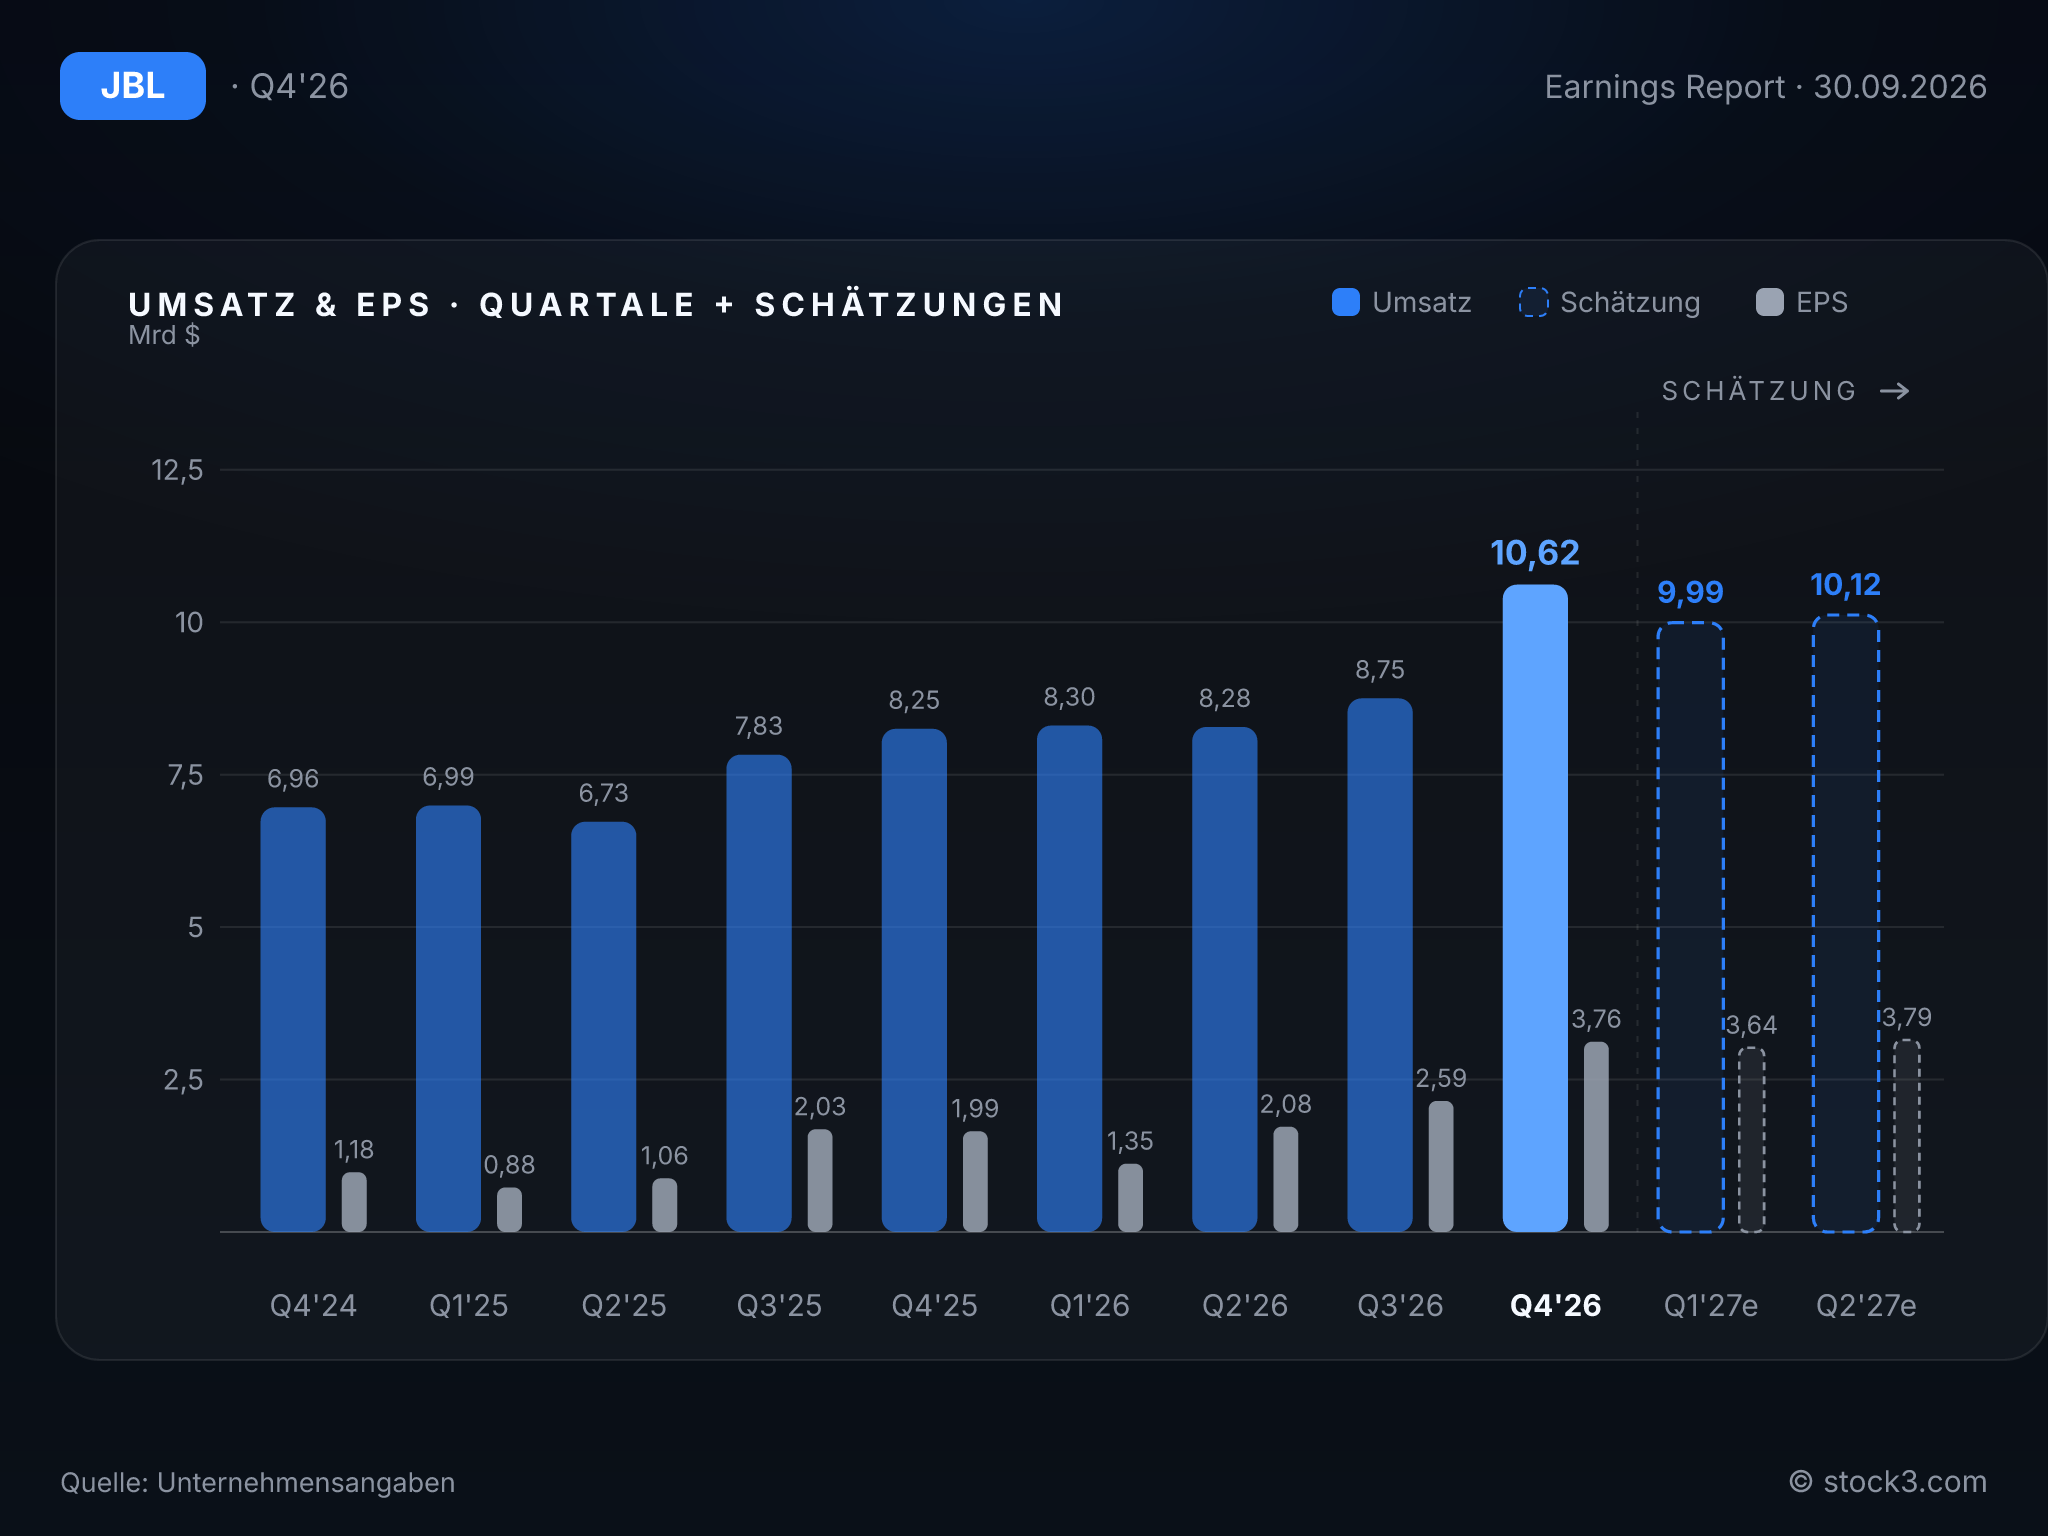
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose signalisiert eine weitere Beschleunigung. Für das erste Quartal des Geschäftsjahres 2027 stellt Jabil einen Umsatz von 10,6 bis 11,4 Mrd. USD in Aussicht. Die Mitte der Spanne entspricht einem impliziten Wachstum von 32,5 % nach 28,6 % im Schlussquartal. Analysten hatten für diesen Zeitraum nur 9,99 Mrd. USD erwartet. Beim bereinigten EPS peilt das Management 3,80 bis 4,20 USD an, während der Konsens bei 3,64 USD liegt.
Für das Gesamtjahr 2027 plant Jabil mit 44,5 Mrd. USD Umsatz, einem Plus von 24 %, und einem bereinigten EPS von 17,55 USD. Beides liegt über den durchschnittlichen Analystenschätzungen von 42,82 Mrd. USD und 16,87 USD. Die bereinigte operative Marge soll um 30 Basispunkte auf 6,1 % steigen, der bereinigte Free Cashflow auf rund 1,6 Mrd. USD.
Als Treiber nennt Dastoor eine sich beschleunigende KI-Nachfrage, ergänzt durch Automobil, Gesundheitswesen, Energieinfrastruktur, Verteidigung sowie Lager- und Handelsautomatisierung. Hinzu kommen fest zugesagte Aufträge für die neuen Kapazitäten. Einen Haken hat das Auftaktquartal dennoch: Die Spanne für das bereinigte operative Ergebnis von 592 bis 652 Mio. USD bedeutet eine Marge unter den 6,4 % des Schlussquartals.
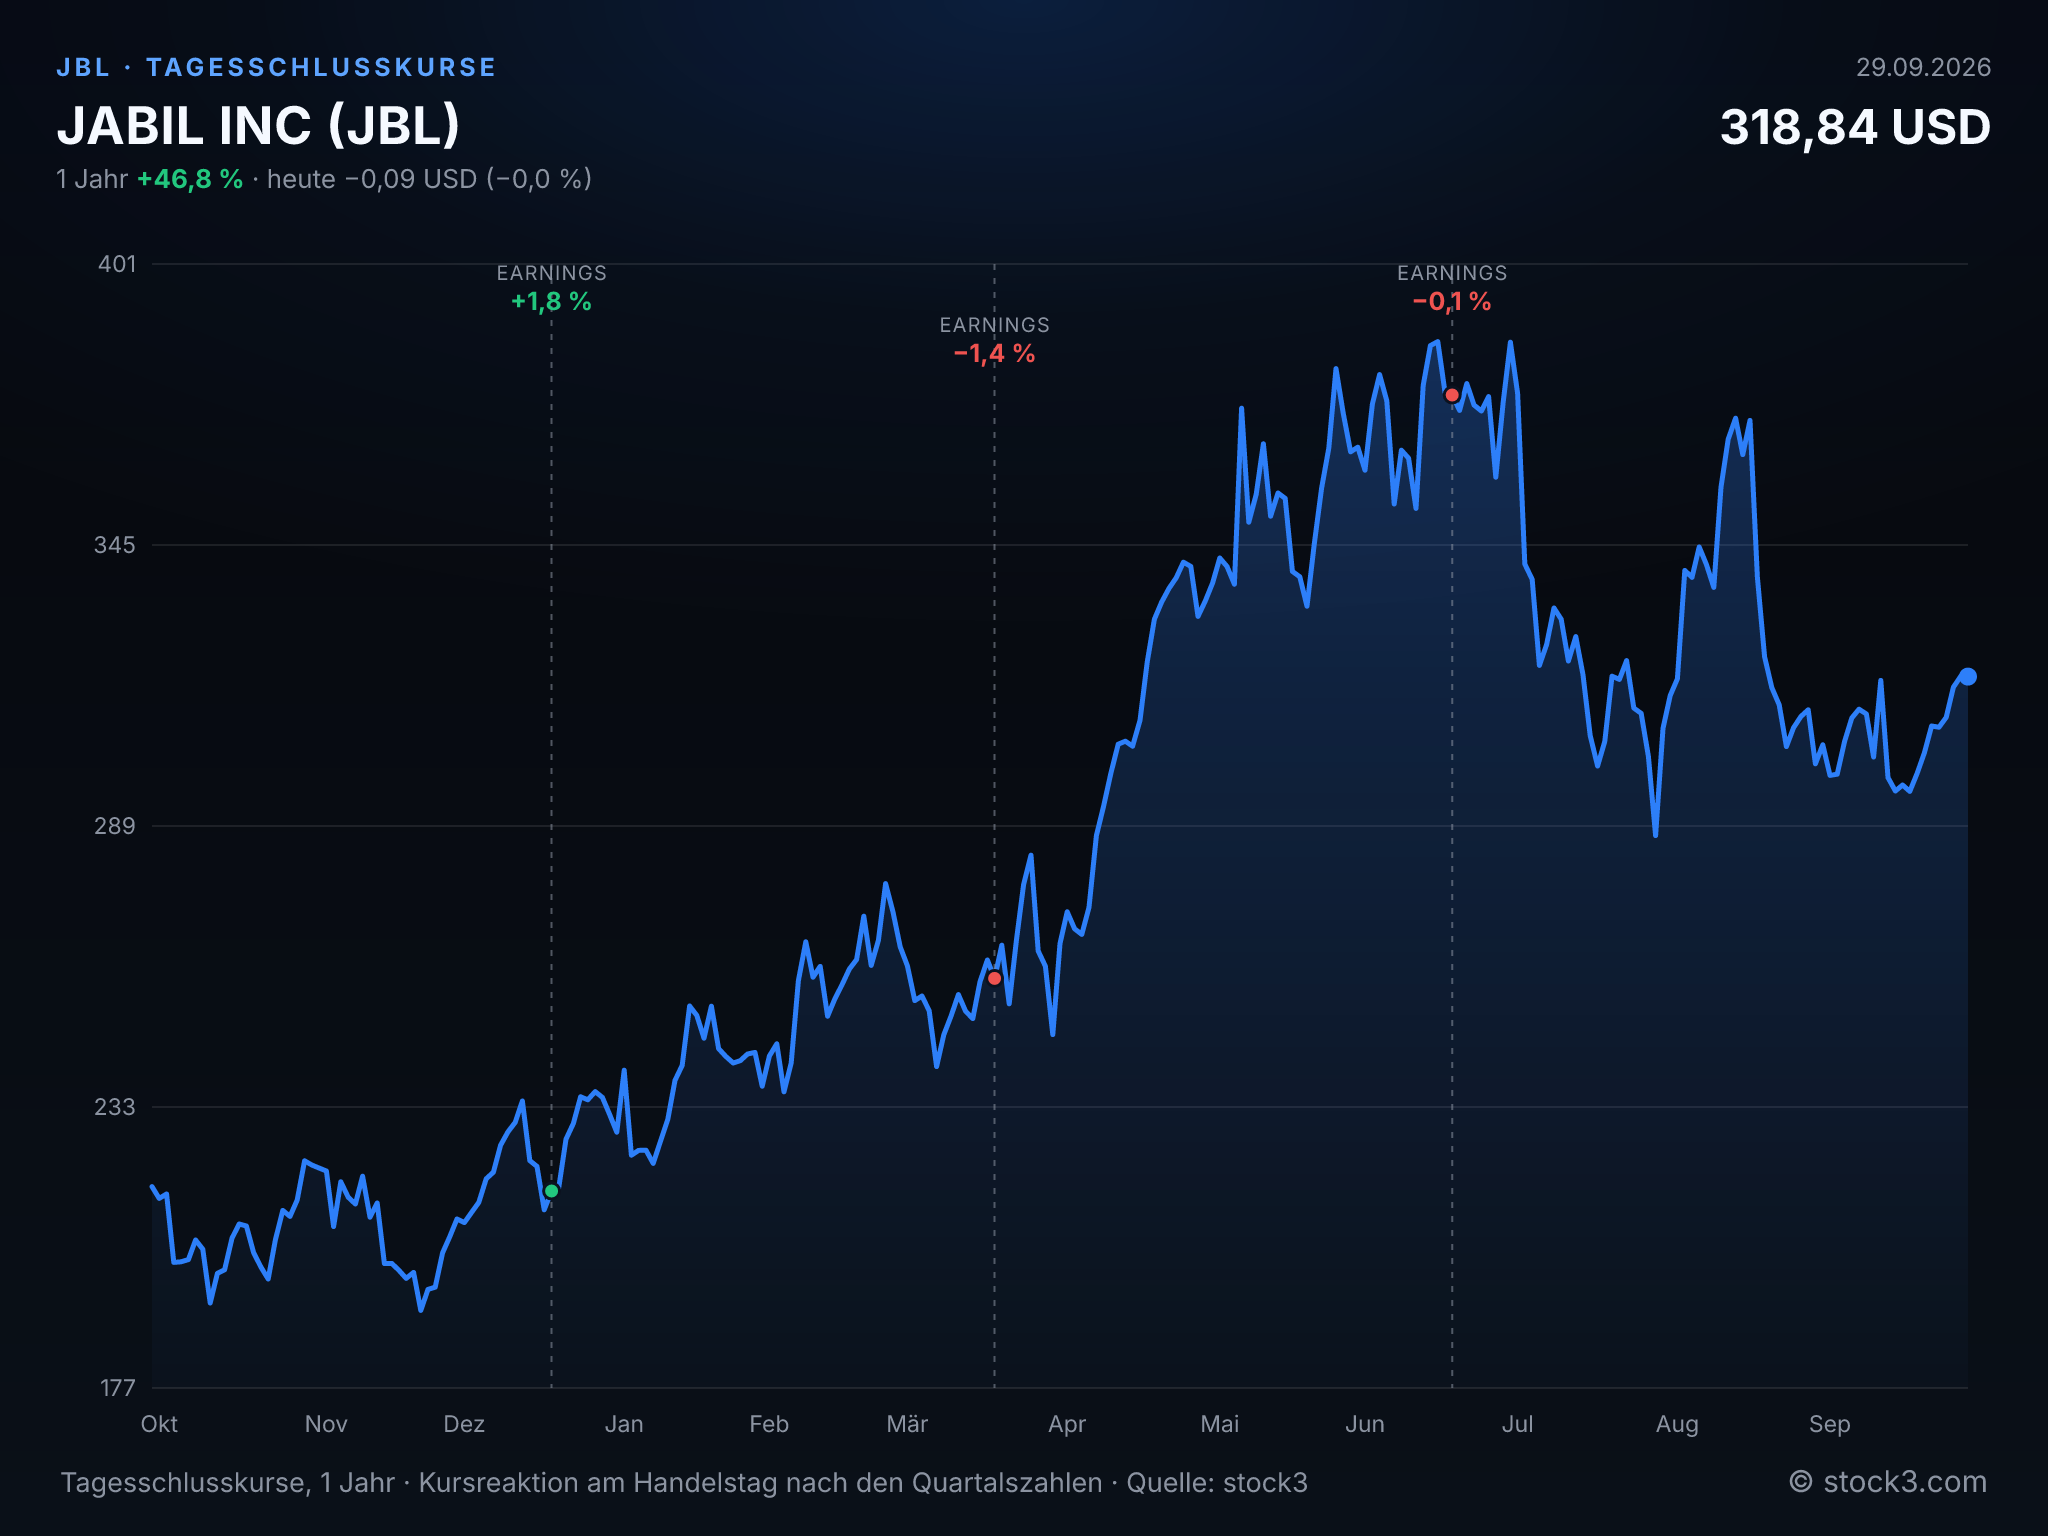
Tagesschlusskurse der JABIL INC-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 35,95 Mrd. USD | 42,82 Mrd. USD | 49,16 Mrd. USD |
| EPS | 13,09 USD | 16,87 USD | 20,73 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 wie berichtet (GAAP)
Fazit: Jabils Umsatzprognose für 2027 übertrifft den Konsens um rund 1,7 Mrd. USD. Zusammen mit Umsatz und EPS über den Schätzungen im Schlussquartal spricht das operativ klar für den Konzern. Dem stehen die kaum mit dem Volumen wachsende Marge und die starke Abhängigkeit des Cashflows von Lieferantenkrediten gegenüber. Auf Basis der Analystenschätzungen liegt das KGV für 2027 bei 18,9, nach 24,4 auf Basis des bereinigten Gewinns 2026. Analysten erwarten ein Gewinnwachstum von 29 %, das Management peilt 34 % an. Die Tendenz für die Aktie bleibt positiv, sofern die KI-Nachfrage im prognostizierten Tempo weiter anzieht.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

