EXPEDIA: B2B-Umsatz plus 23 Prozent – Ausblick mit weniger Tempo
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Partner, die Expedias Reiseangebot an ihre eigenen Kunden weiterverkaufen, tragen einen immer größeren Teil zum Wachstum der Expedia Group bei. Das dritte Quartal übertrifft die Erwartungen klar und die Jahresprognose steigt erneut, doch für die letzten drei Monate des Jahres plant das Management mit deutlich weniger Schwung.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 12 % auf 4,94 Mrd. USD und liegt rund 4 % über der durchschnittlichen Analystenschätzung von 4,73 Mrd. USD. • Das bereinigte EPS steigt von 7,57 auf 9,39 USD und übertrifft den Konsens von 8,85 USD. • Der Umsatz im B2B-Segment wächst um 23 % auf 1,71 Mrd. USD, im Endkundengeschäft B2C um 6 % auf 3,07 Mrd. USD. • Expedia hebt die Umsatzprognose für 2026 von 16,05 bis 16,22 Mrd. USD auf 16,37 bis 16,43 Mrd. USD an. • Für das vierte Quartal erwartet der Konzern 3,69 bis 3,75 Mrd. USD Umsatz, in der Mitte der Spanne ein implizites Wachstum von 4,9 %. |
Expedia Group steigert den Umsatz im dritten Quartal um 12 % gegenüber dem Vorjahr auf 4,94 Mrd. USD. Damit übertrifft der Konzern das obere Ende der eigenen Prognose und liegt rund 4 % über der durchschnittlichen Analystenschätzung von 4,73 Mrd. USD. Die Bruttobuchungen, also der Gesamtwert aller gebuchten Reisen, legen um 11 % auf 34,0 Mrd. USD zu.
Auch auf der Ergebnisseite geht es aufwärts. Das bereinigte EBITDA (Adjusted EBITDA) wächst um 17 % auf 1,69 Mrd. USD, während sich die Marge von 32,9 % auf 34,2 % verbessert. Nach GAAP verdient Expedia je Aktie 8,42 USD nach 7,33 USD im Vorjahresquartal. Für den Vergleich mit dem Konsens zählt das bereinigte EPS: Es klettert von 7,57 auf 9,39 USD und liegt damit gut 6 % über der durchschnittlichen Analystenschätzung von 8,85 USD. Nachbörslich notiert die Aktie dennoch in einer ersten Indikation rund 5,1 % tiefer.
Bei den GAAP-Zahlen wirken Sondereffekte in entgegengesetzte Richtungen. Das operative Ergebnis steigt um 28 % auf 1,33 Mrd. USD, auch weil die Belastungen aus Rechtsstreitigkeiten und Beherbergungssteuern von 86 Mio. USD auf 13 Mio. USD sinken. Der Nettogewinn wächst dagegen nur um 7 % auf 1,03 Mrd. USD, denn im Vorjahr hatten Gewinne aus Minderheitsbeteiligungen und eine geringere Steuerlast das Ergebnis gestützt.
Beim bereinigten EPS hilft zudem der Aktienrückkauf: Allein im dritten Quartal erwirbt Expedia rund 2 Mio. eigene Aktien für 576 Mio. USD. Deshalb wächst der bereinigte Gewinn je Aktie mit 24 % spürbar schneller als der bereinigte Nettogewinn mit 19 %. Das operative Tempo lässt sich am saubersten am bereinigten EBITDA ablesen, dessen Zuwachs klar über dem Umsatzwachstum liegt. Die höhere Marge kommt damit aus dem laufenden Geschäft.
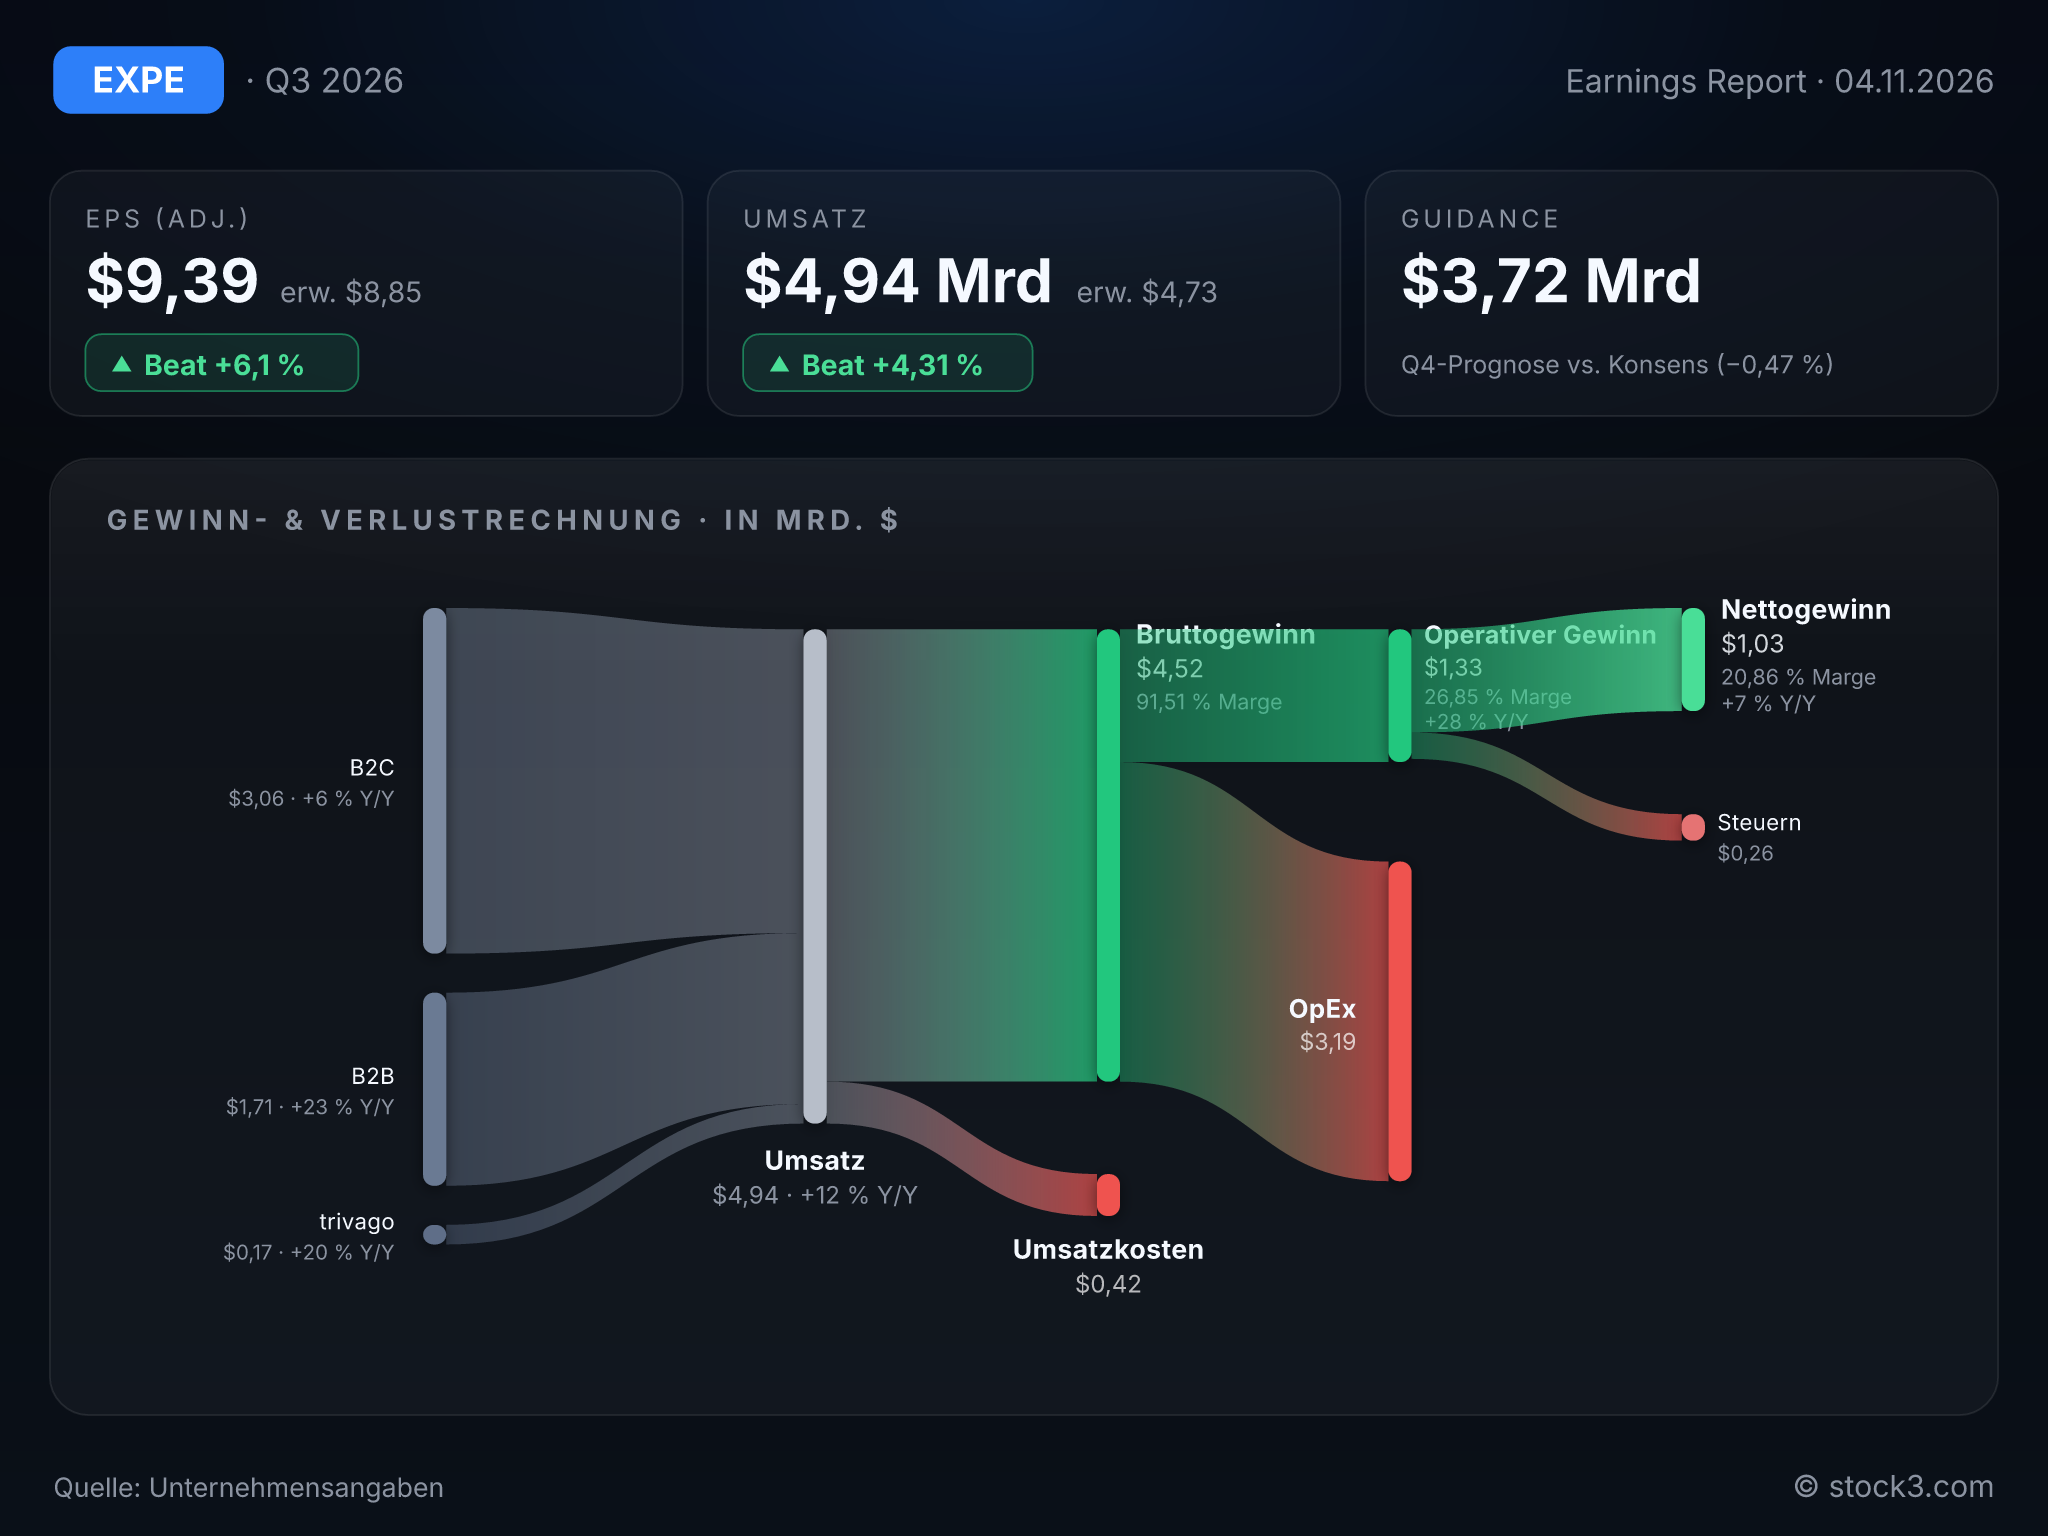
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Expedia Group, Inc.. (Quelle: Unternehmensangaben)
Partner bringen das Wachstum, Endkunden die Marge
Den Wachstumsschub liefert das B2B-Segment, über das Fluggesellschaften, Banken, Reisebüros und Onlinehändler Expedias Hotel- und Reiseangebot an ihre Kunden weiterverkaufen. Dort steigt der Umsatz um 23 % auf 1,71 Mrd. USD. Im Endkundengeschäft B2C wächst der Umsatz dagegen nur um 6 % auf 3,07 Mrd. USD.
Bei der Profitabilität kehrt sich das Bild um: Die bereinigte EBITDA-Marge im B2C-Geschäft steigt von 40,7 % auf 43,5 %, weil Expedia die direkten Marketingausgaben dort auf Vorjahresniveau hält. Im B2B-Segment sinkt sie von 28,9 % auf 27,5 %. Das Wachstum verlagert sich damit in den margenärmeren Teil des Konzerns. Dass die Konzernmarge trotzdem von 32,9 % auf 34,2 % steigt, verdankt Expedia der Kostendisziplin im Endkundengeschäft. Dieser Hebel lässt sich nicht beliebig oft ziehen.
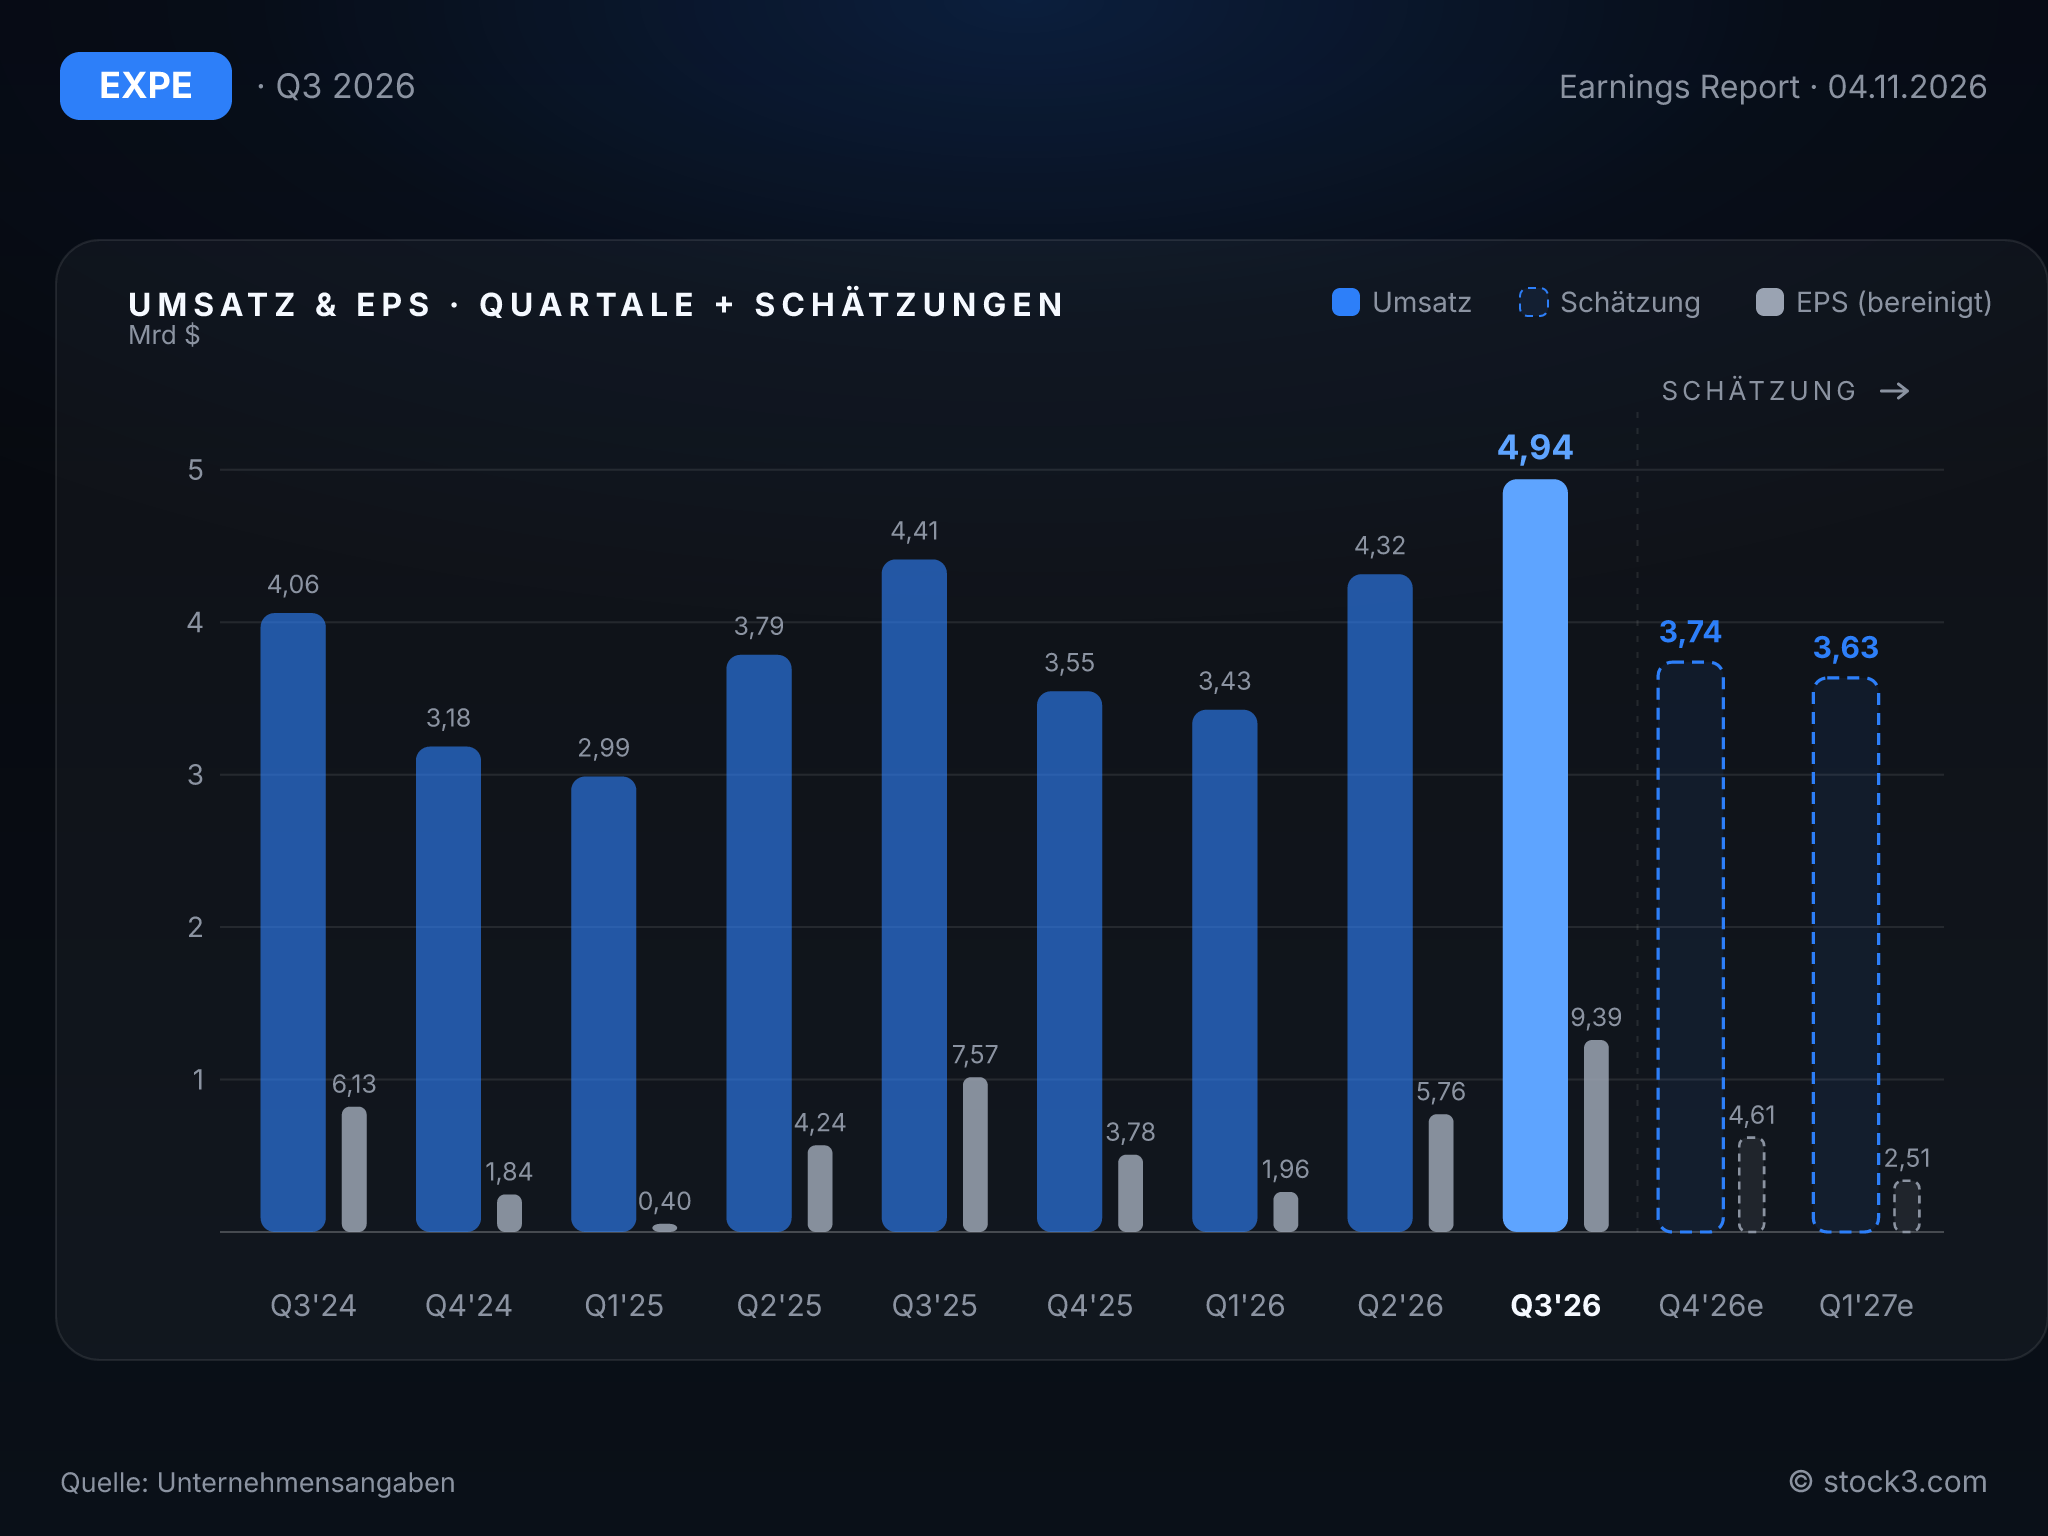
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Expedia hebt die Jahresprognose erneut an, stützt sich dabei aber vor allem auf das bereits abgeschlossene dritte Quartal. Für 2026 erwartet der Konzern nun einen Umsatz von 16,37 bis 16,43 Mrd. USD statt bisher 16,05 bis 16,22 Mrd. USD, also ein Plus von 11 bis 12 %. Die neue Spanne liegt über der durchschnittlichen Analystenschätzung von 16,22 Mrd. USD. Die bereinigte EBITDA-Marge soll sich nun um 1,8 bis 2,0 Prozentpunkte verbessern, nach zuvor erwarteten 1,5 bis 1,75 Prozentpunkten.
Für das vierte Quartal stellt das Management nur 3,69 bis 3,75 Mrd. USD Umsatz in Aussicht. Die Mitte der Spanne entspricht einem impliziten Wachstum von 4,9 % nach 12 % im dritten Quartal und bewegt sich im Rahmen des Analystenkonsenses von 3,74 Mrd. USD. Die Bruttobuchungen sollen nur noch um 3,3 bis 5,2 % zulegen. Die Prognosespanne für das bereinigte EBITDA von 830 bis 880 Mio. USD schließt den Vorjahreswert von 848 Mio. USD ein. Vorstandschefin Ariane Gorin spricht zwar von einer robusten Reisenachfrage, in ihrer Prognose für das Schlussquartal steckt aber deutlich weniger Schwung.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 14,73 Mrd. USD | 16,22 Mrd. USD | 17,36 Mrd. USD |
| EPS | 15,99 USD | 21,22 USD | 24,70 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Expedia stellt nach 12 % Umsatzwachstum im dritten Quartal einen deutlich langsameren Jahresausklang in Aussicht. Die klar übertroffenen Schätzungen bei Umsatz und bereinigtem EPS, die höhere Konzernmarge und die erneut angehobene Jahresprognose geben für die Aktie insgesamt den positiven Ausschlag. Dem stehen die sinkende Marge im wachstumsstarken B2B-Geschäft und eine Quartalsprognose gegenüber, die beim bereinigten EBITDA nur auf Vorjahreshöhe liegt. Das KGV auf Basis der Analystenschätzungen beträgt 13,6 für 2026 und 11,6 für 2027; dem steht ein erwartetes Gewinnwachstum von 17 % gegenüber. Im neuen Jahr muss Expedia allerdings wieder mehr Wachstumstempo zeigen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

