EXELON: Prognose angehoben – doch die Aufsicht setzt Grenzen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Bei Exelon wird die Stromrechnung zum Politikum: Die Regulierer erkennen Kosten nicht an, während der Konzernchef vor allem über Bezahlbarkeit spricht. Bereinigt verdient der Netzbetreiber dennoch mehr als erwartet, obwohl bei einer Tochter Sturmkosten einen großen Teil des Gewinns aufzehren.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 9,2 % auf 7,32 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 6,76 Mrd. USD. • Das bereinigte operative EPS steigt von 0,86 auf 0,87 USD, Analysten hatten im Schnitt 0,79 USD erwartet. • Nach GAAP fällt das EPS von 0,86 auf 0,70 USD, vor allem weil Regulierer aktivierte Kosten nicht anerkennen, was 0,13 USD je Aktie kostet. • Die Jahresprognose für das bereinigte operative EPS wird von 2,81 bis 2,91 USD auf 2,85 bis 2,91 USD eingeengt. • Bei der Tochter PECO sinkt das bereinigte Ergebnis wegen höherer Sturmkosten von 250 auf 167 Mio. USD. |
Exelon, Betreiber von sechs regulierten Strom- und Gasnetzgesellschaften mit knapp 11 Mio. Kunden, steigert den Umsatz im dritten Quartal gegenüber dem Vorjahr um 9,2 % auf 7,32 Mrd. USD. Damit liegt der Konzern klar über der durchschnittlichen Analystenschätzung von 6,76 Mrd. USD. Ein Teil der Erlöse bildet allerdings nur durchgereichte Kosten ab: Allein die Ausgaben für eingekauften Strom und Brennstoff steigen von 2,69 auf 2,92 Mrd. USD. Für die Bewertung zählt deshalb die Ergebnisseite.
Dort klaffen die Rechenwege auseinander. Nach GAAP sinkt der Nettogewinn von 875 auf 729 Mio. USD, während das verwässerte EPS von 0,86 auf 0,70 USD fällt. Das bereinigte operative EPS, an dem sich Management und Analysten orientieren, steigt dagegen leicht von 0,86 auf 0,87 USD und übertrifft die durchschnittliche Analystenschätzung von 0,79 USD deutlich.
Die Lücke geht größtenteils auf einen einzigen Posten zurück: Die Regulierer erkennen bestimmte bereits aktivierte Kosten nicht an. Das belastet das Ergebnis nach Steuern mit 130 Mio. USD oder 0,13 USD je Aktie, fast vollständig bei der Tochter PHI. Hinzu kommen Wertberichtigungen auf Investitionsprojekte und Kosten eines Sparprogramms. Nicht anerkannte Kosten lassen sich nicht mehr über die Tarife zurückholen: Das Geld ist weg.
Konzernchef Calvin Butler spricht denn auch weniger über Wachstum als über möglichst niedrige Rechnungen und eine Energieversorgungskrise als Ursache steigender Kosten. Wenn ein Netzbetreiber, dessen Tarife nach eigenen Angaben unter dem US-Durchschnitt liegen, die Bezahlbarkeit so betont, zeigt das den politischen Druck, unter dem Exelon steht.
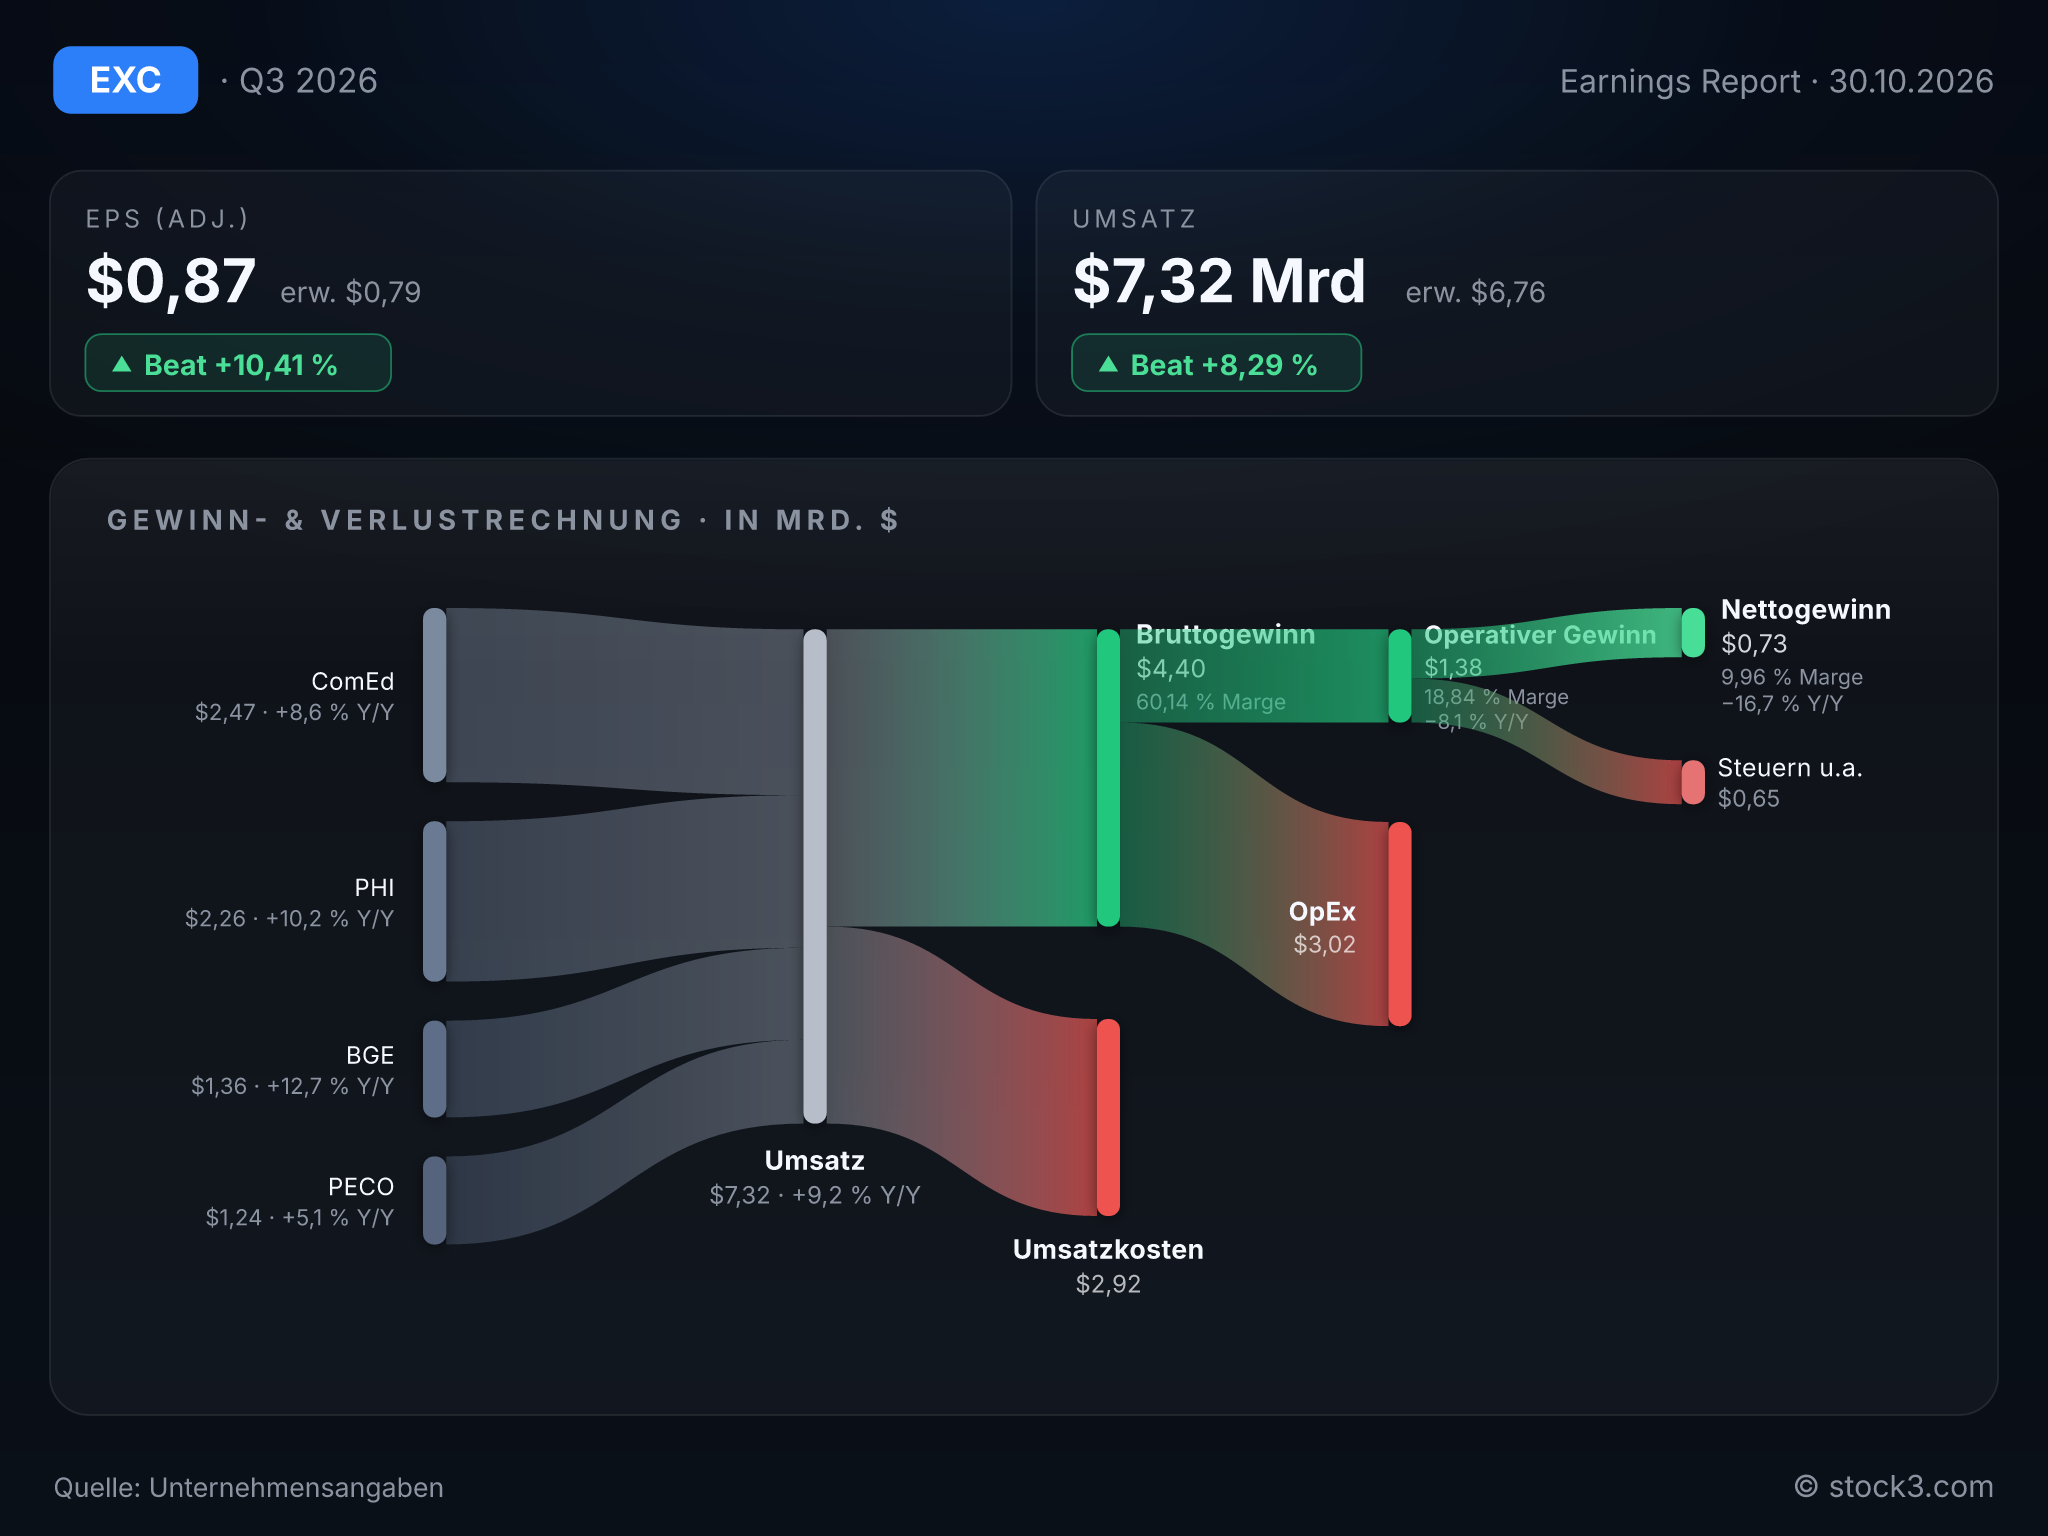
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von EXELON CORP. (Quelle: Unternehmensangaben)
PECO zahlt für die Unwetter
Die Töchter entwickeln sich sehr unterschiedlich. ComEd in Illinois steigert das bereinigte Ergebnis von 373 auf 412 Mio. USD, BGE in Maryland von 82 auf 119 Mio. USD. Beide profitieren von genehmigten Tariferhöhungen für ihre Netzinvestitionen. Bei PECO in Pennsylvania fällt das bereinigte Ergebnis dagegen von 250 auf 167 Mio. USD zurück. Im Vorjahr durfte die Tochter außergewöhnliche Sturmkosten noch zeitlich verschieben; nun schlagen sie zusammen mit neuen Unwetterschäden, höheren Steuern, Zinsen und Abschreibungen voll durch. Ein Teil der Steuerbelastung ist allerdings zeitlich bedingt.
Das Muster ist für einen Versorger typisch: Gewinn entsteht dort, wo die Aufsicht neue Tarife genehmigt hat. Laufen die Kosten den Tarifanpassungen davon, schmilzt er weg. Mit der abgeschlossenen Tarifrunde für Pepco in Maryland, die jährlich 51 Mio. USD mehr bei einer Eigenkapitalrendite von 9,40 % bringt, ist immerhin ein weiterer Baustein gesichert.
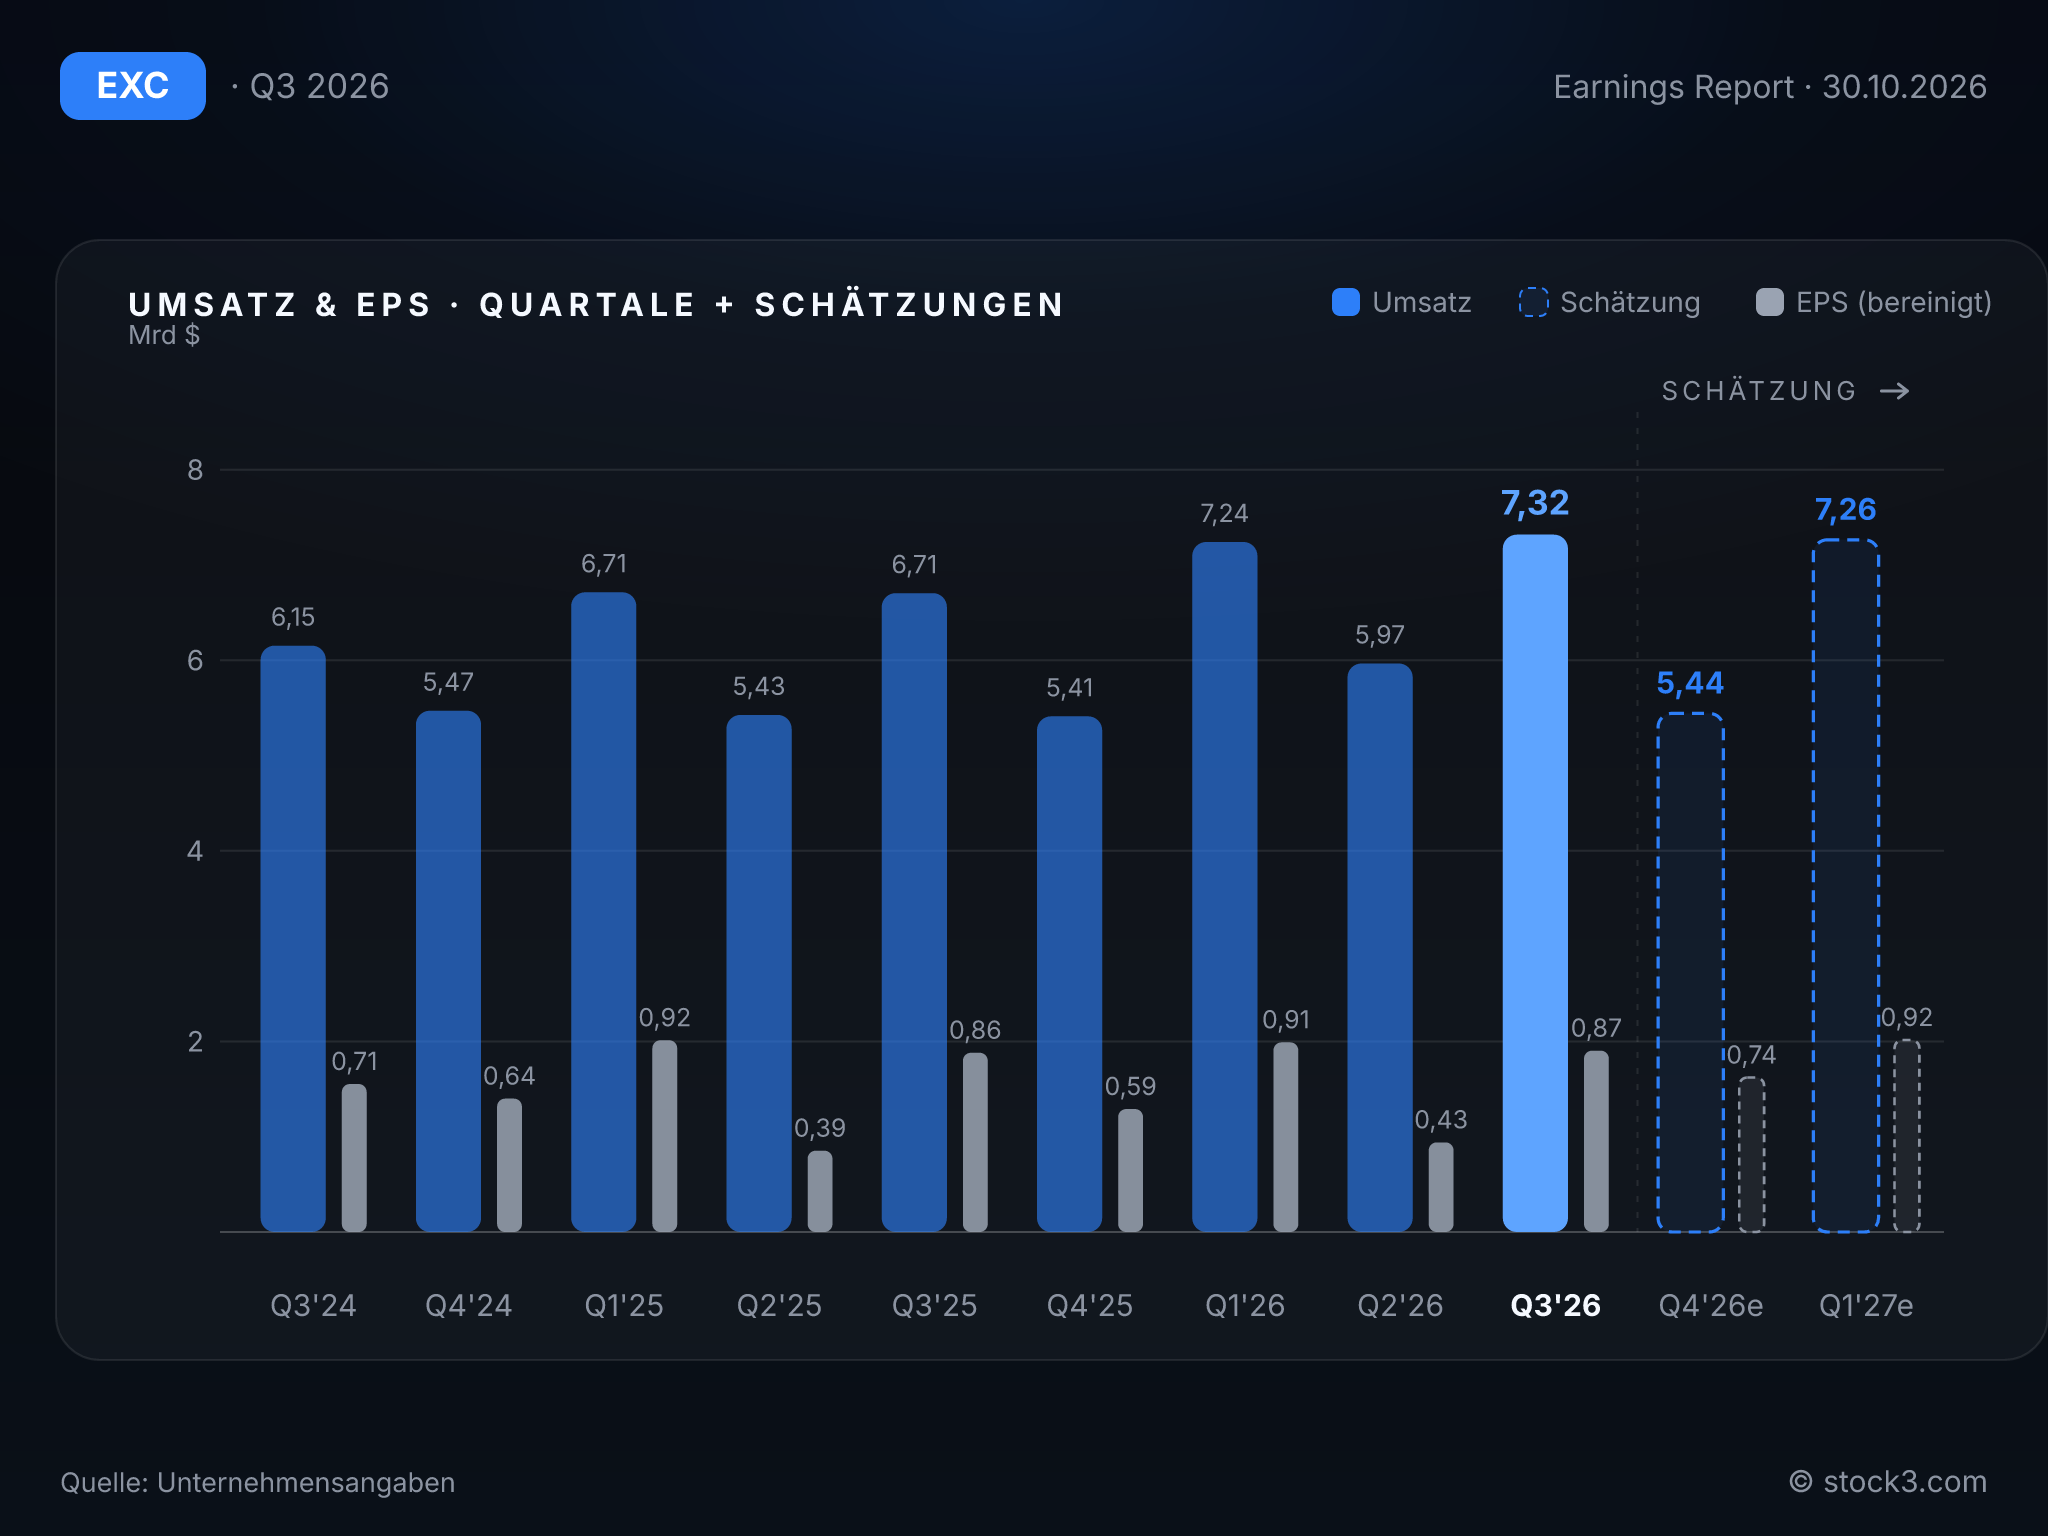
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Exelon verengt die Prognosespanne von unten: Für 2026 erwartet der Konzern nun ein bereinigtes operatives EPS von 2,85 bis 2,91 USD statt zuvor 2,81 bis 2,91 USD. Die Mitte der Spanne steigt damit auf 2,88 USD und liegt knapp über dem Analystenkonsens von 2,86 USD. Bestätigt bleibt das Ziel, den Gewinn je Aktie von 2025 bis 2029 jährlich nahe am oberen Ende der Spanne von 5 % bis 7 % zu steigern. Finanzchef Rob Kleczynski zeigt sich zuversichtlich und betont die finanzielle Disziplin als Grundlage des Plans.
Schneller wird das Gewinnwachstum dadurch nicht. Nach neun Monaten liegt das bereinigte EPS mit 2,20 USD nur knapp über den 2,17 USD des Vorjahres. Der Zuwachs bleibt damit spürbar hinter dem Tempo zurück, das der Mehrjahresplan verspricht. Der Umsatz wächst seit Jahresbeginn zwar wieder zwischen 7,9 % und 10 %, nachdem er im Schlussquartal 2025 noch um 1,1 % geschrumpft war. Er folgt aber zu einem guten Teil den durchgereichten Energiekosten.
Den Plan trägt der Netzausbau: Die Investitionen steigen in neun Monaten von 6,10 auf 6,80 Mrd. USD, während die langfristigen Schulden seit Jahresbeginn von 47,41 auf 50,79 Mrd. USD zulegen. Damit dieser Ausbau Gewinn bringt, müssen die Regulierer die Investitionen in den Tarifen anerkennen. Dass dies nicht selbstverständlich ist, zeigt dieses Quartal.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 24,26 Mrd. USD | 25,43 Mrd. USD | 26,16 Mrd. USD |
| EPS | 2,76 USD | 2,86 USD | 3,03 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Nur 0,03 USD mehr Gewinn je Aktie nach neun Monaten und eine stark wachsende Verschuldung stehen den Tariferfolgen bei ComEd, BGE und Pepco sowie der bestätigten Mehrjahresprognose gegenüber. Zwar verdient Exelon bereinigt mehr als erwartet und hebt das untere Ende der Jahresprognose an. Die nicht anerkannten Kosten bei PHI und der Gewinnrückgang bei PECO zeigen jedoch, wie sehr das Ergebnis von der Haltung der Aufsicht abhängt. Auf Basis der Analystenschätzungen liegt das KGV bei 16,1 für 2026 und bei 15,1 für 2027, bei einem erwarteten Gewinnwachstum von 6 %. Für die Aktie spricht vor allem der gut planbare Gewinnpfad. Wie steil er bis 2029 verläuft, entscheiden die nächsten Tarifverfahren.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

