EBAY: Depop bringt Käufer – doch das Wachstum soll nachlassen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
eBay wächst schneller als geplant und verdient bereinigt je Aktie klar mehr als erwartet, doch ein guter Teil des Schwungs stammt aus Zukäufen wie Depop. Für das Schlussquartal stellt der Online-Marktplatz zudem ein spürbar geringeres Tempo in Aussicht.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 14 % auf 3,21 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 3,12 Mrd. USD. • Das bereinigte verwässerte EPS erreicht 1,51 USD nach 1,35 USD im Vorjahresquartal, der Konsens lag bei 1,41 USD. • Ohne die Zukäufe Depop und Tise wächst die Zahl der aktiven Käufer nur um 1 % auf 136 Mio. • Für das vierte Quartal erwartet eBay 3,19 bis 3,24 Mrd. USD Umsatz, ein implizites Wachstum von 8,4 %. • Die Jahresprognose für das bereinigte EPS von 6,25 bis 6,30 USD liegt über dem Analystenkonsens von 6,16 USD. |
Der Umsatz steigt im dritten Quartal um 14 % gegenüber dem Vorjahr auf 3,21 Mrd. USD. Damit übertrifft eBay die durchschnittliche Analystenschätzung von 3,12 Mrd. USD und liegt zugleich oberhalb der eigenen Prognosespanne, deren Obergrenze genau dem Konsenswert entsprach. Währungsbereinigt beträgt das Plus 13 %, während das Handelsvolumen auf den Plattformen (GMV) um 15 % auf 23,2 Mrd. USD wächst.
Beim Gewinn kommt es auf die Basis an. Das bereinigte verwässerte EPS (Non-GAAP) klettert von 1,35 auf 1,51 USD und liegt damit 10 Cent über dem Konsens von 1,41 USD; für die Bewertung ist diese Größe maßgeblich. Nach GAAP sinkt der Gewinn je Aktie dagegen von 1,27 auf 1,11 USD. Allerdings profitierte das Vorjahresquartal von einer Steuergutschrift: Die effektive Steuerquote lag damals bei minus 4,3 %, aktuell beträgt sie 17,1 %. Vor Steuern verdient eBay mehr als vor einem Jahr.
Schwächer fällt die Margenentwicklung aus. Die bereinigte operative Marge sinkt von 27,0 % auf 26,3 %, weil vor allem die Ausgaben für Vertrieb und Marketing mit 747 Mio. USD deutlich schneller zulegen als der Umsatz. Zum Gewinnanstieg je Aktie tragen auch Rückkäufe bei, die die Zahl der verwässerten Aktien binnen eines Jahres von 467 auf 453 Mio. drücken. Die Ertragskraft wächst also langsamer als das Geschäft selbst.
Ohne Zukäufe wächst die Käuferbasis kaum
Die Zahl der aktiven Käufer steigt um 10 % auf 147 Mio. Ohne die übernommenen Plattformen Depop und Tise bleiben 136 Mio., ein Plus von gerade 1 %. Depop hat eBay Ende Juli für 1,4 Mrd. USD in bar von Etsy übernommen. Auch regional ist das Bild gespalten: In den USA wächst das Handelsvolumen um 27 %, international nur um 4 %.
Organisch wächst eBay damit vor allem über höhere Ausgaben bestehender Kunden, kaum über neue Nutzer. Als Treiber nennt CEO Jamie Iannone die Fokuskategorien und den Gebrauchtwarenhandel. Dazu passt das Werbegeschäft: Die eigenen Produkte auf der Plattform bringen 575 Mio. USD ein, 16 % mehr als im Vorjahr. Trotz eines Rückgangs des Free Cashflows von 803 auf 749 Mio. USD fließen 827 Mio. USD an die Aktionäre. Diese Mischung trägt, solange die Kunden mehr ausgeben; eine breitere Nutzerbasis schafft sie nicht.
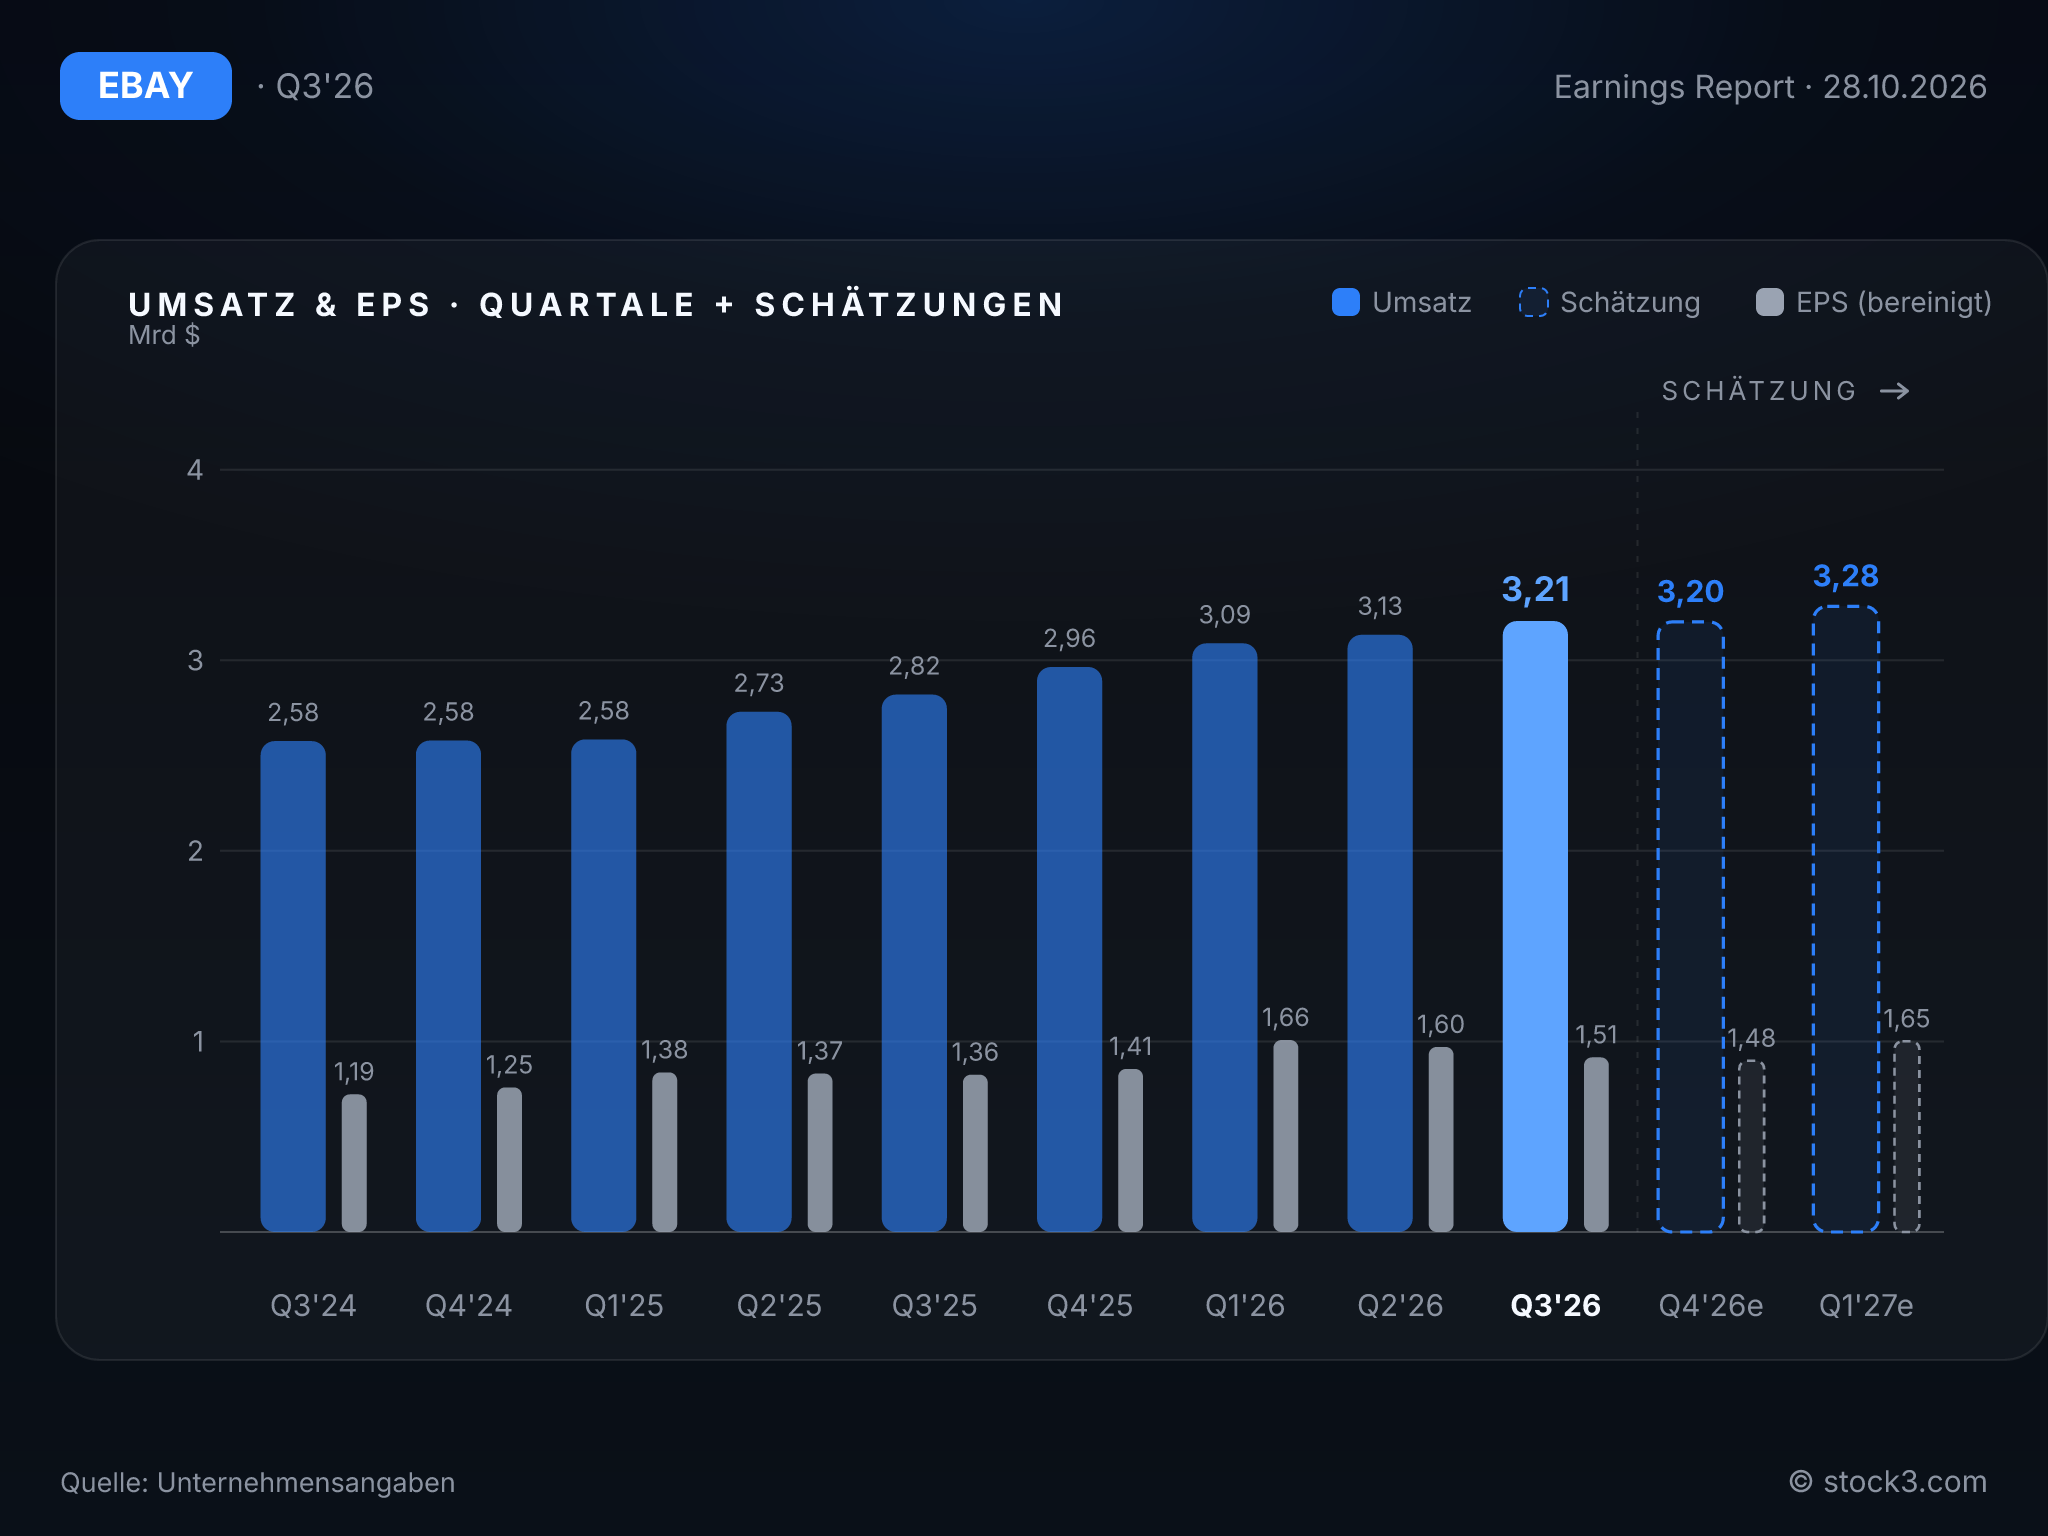
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose für das Schlussquartal hält mit dem Tempo des Sommers nicht mit. eBay erwartet einen Umsatz von 3,19 bis 3,24 Mrd. USD, währungsbereinigt ein Plus von 7 % bis 9 %. Das entspricht einem impliziten Umsatzwachstum von 8,4 % nach 14 % im dritten Quartal und damit einer klaren Verlangsamung, auch wenn die Spanne den Analystenkonsens von 3,20 Mrd. USD einschließt. Beim bereinigten EPS peilt das Management 1,48 bis 1,53 USD an; der Konsens liegt mit 1,48 USD am unteren Ende.
Für das Gesamtjahr stellt eBay 12,62 bis 12,67 Mrd. USD Umsatz und ein bereinigtes EPS von 6,25 bis 6,30 USD in Aussicht, beides über dem Analystenkonsens von 12,55 Mrd. USD und 6,16 USD. Dieser Vorsprung stammt allerdings fast vollständig aus dem starken dritten Quartal. Zudem plant eBay im vierten Quartal Restrukturierungskosten von 130 bis 150 Mio. USD ein, weshalb das GAAP-EPS nur 0,82 bis 0,87 USD erreichen soll. Finanzchefin Peggy Alford betont, man investiere diszipliniert in die wichtigsten Prioritäten. Zusammen mit dem Restrukturierungsposten lässt sich das als Signal lesen, dass eBay die Kosten enger führen will, während das Wachstum abflacht.
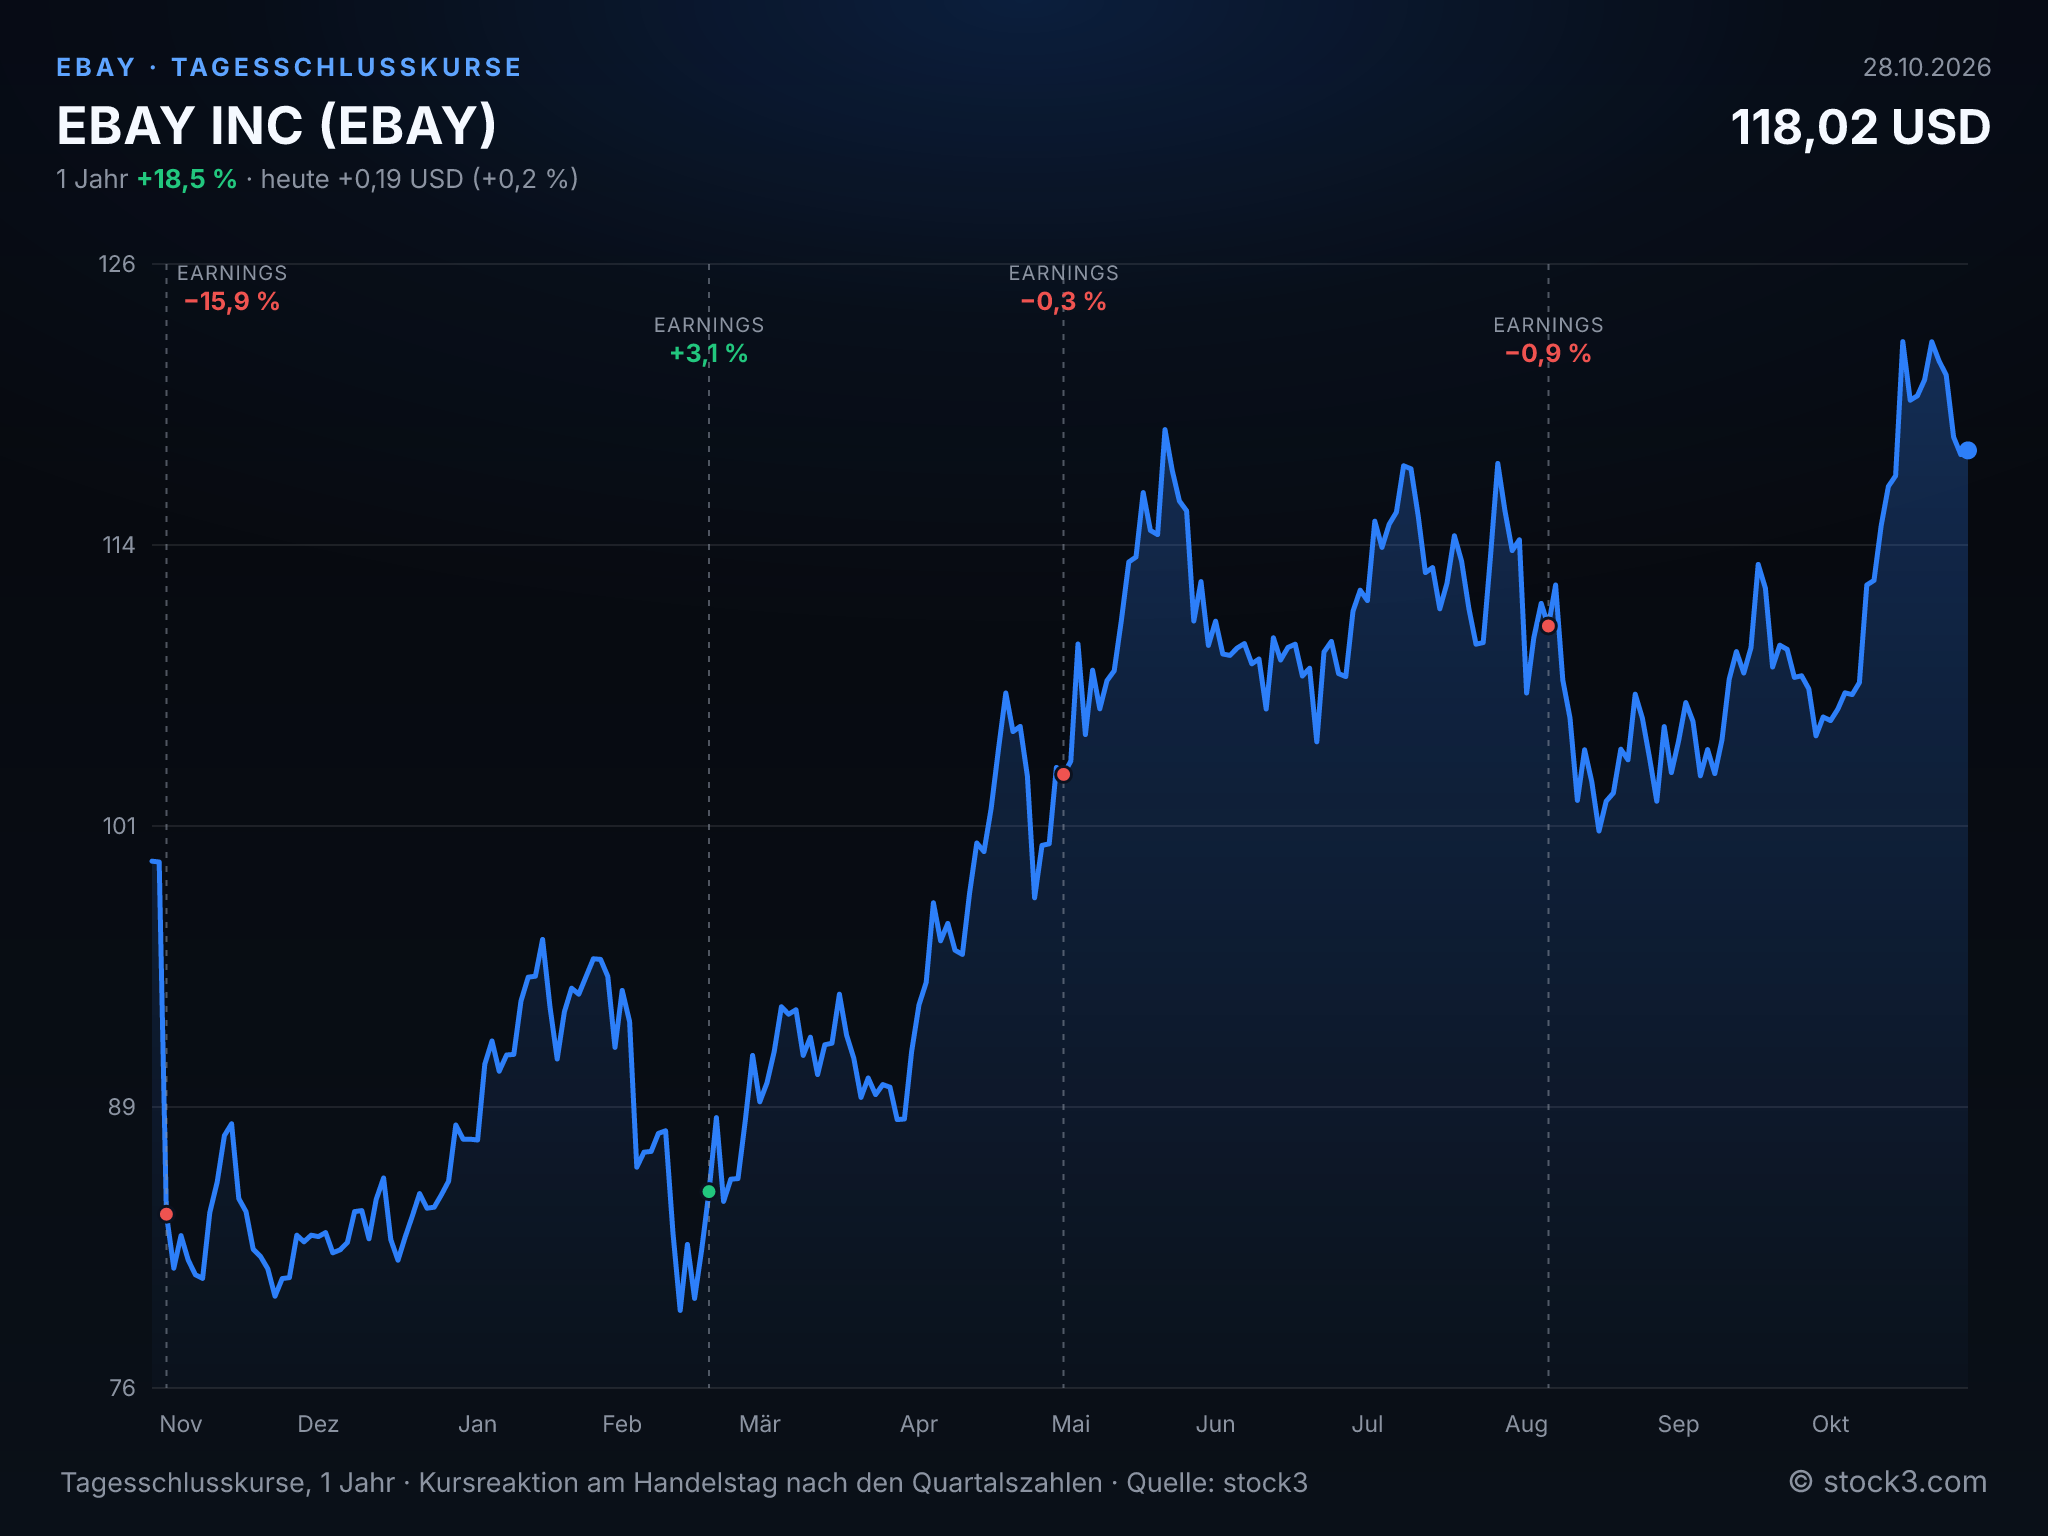
Tagesschlusskurse der EBAY INC-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 11,10 Mrd. USD | 12,55 Mrd. USD | 13,42 Mrd. USD |
| EPS | 5,52 USD | 6,16 USD | 6,75 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Mit einem Umsatz oberhalb der eigenen Prognosespanne und einem bereinigten Gewinn je Aktie 10 Cent über dem Konsens überzeugt eBay im dritten Quartal klar. Dem stehen eine leicht rückläufige bereinigte Marge, eine organisch kaum wachsende Käuferbasis und vor allem die Prognose gegenüber, die für das Schlussquartal nur noch ein implizites Wachstum von 8,4 % vorsieht. Auf Basis der Analystenschätzungen liegt das KGV bei 19,3 für 2026 und 17,6 für 2027, bei einem erwarteten Gewinnwachstum von 9 %. Die Tendenz zur Aktie bleibt leicht positiv, doch der Sprung in der Käuferstatistik allein reicht als Erfolgsbeleg für Depop im kommenden Jahr nicht aus.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

