DIAMONDBACK ENERGY: 38 Prozent mehr Umsatz – die Ölförderung stagniert
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Bei Diamondback Energy legt der Umsatz rund neunmal so schnell zu wie die Ölförderung. Dahinter steht ein um gut ein Drittel höherer Ölpreis, während die Fördermenge seit dem Frühjahr kaum noch wächst und beim Gewinn nur ein Teil des Umsatzvorsprungs ankommt.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 38,4 % auf 5,43 Mrd. USD und liegt 18 % über der durchschnittlichen Analystenschätzung von 4,60 Mrd. USD. • Das bereinigte EPS von 5,86 USD liegt knapp über dem Konsens von 5,72 USD, das verwässerte GAAP-EPS steigt von 3,51 auf 5,69 USD. • Der realisierte Ölpreis steigt im Jahresvergleich von 64,60 auf 87,30 USD je Barrel, die Ölförderung wächst um gut 4 % auf rund 525.000 Barrel pro Tag. • Diamondback hebt die jährliche Basisdividende um 7,3 % auf 4,72 USD je Aktie an, der Free Cashflow liegt bei 2,15 Mrd. USD. • Die Jahresprognose für die Ölförderung steigt auf rund 524.000 Barrel pro Tag, das Investitionsbudget auf 3,95 bis 4,00 Mrd. USD. |
Diamondback Energy steigert den Umsatz im dritten Quartal um 38,4 % gegenüber dem Vorjahr auf 5,43 Mrd. USD. Damit liegt der Ölförderer aus dem Permian-Becken 18 % über der durchschnittlichen Analystenschätzung von 4,60 Mrd. USD. Der operative Gewinn verdoppelt sich annähernd von 1,24 Mrd. auf 2,50 Mrd. USD, während die operative Marge von 31,5 % auf 46,0 % klettert.
Der auf die Aktionäre entfallende Nettogewinn steigt von 1,02 Mrd. auf 1,60 Mrd. USD, das verwässerte GAAP-EPS von 3,51 auf 5,69 USD. Für den Vergleich mit den Analystenschätzungen zählt allerdings das bereinigte EPS: Mit 5,86 USD liegt es nur knapp über dem Konsens von 5,72 USD.
Vom großen Umsatzvorsprung bleibt beim Gewinn also nur ein Bruchteil übrig. Einen Teil der Erklärung liefert die Gewinn- und Verlustrechnung: Die Derivate zur Preisabsicherung belasten das Quartal mit 182 Mio. USD, nachdem sie im Vorjahr noch einen Gewinn abgeworfen hatten. Zugleich steigt der Anteil der Minderheitsgesellschafter am Gewinn von 65 Mio. auf 168 Mio. USD. Der Ertragssprung ist damit real, verteilt sich aber auf mehr Köpfe, als die Umsatzzahl vermuten lässt.
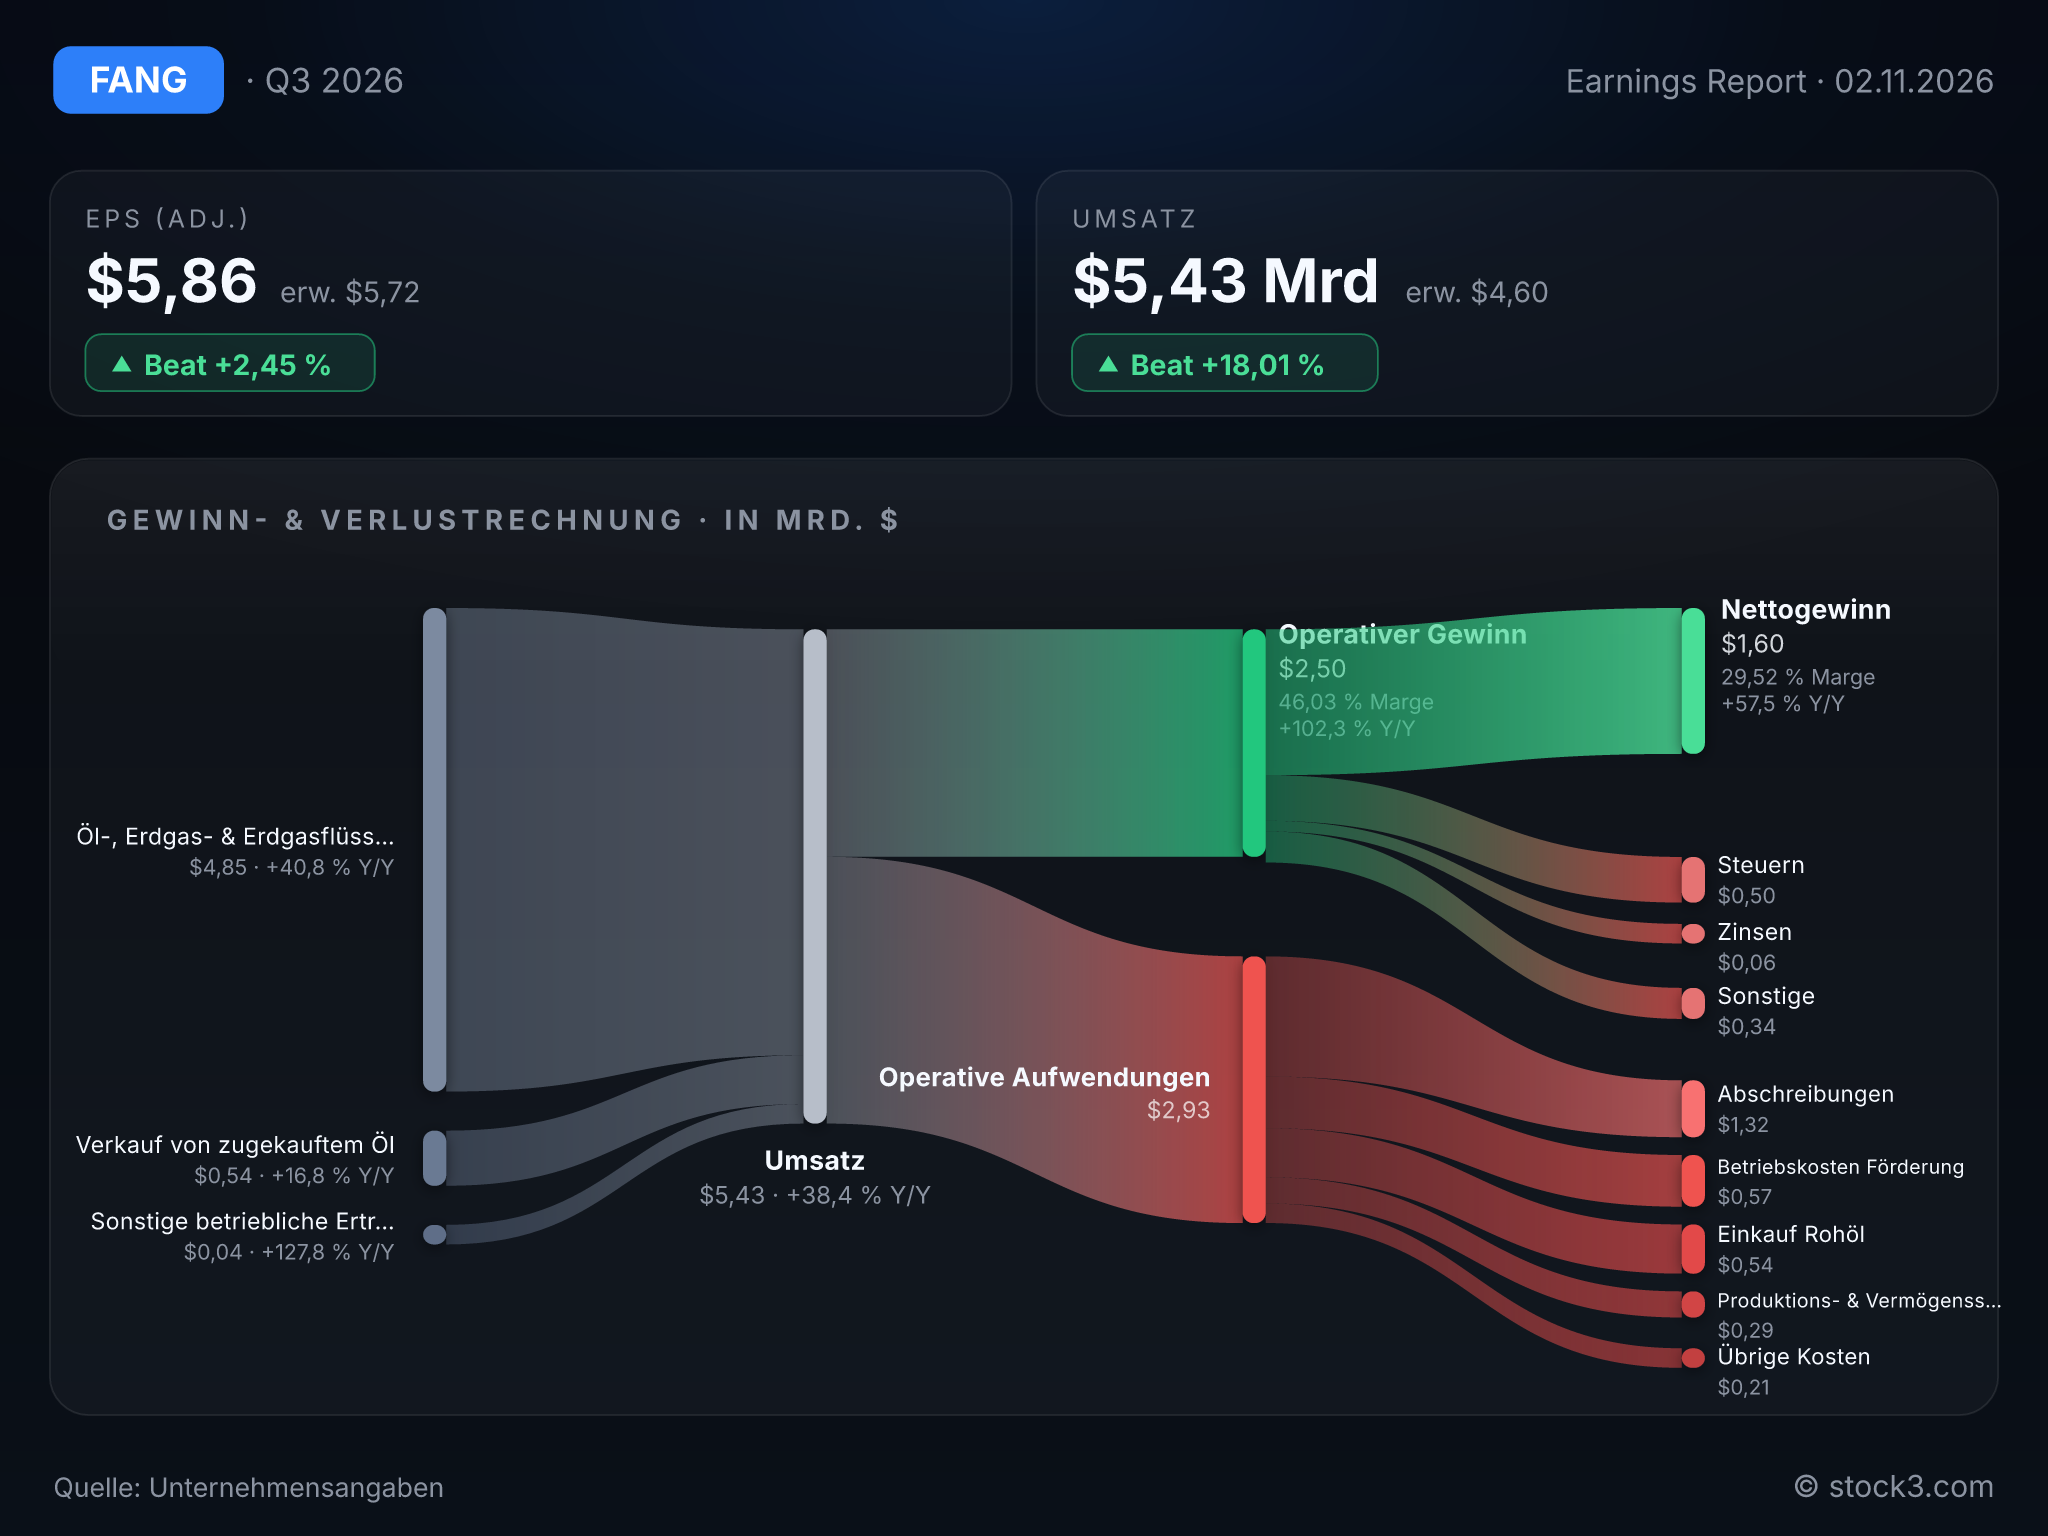
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Diamondback Energy. (Quelle: Unternehmensangaben)
Der Ölpreis trägt, die Menge kaum
Je Barrel Öl erlöst Diamondback 87,30 USD nach 64,60 USD im Vorjahresquartal. Die Ölförderung wächst dagegen nur um gut 4 % auf rund 525.000 Barrel pro Tag und liegt damit exakt auf dem Niveau des Vorquartals. Gegenüber dem zweiten Quartal ist der Ölpreis allerdings von 96,82 USD gefallen. Dass der Durchschnittserlös über alle Produkte trotzdem nahezu stabil bleibt, liegt am Erdgas: Im Frühjahr musste der Konzern es noch mit Verlust abgeben, nun bringt es wieder Geld.
Das Quartal lebt damit vom Preis. Diamondback wirkt derzeit wie ein Hebel auf den Ölpreis; höhere Absatzmengen tragen nur wenig zum Wachstum bei.
Der Cashflow finanziert eine höhere Dividende
Nach Investitionen von 1,03 Mrd. USD bleibt ein Free Cashflow von 2,15 Mrd. USD. Daraus finanziert der Konzern die Anhebung der jährlichen Basisdividende um 7,3 % auf 4,72 USD je Aktie. Für Aktienrückkäufe gibt Diamondback 251 Mio. USD aus, weniger als die Hälfte des Betrags aus dem Vorjahresquartal. Weitere Rückkäufe will das Management opportunistisch tätigen, finanziert aus Kassenmitteln, Free Cashflow und möglichen Erlösen aus dem Verkauf von Vermögenswerten. Das lässt sich als klarer Vorrang für Dividende und Bilanz lesen: Anfang Oktober tilgt der Konzern Anleihen über 698 Mio. USD.
Dass die Dividende trotz des gegenüber dem Vorquartal gesunkenen Ölpreises steigt, zeigt den Spielraum, den der Cashflow derzeit bietet.
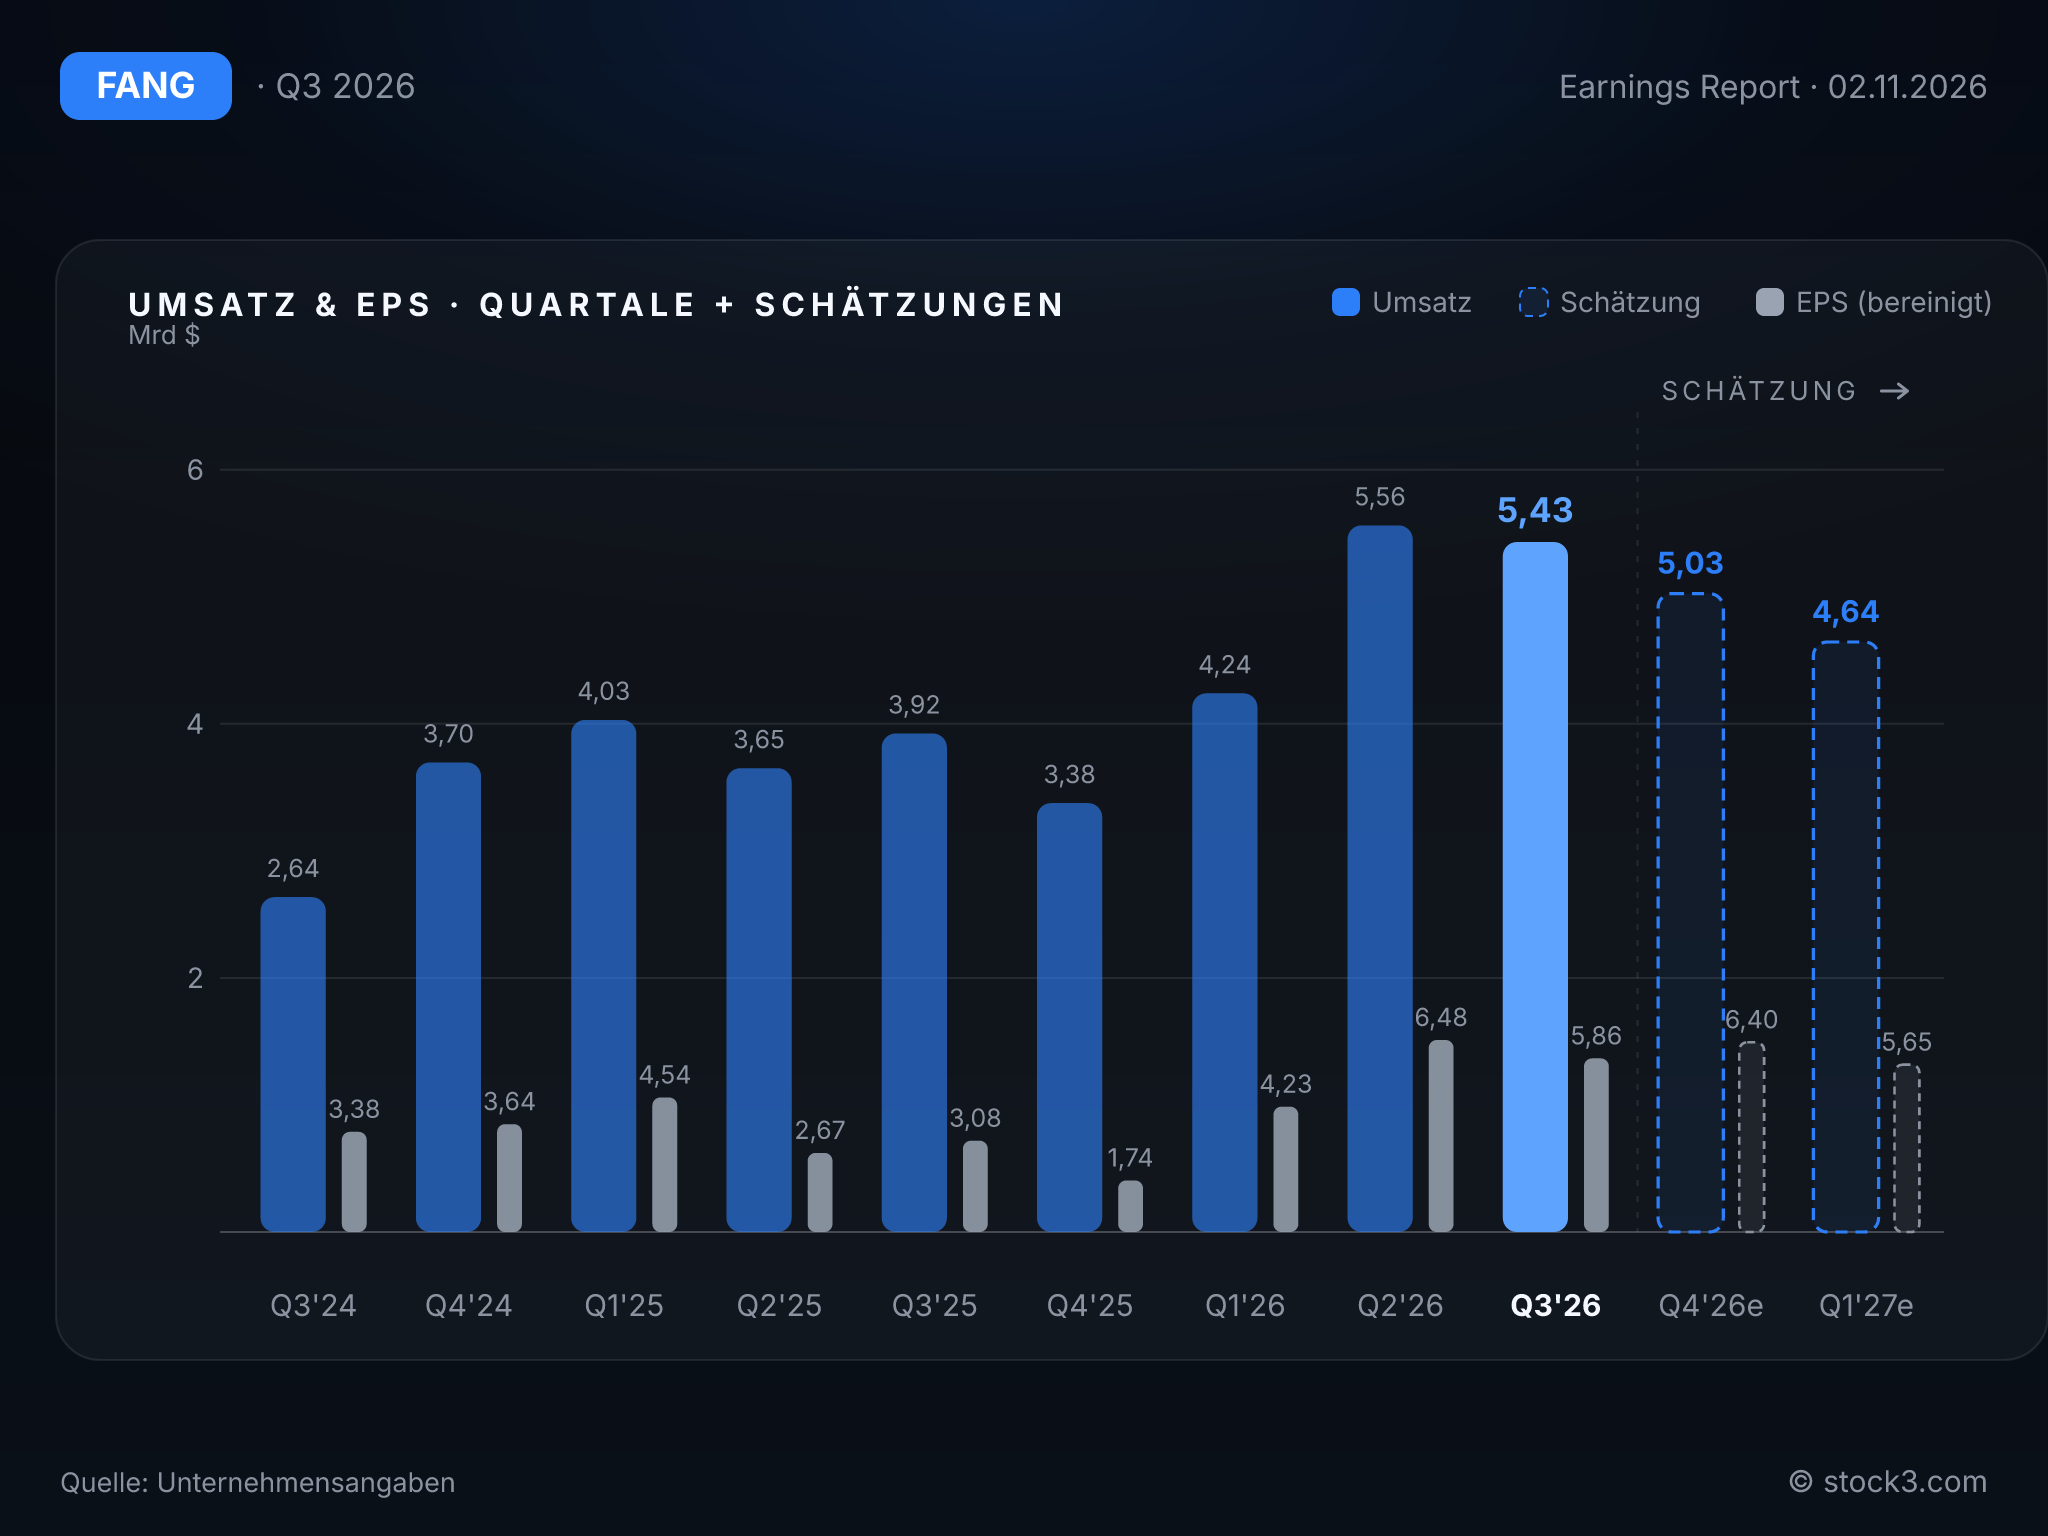
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Diamondback hebt die Prognose nur in kleinen Schritten an; zusätzliche Menge kostet zugleich mehr Geld. Die Ölförderung soll 2026 bei rund 524.000 Barrel pro Tag liegen, zuvor hieß es mindestens 522.000 Barrel. Das Investitionsbudget steigt von rund 3,9 Mrd. auf 3,95 bis 4,00 Mrd. USD, weil mehr Bohrstrecke fertiggestellt werden soll. Für das vierte Quartal stellt der Konzern 518.000 bis 528.000 Barrel Öl pro Tag in Aussicht. Die Mitte dieser Spanne liegt leicht unter dem gerade erreichten Wert. Positiv fallen die gesenkten Annahmen für Transportkosten und Förderabgaben aus. Letztere sollen nun bei rund 6,5 % statt 7 % des Umsatzes liegen.
Die Analysten rechnen für 2026 mit einem bereinigten EPS von 22,73 USD und erwarten für 2027 einen Rückgang auf 21,01 USD. Der Ausblick bestätigt damit das Bild eines Förderers, der seine Menge auf hohem Niveau hält, statt sie auszuweiten. Wie viel Gewinn übrig bleibt, entscheidet weiterhin der Ölpreis.
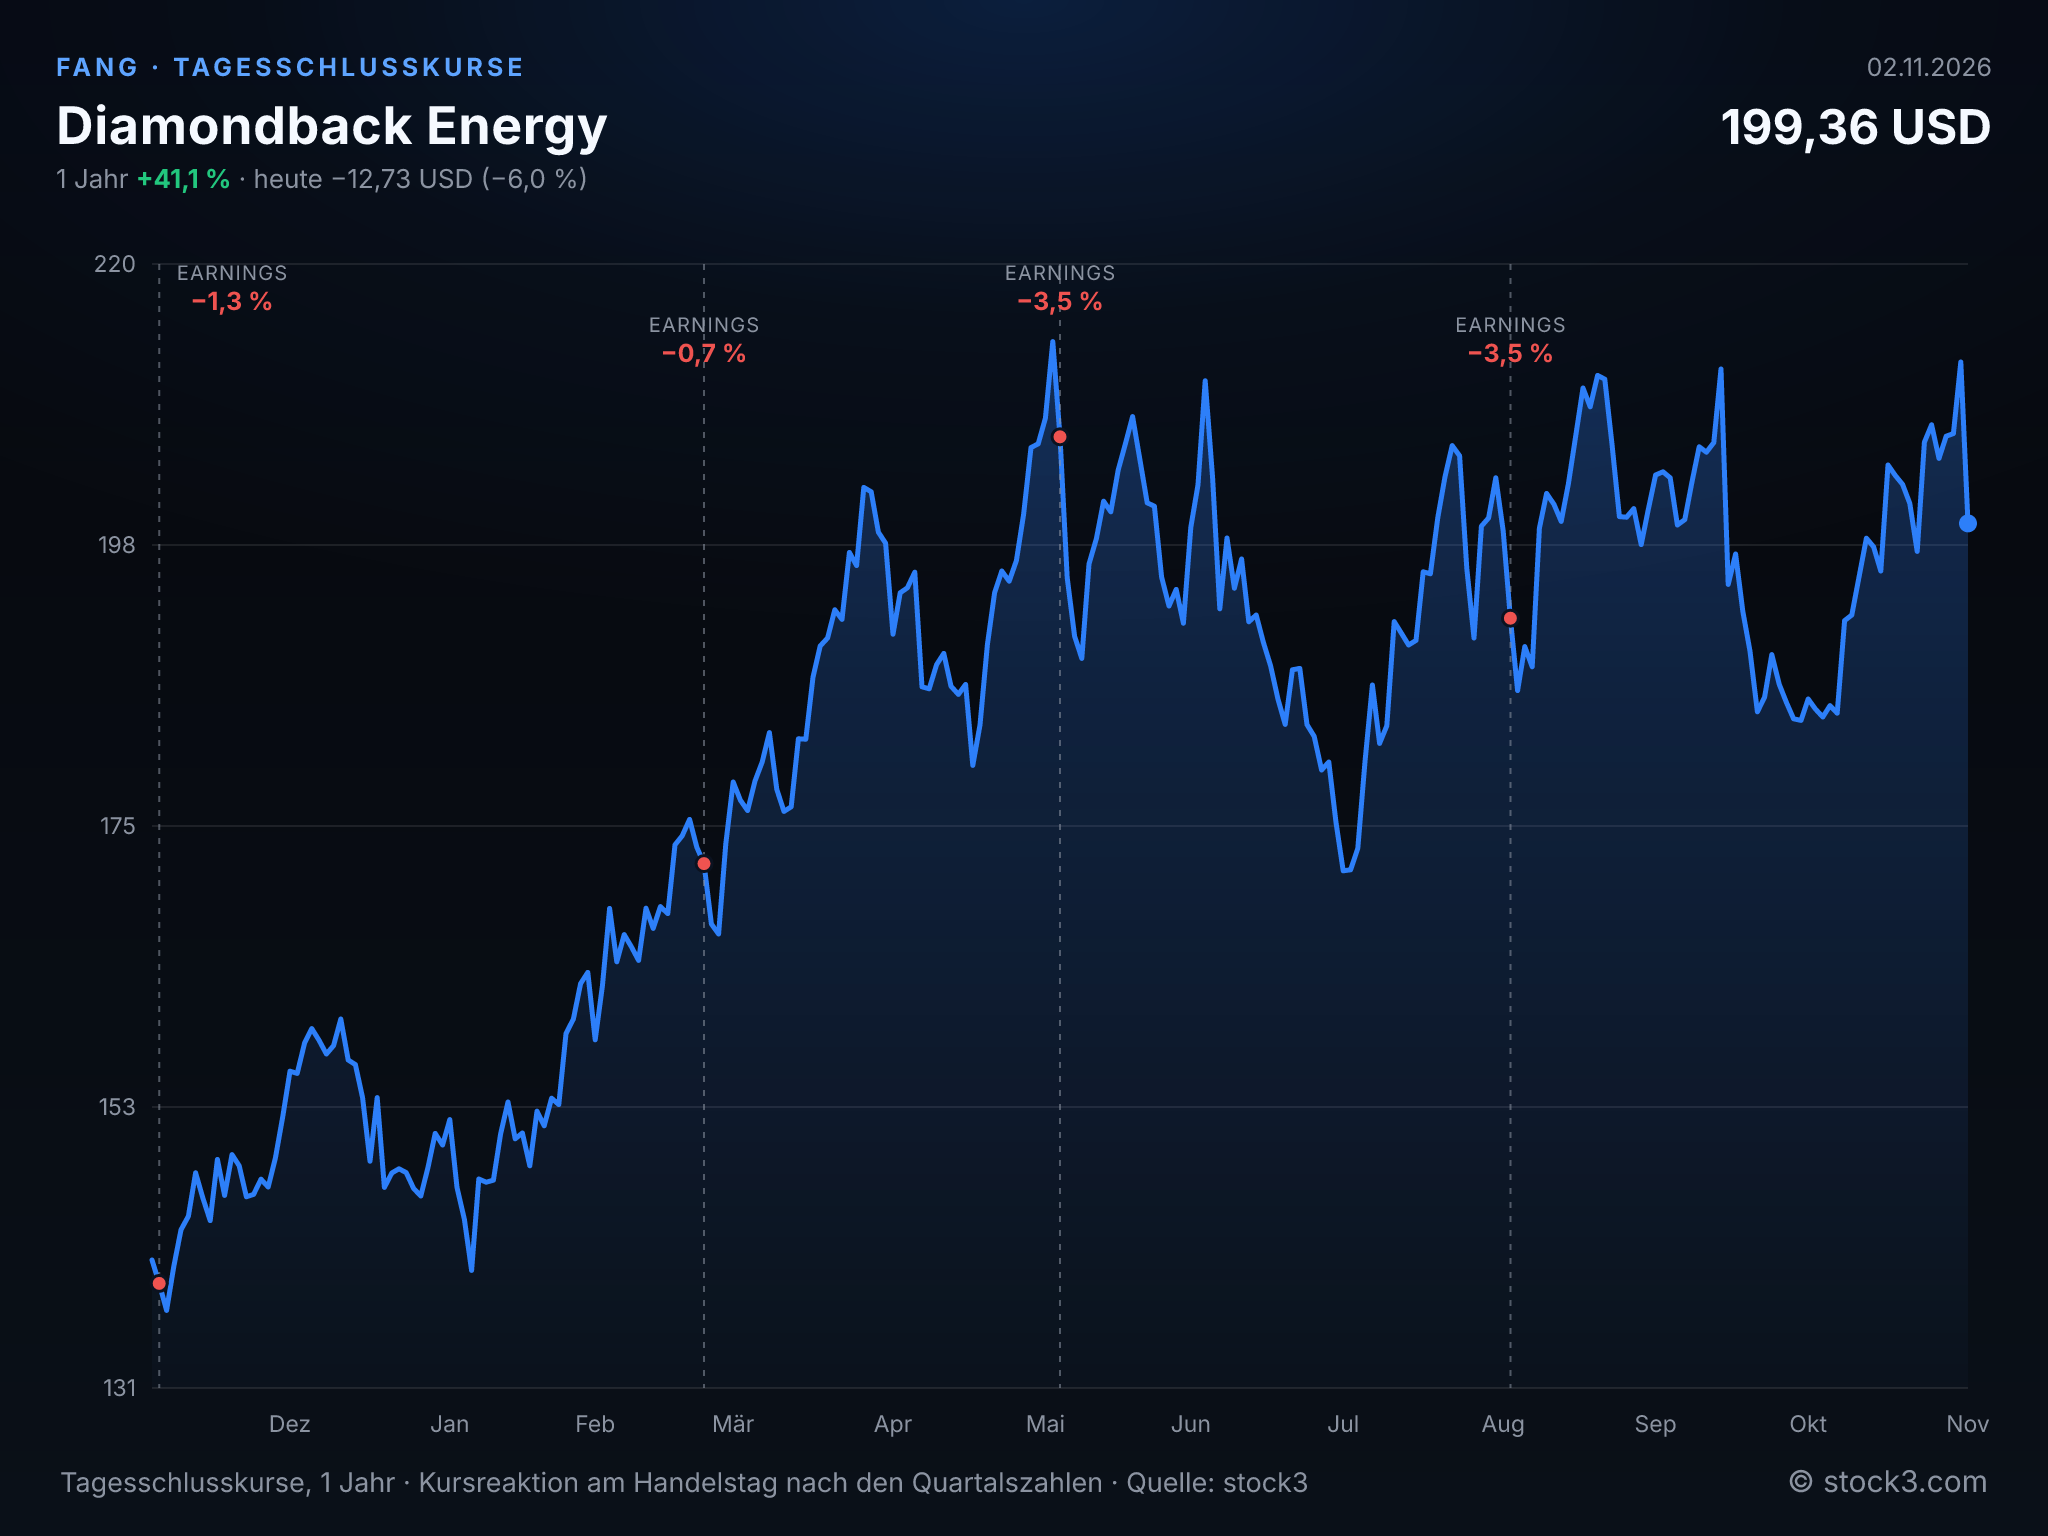
Tagesschlusskurse der Diamondback Energy-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 15,03 Mrd. USD | 19,19 Mrd. USD | 18,09 Mrd. USD |
| EPS | 12,03 USD | 22,73 USD | 21,01 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Die höhere Dividende und der Schuldenabbau haben mit einem Free Cashflow von 2,15 Mrd. USD eine solide Grundlage. Der um gut ein Drittel höhere Ölpreis hebt den Umsatz von Diamondback Energy weit über die Schätzungen; beim bereinigten Gewinn bleibt jedoch nur ein schmaler Vorsprung übrig. Dagegen stehen eine Förderung, die seit dem Frühjahr nicht mehr wächst, und ein Investitionsbudget, das stärker steigt als die Mengenprognose. Auf Basis der Analystenschätzungen liegt das KGV bei 9,3 für 2026 und 10,1 für 2027, wobei der Konsens für 2027 einen Gewinnrückgang von 8 % unterstellt. Ohne eigenen Wachstumsbeitrag der Fördermenge bleibt die Aktie vor allem eine Wette auf den Ölpreis.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

