DATADOG: Umsatz +35 % – die Quartalsprognose bremst
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Datadog steigert den Umsatz im dritten Quartal um 35 % und hebt die Jahresprognose klar über die Analystenerwartungen. Die Vorgaben für das Schlussquartal fallen dagegen so zurückhaltend aus, dass sie rechnerisch auf eine spürbare Verlangsamung hinauslaufen.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 35 % auf 1,20 Mrd. USD und liegt damit über der durchschnittlichen Analystenschätzung von 1,15 Mrd. USD. • Das bereinigte verwässerte EPS erhöht sich von 0,55 auf 0,81 USD, der Konsens lag bei 0,64 USD. • Datadog hebt die Umsatzprognose für das Gesamtjahr von 4,30 bis 4,34 Mrd. USD auf 4,515 bis 4,525 Mrd. USD an. • Für das vierte Quartal stellt das Unternehmen 1,19 bis 1,20 Mrd. USD Umsatz und einen bereinigten operativen Gewinn von 280 bis 290 Mio. USD in Aussicht. • Die Zahl der Kunden mit mindestens 100.000 USD ARR wächst um 20 % auf rund 4.860. |
Datadog steigert den Umsatz im dritten Quartal um 35 % gegenüber dem Vorjahr auf 1,20 Mrd. USD. Damit übertrifft der Anbieter von Überwachungssoftware für Cloud-Anwendungen die durchschnittliche Analystenschätzung von 1,15 Mrd. USD um gut 4 %. Das Wachstumstempo des Vorquartals hält Datadog nahezu: Im zweiten Quartal lag es bei 35,6 %.
Noch größer fällt der Vorsprung beim Gewinn aus. Der bereinigte operative Gewinn (Non-GAAP) steigt auf 334 Mio. USD, die bereinigte operative Marge von 23 % auf 28 %. Das bereinigte verwässerte EPS, der Maßstab für die Analystenschätzungen, klettert von 0,55 auf 0,81 USD und liegt damit rund 26 % über dem Konsens von 0,64 USD. Nach GAAP verdient Datadog operativ 75 Mio. USD, nachdem im Vorjahresquartal noch ein kleiner Verlust angefallen war. Das verwässerte GAAP-EPS steigt von 0,10 auf 0,32 USD. Die Aktie notiert in einer ersten vorbörslichen Indikation rund 2,3 % höher.
Die Lücke zwischen den beiden Rechenwegen geht vor allem auf die aktienbasierte Vergütung von 237 Mio. USD im Quartal zurück. Aus den bereinigten Zahlen wird sie ausgeklammert, obwohl sie die Anteile der Aktionäre verwässert. Der Free Cashflow steigt auf 251 Mio. USD, die Free-Cashflow-Marge sinkt jedoch von 24 % auf 21 %. Operativ verdient Datadog an jedem zusätzlichen Dollar Umsatz mehr; beim frei verfügbaren Geld kommt dieser Fortschritt in diesem Quartal aber nur teilweise an.
Großkunden tragen das Wachstum
Die Zahl der Kunden mit einem jährlich wiederkehrenden Umsatz (ARR) von mindestens 100.000 USD wächst um 20 % auf rund 4.860. Weil der Umsatz deutlich schneller zulegt als diese Kundengruppe, spricht vieles dafür, dass bestehende Kunden ihre Ausgaben ausweiten. CEO Olivier Pomel sieht eine breite Nutzung der Plattform, weil die Kunden ihren digitalen Betrieb und ihren KI-Einsatz ausbauen. Die bereinigte Bruttomarge bleibt dabei stabil bei 81 %.
Parallel entwickelt Datadog eigene KI-Modelle. Das erste, Scout 1.0, hilft bei der Fehlersuche im laufenden Betrieb. Es soll so leistungsfähig sein wie führende Großmodelle, aber nur einen Bruchteil der Rechenkosten verursachen. Wenn ein Softwareanbieter eigene Modelle baut, um die Kosten je KI-Anfrage zu drücken, zeigt das, wie stark diese Kosten inzwischen über die Wirtschaftlichkeit von KI-Funktionen entscheiden.
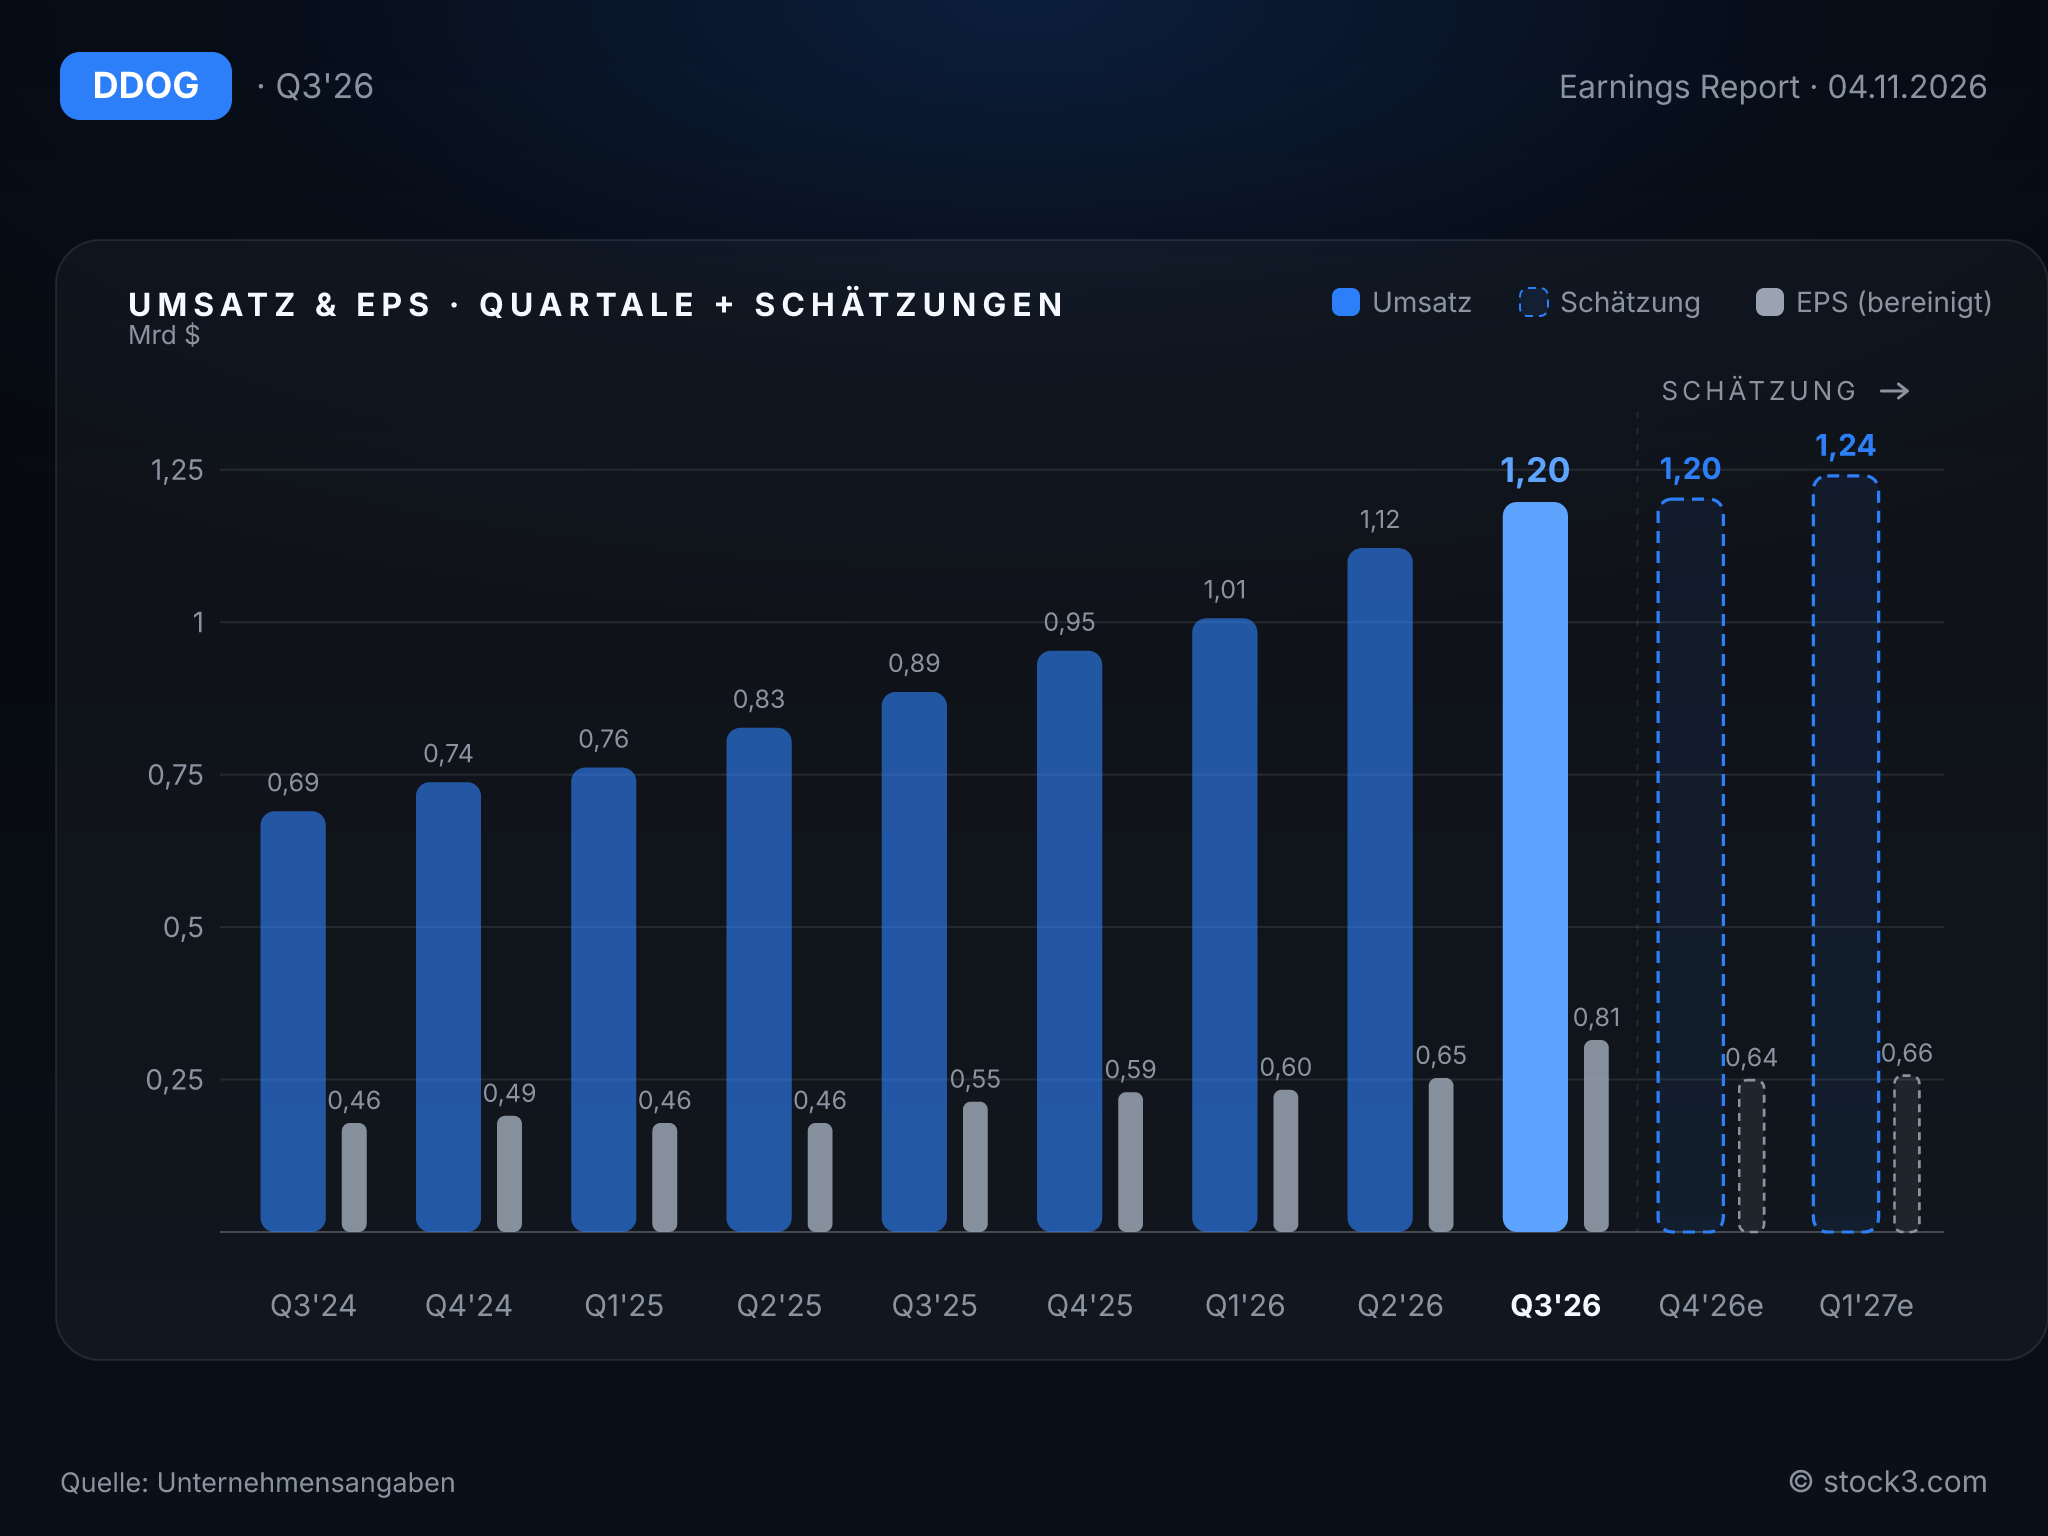
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Datadog hebt das Jahresziel deutlich an, bleibt bei der Vorgabe für das Schlussquartal dagegen auffallend zurückhaltend. Für 2026 erwartet das Unternehmen nun einen Umsatz von 4,515 bis 4,525 Mrd. USD statt bisher 4,30 bis 4,34 Mrd. USD. Damit liegt das neue Ziel über dem Analystenkonsens von 4,48 Mrd. USD. Das bereinigte EPS soll 2,73 bis 2,75 USD erreichen, nach zuvor 2,36 bis 2,44 USD. Auch hier übertrifft die neue Vorgabe den Konsens von 2,54 USD.
Für das vierte Quartal plant Datadog dagegen mit 1,19 bis 1,20 Mrd. USD Umsatz, also etwa mit dem Niveau des gerade abgeschlossenen Quartals. Die Mitte der Spanne entspricht einem impliziten Wachstum von rund 25 % gegenüber dem Vorjahresquartal und signalisiert damit eine spürbare Verlangsamung. Auch die Marge soll sinken: Ein bereinigter operativer Gewinn von 280 bis 290 Mio. USD entspricht knapp 24 % vom Umsatz, nach 28 % im dritten Quartal.
Die Zahlen für das Schlussquartal passen nicht ganz zum zuversichtlichen Ton des CEO. Entweder plant das Management mit reichlich Puffer oder das Wachstum lässt tatsächlich nach. Welche Lesart stimmt, zeigt erst das nächste Quartal.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 3,43 Mrd. USD | 4,48 Mrd. USD | 5,49 Mrd. USD |
| EPS | 2,06 USD | 2,54 USD | 2,94 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Der Umsatz liegt gut 4 % über den Schätzungen, der bereinigte Gewinn je Aktie rund ein Viertel über dem Konsens: Zusammen mit dem klar angehobenen Jahresziel überzeugt das dritte Quartal weitgehend. Das Bild trüben allerdings die gesunkene Free-Cashflow-Marge und der Ausblick auf das Schlussquartal mit einem impliziten Wachstum von rund 25 % sowie einer niedrigeren Marge. Der positive Blick auf die Aktie setzt voraus, dass hinter den Bremsspuren im Ausblick Vorsicht steckt und keine tatsächliche Abkühlung. Auf Basis der Analystenschätzungen liegt das KGV für 2026 bei 92,8 und für 2027 bei 79,1, bei einem erwarteten Gewinnwachstum von 17 %. Die neue Jahresprognose liegt allerdings über den Gewinnschätzungen, auf denen diese KGV-Werte beruhen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

