DARDEN RESTAURANTS: Prognose bestätigt, Aktie reagiert verschnupft
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Darden meldet zum Auftakt des Geschäftsjahres 2027 ein Umsatzplus von 5,1 % und ein verwässertes EPS von 2,05 USD, exakt im Rahmen der Analystenschätzung. Die Aktie notiert in einer ersten vorbörslichen Reaktion dennoch rund 4,7 % tiefer.
| Auf einen Blick |
|---|
| Darden steigert den Umsatz im ersten Geschäftsquartal 2027 um 5,1 % auf 3,20 Mrd. USD, nahe der Analystenschätzung von 3,21 Mrd. USD. |
| Das verwässerte EPS aus fortgeführten Geschäftsbereichen liegt bei 2,05 USD und trifft die durchschnittliche Analystenschätzung von 2,05 USD exakt. |
| LongHorn Steakhouse wächst bei vergleichbaren Umsätzen um 6,2 %, während Olive Garden mit 1,1 % das langsamste Segment bleibt. |
| Darden bestätigt die Jahresprognose für 2027 unverändert mit einem Umsatzkorridor von 13,60 bis 13,75 Mrd. USD und einem EPS-Ziel von 11,10 bis 11,35 USD. |
| Die Aktie notiert in einer ersten vorbörslichen Reaktion rund 4,7 % tiefer. |
Der Betreiber von Restaurantketten wie Olive Garden, LongHorn Steakhouse und Yard House setzt im ersten Quartal des Geschäftsjahres 2027 (endete am 30. August 2026) 3,20 Mrd. USD um, ein Plus von 5,1 % gegenüber dem Vorjahresquartal und in etwa auf Höhe der durchschnittlichen Analystenschätzung von 3,21 Mrd. USD. Das vergleichbare Umsatzwachstum (Blended Same-Restaurant Sales) liegt bei 3,1 % auf Basis des Geschäftskalenders beziehungsweise 3,2 % auf vergleichbarer Kalenderbasis, da das Unternehmen von einem 53-Wochen- auf ein 52-Wochen-Geschäftsjahr umstellt und die Berichtsperioden dadurch um eine Woche verschoben sind.
Das verwässerte EPS aus fortgeführten Geschäftsbereichen liegt bei 2,05 USD und trifft die durchschnittliche Analystenschätzung von 2,05 USD exakt. Im Vorjahresquartal hatte Darden ein bereinigtes EPS von 1,97 USD ausgewiesen, bereinigt um einen Sondergewinn aus dem Verkauf des kanadischen Olive-Garden-Geschäfts sowie um Kosten für die Chuy's-Integration und Restaurantschließungen. Gegenüber dieser bereinigten Vorjahresbasis wächst das EPS um 4,1 %. Das operative Ergebnis sinkt von 339,2 Mio. USD auf 319,3 Mio. USD, weil im Vorjahresquartal ein Gewinn aus dem Kanada-Verkauf in Höhe von 42,0 Mio. USD enthalten war. Ohne diesen Effekt wäre der Vorjahreswert deutlich niedriger ausgefallen, der operative Rückgang ist also vor allem ein Basiseffekt und keine operative Schwäche.
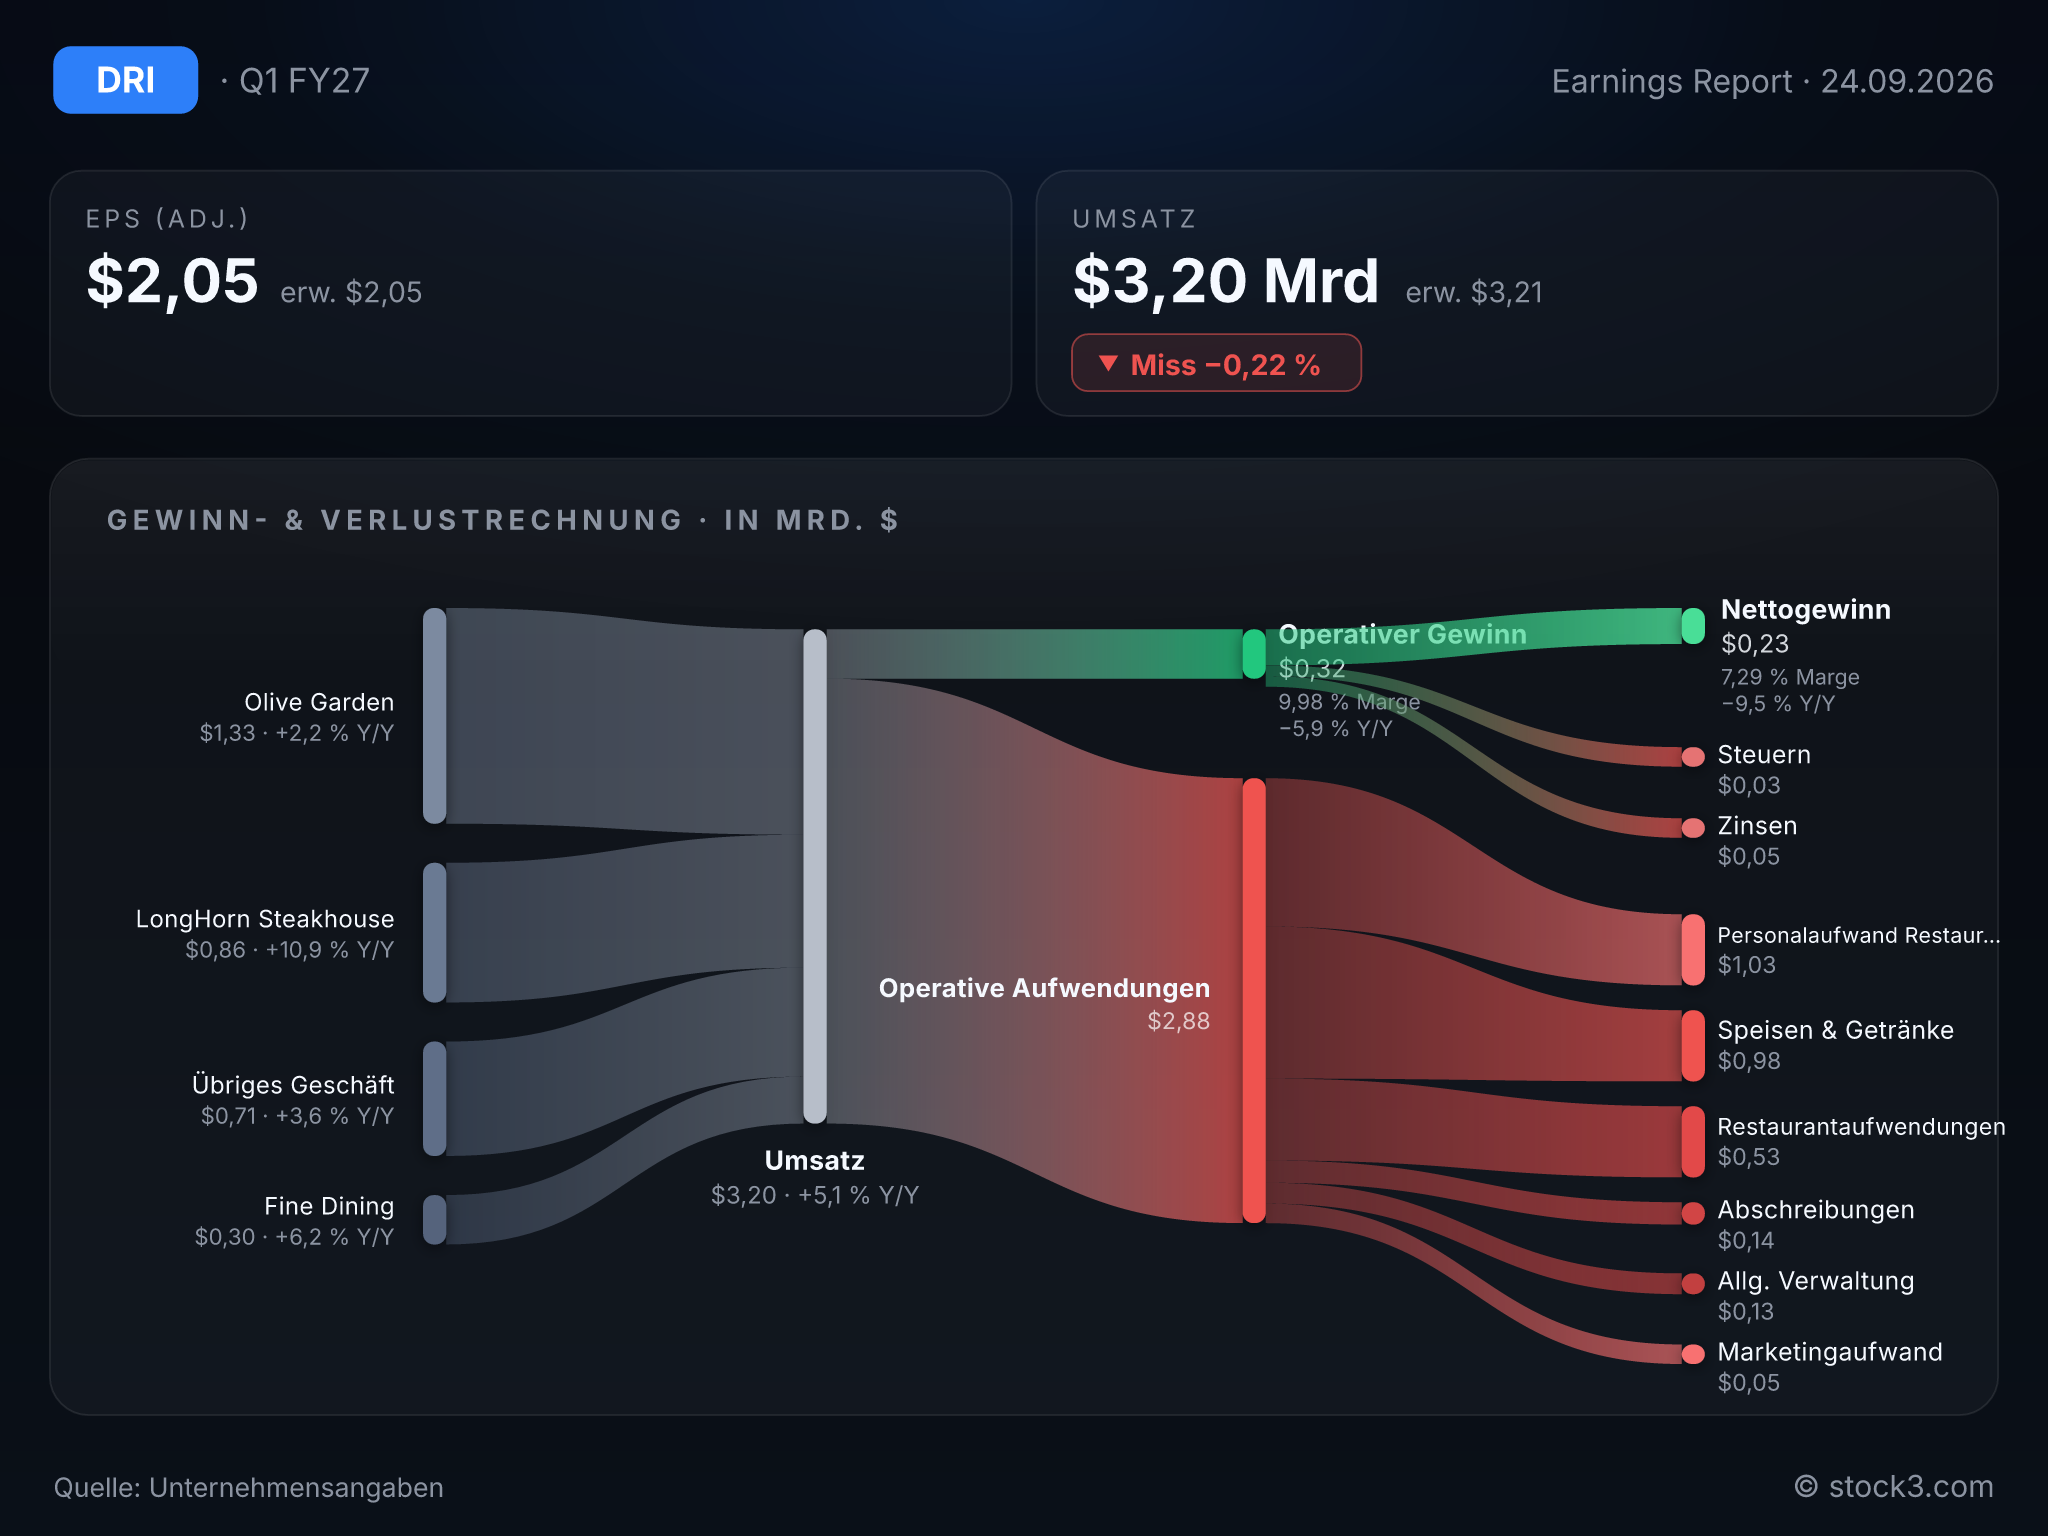
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von DARDEN RESTAURANTS INC. (Quelle: Unternehmensangaben)
Die Segmente tragen die Zahlen breit, nicht einseitig
Alle vier Segmente liefern positive vergleichbare Umsätze, doch die Spannweite fällt deutlich auseinander. LongHorn Steakhouse wächst mit 6,2 % (fiskalischer Kalender) am kräftigsten und steigert den Segmentgewinn von 134,9 Mio. USD auf 154,6 Mio. USD. Olive Garden, das größte Segment mit 1,33 Mrd. USD Umsatz, wächst dagegen nur um 1,1 % bei vergleichbaren Umsätzen, der Segmentgewinn legt von 267,6 Mio. USD auf 270,8 Mio. USD nur leicht zu. Fine Dining wächst mit 1,6 % ähnlich verhalten wie Olive Garden, während der Sammelposten Other Business, der unter anderem Cheddar's, Yard House und Chuy's umfasst, um 3,8 % zulegt.
Die Diskrepanz zwischen LongHorn und Olive Garden zeigt, dass das Wachstum der Gruppe stark von einer einzelnen Marke getragen wird. CEO Rick Cardenas betont, dass alle Segmente positive vergleichbare Umsätze liefern und die Stärke des Portfolios gerade in seiner Differenzierung liege. Das ist richtig, verdeckt aber, dass Olive Garden als umsatzstärkstes Segment beim Wachstumstempo das Schlusslicht bildet.
Parallel zu den Zahlen kauft Darden im Quartal für 222,3 Mio. USD eigene Aktien zurück, unter dem verbliebenen Rahmen von 1,3 Mrd. USD innerhalb der 1,5-Mrd.-USD-Ermächtigung. Die Aktienrückkäufe stützen das EPS-Wachstum spürbar, da die durchschnittliche verwässerte Aktienzahl von 117,6 Mio. auf 114,4 Mio. sinkt.
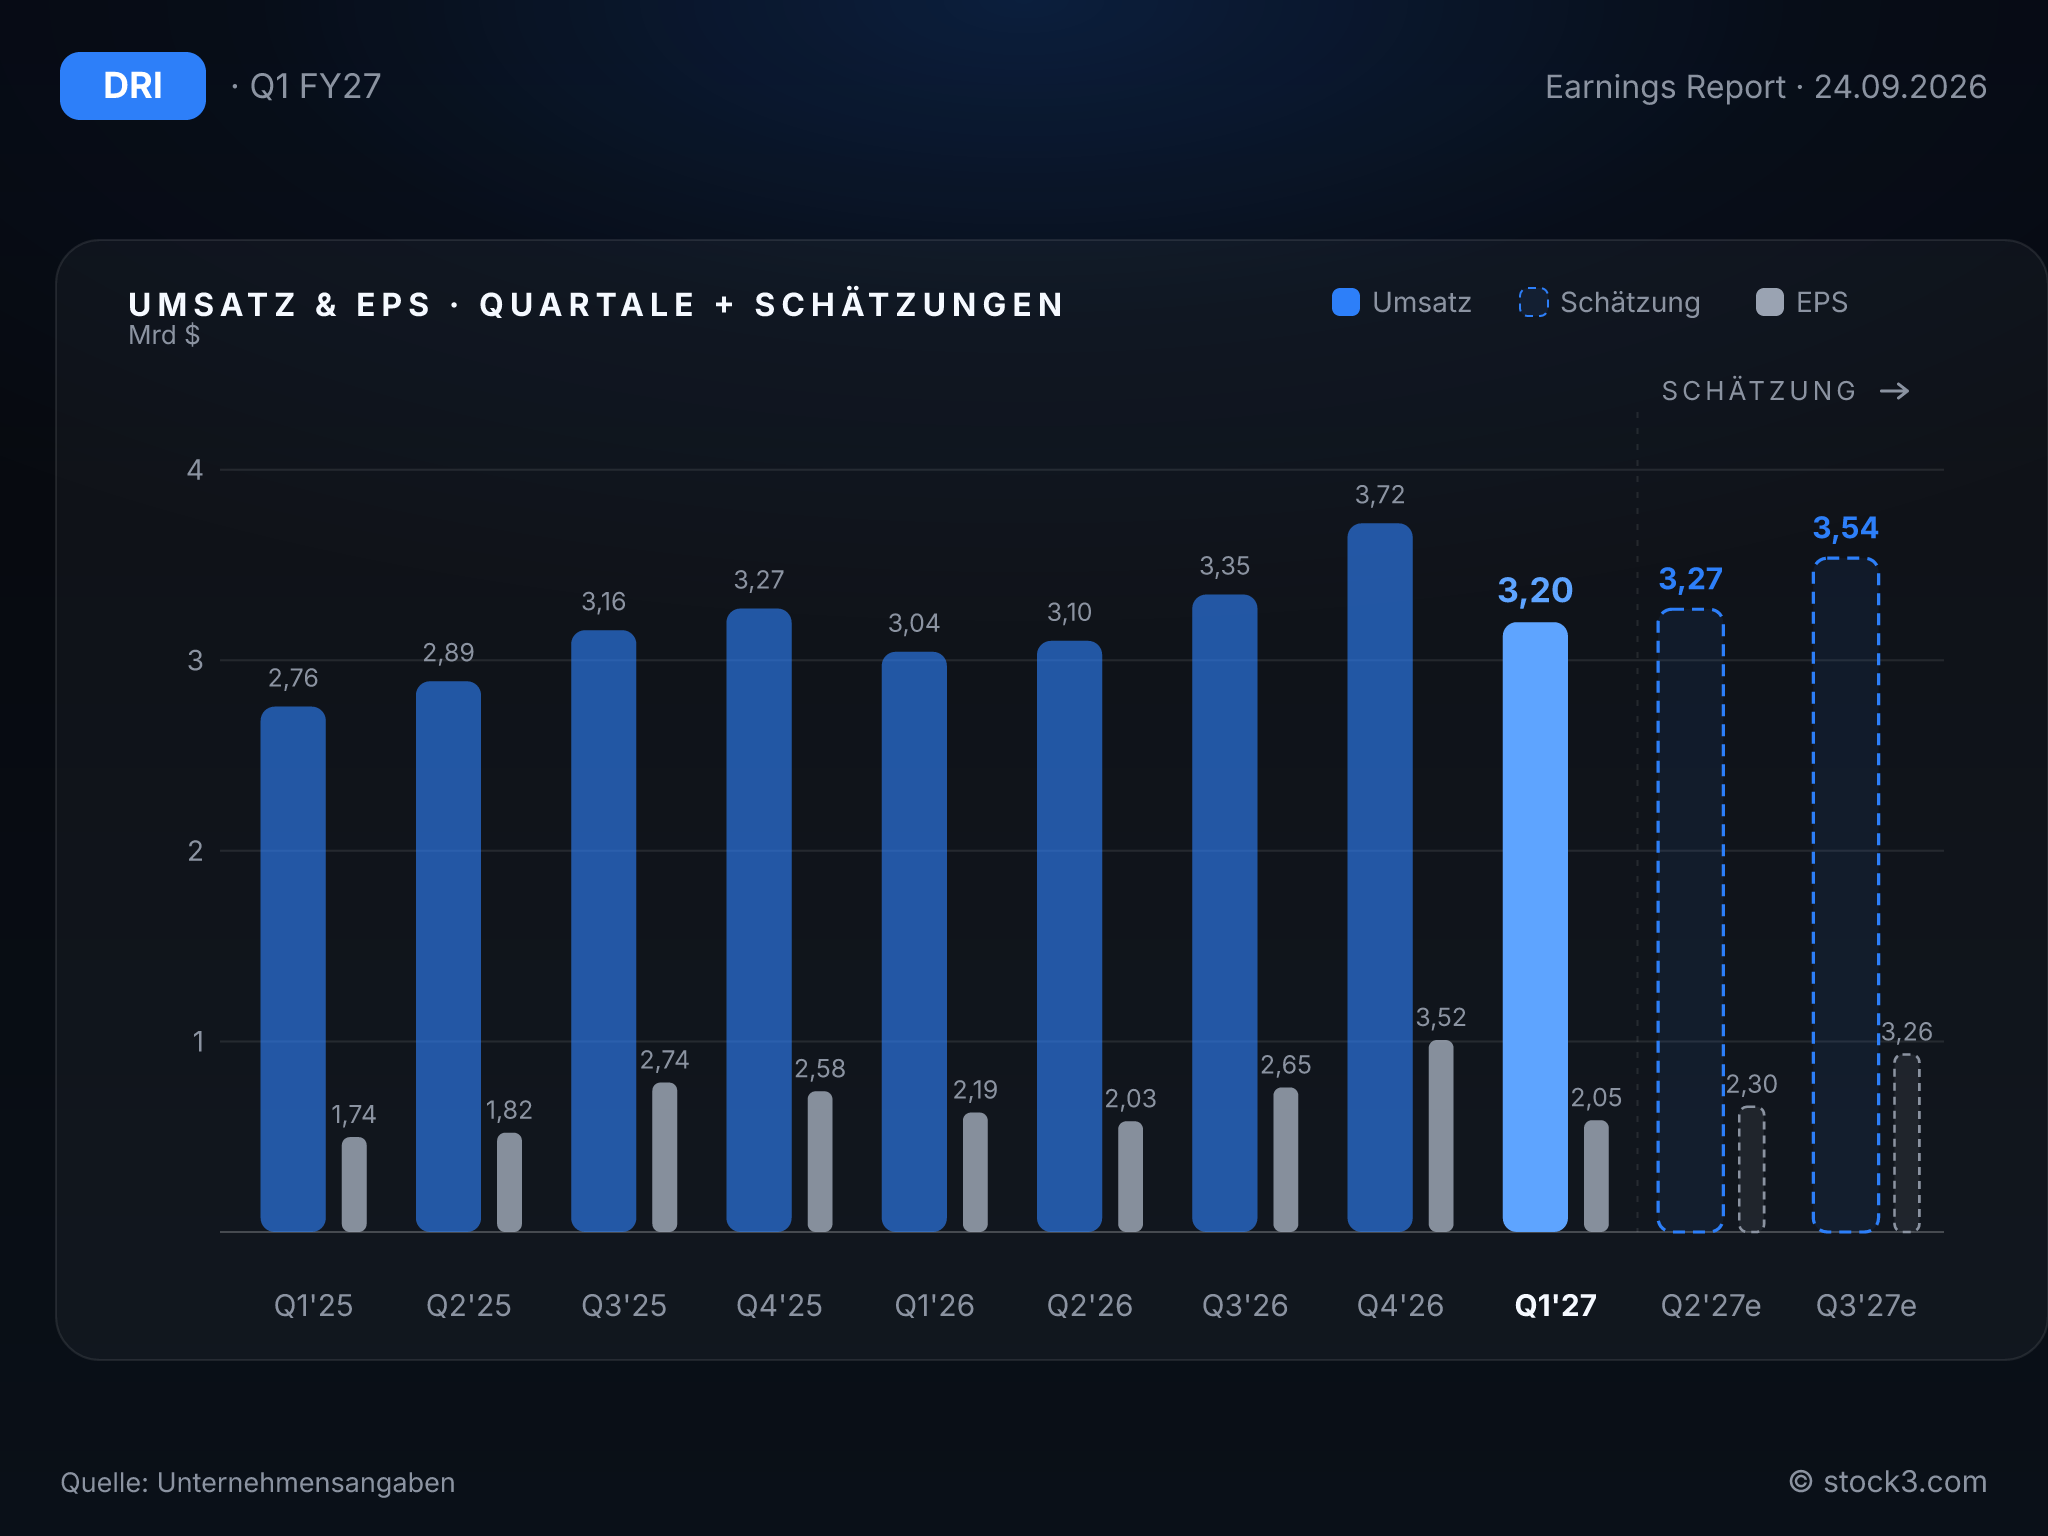
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Darden bestätigt die komplette Jahresprognose für das Geschäftsjahr 2027 unverändert: einen Umsatzkorridor von 13,60 bis 13,75 Mrd. USD, ein flächenbereinigtes Umsatzwachstum von 2,5 % bis 3,5 % sowie ein verwässertes EPS von 11,10 bis 11,35 USD. Nach einem Quartal, das beim EPS exakt den Konsens trifft und beim Umsatz nur knapp daran vorbeischrammt, ist die reine Bestätigung keine Überraschung, aber auch kein Signal für zusätzlichen Schwung. Die im Quartal erzielte vergleichbare Wachstumsrate von 3,1 % bis 3,2 % bewegt sich am oberen Rand der für das Gesamtjahr avisierten Spanne von 2,5 % bis 3,5 %, was die implizite Erwartung für die restlichen drei Quartale eher moderat hält.
Der Ton des Managements bleibt operativ und unaufgeregt: Cardenas spricht von einem soliden Start ins Geschäftsjahr und benennt als Prioritäten den Betrieb auf hohem Niveau, Gästeloyalität, Investitionen in Personal und Marken sowie eine aktionärsfreundliche Kapitalallokation. Neue Impulse für die Guidance liefert das nicht, was angesichts der bestätigten statt angehobenen Prognose zur zurückhaltenden Kursreaktion passt.
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 13,21 Mrd. USD | 13,69 Mrd. USD | 14,52 Mrd. USD |
| EPS | 10,39 USD | 11,29 USD | 12,42 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 wie berichtet (GAAP)
Fazit: Umsatz und EPS treffen die Erwartungen nahezu punktgenau, während die Jahresprognose unverändert bestätigt wird, weder überrascht das Quartal noch enttäuscht es. Der breiten Basis aus vier wachsenden Segmenten und den fortgesetzten Aktienrückkäufen steht eine Wachstumsschere gegenüber, bei der ausgerechnet Olive Garden als größte Marke mit 1,1 % das schwächste Tempo liefert. Auf Basis der Analystenschätzungen liegt das KGV für das Geschäftsjahr 2027 bei rund 18,9 gegenüber einem trailing KGV von 20,1, was sich angesichts eines erwarteten Gewinnwachstums von 8 % in einem engen Rahmen bewegt. Die zurückhaltende erste Marktreaktion dürfte weniger an den Zahlen selbst liegen als an der Erwartung, dass ein Konzern mit diesem Track Record die Latte nach oben hätte legen können.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|