COINBASE: Mehr Gewinn – doch die Handelserlöse brechen ein
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Coinbase erzielt im dritten Quartal einen Nettogewinn von 719 Mio. USD, fast vollständig dank Kursgewinnen im eigenen Kryptobestand. Während das Handelsgeschäft unter der Flaute am Kryptomarkt leidet, sorgen sinkende Kosten und wachsende Abo-Erlöse für mehr Stabilität, als Analysten erwartet hatten.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz sinkt um 35 % auf 1,22 Mrd. USD und entspricht damit der durchschnittlichen Analystenschätzung. • Der Nettogewinn steigt auf 718,7 Mio. USD, davon entfallen 715,0 Mio. USD auf Bewertungsgewinne aus dem Kryptobestand; das verwässerte GAAP-EPS liegt bei 2,51 USD. • Der bereinigte Nettogewinn fällt von 420,7 Mio. USD auf 77,7 Mio. USD. • Die Abo- und Serviceerlöse steigen zum Vorquartal um 3 % auf 570 Mio. USD und machen 49 % des Nettoumsatzes aus. • Coinbase senkt die Jahresprognose für die bereinigten Kosten auf 4,15 bis 4,30 Mrd. USD. |
Der Umsatz sinkt gegenüber dem Vorjahresquartal um 35 % auf 1,22 Mrd. USD und entspricht damit exakt der durchschnittlichen Analystenschätzung von 1,22 Mrd. USD. Gegenüber dem Vorquartal bleibt er nahezu unverändert. Unter Druck steht vor allem das Transaktionsgeschäft: Die Handelserlöse fallen um 44 % auf 590 Mio. USD, weil die Kursschwankungen am Kryptomarkt laut Unternehmen auf mehrjährige Tiefs gesunken sind und das gesamte Marktvolumen zum Vorquartal um 10 % schrumpft.
Unterm Strich steigt der Nettogewinn von 432,6 Mio. USD im Vorjahresquartal auf 718,7 Mio. USD, das verwässerte GAAP-EPS von 1,50 auf 2,51 USD. Allerdings verbucht Coinbase allein 715,0 Mio. USD an Bewertungsgewinnen auf die als Investment gehaltenen Kryptowerte. Der Betriebsgewinn schrumpft dagegen auf 61,7 Mio. USD, nach 480,5 Mio. USD vor einem Jahr.
Mehr Aussagekraft hat der bereinigte Nettogewinn, bei dem Krypto- und Beteiligungseffekte herausgerechnet werden. Er fällt von 420,7 auf 77,7 Mio. USD. Dennoch sind die schwarzen Zahlen ein Lichtblick: Analysten hatten im Schnitt mit einem bereinigten Verlust von 0,23 USD je Aktie gerechnet. Das bereinigte EBITDA (Adjusted EBITDA) steigt zum Vorquartal um 60 % auf 333 Mio. USD, bleibt aber 58 % unter dem Vorjahreswert. Der GAAP-Gewinn spiegelt damit vor allem die Kryptokurse zum Quartalsende wider und sagt wenig über die Ertragskraft des Geschäfts aus.
Abos und Stablecoins halten den Laden zusammen
Getragen wird das Quartal vom Geschäft mit Abonnements und Dienstleistungen. Die Erlöse steigen zum Vorquartal um 3 % auf 570 Mio. USD und liegen damit am oberen Ende der eigenen Spanne von 500 bis 580 Mio. USD. Ihr Anteil am Nettoumsatz erreicht 49 %. Der größte Posten sind die Stablecoin-Erlöse von 307 Mio. USD, gestützt von einem Rekordbestand an USDC in Coinbase-Produkten. Zusätzliche Erlöse bringen die Prognosemärkte, deren annualisierter Umsatz inzwischen mehr als 200 Mio. USD erreicht.
Coinbase hängt damit von Quartal zu Quartal weniger von der Handelslaune der Privatanleger ab. Die Abo- und Servicesparte bleibt allerdings zyklisch: Ihre Erlöse liegen 20 % unter dem Vorjahreswert.
Marktanteile wachsen, die Kosten schrumpfen
Im Handel selbst gewinnt Coinbase das vierte Quartal in Folge Marktanteile. Inzwischen laufen 10,7 % des Krypto-Handelsvolumens über die Plattform, nach 5,6 % vor einem Jahr. Gleichzeitig greift der Sparkurs: Die bereinigten Kosten für Entwicklung, Vertrieb und Verwaltung sinken auf 975 Mio. USD und unterschreiten damit die untere Grenze der eigenen Prognose. Die Zahl der Vollzeitstellen sinkt nach den Kostensenkungen vom Mai von 4.988 im ersten Quartal auf 4.204.
Das bereinigte EBITDA bleibt auch in dieser Flaute positiv, inzwischen das 15. Quartal in Folge. Ziehen die Handelsvolumina wieder an, trifft der Aufschwung auf eine deutlich schlankere Kostenbasis.
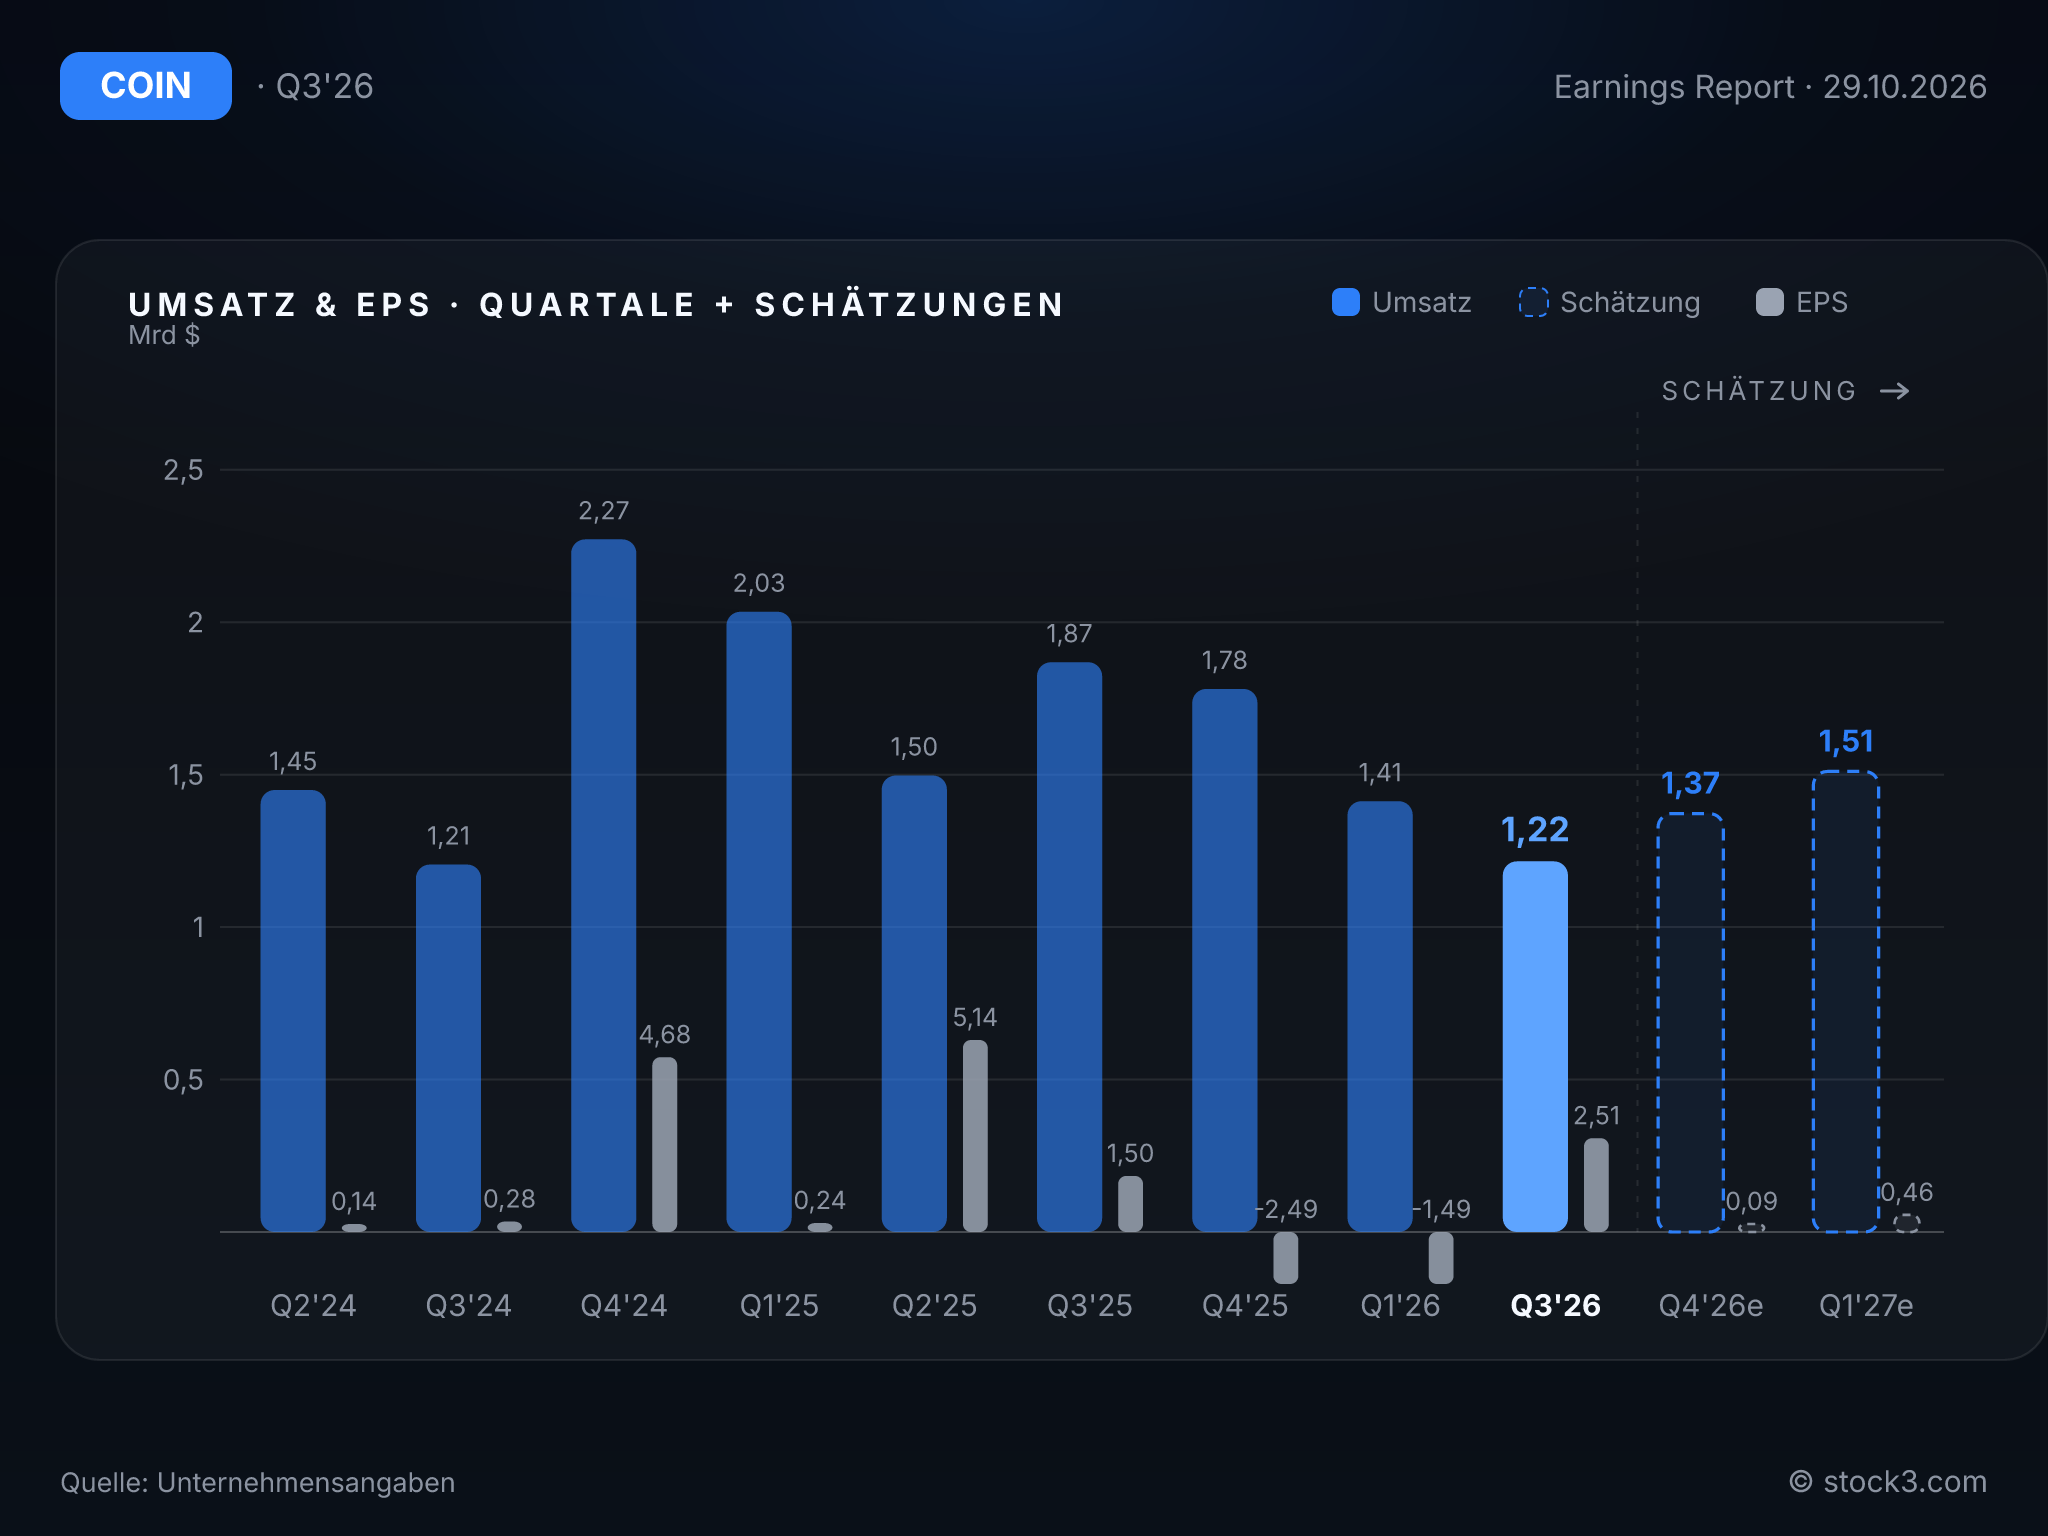
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose fällt vorsichtig aus. Für das Transaktionsgeschäft nennt Coinbase lediglich die bis zum 25. Oktober erzielten rund 165 Mio. USD und warnt ausdrücklich vor einer Hochrechnung. Die Abo- und Serviceerlöse sollen mit 550 bis 630 Mio. USD etwa auf dem Niveau des dritten Quartals bleiben. Zusätzliche Unruhe bringt die im Oktober abgeschlossene Zusammenführung der Derivateplattformen INTX und Deribit, die kurzfristig zu schwankenden Volumina führen dürfte.
Die Jahresprognose für die bereinigten Kosten senkt Coinbase zum zweiten Mal: von 4,20 bis 4,45 Mrd. USD auf 4,15 bis 4,30 Mrd. USD. Für das vierte Quartal plant das Unternehmen wegen höherer Marketingausgaben allerdings mehr Kosten ein als zuletzt.
Zwischen den Zeilen liest sich das so: Das Marktumfeld beginnt sich zu drehen, wie der Anstieg der Krypto-Marktkapitalisierung um 37 % im Quartal zeigt. Eine Belebung des Handels ist aber noch nicht belegt. Zugleich verschärft sich der Vorjahresvergleich: Nach einem Minus von 18,5 % im zweiten Quartal fällt der Umsatzrückgang nun fast doppelt so stark aus.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 7,18 Mrd. USD | 5,24 Mrd. USD | 6,84 Mrd. USD |
| EPS | 4,33 USD | -2,56 USD | 3,09 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Der Rückgang der Handelserlöse um 44 % zeigt die operative Schwäche deutlicher als der Nettogewinn von 719 Mio. USD, der fast vollständig auf Buchgewinnen im eigenen Kryptobestand beruht. Marktanteilsgewinne, wiederkehrende Abo- und Serviceerlöse mit einem Anteil von inzwischen 49 % und die erneut gesenkte Kostenprognose halten Coinbase auch bereinigt in den schwarzen Zahlen. Auf Basis der Gewinnschätzungen für 2027 kommt die Aktie auf ein KGV von rund 52. Dieses Niveau setzt eine Rückkehr der Handelsvolumina voraus und bindet die Aktie eng an eine Belebung des Kryptohandels. Eine Hochrechnung wagt allerdings nicht einmal das Management.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

