ACCENTURE: Was steckt hinter 46 Prozent mehr Gewinn je Aktie?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Accenture übertrifft im vierten Quartal die eigene Umsatzprognose klar und wächst damit stärker, als das Management erwartet hatte. Für das neue Geschäftsjahr plant der IT-Dienstleister mit weniger Tempo, während der Gewinnsprung im Quartal zu einem guten Teil auf die schwache Vorjahresbasis zurückgeht.
| Auf einen Blick |
|---|
|
Der Quartalsumsatz steigt um 6 % auf 18,68 Mrd. USD und übertrifft die durchschnittliche Analystenschätzung von 18,02 Mrd. USD sowie die eigene Prognosespanne. |
|
Das verwässerte GAAP-EPS klettert von 2,25 USD auf 3,29 USD und liegt über dem Konsens von 3,18 USD; gegenüber dem bereinigten Vorjahreswert von 3,03 USD beträgt das Plus 9 %. |
|
Neue Aufträge über 22,17 Mrd. USD ergeben ein Verhältnis von Auftragseingang zu Umsatz von 1,2. |
|
Für das Geschäftsjahr 2027 erwartet Accenture in Lokalwährung 3 bis 6 % Umsatzwachstum und ein EPS von 14,39 bis 14,81 USD bei einem Konsens von 14,64 USD. |
|
Die Aktie notiert vorbörslich in einer ersten Indikation rund 5,5 % höher. |
Accenture steigert den Umsatz im vierten Geschäftsquartal (bis Ende August) um 6 % gegenüber dem Vorjahr auf 18,68 Mrd. USD, in Lokalwährung sind es 7 %. Damit übertrifft der Konzern die durchschnittliche Analystenschätzung von 18,02 Mrd. USD um 3,6 % und liegt deutlich über der eigenen Spanne von 17,75 bis 18,40 Mrd. USD. Das Wachstum ist breit verteilt: Alle drei Regionen legen in Lokalwährung um 7 % zu.
Die operative Marge nach GAAP springt von 11,6 % auf 15,3 %. Das verwässerte GAAP-EPS steigt von 2,25 USD auf 3,29 USD und liegt damit über der durchschnittlichen Analystenschätzung von 3,18 USD. Da im Schlussquartal keine Sonderkosten mehr anfallen, entspricht der GAAP-Wert der bereinigten Größe, mit der der Konsens zu vergleichen ist. Die Aktie notiert vorbörslich in einer ersten Indikation rund 5,5 % höher.
Der Gewinnzuwachs je Aktie von 46 % überzeichnet allerdings die operative Entwicklung. Im Vorjahresquartal hatten Kosten für ein Optimierungsprogramm, überwiegend Abfindungen, das EPS um 0,78 USD gedrückt. Gegenüber dem bereinigten Vorjahreswert von 3,03 USD bleibt ein Anstieg von 9 %, während sich die operative Marge auf vergleichbarer Basis nur um 0,2 Prozentpunkte verbessert. Rechnerisch geht rund die Hälfte dieses Gewinnzuwachses je Aktie auf die gesunkene Aktienzahl zurück. Operativ wächst der Gewinn also solide, aber kaum schneller als der Umsatz; den Hebel liefern zu einem guten Teil die Aktienrückkäufe.
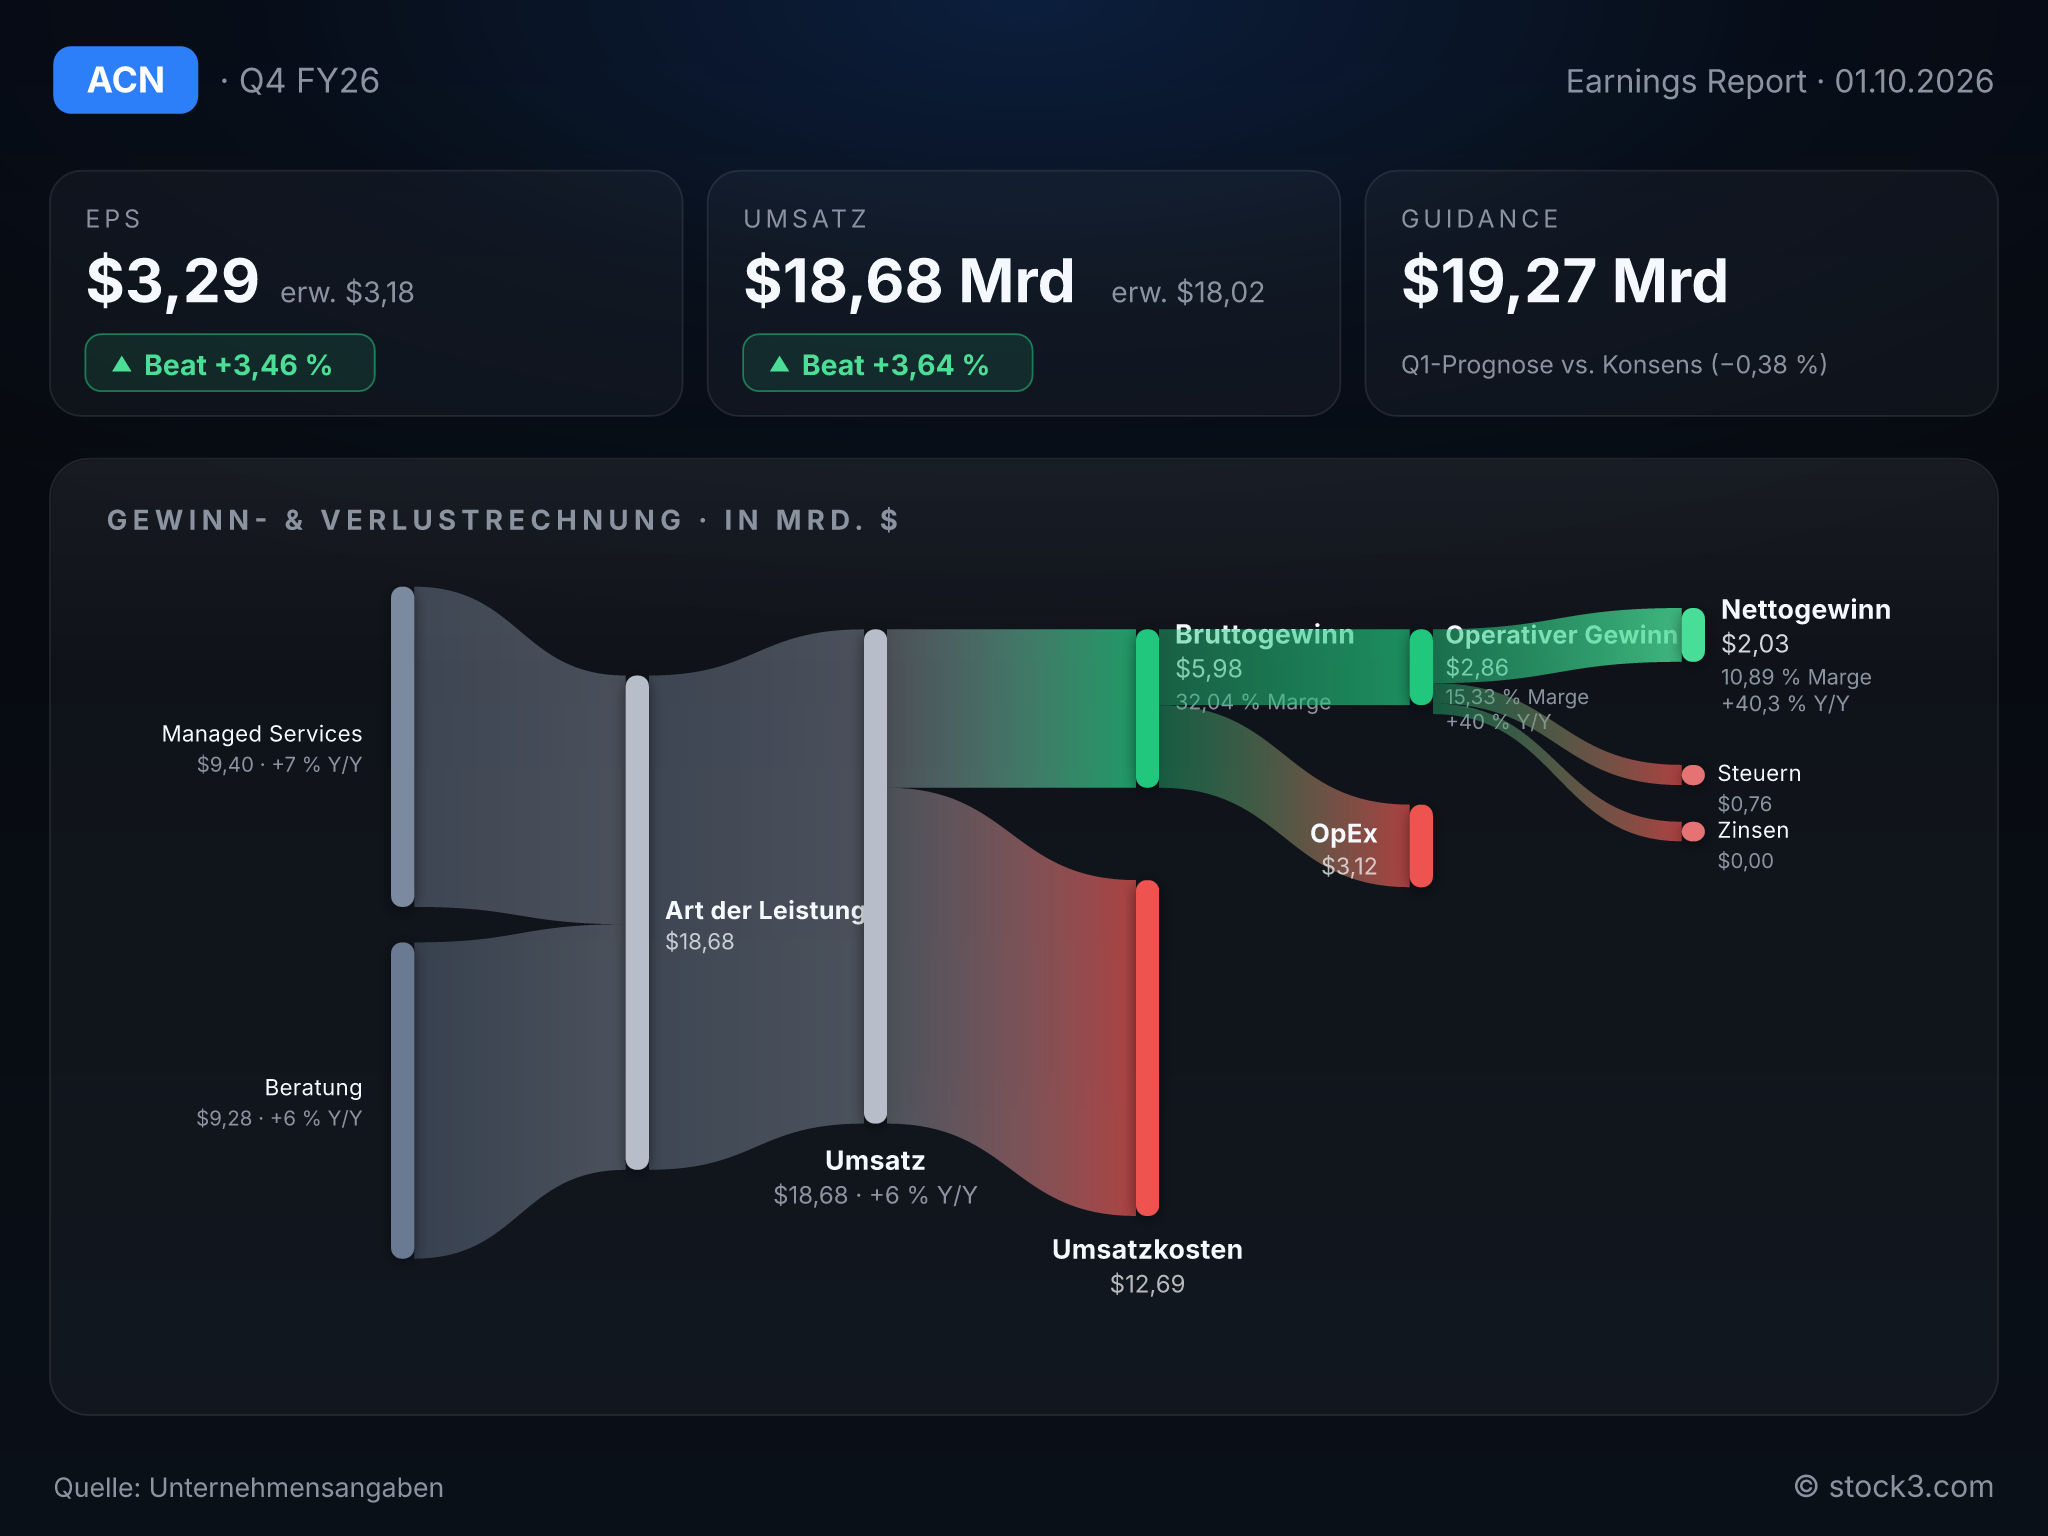
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Accenture plc. (Quelle: Unternehmensangaben)
Großaufträge füllen die Pipeline
Der Wert der neu abgeschlossenen Aufträge wächst im Quartal um 4 % auf 22,17 Mrd. USD, das Verhältnis von Auftragseingang zu Umsatz (Book-to-Bill) liegt bei 1,2. Getragen wird das Verhältnis von den langlaufenden Managed Services mit 1,4, während die Beratung mit 1,0 nur so viel neues Auftragsvolumen hereinholt, wie sie in Umsatz umsetzt. CEO Julie Sweet verweist auf einen neuen Höchststand von 141 Kundenaufträgen mit einem Quartalsvolumen von jeweils mindestens 100 Mio. USD.
Unter den Branchen wächst die Gruppe Communications, Media & Technology mit 11 % in Lokalwährung am stärksten, während die umsatzstärkste Gruppe Products nur auf 4 % kommt. Die vollen Bücher bei den Betriebsverträgen sichern planbare Umsätze. In der Beratung, wo Kunden Projekte schnell verschieben können, fehlt dagegen ein Auftragspolster.
Rekordausschüttung mit mehr Schulden im Rücken
Im Gesamtjahr erwirtschaftet Accenture einen Free Cashflow von 11,62 Mrd. USD und übertrifft damit die eigene Spanne von 10,8 bis 11,5 Mrd. USD. Im Schlussquartal sinkt er allerdings von 3,81 auf 2,85 Mrd. USD, auch weil Kunden langsamer zahlen: Die Forderungslaufzeit steigt von 47 auf 50 Tage.
An die Aktionäre fließen im Gesamtjahr 11,5 Mrd. USD, 38 % mehr als im Vorjahr. Zugleich gibt der Konzern 4,9 Mrd. USD für Zukäufe und Beteiligungen aus, während sich die langfristigen Schulden auf rund 10,0 Mrd. USD verdoppeln. Ausschüttungen und Zukäufe übersteigen zusammen den Free Cashflow; die Lücke schließen neue Schulden.
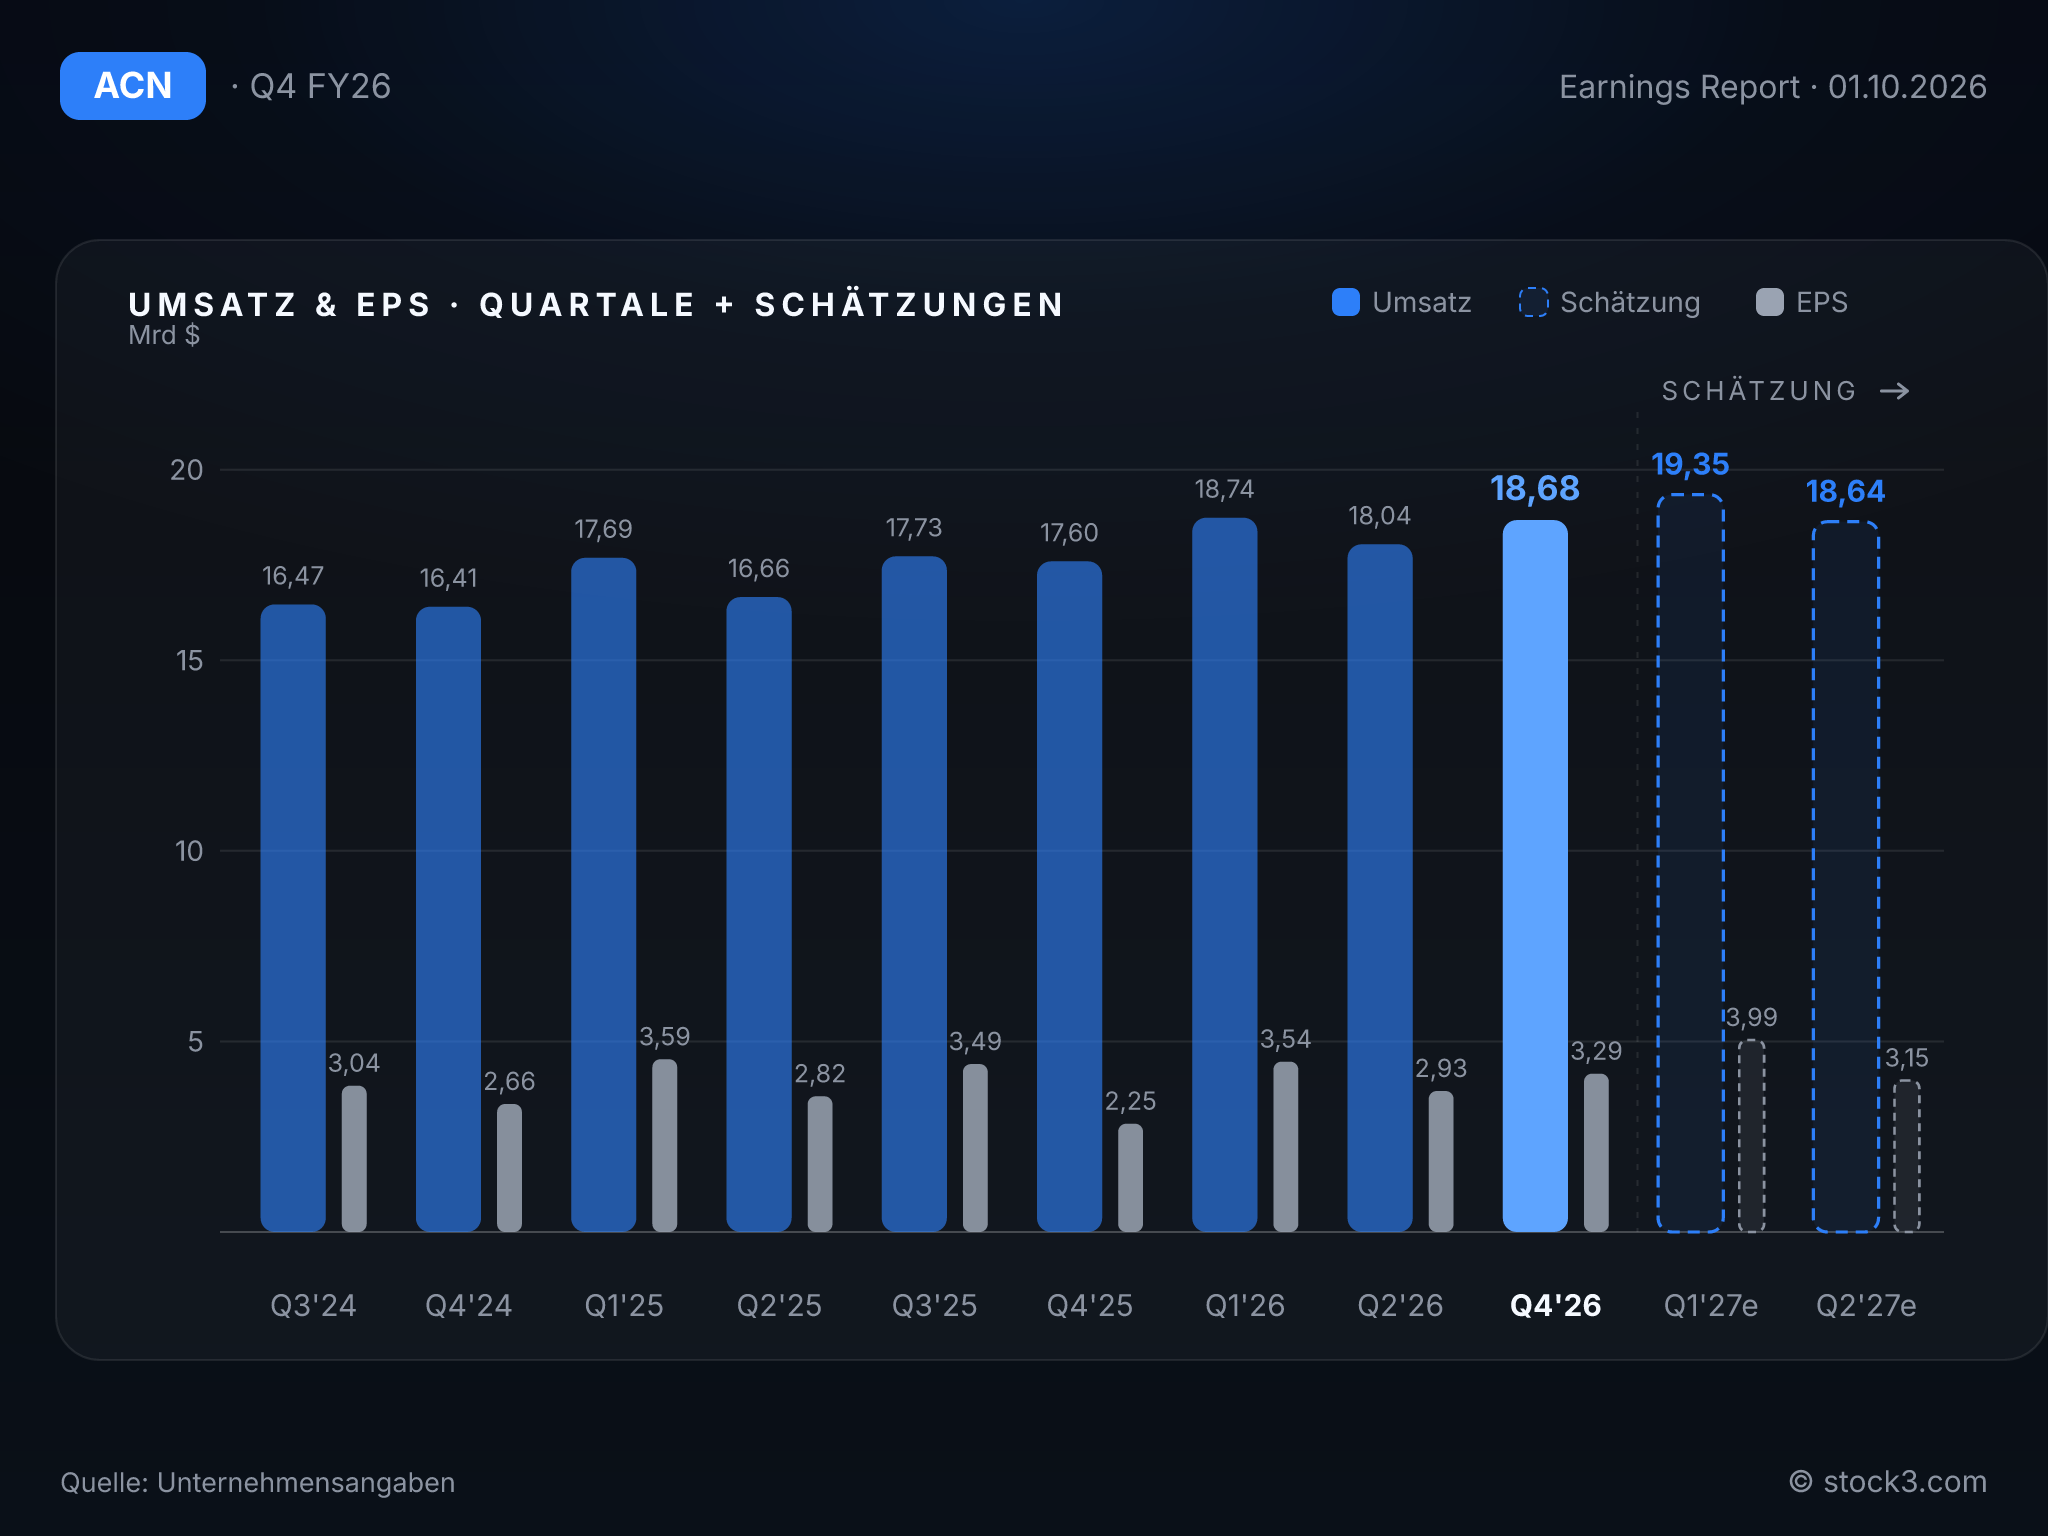
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Nach dem starken Schlussquartal plant Accenture für das Geschäftsjahr 2027 vorsichtiger. Für das erste Quartal stellt der Konzern einen Umsatz von 18,95 bis 19,60 Mrd. USD in Aussicht. In Lokalwährung entspricht das nur 2 bis 6 % Wachstum nach 7 % im vierten Quartal. Für das Gesamtjahr erwartet das Management in Lokalwährung ein Plus von 3 bis 6 % nach 5 % im abgelaufenen Jahr. Der Analystenkonsens von 76,39 Mrd. USD liegt bei neutralem Währungseinfluss etwa am unteren Ende dieser Spanne.
Beim Gewinn peilt Accenture ein verwässertes EPS von 14,39 bis 14,81 USD an, also 3 bis 6 % mehr als der bereinigte Vorjahreswert von 13,97 USD. Zuletzt betrug das Wachstum noch 8 %. Die Mitte der Spanne liegt knapp unter der durchschnittlichen Analystenschätzung von 14,64 USD. Die geplante Ausschüttung an die Aktionäre sinkt auf mindestens 9,5 Mrd. USD.
Sweet blickt in ihrem Statement allein auf das abgelaufene Jahr zurück und überlässt die Zurückhaltung den Zahlen. Für eher vorsichtig gesetzte Spannen spricht die Erfahrung des abgelaufenen Jahres: Die zuletzt auf 3 bis 4 % angehobene Umsatzprognose hat Accenture mit 5 % klar übertroffen.
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 74,18 Mrd. USD | 76,39 Mrd. USD | 80,04 Mrd. USD |
| EPS | 13,97 USD | 14,64 USD | 15,63 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt wie berichtet
Fazit: Accenture überzeugt zum Geschäftsjahresende mit 7 % Umsatzwachstum in Lokalwährung oberhalb der eigenen Spanne und einem bereinigt um 9 % höheren Quartalsgewinn. Der Ausblick setzt dagegen mit 2 bis 6 % Wachstum im ersten Quartal und 3 bis 6 % mehr Gewinn im Gesamtjahr ein langsameres Tempo an, während Rekordausschüttung und Zukäufe teilweise über neue Schulden finanziert werden. Das KGV von 11,9 auf Basis der Analystenschätzungen für 2027 steht einem erwarteten Gewinnwachstum von 5 % gegenüber und spiegelt damit recht genau den gemächlicheren Kurs der Prognose. Für eine leicht positive Einschätzung der Aktie spricht die jüngste Prognosepraxis: Mit 5 % Umsatzwachstum im abgelaufenen Jahr hat Accenture die angehobene Spanne von 3 bis 4 % klar übertroffen. In diesen Spannen steckte zuletzt eher Reserve als Risiko.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

