3M: Was steckt hinter der höheren Gewinnprognose?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
3M steigert den Gewinn je Aktie zweistellig, während der Umsatz organisch kaum vorankommt. Den Unterschied machen der Konzernumbau, der Ausstieg aus der PFAS-Produktion und eine neue Rechenweise beim bereinigten Ergebnis, die auch in der angehobenen Prognose steckt.
| ✦ Auf einen Blick |
|---|
|
• 3M steigert das bereinigte EPS um 12 % auf 2,50 USD und liegt damit über der durchschnittlichen Analystenschätzung von 2,38 USD. • Der Umsatz steigt um 1,0 % auf 6,6 Mrd. USD; ohne die auslaufenden PFAS-Produkte wächst er organisch um 3,3 %. • Die bereinigte operative Marge verbessert sich von 25,1 % auf 26,2 %. • Die Jahresprognose für das bereinigte EPS steigt von 8,80 bis 8,95 USD auf 9,10 bis 9,15 USD, einschließlich eines Zukaufs und neu behandelter Abschreibungen. • Amazon erhält ein Bezugsrecht auf bis zu 3,2 Mio. 3M-Aktien, gekoppelt an kumulierte Umsätze von 6 Mrd. USD mit Rechenzentrumsprodukten über sieben Jahre. |
3M setzt im dritten Quartal 6,6 Mrd. USD um, 1,0 % mehr als im Vorjahresquartal. Damit liegt der Umsatz etwa auf Höhe der durchschnittlichen Analystenschätzung von 6,61 Mrd. USD. Organisch, also ohne Zukäufe und Währungseffekte, beträgt das Wachstum nur 0,2 %. Darin sind die Produkte aus der PFAS-Herstellung noch enthalten, aus der sich der Konzern zurückzieht. Ohne sie wächst der bereinigte Umsatz um 4,2 %, organisch um 3,3 %.
Deutlicher fällt der Fortschritt beim Ergebnis aus. Die bereinigte operative Marge steigt um 110 Basispunkte von 25,1 % auf 26,2 %, die operative Marge nach GAAP von 22,2 % auf 23,7 %. Das bereinigte EPS legt um 12 % von 2,23 USD auf 2,50 USD zu und liegt damit rund 5 % über der durchschnittlichen Analystenschätzung von 2,38 USD.
Nach GAAP springt der Gewinn je Aktie sogar von 1,55 USD auf 2,63 USD. Darin steckt allerdings ein Bewertungsgewinn von 0,60 USD je Aktie auf die verbliebene Beteiligung an Solventum, der früheren Gesundheitssparte. Maßgeblich ist deshalb die bereinigte Größe. Doch auch sie hat ihre Tücken: 3M behandelt die Abschreibungen auf immaterielle Vermögenswerte ab diesem Quartal als Sonderposten. Das erhöht das bereinigte EPS um etwa 0,04 USD und die Marge um rund 40 Basispunkte. Weil alle Vergleichsperioden umgestellt wurden, bleibt der Vorjahresvergleich sauber; auch ohne die Umstellung läge das Ergebnis über dem Konsens. Der Gewinnzuwachs kommt damit vor allem von der Kostenseite: Der Umbau zahlt sich aus, bevor die Nachfrage anzieht.
Rechenzentren sollen das Wachstum zurückbringen
Die strategischen Projekte zeigen, woher künftiges Wachstum kommen soll. 3M baut die Zusammenarbeit mit Amazon bei optischen Verbindungen und anderen Produkten für Rechenzentren aus. Amazon erhält dafür ein Bezugsrecht (Warrant) auf bis zu 3,2 Mio. 3M-Aktien. Es ist daran geknüpft, dass über sieben Jahre kumuliert 6 Mrd. USD Umsatz mit diesen Produkten zusammenkommen. Parallel beteiligt sich 3M mit rund 4,7 % am Optikspezialisten GSEO, um die Fertigung seiner Expanded-Beam-Optik auszuweiten. Der Kunde verdient also mit, wenn das Volumen kommt. Für einen Konzern, der im Quartal organisch kaum wächst, ist das ein konkreter Wachstumshebel, der allerdings erst über Jahre wirkt.
Der Cashflow hinkt dem Gewinn hinterher
Der operative Cashflow beträgt nur 0,5 Mrd. USD, der bereinigte Free Cashflow dagegen 1,2 Mrd. USD. Die Lücke dürfte vor allem auf herausgerechnete Posten wie die Kosten für Rechtsstreitigkeiten und den PFAS-Ausstieg zurückgehen. Über Dividenden und Rückkäufe fließen 0,6 Mrd. USD an die Aktionäre, mehr als der unbereinigte operative Cashflow hergibt. Die Altlasten kosten weiterhin echtes Geld, auch wenn sie in den bereinigten Kennzahlen nicht auftauchen.
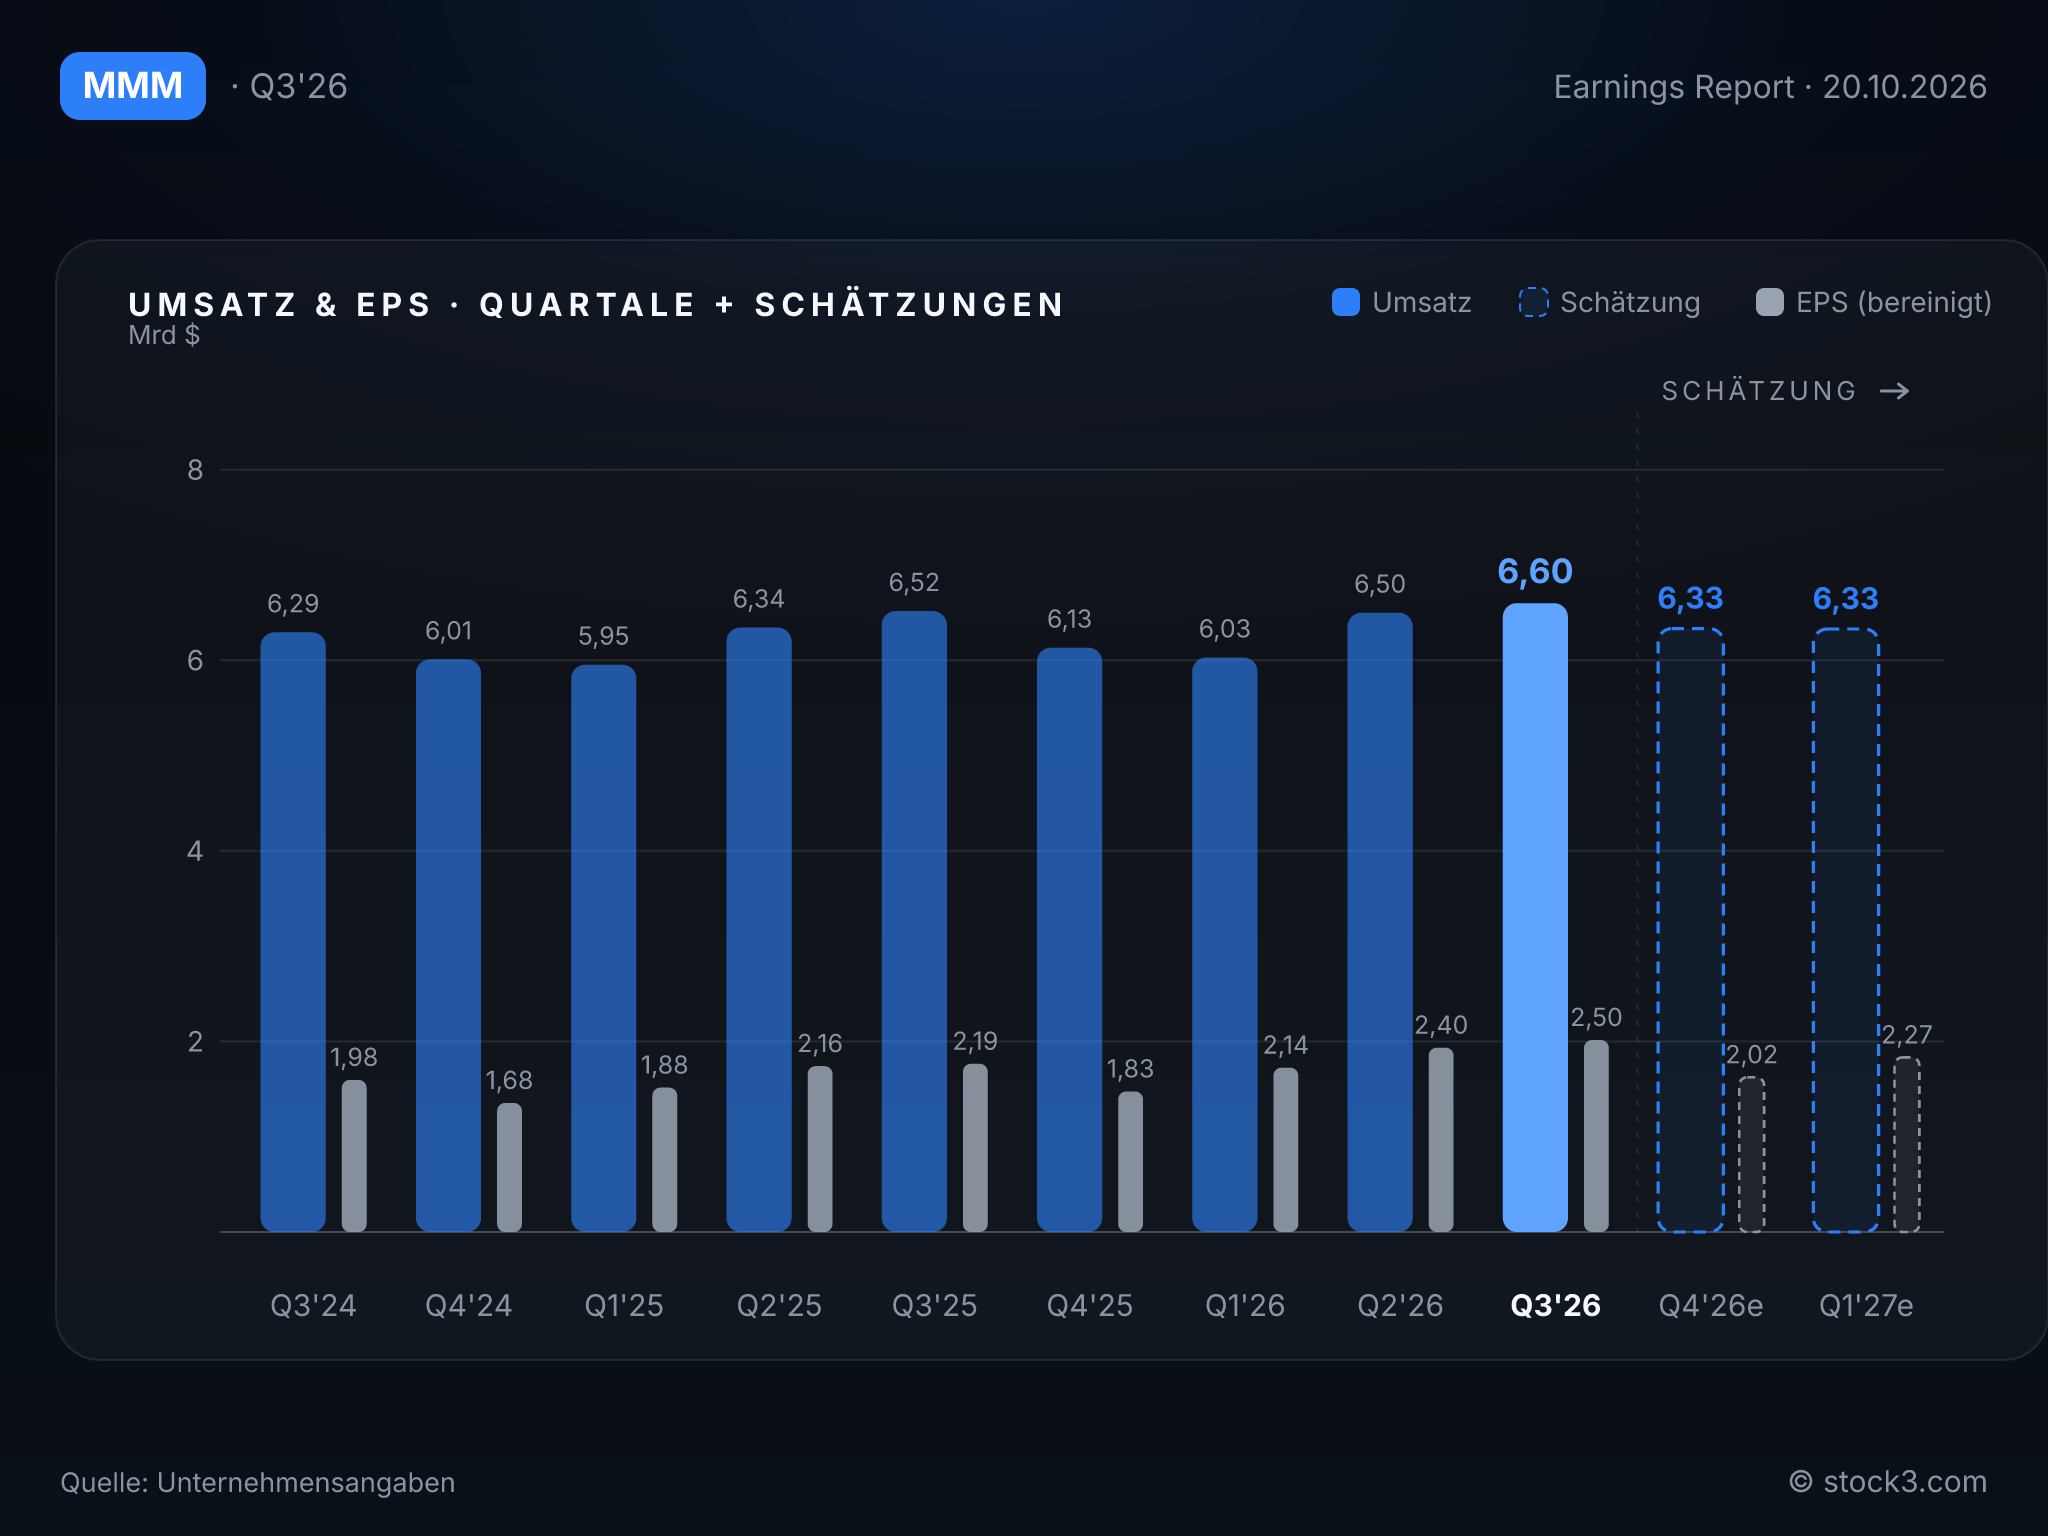
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die angehobene Gewinnprognose lässt sich nicht allein als operativer Fortschritt lesen. 3M rechnet für 2026 nun mit einem bereinigten EPS von 9,10 bis 9,15 USD statt zuvor 8,80 bis 8,95 USD. Darin stecken neben dem bisherigen Geschäftsverlauf auch der Zukauf von Madison Fire & Rescue und die geänderte Behandlung der Abschreibungen. Die neue Spanne liegt über dem Analystenkonsens von 8,95 USD; ein Teil des Abstands geht allerdings allein auf die neue Rechenweise zurück.
Beim Umsatz bleibt es bei einem bereinigten Wachstum von mehr als 4,5 %, organisch peilt der Konzern mehr als 3,5 % an. Damit signalisiert die Prognose keine Beschleunigung, sondern die Fortschreibung des bisherigen Tempos. Den bereinigten operativen Cashflow sieht 3M bei rund 5,9 Mrd. USD, also in der Mitte der alten Spanne, den bereinigten Free Cashflow bei etwa 4,8 Mrd. USD. CEO William Brown begründet seine Zuversicht mit höherer Produktivität durch den Konzernumbau und einer stärkeren Pipeline neuer Technologien. Von einer anziehenden Nachfrage spricht er nicht.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 24,95 Mrd. USD | 25,45 Mrd. USD | 26,58 Mrd. USD |
| EPS | 8,06 USD | 8,95 USD | 9,87 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: 110 Basispunkte mehr operative Marge und ein bereinigtes EPS über dem Konsens zeigen, dass der Umbau greift. Das Geschäft hält mit einem organischen Wachstum von nur 0,2 % ohne Bereinigung nicht Schritt. Die angehobene Prognose wirkt stärker, als sie ist, weil der Zukauf und die neue Rechenweise mitzählen. Zugleich zeigt der dünne operative Cashflow, dass die Altlasten weiter Geld binden. Bei einem KGV von 18,3 auf Basis der Analystenschätzungen für 2026 und einem erwarteten Gewinnwachstum von 10 % im Folgejahr bleibt die Tendenz für die Aktie freundlich, solange der Umbau weiter Marge bringt. Dauerhaft kann er zusätzliches Geschäft aber nicht ersetzen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

