XCEL ENERGY: Gewinn über Konsens – ein Teil steht nur auf dem Papier
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Gleichzeitig treibt das milliardenschwere Investitionsprogramm Schulden und Zinslast weiter nach oben.
| ✦ Auf einen Blick |
|---|
|
• Xcel Energy steigert das bereinigte EPS im dritten Quartal von 1,24 auf 1,52 USD und liegt damit über der durchschnittlichen Analystenschätzung von 1,39 USD. • Der Umsatz wächst um 6,6 % auf 4,17 Mrd. USD und bleibt unter dem Konsens von 4,26 Mrd. USD. • Das warme Wetter bringt gegenüber Normalbedingungen 0,07 USD je Aktie, höhere Beteiligungserträge gegenüber dem Vorjahr weitere 0,09 USD. • Die Prognose für das bereinigte EPS 2026 wird von 4,04 bis 4,16 USD auf 4,10 bis 4,16 USD eingeengt. • Für 2027 erwartet Xcel Energy ein bereinigtes EPS von 4,48 bis 4,62 USD, für 2027 bis 2031 sind Basisinvestitionen von 70 Mrd. USD geplant. |
Xcel Energy steigert den Umsatz im dritten Quartal um 6,6 % gegenüber dem Vorjahr auf 4,17 Mrd. USD, verfehlt damit aber die durchschnittliche Analystenschätzung von 4,26 Mrd. USD. Bei dem Strom- und Gasversorger aus Minneapolis mit regulierten Netzgesellschaften in mehreren US-Bundesstaaten sagt der Umsatz allerdings wenig über die Ertragskraft aus: Schwankungen bei den Brennstoff- und Gaskosten reicht Xcel weitgehend an die Kunden weiter, sodass sie den Gewinn kaum berühren.
Beim Ergebnis ist das Bild klarer. Der Nettogewinn steigt von 524 Mio. auf 960 Mio. USD, das verwässerte EPS nach GAAP von 0,88 auf 1,52 USD. Im Vorjahreswert steckte allerdings eine Belastung von 287 Mio. USD für den Vergleich zum Marshall-Waldbrand. Maßgeblich ist deshalb das bereinigte EPS (ongoing EPS), das in diesem Quartal dem GAAP-Wert entspricht. Es klettert von 1,24 auf 1,52 USD und liegt damit 0,13 USD über der durchschnittlichen Analystenschätzung von 1,39 USD.
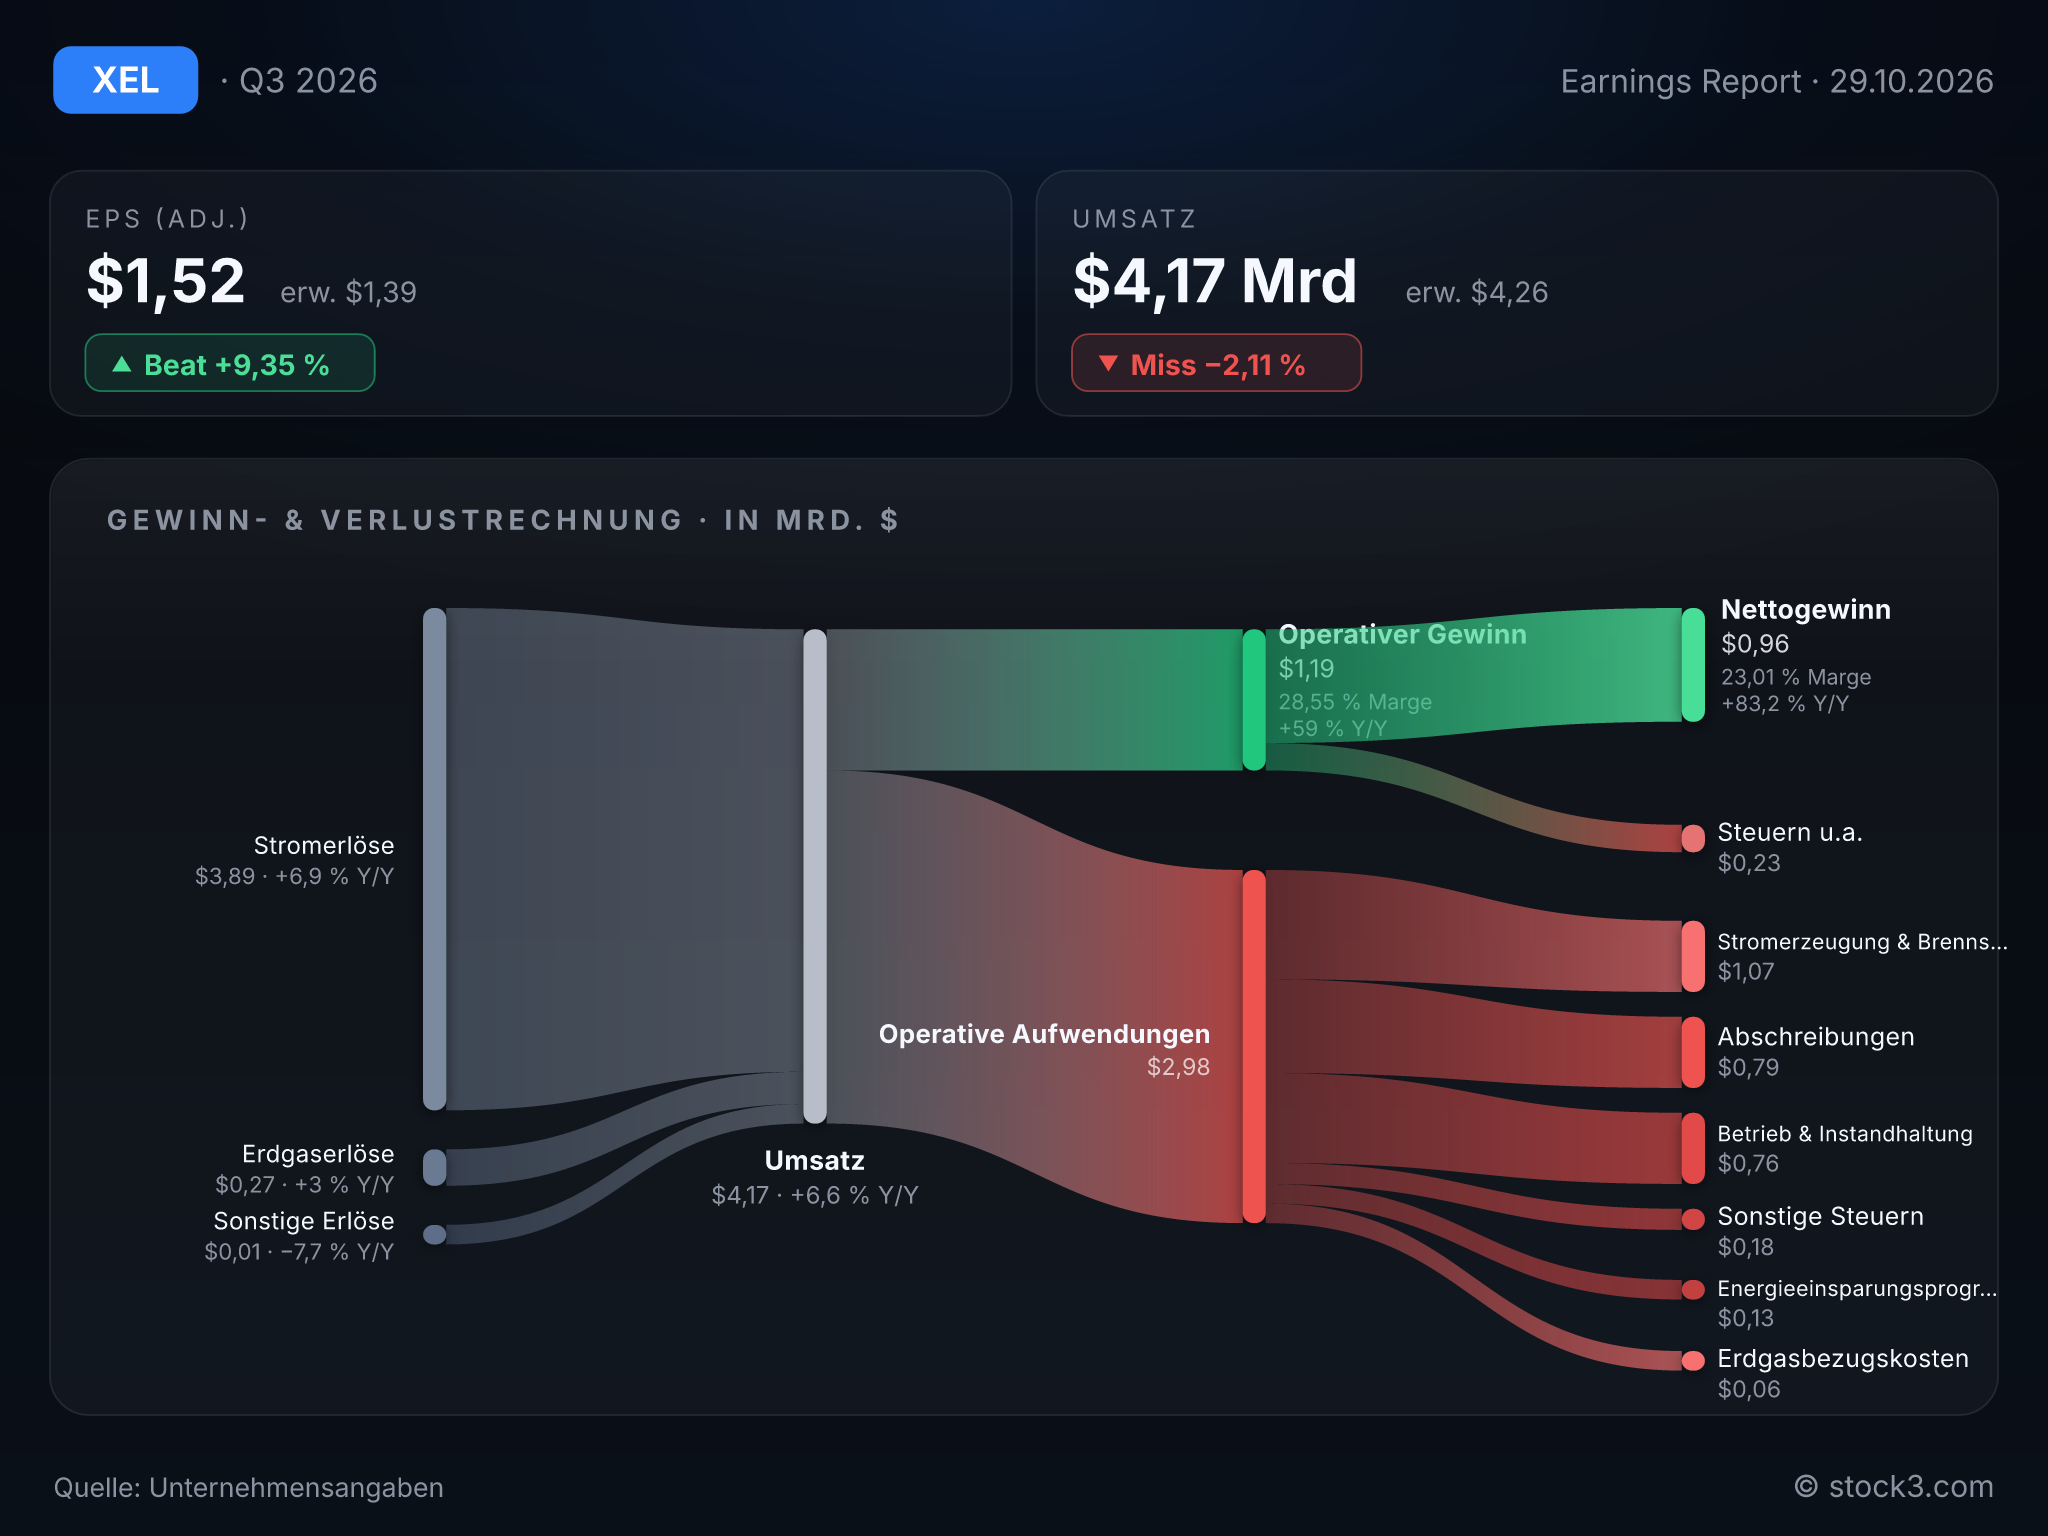
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von XCEL ENERGY INC. (Quelle: Unternehmensangaben)
Wetter und Fondsgewinne sorgen für den Vorsprung
Der Vorsprung verdient einen genaueren Blick. Den Beitrag des ungewöhnlich warmen Sommers gegenüber Normalwetter beziffert Xcel auf 0,07 USD je Aktie. Weitere 0,09 USD gegenüber dem Vorjahr liefern die Erträge aus at Equity bilanzierten Beteiligungen. Sie stammen überwiegend aus nicht realisierten Gewinnen von Fonds mit Anteilen an Energietechnologie-Unternehmen. Zusammen übersteigen beide Posten den Abstand zum Konsens.
Das Kerngeschäft läuft trotzdem. Höhere Stromerlöse, vor allem weil Xcel mehr Netzinvestitionen über die Tarife abrechnen kann, steuern 0,32 USD je Aktie bei. Höhere Zinsen kosten dagegen 0,13 USD, die Verwässerung durch neue Aktien weitere 0,10 USD. Das regulierte Geschäft wächst damit aus eigener Kraft; die Überraschung gegenüber den Schätzungen beruht jedoch auf Faktoren, mit denen sich nicht planen lässt.
Der Netzausbau kostet Zinsen und neue Aktien
Die Nachfrage rechtfertigt den Ausbau: Witterungsbereinigt wächst der Stromabsatz an Endkunden im Quartal um 3,0 %, bei der Tochter SPS dank Energiesektor und Industrie sogar um 5,6 %. Für 2027 bis 2031 plant Xcel Basisinvestitionen von 70 Mrd. USD; mögliche Projekte für künftige Großkunden wie Rechenzentren sind darin noch nicht enthalten. Konzernchef Bob Frenzel sieht im neuen Fünfjahresplan einen klaren Weg, den Wachstumszyklus bis weit ins nächste Jahrzehnt zu verlängern.
Finanziert werden soll das Programm unter anderem mit 26,19 Mrd. USD an neuen Schulden und 8 Mrd. USD aus Aktienemissionen. Seit Jahresbeginn ist die Gesamtverschuldung bereits von 33,88 auf 40,60 Mrd. USD gestiegen; Moody's versieht die Holding mit einem negativen Ausblick. Jeder investierte Dollar vergrößert zwar die Basis, auf die die Regulierer eine Rendite zulassen. Die Kehrseite sind höhere Zinskosten und eine größere Aktienzahl; beide werden mit dem neuen Plan weiter wachsen.
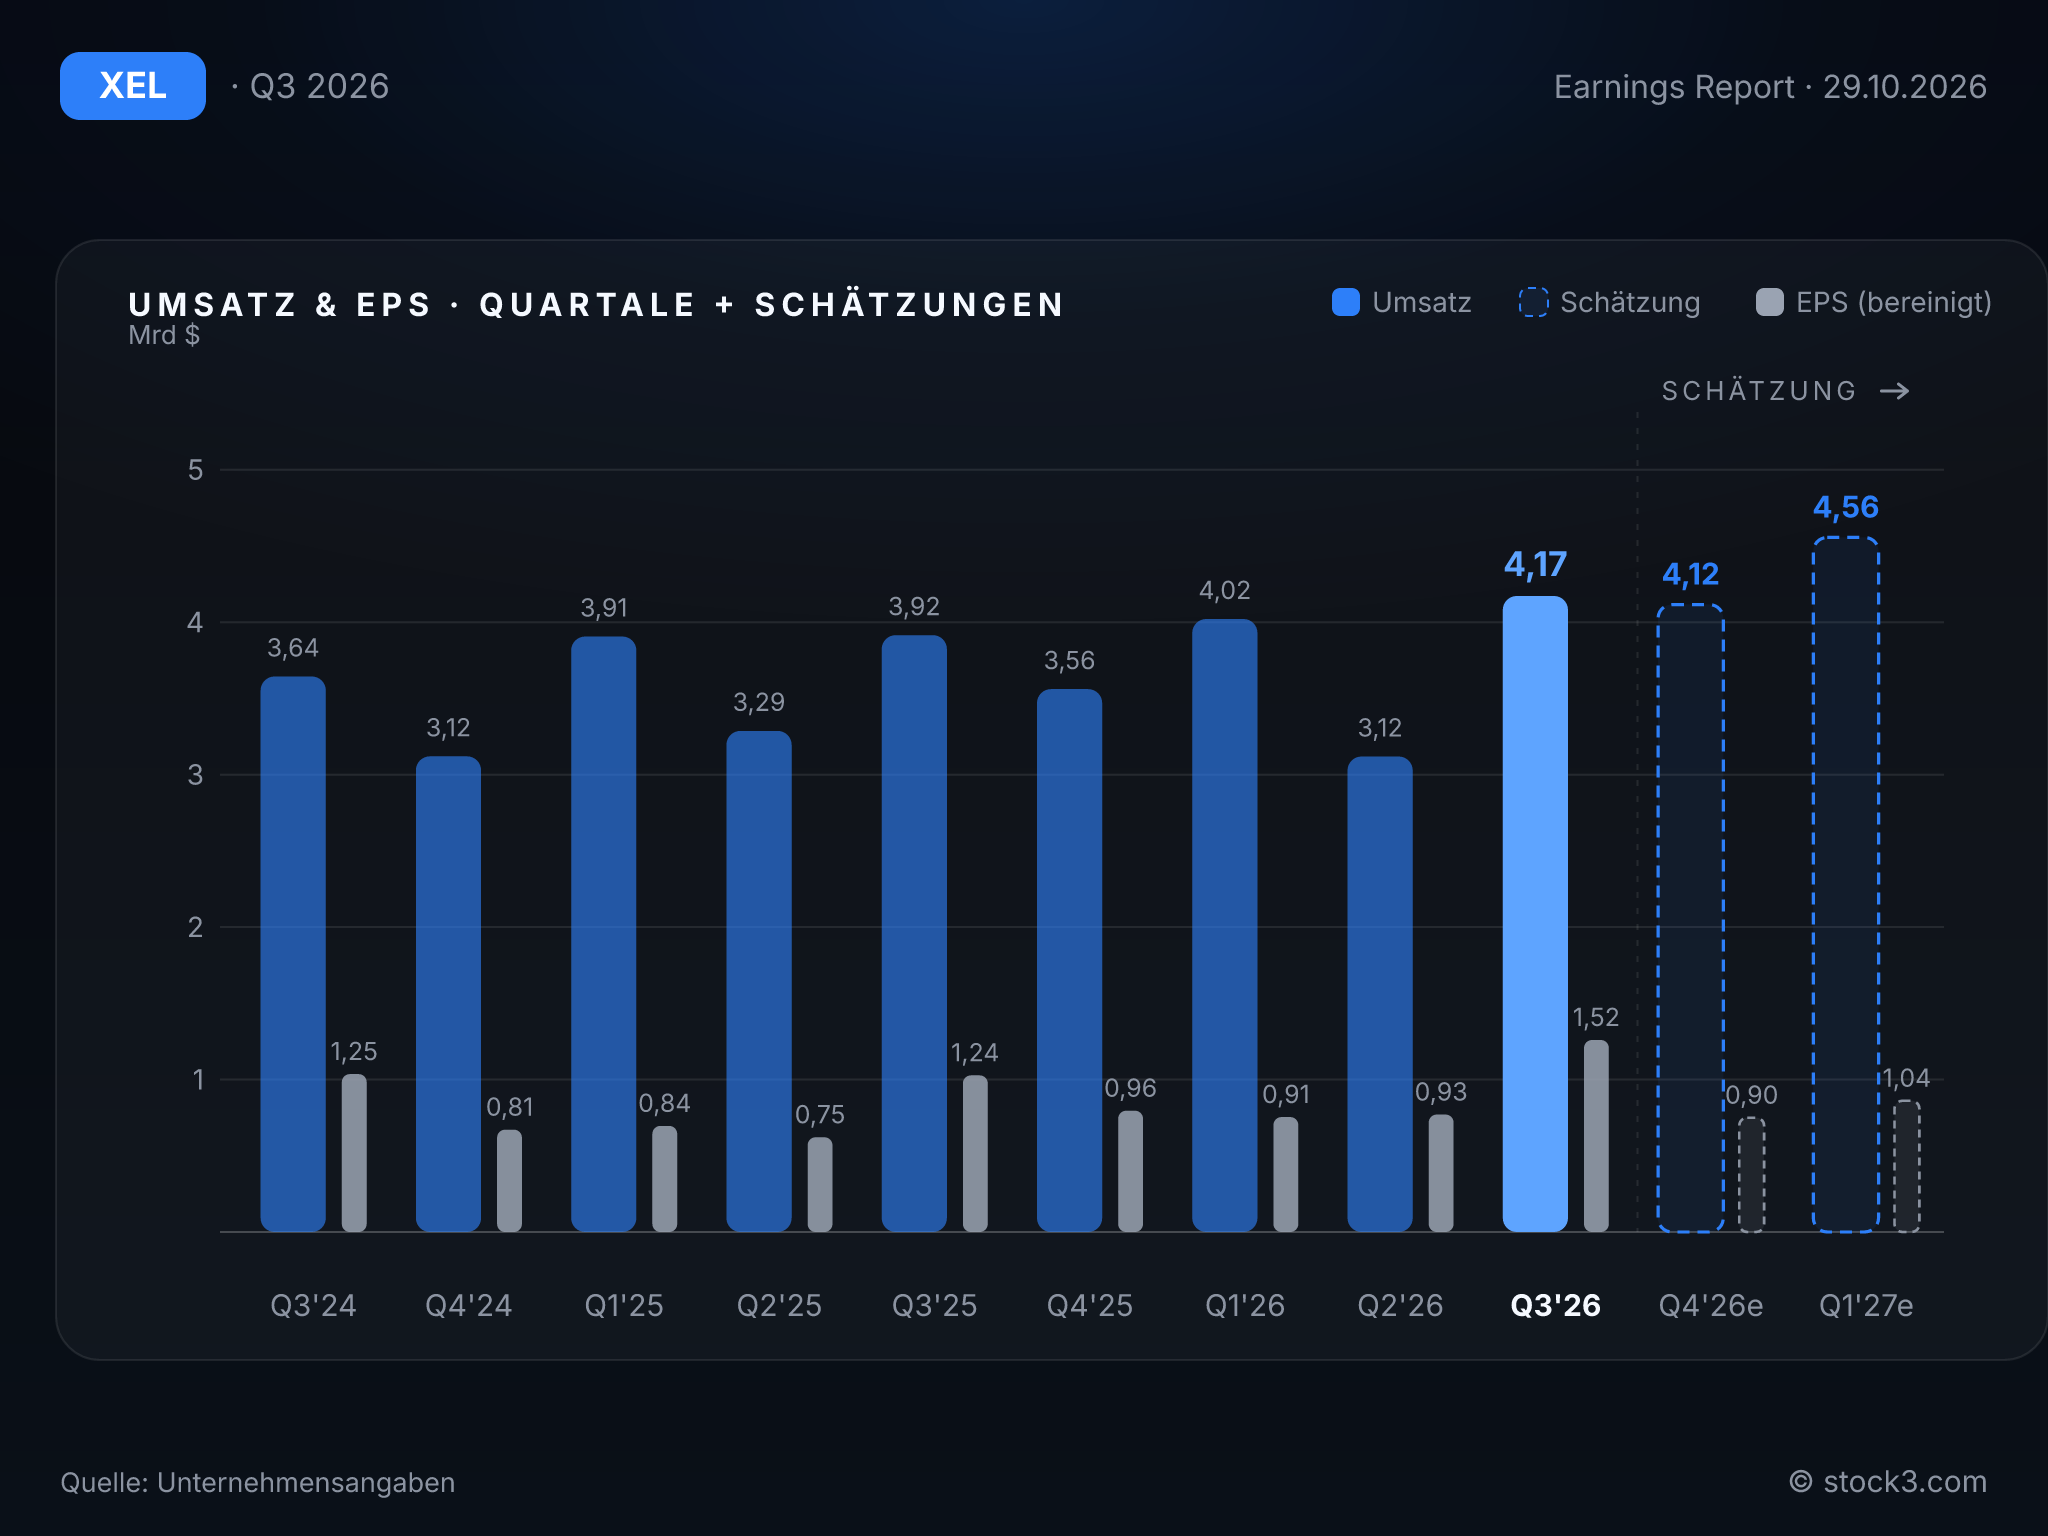
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die neue Jahresprognose bringt nur eine begrenzte Verbesserung. Xcel hebt für 2026 lediglich das untere Ende der Spanne für das bereinigte EPS an und engt sie von 4,04 bis 4,16 USD auf 4,10 bis 4,16 USD ein. Trotz des Zusatzgewinns durch das Wetter bleibt die Obergrenze unverändert, während die Mitte von 4,13 USD knapp unter dem Analystenkonsens von 4,14 USD liegt.
Für 2027 stellt Xcel erstmals ein bereinigtes EPS von 4,48 bis 4,62 USD in Aussicht. Die Mitte trifft den Konsens von 4,55 USD genau; unterstellt ist ein witterungsbereinigtes Plus beim Stromabsatz von 5 %. Langfristig bleibt es beim Ziel, das EPS jährlich um 6 bis über 8 % und die Dividende um 4 bis 6 % zu steigern.
Beim Umsatz verlangsamt sich die Dynamik dagegen: Mit 6,6 % wächst Xcel deutlich langsamer als im vierten Quartal des Vorjahres mit 14,1 %, wobei die Raten zuletzt stark schwankten. Die Prognose lässt keine Rückkehr zum früheren Tempo erwarten, sondern setzt allein auf den stetigen Ausbau der regulierten Basis.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 14,67 Mrd. USD | 15,59 Mrd. USD | 17,19 Mrd. USD |
| EPS | 3,79 USD | 4,14 USD | 4,55 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Die Netzinvestitionen tragen ein solides operatives Wachstum, doch den Vorsprung von 0,13 USD je Aktie gegenüber den Erwartungen verdankt Xcel Energy dem warmen Sommer und den Fondsgewinnen. Für das Unternehmen sprechen die bestätigten Langfristziele und eine Prognose für 2027 genau auf Konsenshöhe; dagegen stehen der Umsatz unter den Erwartungen, das langsamere Umsatzwachstum, steigende Zinskosten und die anhaltende Verwässerung. Auf Basis der Analystenschätzungen kommt die Aktie auf ein KGV von 18,7 für 2026 und 17,0 für 2027, bei einem erwarteten Gewinnwachstum von 10 %. Der Kurs bildet damit einen stetigen Gewinnpfad ab, den dieses Quartal bestätigt, ohne eine Beschleunigung zu signalisieren.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

