WELLTOWER: Seniorenwohnen wirft 21 Prozent mehr ab – Zukäufe belasten
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Welltower verdient dank höherer Belegung und steigender Monatsmieten auch je Aktie deutlich mehr, obwohl der Konzern viele neue Aktien ausgibt. Mit dem Übernahmetempo wachsen allerdings auch die Bereinigungen.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 38,4 % auf 3,72 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 3,64 Mrd. USD. • Das normalisierte FFO je Aktie wächst um 24,6 % von 1,34 auf 1,67 USD, das verwässerte GAAP-EPS von 0,41 auf 0,54 USD. • Im Segment Seniors Housing Operating steigt das vergleichbare Nettobetriebsergebnis um 21,0 %, im Gesamtportfolio um 15,8 %. • Welltower hebt die Prognose für das normalisierte FFO je Aktie 2026 von 6,36 bis 6,44 USD auf 6,47 bis 6,53 USD an. • Seit Jahresbeginn sind Investitionen von 21,0 Mrd. USD abgeschlossen oder vertraglich gesichert. |
Der Spezialist für Seniorenwohnimmobilien steigert den Umsatz im dritten Quartal um 38,4 % gegenüber dem Vorjahr auf 3,72 Mrd. USD. Damit übertrifft er die durchschnittliche Analystenschätzung von 3,64 Mrd. USD um rund 2 %. Getragen wird das Plus fast vollständig von den Bewohnerentgelten der selbst betriebenen Anlagen, die von 2,06 auf 3,12 Mrd. USD zulegen, während die klassischen Mieteinnahmen leicht sinken.
Für einen REIT ist das normalisierte FFO (Funds from Operations), also der um Abschreibungen und Sonderposten bereinigte Ertrag aus dem laufenden Betrieb, die maßgebliche Ertragsgröße. Je Aktie steigt es von 1,34 auf 1,67 USD und damit um 24,6 %. Der auf die Stammaktionäre entfallende GAAP-Gewinn wächst auf 396,6 Mio. USD nach 280,6 Mio. USD im Vorjahresquartal. Das verwässerte GAAP-EPS klettert von 0,41 auf 0,54 USD, bleibt aber unter dem Konsens von 0,64 USD, der allerdings auf einer womöglich abweichenden Basis beruht. Für die Bewertung des Geschäfts ist das FFO maßgeblich, bei dem das Bild klar positiv ausfällt.
Im Ergebnis stecken allerdings zwei gegenläufige Effekte: Der GAAP-Gewinn enthält 114,7 Mio. USD aus Immobilienverkäufen. Zugleich belasten sonstige Aufwendungen von 124,7 Mio. USD, vor allem Transaktions- und Rechtskosten, auch im Zusammenhang mit der Restrukturierung des Betreibers HC-One. Beim normalisierten FFO rechnet Welltower solche Posten heraus: Je Aktie summieren sich die Bereinigungen auf 0,25 USD nach 0,14 USD im Vorjahr. Hinzu kommt die Verwässerung, denn die Zahl der verwässerten Aktien steigt im Schnitt von 685 auf 755 Mio. Absolut wächst das normalisierte FFO deshalb um mehr als ein Drittel, je Aktie dagegen nur um knapp ein Viertel. Welltower bezahlt also einen guten Teil der Expansion mit neuen Aktien; dennoch wächst der Ertrag je Anteilsschein zweistellig.
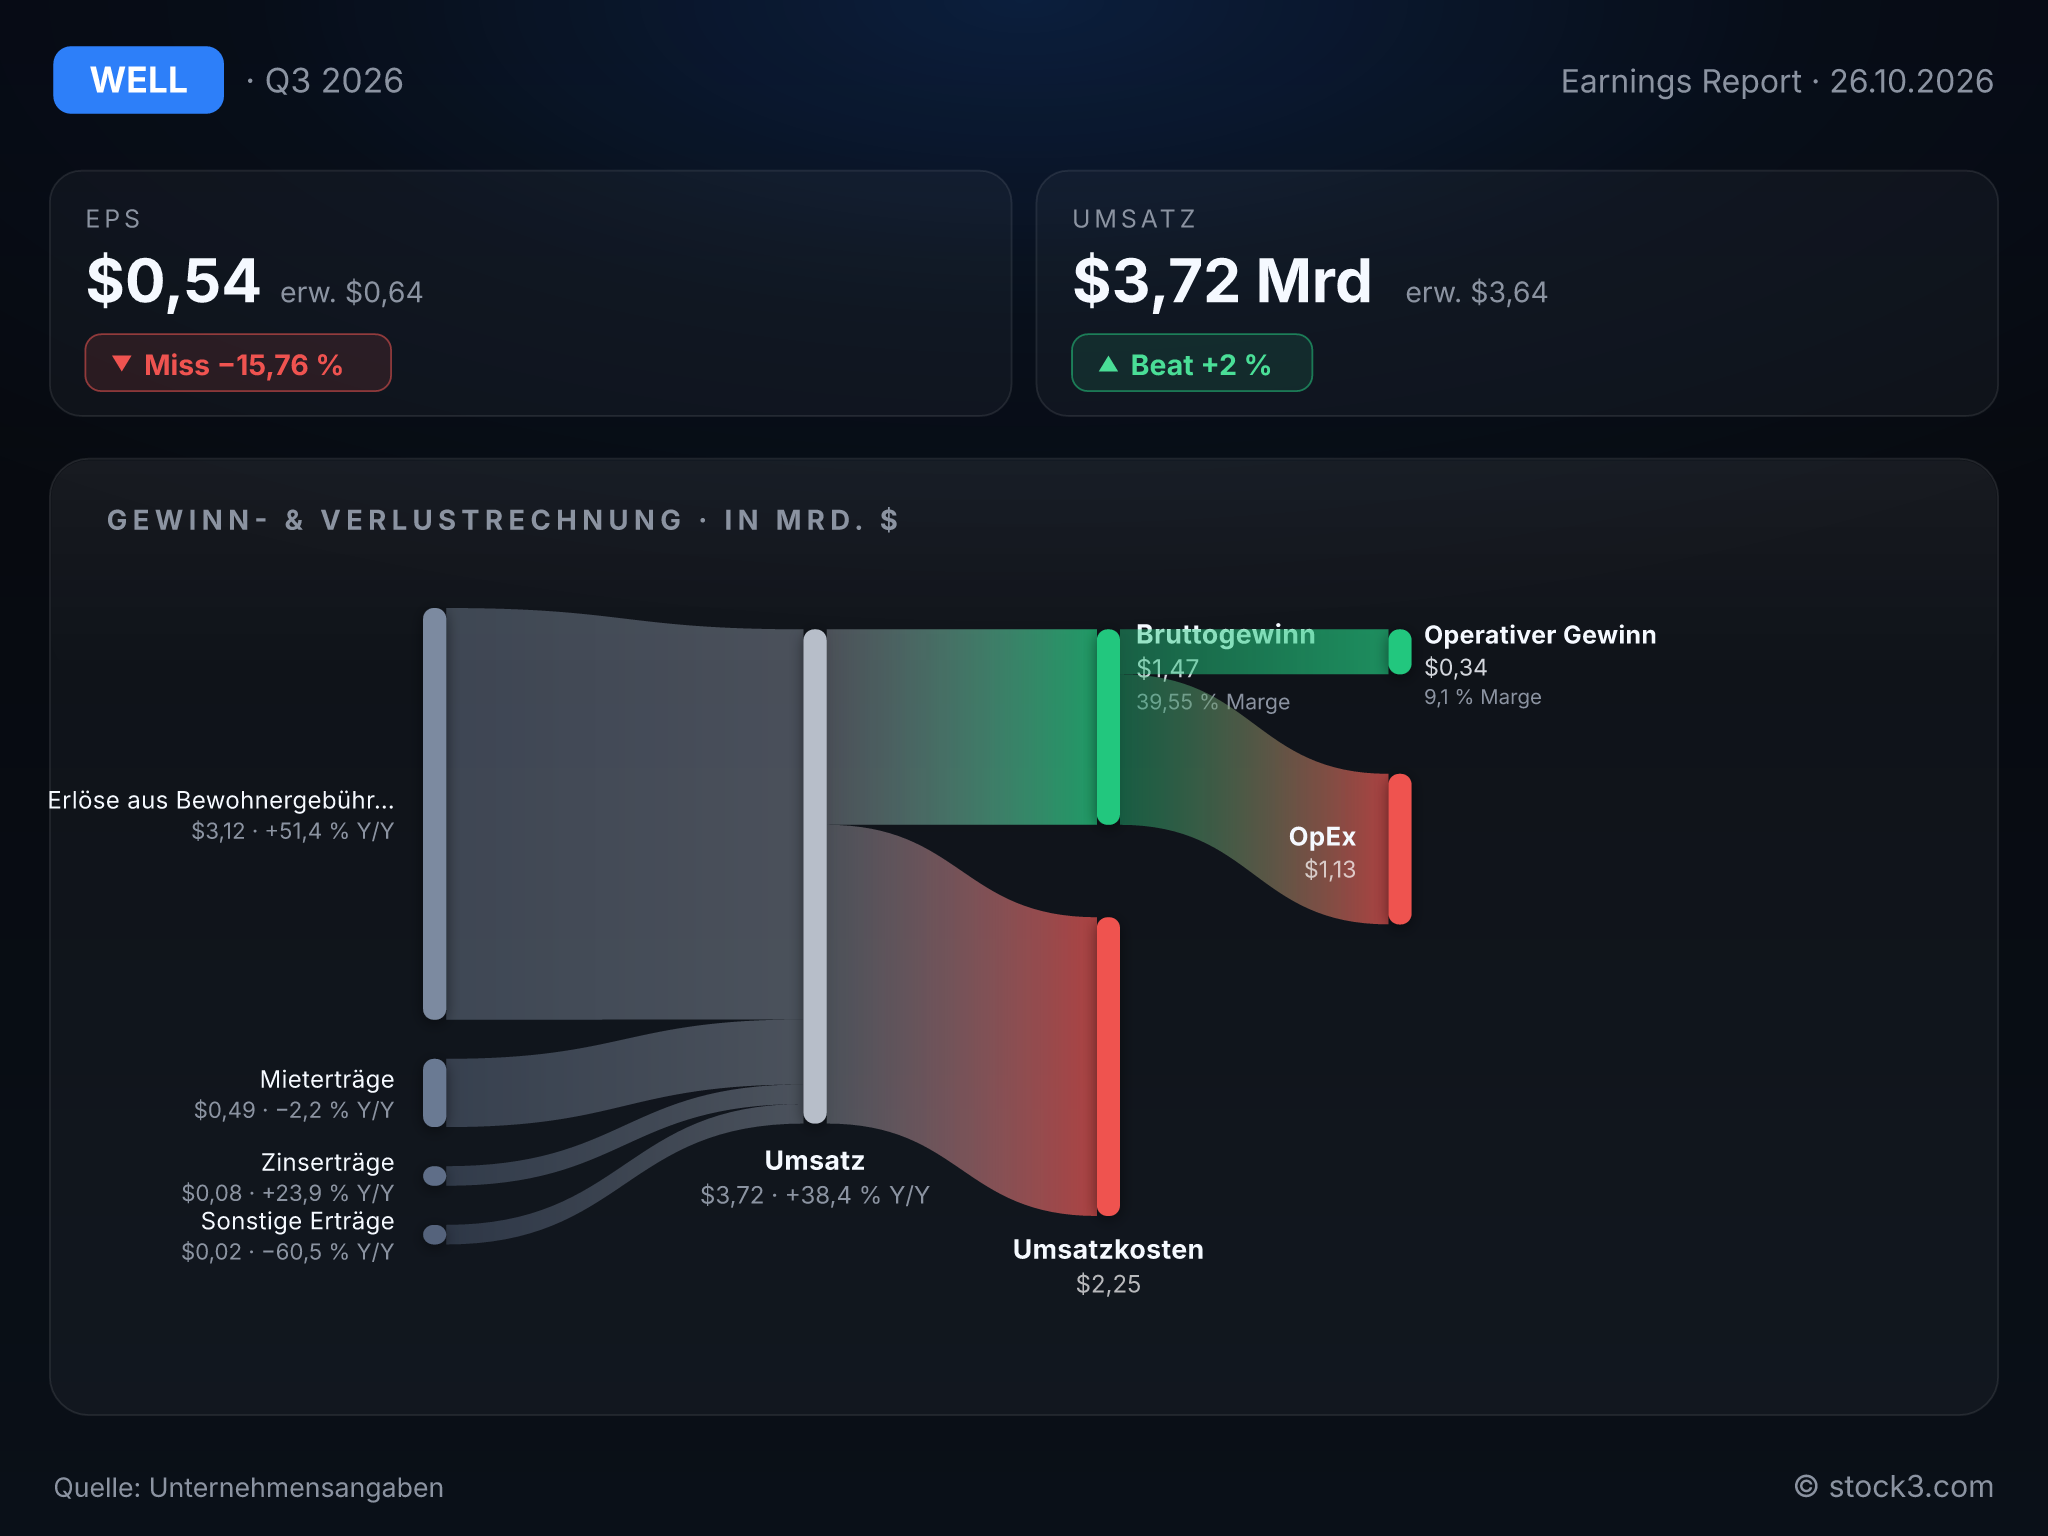
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von WELLTOWER INC.. (Quelle: Unternehmensangaben)
Volle Häuser und höhere Preise tragen das Kerngeschäft
Die operative Stärke kommt aus dem Bestand. Das vergleichbare Nettobetriebsergebnis (Same Store NOI, gemessen auf gleichbleibendem Immobilienbestand) steigt im Gesamtportfolio um 15,8 %, im Segment Seniors Housing Operating sogar um 21,0 %. Dort wachsen die vergleichbaren Umsätze um 9,1 %, weil die durchschnittliche Belegung um 320 Basispunkte zulegt und der Erlös je belegtem Zimmer um 5,3 % steigt. Die vermieteten Segmente wie Outpatient Medical und Skilled Nursing wachsen nur niedrig einstellig. Dass Belegung und Preise zugleich steigen, zeugt von Preissetzungsmacht im Kerngeschäft, unabhängig von den Zukäufen.
Die Zukäufe bleiben solide finanziert
Parallel investiert Welltower im großen Stil. Seit Jahresbeginn sind Investitionen von 21,0 Mrd. USD abgeschlossen oder vertraglich gesichert. Die Bilanz hält dabei mit: Die Nettoverschuldung liegt beim 3,02-Fachen des bereinigten EBITDA, die verfügbare Liquidität bei rund 9,5 Mrd. USD. Die Quartalsdividende von 0,85 USD je Aktie beansprucht nur noch 51 % des normalisierten FFO nach 55 % im Vorjahr. Der Konzern wächst damit schneller, als er ausschüttet, ohne die Bilanz zu überdehnen.
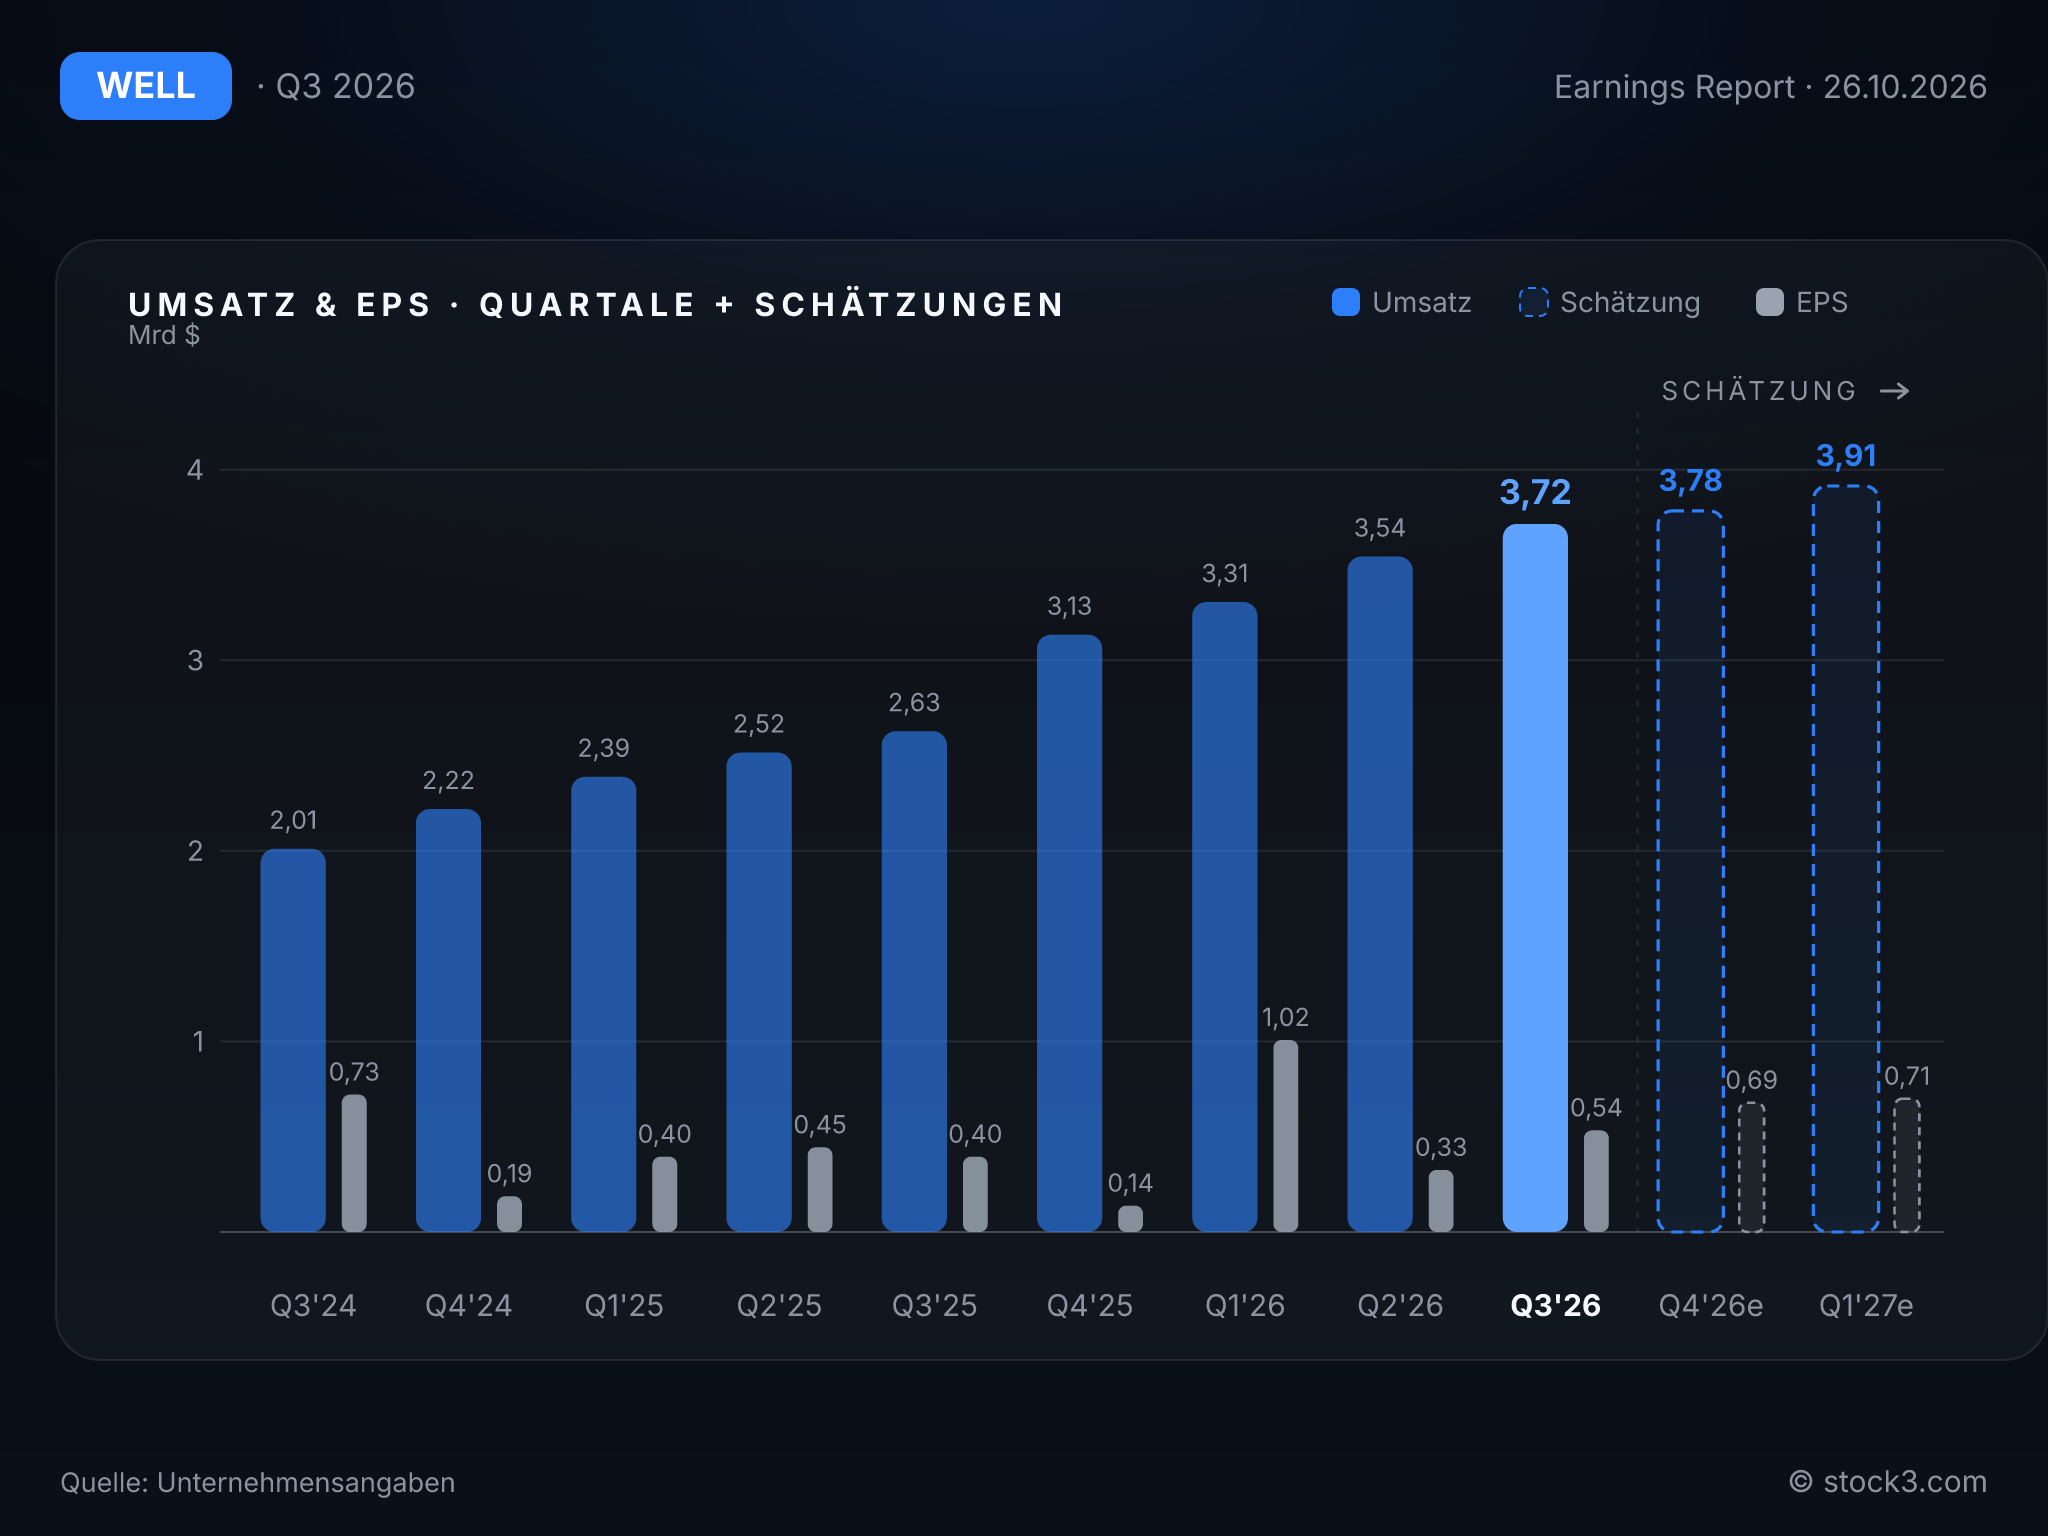
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Welltower hebt die Jahresprognose erneut an, diesmal spürbar. Das normalisierte FFO je Aktie soll 2026 nun 6,47 bis 6,53 USD erreichen statt 6,36 bis 6,44 USD. Nach 4,74 USD in den ersten neun Monaten setzt das für das Schlussquartal ein weiteres Plus gegenüber den 1,67 USD aus dem dritten Quartal voraus. Beim vergleichbaren Nettobetriebsergebnis erwartet das Management jetzt 15,0 bis 16,25 % Wachstum nach zuvor 13,75 bis 16,00 %. Das Umsatzwachstum von 38,4 % bleibt im Rahmen des bisherigen Tempos. Die Prognose wirkt dabei bewusst eng gefasst: Sie enthält nur bereits angekündigte oder abgeschlossene Zukäufe.
Weniger erfreulich fällt die Prognose für das NAREIT-FFO aus, die unbereinigte Branchenkennzahl: Sie sinkt von 6,21 bis 6,29 auf 6,07 bis 6,13 USD je Aktie, weil die erwarteten Bereinigungsposten von 111 auf 298 Mio. USD steigen. Mit jedem Zukauf wird die Lücke zwischen bereinigter und unbereinigter Größe breiter. Wie belastbar das normalisierte FFO ist, hängt damit zunehmend davon ab, ob die Transaktionskosten tatsächlich einmalig bleiben.
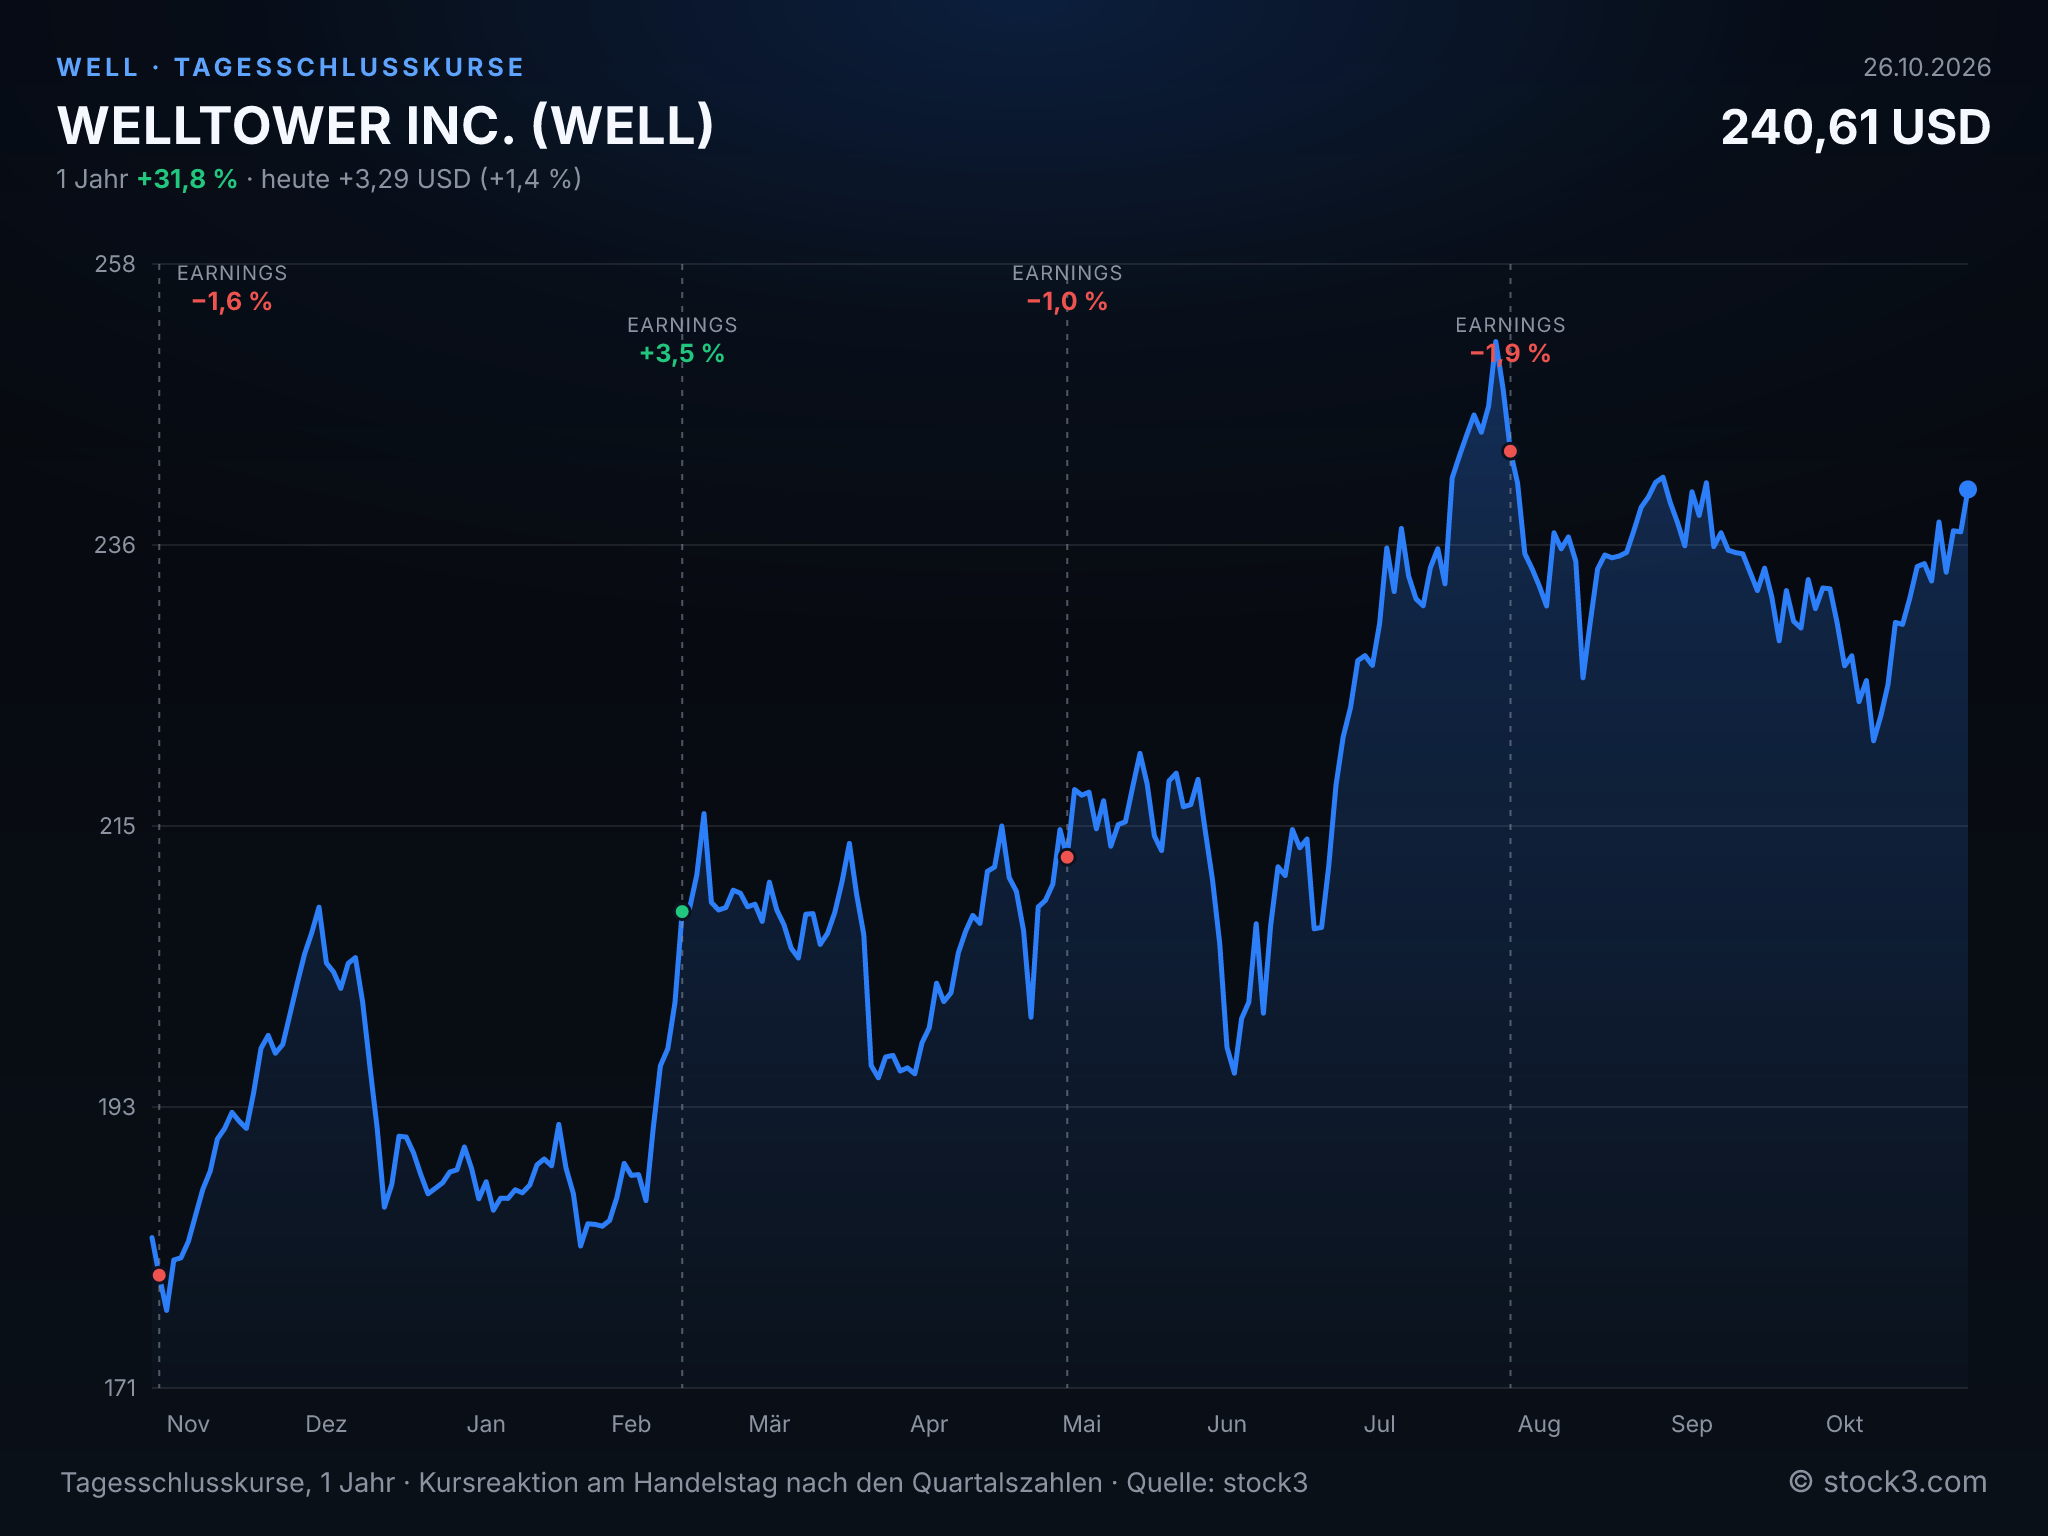
Tagesschlusskurse der WELLTOWER INC.-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 10,67 Mrd. USD | 14,18 Mrd. USD | 16,20 Mrd. USD |
| EPS | 1,41 USD | 2,85 USD | 3,24 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Das normalisierte FFO je Aktie wächst trotz Verwässerung um 24,6 %. Zusammen mit 21,0 % mehr Ertrag im vergleichbaren Seniorenwohnen und der erneut angehobenen Jahresprognose spricht das für die operative Stärke von Welltower. Wachsende Bereinigungsposten drücken allerdings die unbereinigte FFO-Prognose sogar nach unten; die fortgesetzte Ausgabe neuer Aktien bleibt ein weiterer Makel. Das KGV auf Basis der Analystenschätzungen liegt bei 84,3 für 2026 und 74,2 für 2027, bei einem erwarteten Gewinnwachstum von 14 %. Wegen der hohen Abschreibungen ist die Aussagekraft des GAAP-basierten KGV bei einem REIT allerdings begrenzt. Die positive Tendenz setzt voraus, dass die Häuser voller werden und der zusätzliche Ertrag die Verwässerung weiter überwiegt.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

