VERTEX PHARMACEUTICALS: 12 Prozent mehr Umsatz – beim Gewinn kommt nichts an
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Vertex Pharmaceuticals steigert den Umsatz um 12 %, doch im Gewinn kommt davon nichts an: Der Aufbau neuer Geschäftsfelder zehrt den Zuwachs vollständig auf. Auch die leicht angehobene Umsatzprognose ändert daran wenig, weil zugleich die Kostenplanung steigt.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 12 % auf 3,44 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 3,42 Mrd. USD. • Das bereinigte EPS sinkt von 4,80 auf 4,76 USD und bleibt unter dem Konsens von 4,82 USD. • Der GAAP-Nettogewinn fällt von 1,1 Mrd. USD auf 654 Mio. USD, belastet durch rund 500 Mio. USD Kosten der Crinetics-Übernahme. • Vertex hebt die Umsatzprognose für 2026 von 13,1 bis 13,2 auf 13,15 bis 13,25 Mrd. USD an und erhöht die bereinigte Kostenprognose auf rund 6,0 Mrd. USD. • Der Alyftrek-Umsatz steigt von 247 auf 706 Mio. USD, während Trikafta/Kaftrio von 2,65 auf 2,44 Mrd. USD zurückgeht. |
Der Umsatz steigt im dritten Quartal um 12 % gegenüber dem Vorjahr auf 3,44 Mrd. USD und liegt damit leicht über der durchschnittlichen Analystenschätzung von 3,42 Mrd. USD. In den USA legt der Umsatz um 10 % auf 2,17 Mrd. USD zu, getragen von der anhaltenden Nachfrage nach den Mukoviszidose-Mitteln und höheren Nettopreisen. Außerhalb der USA fällt das Plus mit 16 % auf 1,27 Mrd. USD stärker aus, wobei auch günstige Wechselkurse mithelfen.
Der Nettogewinn nach GAAP sinkt dagegen von 1,1 Mrd. USD auf 654 Mio. USD, während das verwässerte EPS von 4,20 auf 2,56 USD fällt. Hauptgrund sind rund 500 Mio. USD an Vergütungs- und Transaktionskosten für die Übernahme von Crinetics Pharmaceuticals. Maßgeblich für den Vergleich mit den Schätzungen ist das bereinigte EPS (Non-GAAP): Es gibt von 4,80 auf 4,76 USD nach und verfehlt die durchschnittliche Analystenschätzung von 4,82 USD knapp. Dennoch notiert die Aktie in einer ersten nachbörslichen Indikation rund 4,3 % höher.
Dass auch bereinigt kein Gewinnzuwachs übrig bleibt, hat mit dem Sondereffekt nichts zu tun. Die bereinigten Kosten für Forschung, Vertrieb und Verwaltung klettern von 1,3 auf 1,5 Mrd. USD, weil Vertex den Vertrieb für das Nierengeschäft aufbaut, Crinetics integriert und die Markteinführung des Schmerzmittels Journavx finanziert. Hinzu kommen höhere Zinskosten und geringere Zinserträge infolge der Übernahme. Mehr Umsatz schlägt sich derzeit nicht mehr automatisch in mehr Gewinn nieder.
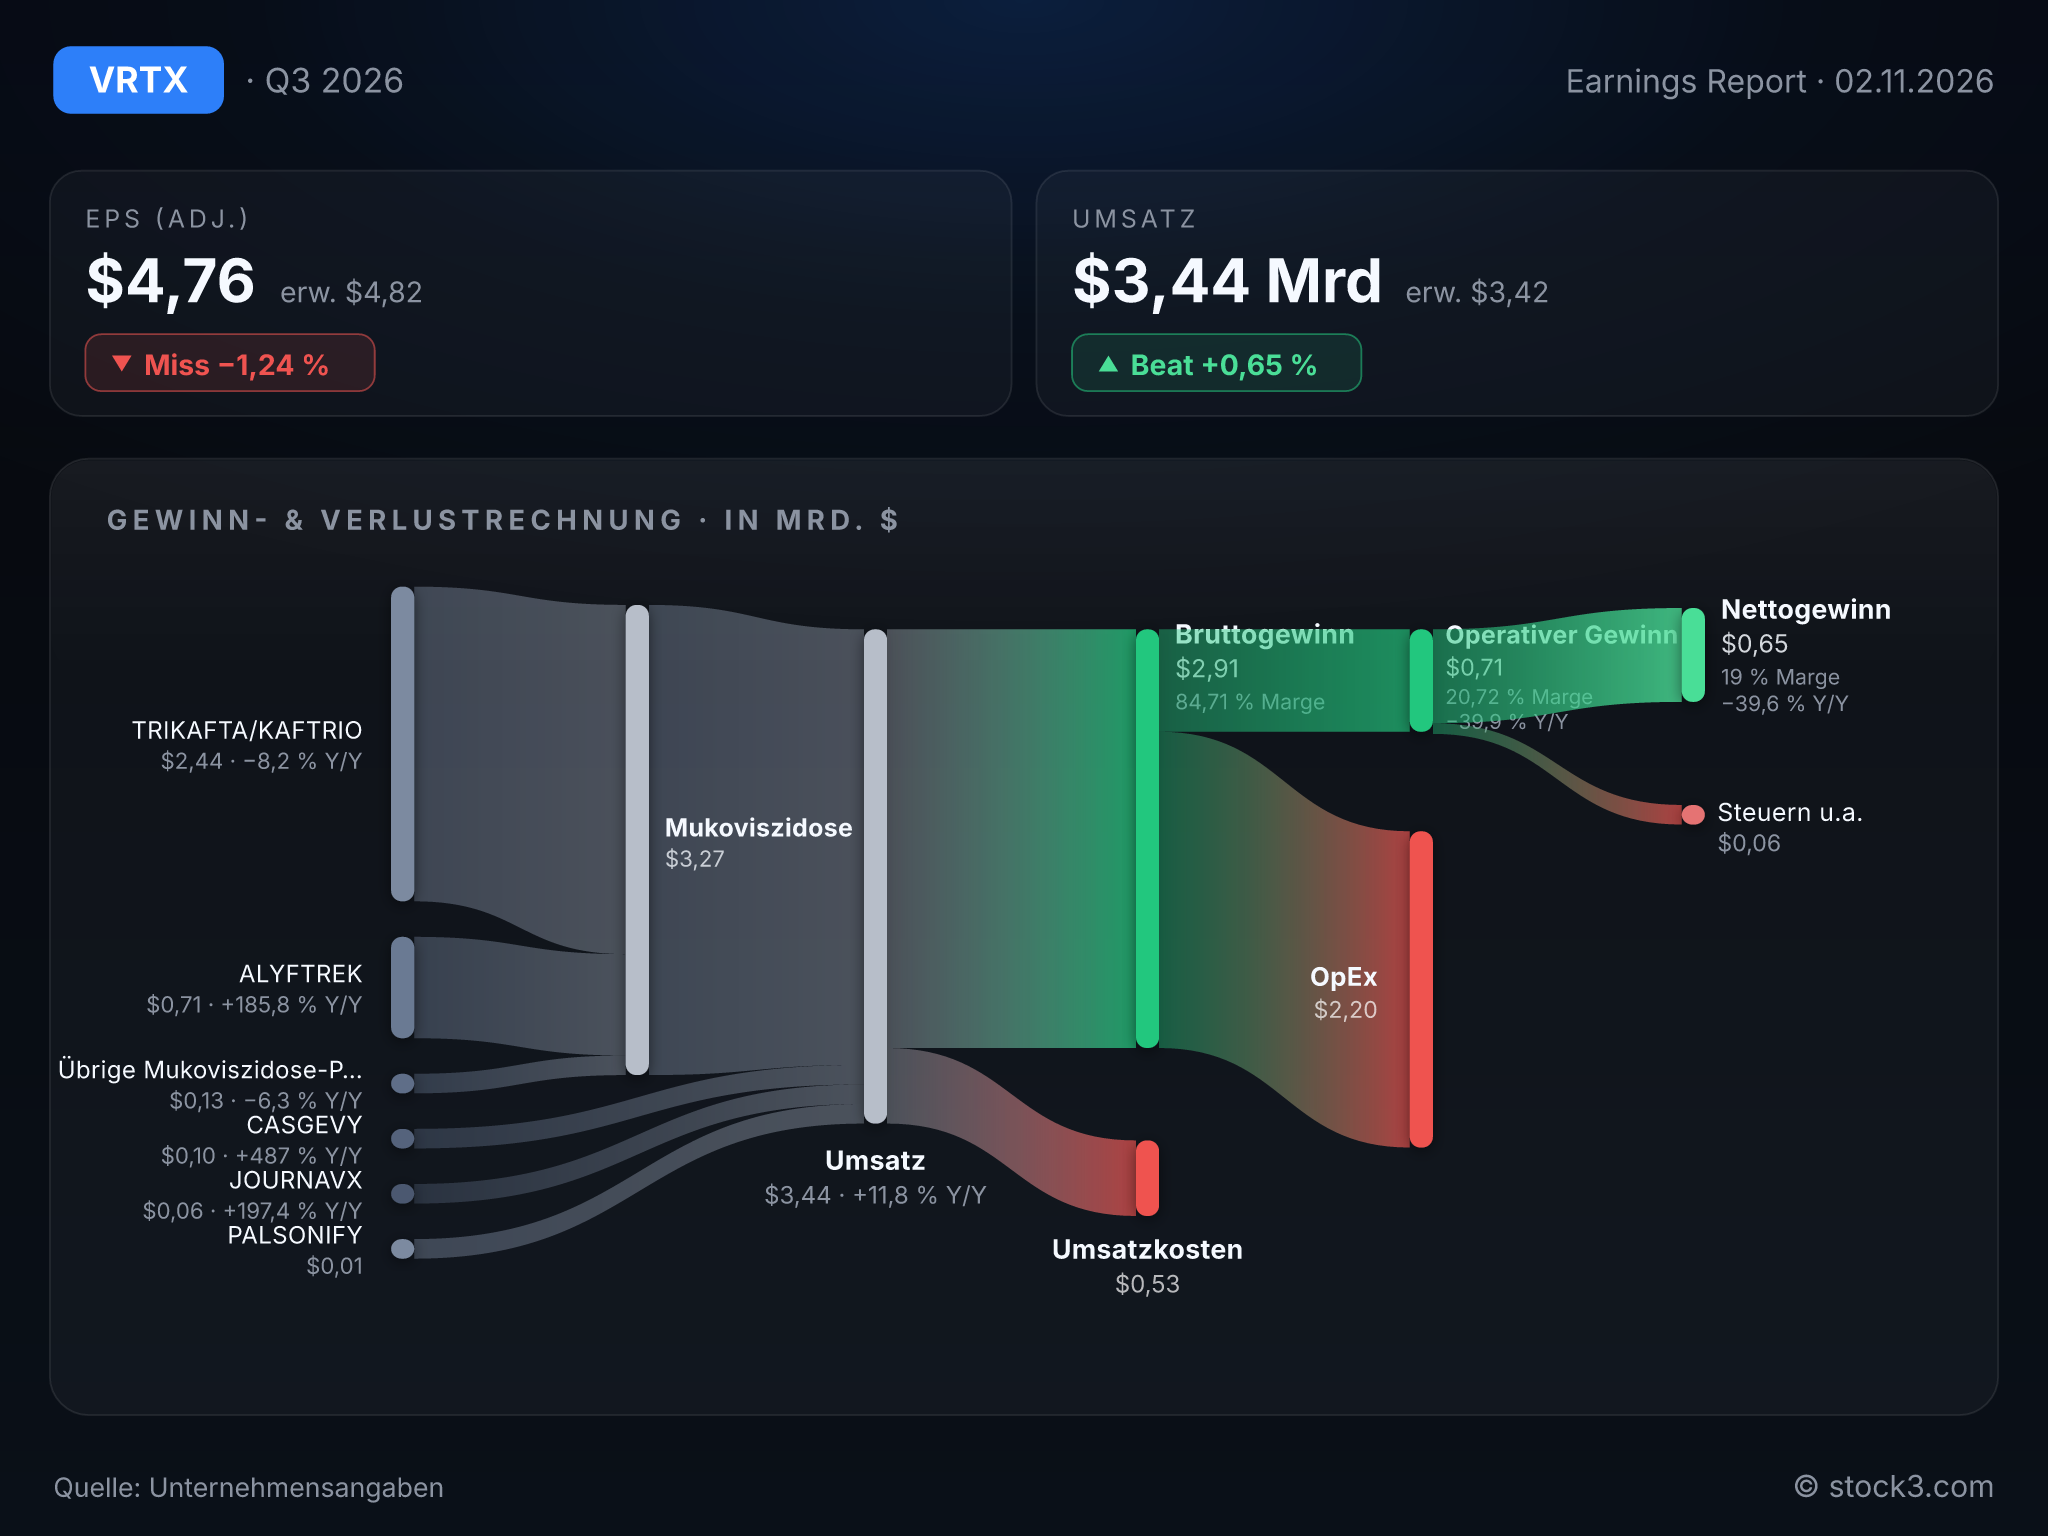
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Vertex Pharmaceuticals. (Quelle: Unternehmensangaben)
Alyftrek trägt die Mukoviszidose-Sparte
Das Mukoviszidose-Geschäft bleibt mit 3,27 Mrd. USD nach 3,04 Mrd. USD das Fundament. Innerhalb der Sparte verschiebt sich das Gewicht allerdings spürbar: Der Umsatz mit Trikafta/Kaftrio fällt von 2,65 auf 2,44 Mrd. USD, während Alyftrek von 247 auf 706 Mio. USD zulegt und inzwischen in 32 Ländern erstattet wird. Die Sparte wächst weiter, ihr Zuwachs hängt aber zunehmend an einem einzigen Präparat, während das bisherige Zugpferd schrumpft.
Die neuen Standbeine wachsen schnell, aber von niedriger Basis
Casgevy, die Gentherapie gegen Sichelzellkrankheit und Beta-Thalassämie, erreicht 99 Mio. USD nach 17 Mio. USD im Vorjahresquartal. Journavx kommt bei mehr als 750.000 eingelösten Rezepten auf 58 Mio. USD nach 20 Mio. USD. Dazu steuert das Akromegalie-Mittel Palsonify aus dem Crinetics-Zukauf im September 10 Mio. USD bei. Die Diversifizierung kommt voran, finanziell bleibt Vertex aber vorerst ein Mukoviszidose-Konzern.
Vertex hat Crinetics zu einem Eigenkapitalwert von rund 10,0 Mrd. USD übernommen und im Quartal einen Kredit über 4,5 Mrd. USD aufgenommen. Vorstandschefin Reshma Kewalramani blickt bereits auf die nächste Etappe: Mit der möglichen Zulassung von Povetacicept gegen die Nierenerkrankung IgAN, über die die FDA bis zum 30. November entscheiden will, sieht sie Vertex gut gerüstet, die Nephrologie als fünftes Standbein zu etablieren. Der Aufbau dieses Geschäfts kostet schon jetzt Geld, Erlöse bringt es bislang nicht.
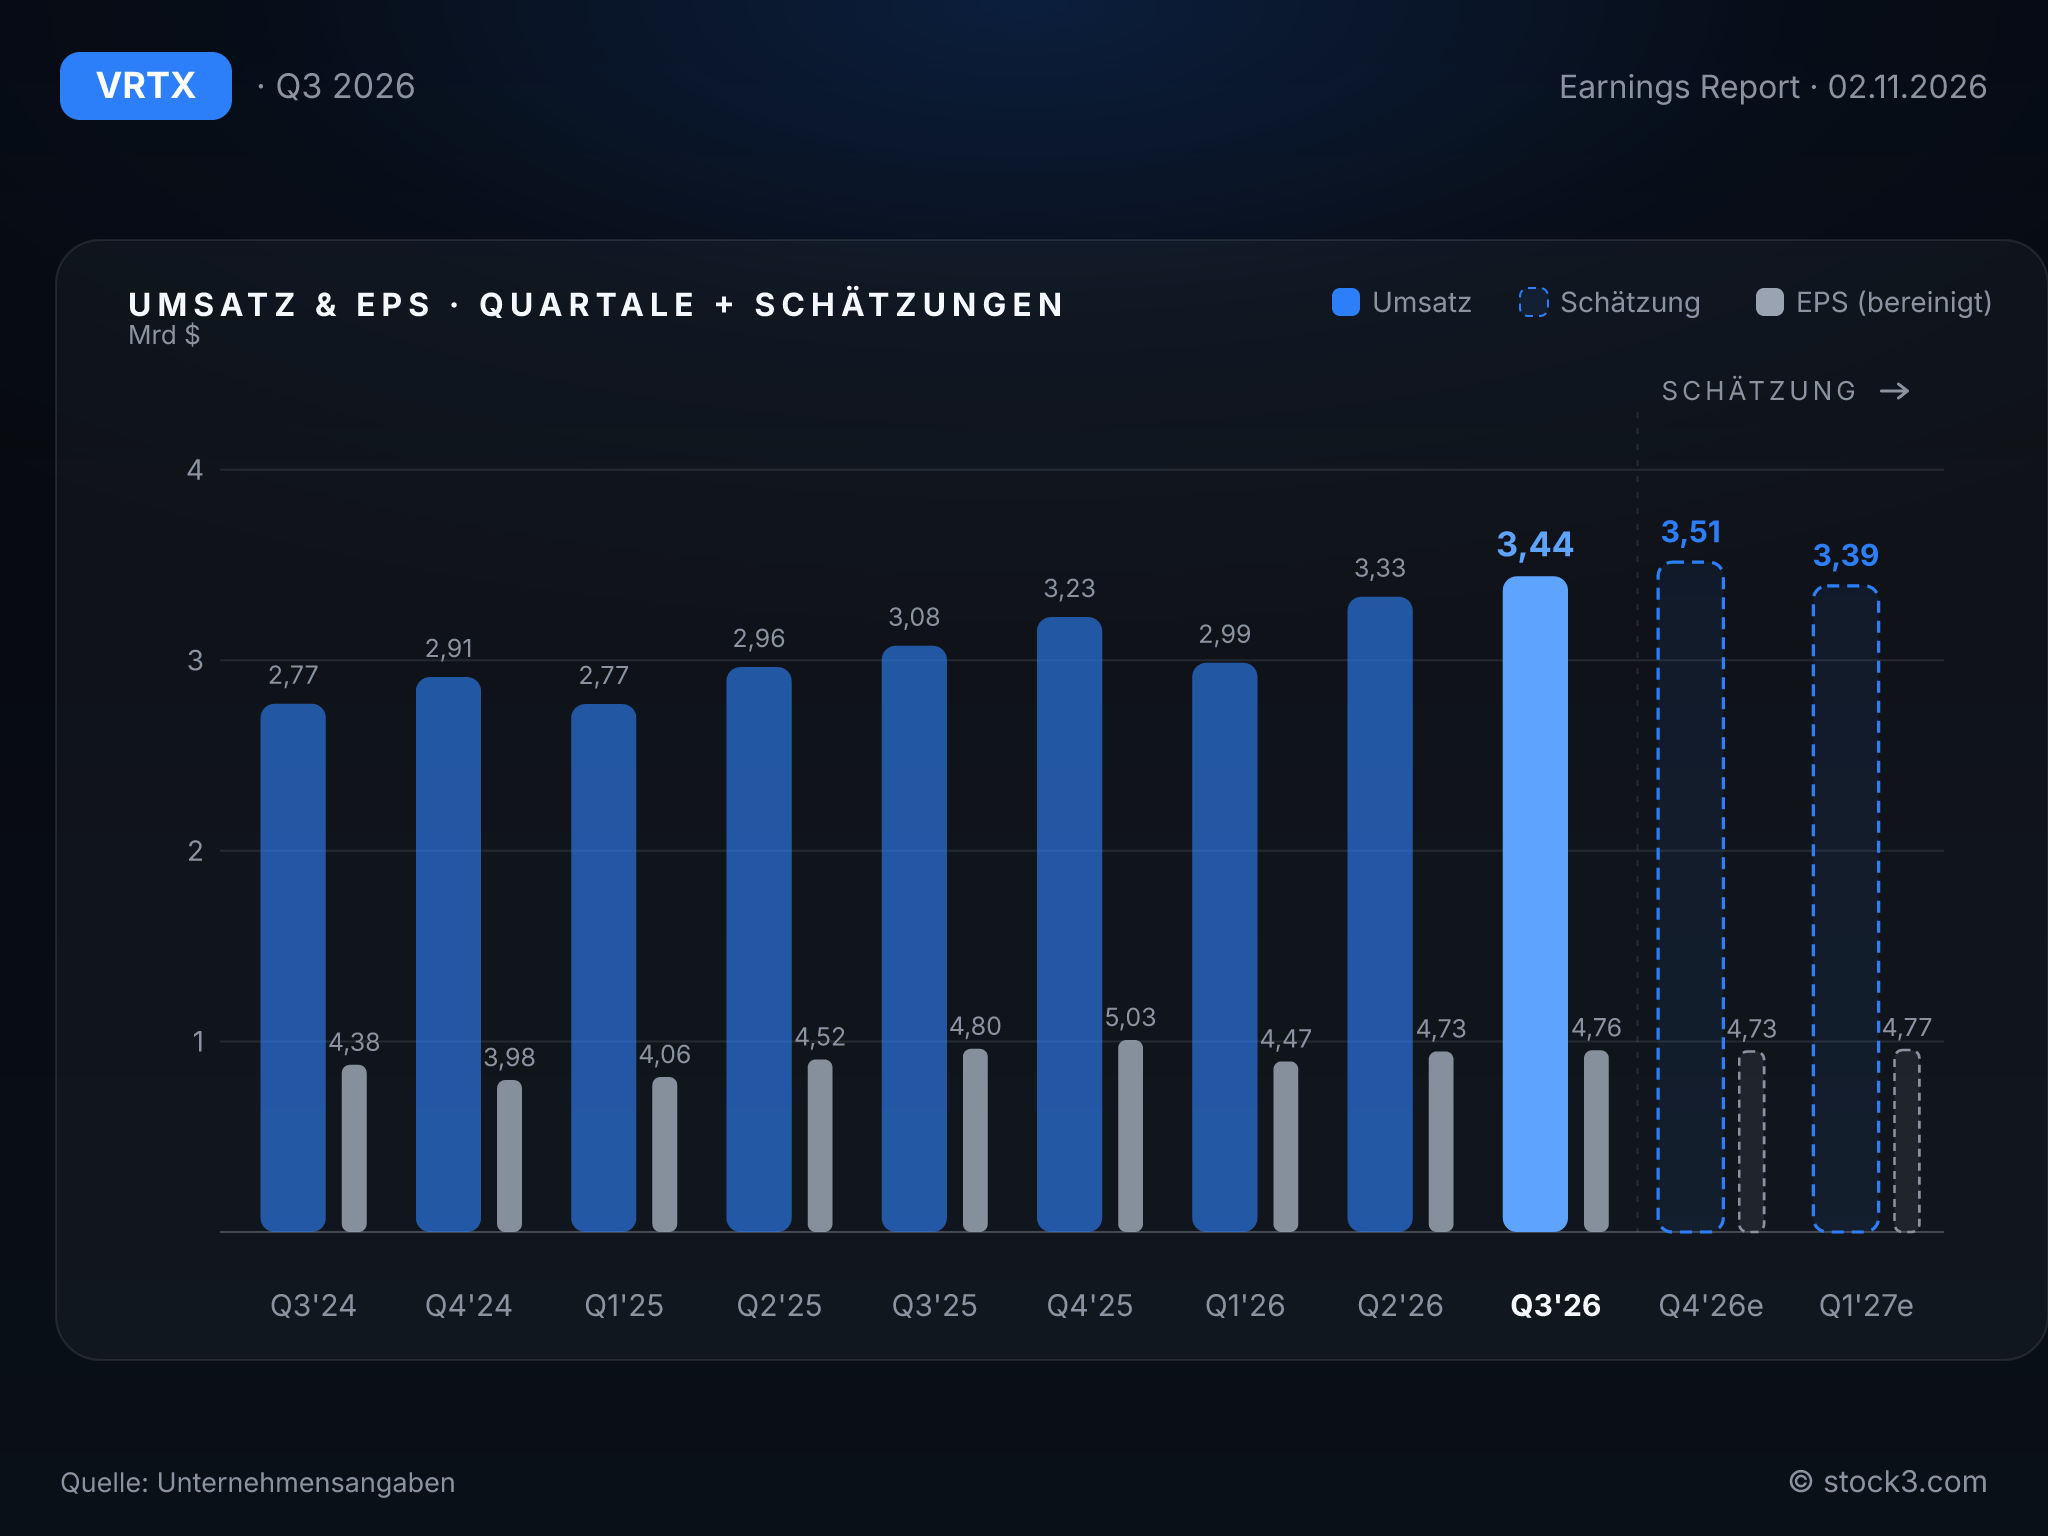
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Anhebung der Umsatzprognose fällt bescheiden aus. Vertex erwartet für 2026 nun 13,15 bis 13,25 Mrd. USD statt zuvor 13,1 bis 13,2 Mrd. USD. Selbst das obere Ende liegt knapp unter dem Analystenkonsens von 13,26 Mrd. USD. Zudem rechnet das Unternehmen weiterhin mit rund 150 Basispunkten Rückenwind durch Wechselkurse. Mit 12 % im dritten Quartal bewegt sich das Wachstum im Rahmen der Vorquartale; eine Beschleunigung signalisiert die Prognose nicht.
Deutlicher steigt die Kostenplanung: Die bereinigten Ausgaben für Forschung, Vertrieb und Verwaltung sollen nun bei rund 6,0 Mrd. USD liegen statt bei 5,65 bis 5,75 Mrd. USD. Analysten erwarten für das Gesamtjahr ein bereinigtes EPS von 18,73 USD nach 18,41 USD im Vorjahr, also kaum Gewinnwachstum. Der Gewinnhebel liegt damit klar in der Zukunft und hängt davon ab, wie schnell die neuen Präparate ihre Anlaufkosten einspielen.
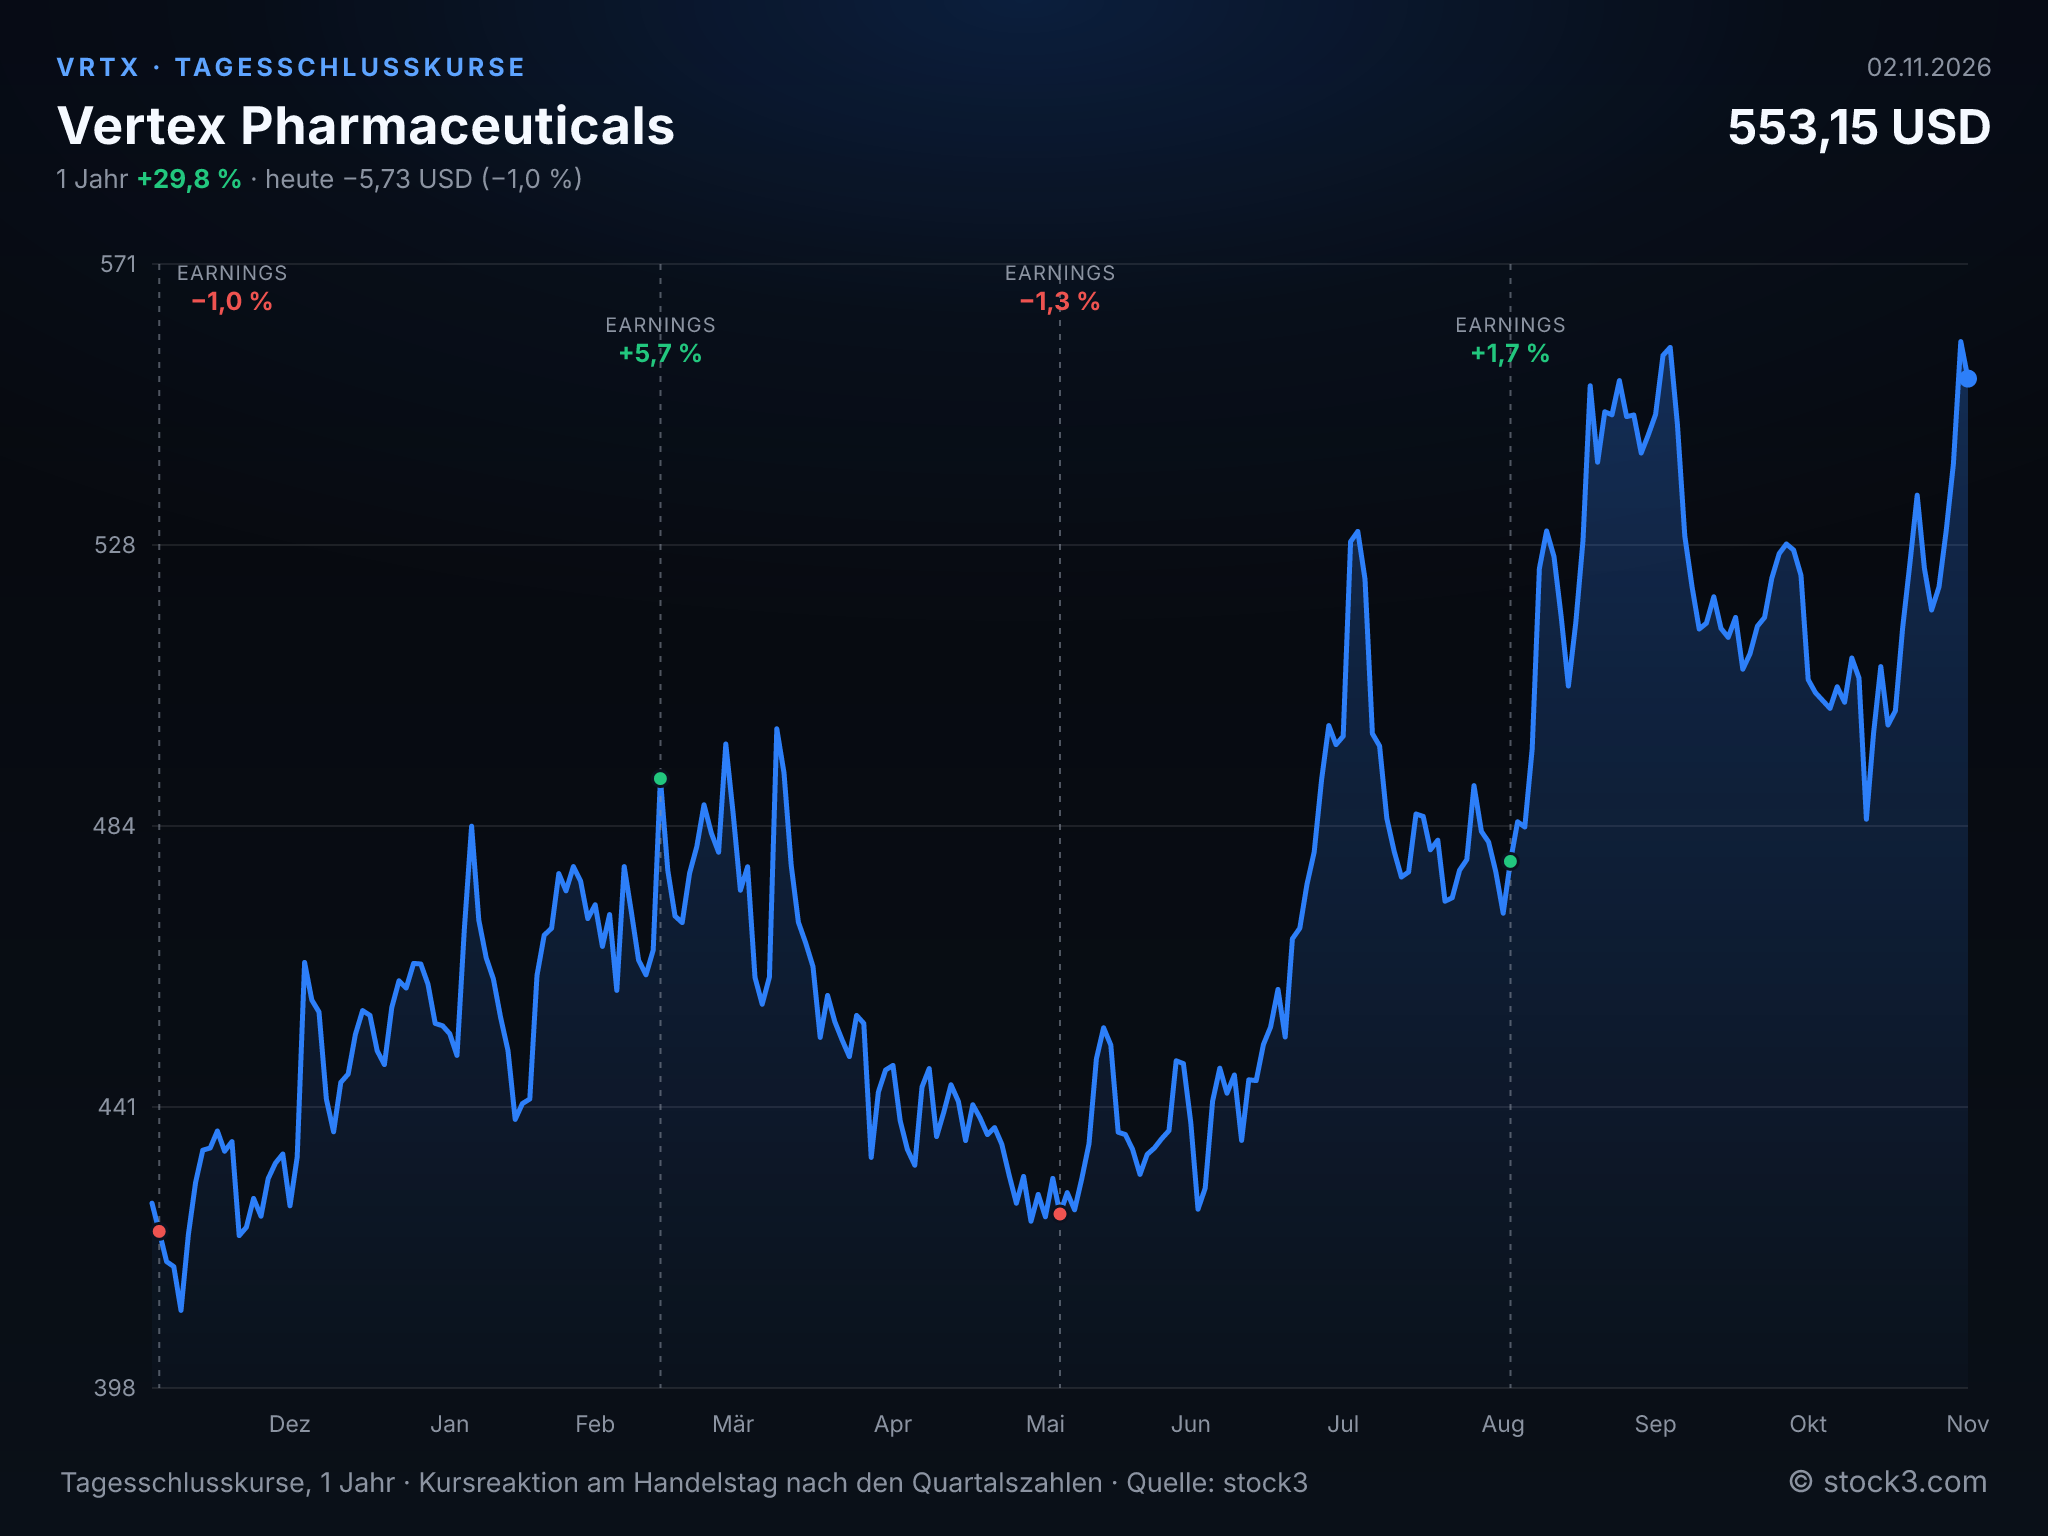
Tagesschlusskurse der Vertex Pharmaceuticals-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 12,07 Mrd. USD | 13,26 Mrd. USD | 14,66 Mrd. USD |
| EPS | 18,41 USD | 18,73 USD | 21,08 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Am Gewinn je Aktie zeigt sich der Preis der Expansion: Trotz 12 % mehr Umsatz liegt er bereinigt unter dem Vorjahreswert. Vertex wächst operativ solide, bezahlt den Aufbau neuer Geschäftsfelder derzeit aber vollständig aus dem Ergebnis. Für die Investmentstory sprechen das rasche Wachstum von Alyftrek, Casgevy und Journavx, dagegen stehen die höhere Kostenplanung, eine Umsatzprognose knapp unter dem Konsens und der schrumpfende Umsatz mit Trikafta/Kaftrio. Auf Basis der Analystenschätzungen liegt das KGV bei 29,9 für 2026 und bei 26,5 für 2027, wobei für 2027 ein Gewinnplus von 13 % unterstellt ist. Die Zahlenlage spricht bis zum 30. November für eine verhalten positive Sicht auf die Aktie. Mit dem FDA-Termin für Povetacicept steht dann die erste Entscheidung darüber an, ob sich die Anlaufkosten im Nierengeschäft rechnen können.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

