UPS: Mehr Erlös je Inlandspaket – Kosten ziehen fast mit
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
United Parcel Service steigert bei sinkenden Paketmengen den Erlös je Sendung, wächst in allen Segmenten und hebt nach einem bereinigten Gewinn über den Erwartungen erneut die Jahresprognose an. Dass das bereinigte EPS dennoch unter dem Vorjahr liegt, erklärt sich durch einen damaligen Einmalgewinn; belastend wirkt dagegen eine Abschreibung in der Logistiksparte.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 6,7 % auf 22,9 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 22,27 Mrd. USD. • Das bereinigte verwässerte EPS von 1,69 USD übertrifft den Konsens von 1,62 USD, liegt aber unter dem Vorjahreswert von 1,74 USD. • Eine Goodwill-Abschreibung von 182 Mio. USD in Supply Chain Solutions belastet das GAAP-Ergebnis, das GAAP-EPS sinkt von 1,55 auf 1,37 USD. • Im US-Inlandsgeschäft steigt die bereinigte operative Marge von 6,4 % auf 7,0 % bei einem um 6,1 % höheren Umsatz je Paket. • UPS hebt die Jahresprognose für den Umsatz von 91,2 auf 92,6 Mrd. USD und für das bereinigte EPS von 7,22 auf 7,28 USD an. |
UPS steigert den Konzernumsatz im dritten Quartal um 6,7 % gegenüber dem Vorjahr auf 22,9 Mrd. USD und übertrifft damit die durchschnittliche Analystenschätzung von 22,27 Mrd. USD. Alle drei Segmente wachsen. Bereits im Vorquartal (Q2/2026) hatte UPS mit +7,6 % gegenüber Vorjahr wieder Wachstum gezeigt; rückläufig waren die drei Quartale davor.
Beim Ergebnis fällt das Bild weniger freundlich aus. Das operative Ergebnis nach GAAP sinkt von 1,80 auf 1,74 Mrd. USD, während das GAAP-EPS von 1,55 auf 1,37 USD fällt. Für den Vergleich mit dem Konsens zählt das bereinigte verwässerte EPS: Mit 1,69 USD liegt es klar über der durchschnittlichen Analystenschätzung von 1,62 USD, aber unter den 1,74 USD des Vorjahresquartals. Die bereinigte operative Marge geht von 10,0 % auf 9,0 % zurück. Die Aktie notiert in einer ersten vorbörslichen Indikation rund 1,7 % höher.
Den Vorjahresvergleich beeinflussen allerdings Sondereffekte in beiden Jahren. Im aktuellen GAAP-Ergebnis stecken netto 279 Mio. USD an Belastungen, vor allem Umbaukosten und eine Goodwill-Abschreibung von 182 Mio. USD in Supply Chain Solutions. Für die bereinigte Sicht fällt der Vorjahreseffekt stärker ins Gewicht: Damals enthielt das Ergebnis einen Gewinn von 330 Mio. USD vor Steuern aus einem Sale-and-Leaseback-Geschäft, entsprechend 0,30 USD je Aktie, der nicht herausgerechnet wurde. Ohne diesen Effekt stünde beim bereinigten EPS ein Plus statt eines Minus; auch die bereinigte Marge läge über dem Vorjahr. Operativ verdient UPS also mehr als vor einem Jahr, doch die hohe Vergleichsbasis verdeckt diesen Fortschritt.
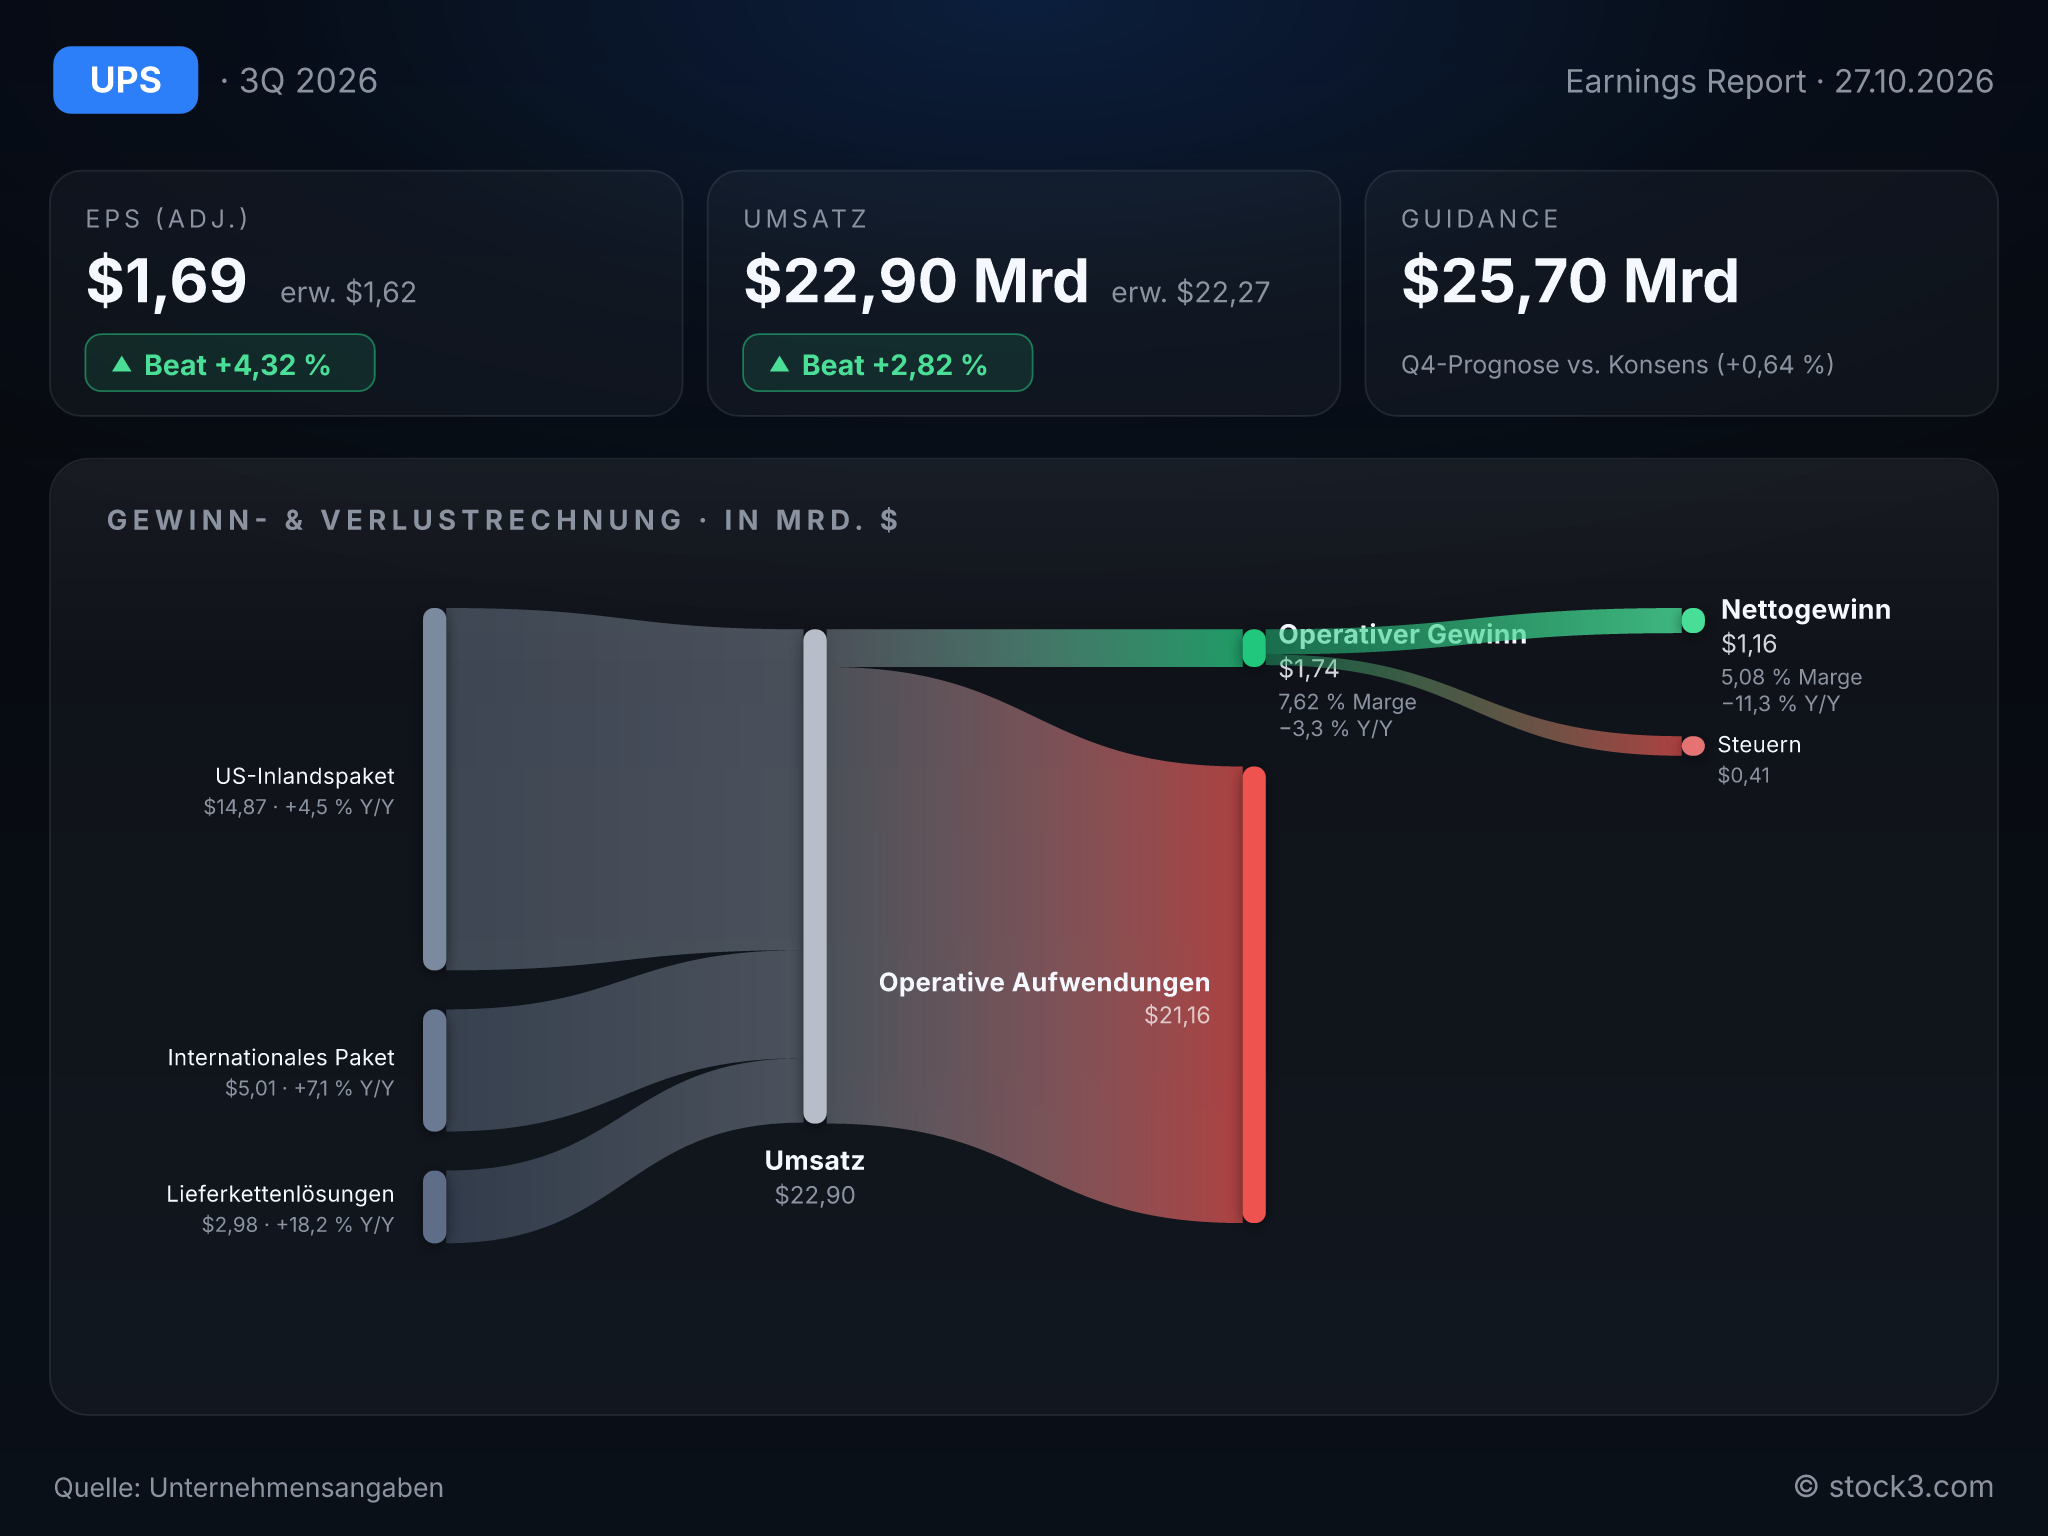
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von UNITED PARCEL SERVICE INC. (Quelle: Unternehmensangaben)
Im Inland greift der Umbau
Im Segment U.S. Domestic steigt der Umsatz um 4,5 % auf 14,87 Mrd. USD, obwohl UPS täglich nur noch 15,62 Mio. Pakete befördert, nach 16,15 Mio. im Vorjahr. Den Ausschlag gibt der Umsatz je Paket, der um 6,1 % zulegt. Das bereinigte operative Ergebnis wächst um 14,3 % auf 1,03 Mrd. USD, die bereinigte Marge steigt von 6,4 % auf 7,0 %.
Seit dem zweiten Quartal ist der gezielte Abbau der Volumina des größten Kunden abgeschlossen; das Umbauprogramm hat in neun Monaten rund 1,8 Mrd. USD eingespart. Von selbst geht die Rechnung aber nicht auf: Die bereinigten Kosten je Paket steigen um 5,5 % und damit fast so schnell wie die Erlöse je Paket. Weitere Margengewinne setzen voraus, dass die Preise auch künftig schneller steigen als die Kosten.
Supply Chain Solutions wächst, verdient aber weniger
Die Logistiksparte steigert den Umsatz um 18,2 % auf 2,98 Mrd. USD, getragen von Spedition und Logistik samt Gesundheitswesen. Die bereinigte Marge fällt von 21,3 % auf 9,2 %, wobei der Vorjahreswert den Sale-and-Leaseback-Gewinn enthält. Schwerer wiegt die Abschreibung: Ein Teil des zugekauften Geschäfts wirft weniger ab als beim Kauf kalkuliert. Das internationale Paketgeschäft wächst dagegen um 7,1 % auf 5,01 Mrd. USD bei einer stabilen Marge von 14,9 %.
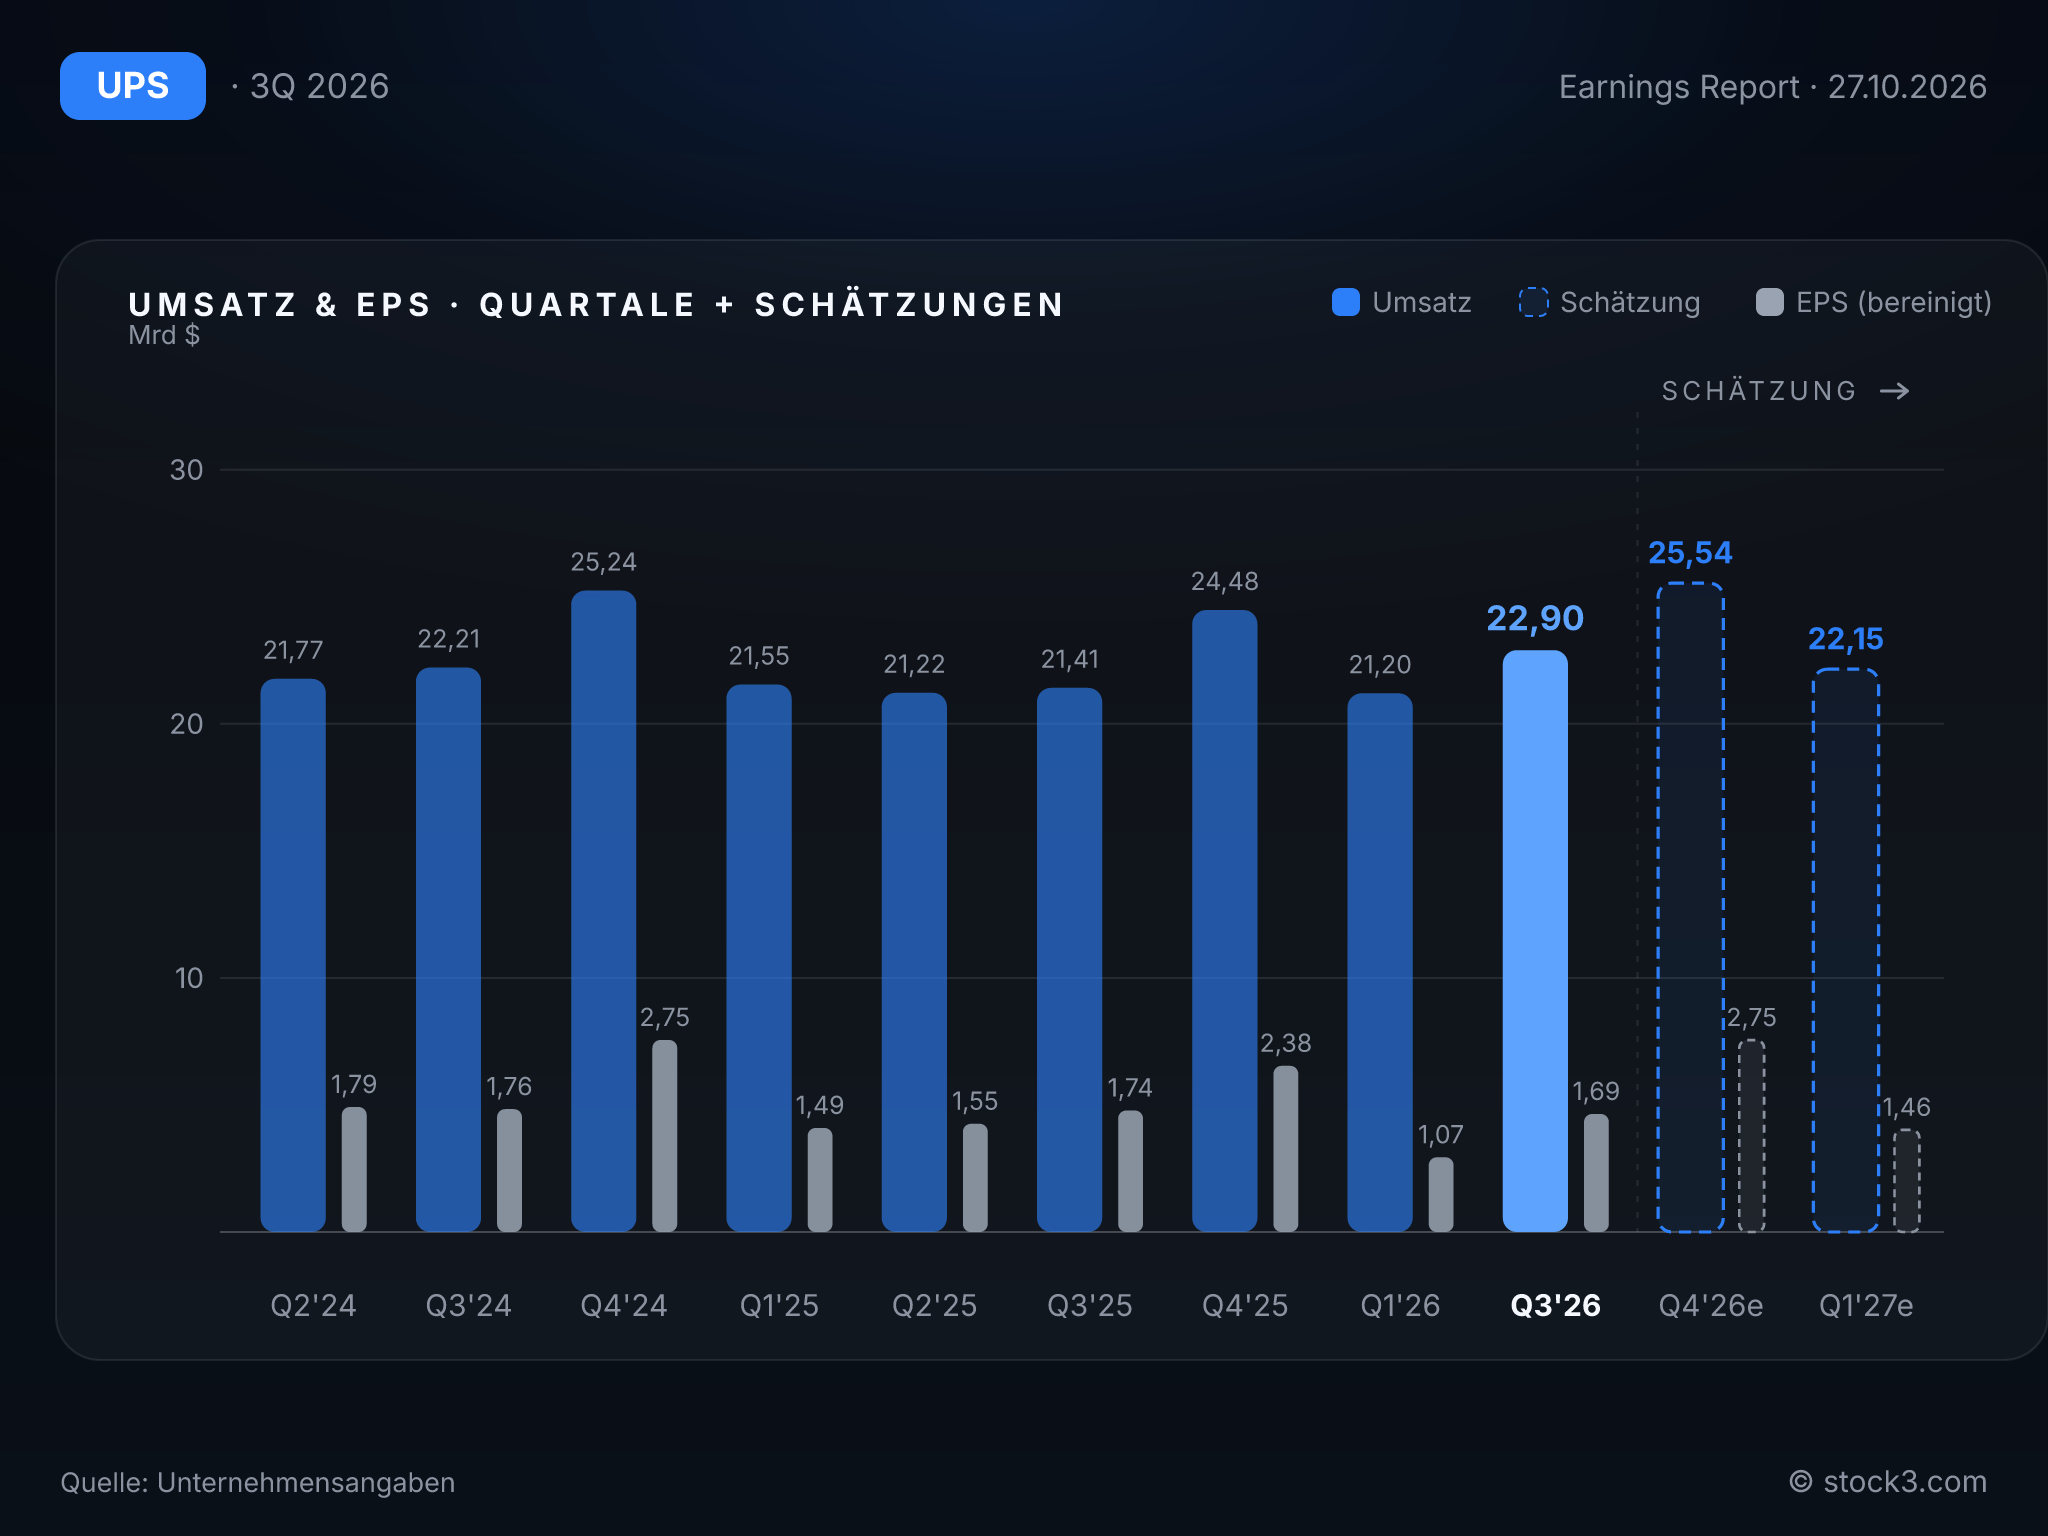
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
UPS hebt die Prognose erneut an und liegt damit über den Erwartungen der Analysten. Für 2026 rechnet der Konzern nun mit rund 92,6 Mrd. USD Umsatz statt bisher 91,2 Mrd. USD und einem bereinigten EPS von 7,28 statt 7,22 USD; der Analystenkonsens lag bei 91,78 Mrd. USD und 7,19 USD. Das bereinigte operative Ergebnis soll 8,75 statt 8,65 Mrd. USD erreichen. Das Ziel für den bereinigten Free Cashflow steigt auf 6,1 Mrd. USD, nach neun Monaten stehen bereits 4,22 Mrd. USD in den Büchern. Die geplanten Dividendenzahlungen von rund 5,4 Mrd. USD wären damit gedeckt.
Für das Schlussquartal stellt UPS rund 25,7 Mrd. USD Umsatz in Aussicht. Das entspricht implizit einem Plus von rund 20 % gegenüber dem Vorjahresquartal und damit einer klaren Beschleunigung. Die Konzernchefin gibt sich selbstbewusst: UPS gehe mit dem am stärksten automatisierten Netz seiner Geschichte ins Weihnachtsgeschäft. Bei aller Zuversicht mahnt ein Detail der Prognose zur Nüchternheit: Die Umsatzprognose steigt um 1,4 Mrd. USD, das erwartete bereinigte operative Ergebnis nur um 0,1 Mrd. USD. Vom zusätzlichen Umsatz kommt also nur ein kleiner Teil beim Gewinn an.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 88,66 Mrd. USD | 91,78 Mrd. USD | 95,24 Mrd. USD |
| EPS | 7,16 USD | 7,19 USD | 8,02 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Der bereinigte Gewinn von 1,69 USD je Aktie statt der erwarteten 1,62 USD spricht zusammen mit der erneut angehobenen Prognose für solide operative Fortschritte. Im Inland greift der Umbau; zugleich deckt der Free Cashflow die Dividende. Die Goodwill-Abschreibung in Supply Chain Solutions trübt allerdings das Bild. Zudem steigen die Kosten je Paket fast im Gleichschritt mit den Erlösen, während die höhere Umsatzprognose kaum auf das Ergebnis durchschlägt. Auf Basis der Analystenschätzungen liegt das KGV bei 14,0 für 2026 und 12,5 für 2027, bei erwarteten 12 % Gewinnwachstum. Der Wachstumsvorsprung der Erlöse je Paket vor den Zustellkosten bleibt dabei die Voraussetzung für die leicht positive Tendenz zur Aktie.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

