UNIVERSAL HEALTH SERVICES: Gewinn je Aktie über Konsens – der Vorsprung hängt am Staat
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Universal Health Services übertrifft die Erwartungen bei Umsatz und Gewinn nur hauchdünn. Den Ausschlag geben ungeplante staatliche Sonderzahlungen, während Marge und Wachstumstempo spürbar nachgeben.
| ✦ Auf einen Blick |
|---|
|
• Der Nettoumsatz steigt um 5,3 % auf 4,733 Mrd. USD und liegt leicht über der durchschnittlichen Analystenschätzung von 4,71 Mrd. USD. • Das verwässerte EPS sinkt von 5,86 USD auf 5,22 USD und liegt knapp über dem Konsens von 5,19 USD. • Ungeplante Medicaid-Zahlungen von 47 Mio. USD und höhere Haftungsrückstellungen von 26 Mio. USD ergeben einen positiven Nettoeffekt von rund 21 Mio. USD vor Steuern. • Die bereinigte EBITDA-Marge nach Abzug der Minderheitsanteile fällt von 14,9 % auf 13,2 %. • Im dritten Quartal kauft UHS 1,35 Mio. Aktien für 242,1 Mio. USD zurück. |
Universal Health Services steigert den Nettoumsatz im dritten Quartal um 5,3 % gegenüber dem Vorjahr auf 4,733 Mrd. USD und liegt damit leicht über der durchschnittlichen Analystenschätzung von 4,71 Mrd. USD. Der Betreiber von Akutkrankenhäusern und psychiatrischen Fachkliniken vor allem in den USA verliert allerdings merklich an Wachstumstempo: Im zweiten Quartal waren es noch 8,3 %.
Unter dem Strich verdient UHS weniger als vor einem Jahr: Das verwässerte EPS nach GAAP sinkt von 5,86 USD auf 5,22 USD. Weil der Konzern für das Quartal keine Bereinigungen vornimmt, ist das zugleich der bereinigte Wert. Er liegt knapp über dem Konsens von 5,19 USD, aber klar unter den bereinigten 5,69 USD des Vorjahresquartals. Das bereinigte EBITDA nach Abzug der Minderheitsanteile (Adjusted EBITDA net of NCI) fällt von 670,6 Mio. USD auf 624,6 Mio. USD, die Marge von 14,9 % auf 13,2 %.
Das Ergebnis profitiert dabei von einem ungeplanten Nettoeffekt von rund 21 Mio. USD vor Steuern. Zusätzlichen Mitteln von 47 Mio. USD aus ergänzenden Medicaid-Programmen, vor allem in Washington, D.C. und Kalifornien, stehen 26 Mio. USD höhere Haftungsrückstellungen gegenüber. Diese gehen vor allem auf den vorläufigen Vergleich im Cumberland-Verfahren zurück. Ohne diesen Nettoeffekt wäre der Vorsprung von 3 Cent auf den Konsens mehr als aufgezehrt worden. Die Ertragskraft hängt damit sichtbar an staatlichen Sonderprogrammen, deren Verlängerung das Unternehmen in seinen Risikohinweisen als unsicher einstuft.
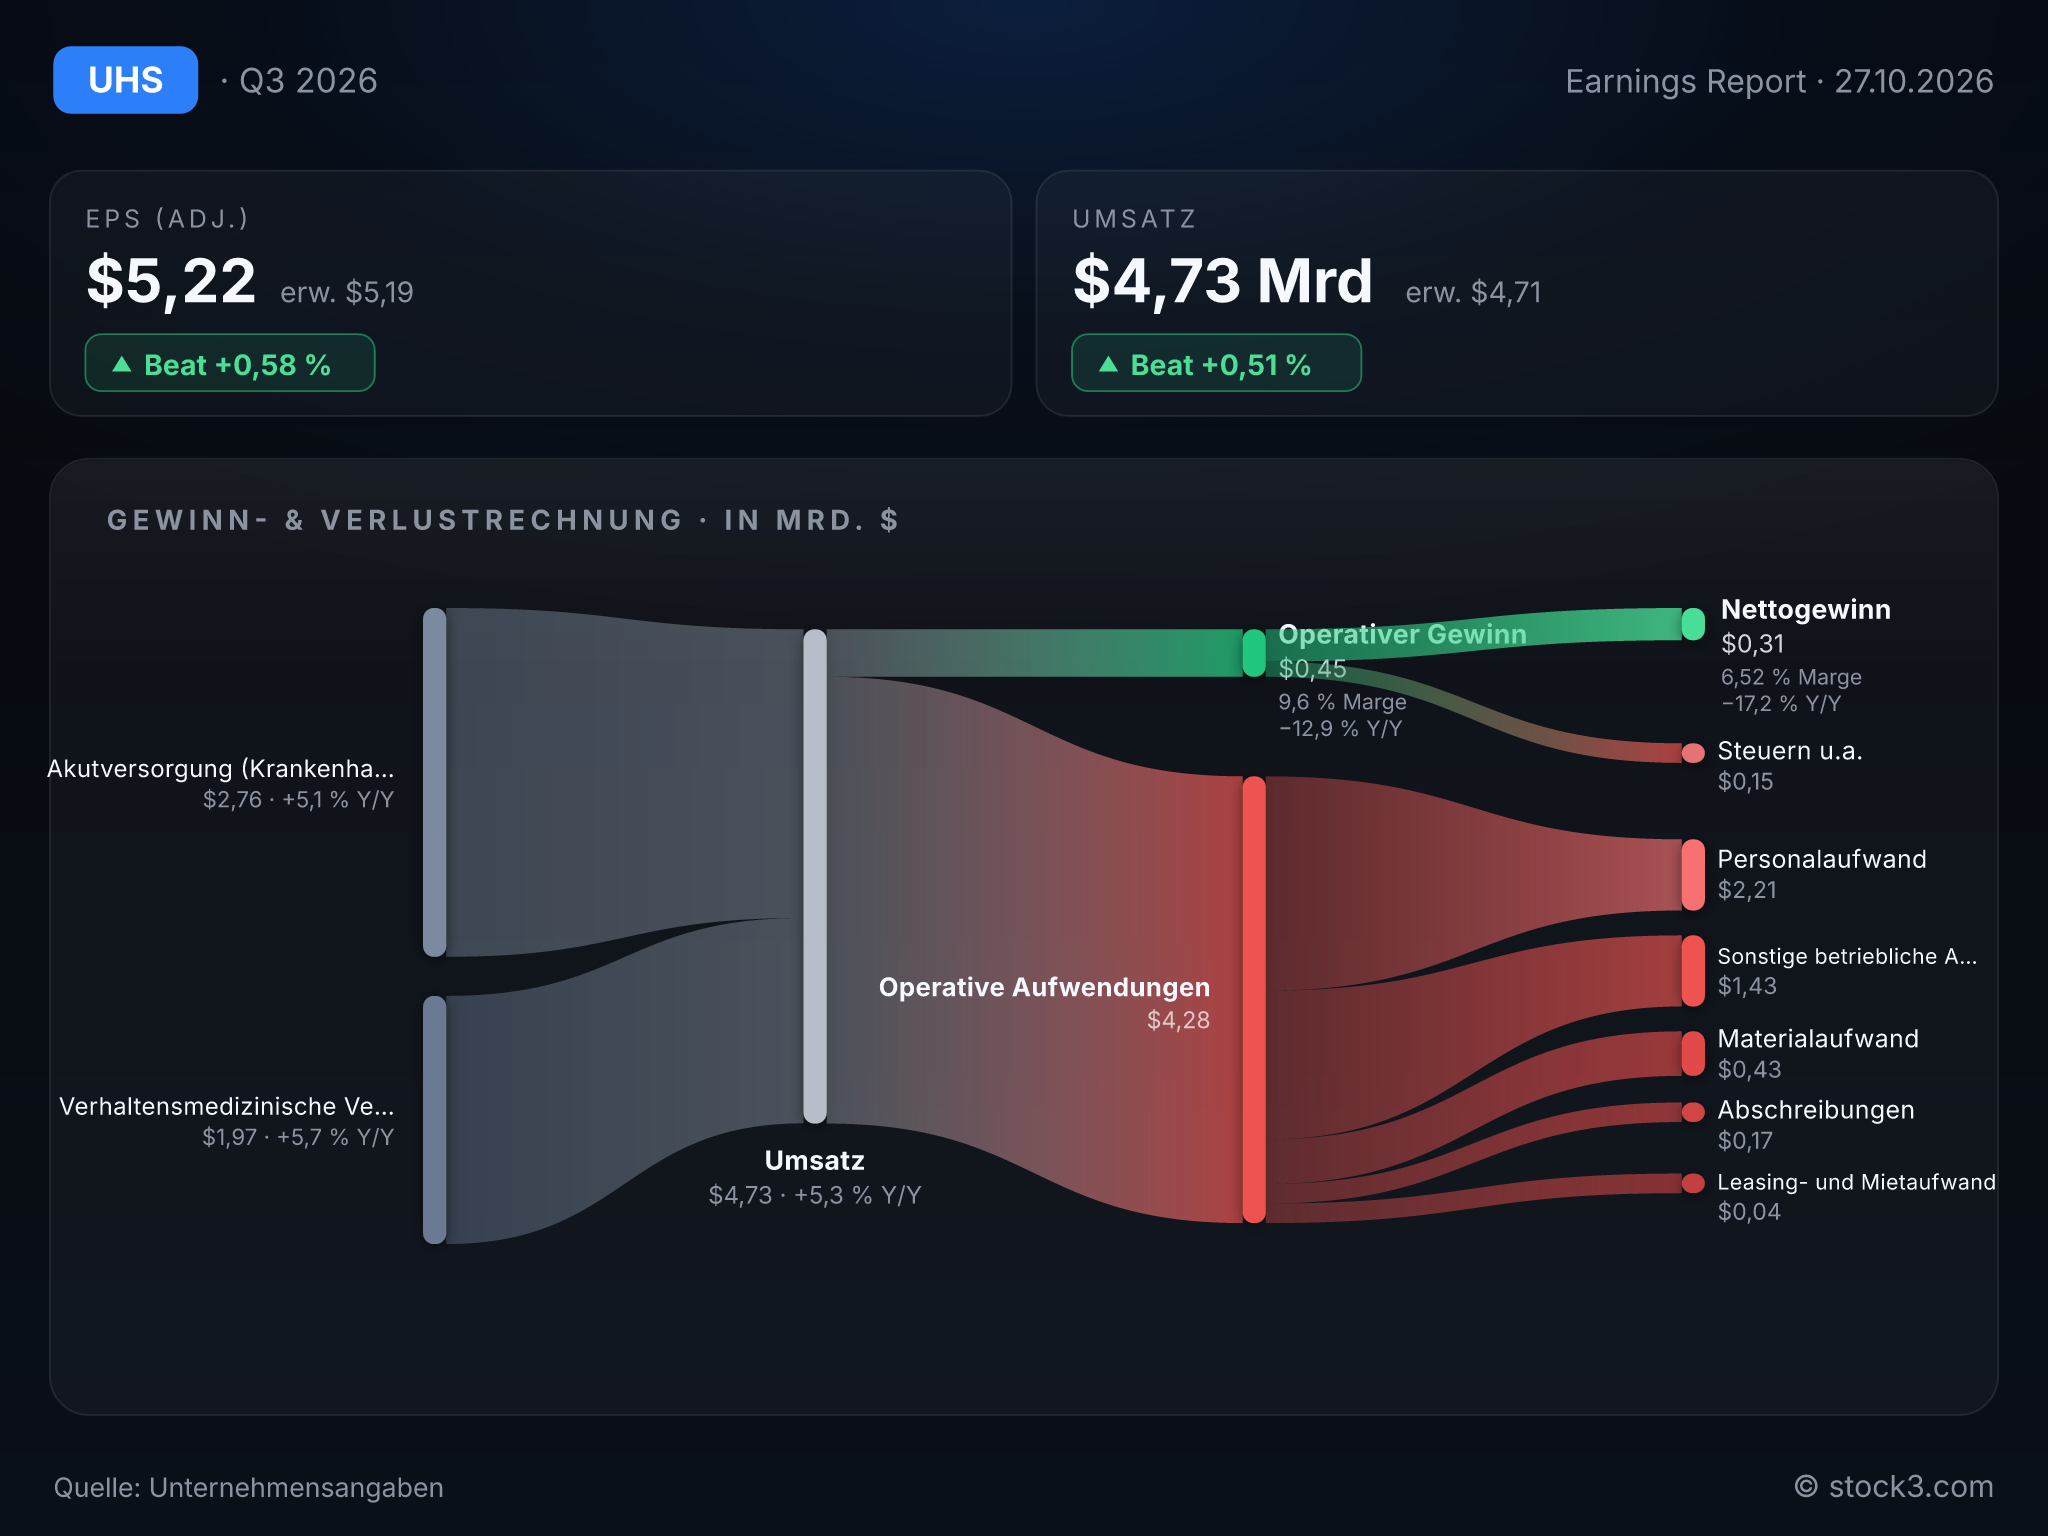
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von UNIVERSAL HEALTH SERVICES INC. (Quelle: Unternehmensangaben)
Volle Kliniken, aber weniger Erlös je Patient
In den Akutkliniken steigen die bereinigten Aufnahmen auf vergleichbarer Basis um 4,9 %. Der Erlös je bereinigter Aufnahme sinkt jedoch um 1,7 %, während er über neun Monate gerechnet noch um 2,4 % zulegt. Die operative Marge dieser Häuser fällt von 12,8 % auf 11,3 %.
Im psychiatrischen Geschäft wächst der vergleichbare Umsatz um 4,0 %, getragen von mehr Aufnahmen und etwas höheren Erlösen je Fall. Doch auch hier sinkt die operative Marge, von 19,3 % auf 17,9 %. In beiden Sparten laufen die Kosten den Erlösen davon: Die Auslastung stimmt, doch der Preis je Patient trägt das Ergebnis nicht mehr.
Der Gewinn je Aktie kommt zunehmend aus der Bilanz
Beim operativen Cashflow sieht es dagegen besser aus: Er klettert im Quartal von 380,7 Mio. USD auf 636,6 Mio. USD. Zugleich steigen die Schulden binnen eines Jahres von 4,69 Mrd. USD auf 5,71 Mrd. USD, wobei die im August abgeschlossene Übernahme von Talkspace ins Gewicht fällt. Der Nettozinsaufwand wächst von 38,4 Mio. USD auf 56,3 Mio. USD. Parallel kauft UHS im Quartal 1,35 Mio. Aktien für 242,1 Mio. USD zurück. Die Rückkäufe senken die verwässerte Aktienzahl von 63,7 Mio. auf 59,1 Mio. und dämpfen so den Rückgang beim Gewinn je Aktie. Ein Teil der Stabilität des EPS stammt damit aus der Kapitalallokation und nicht aus dem Klinikbetrieb.
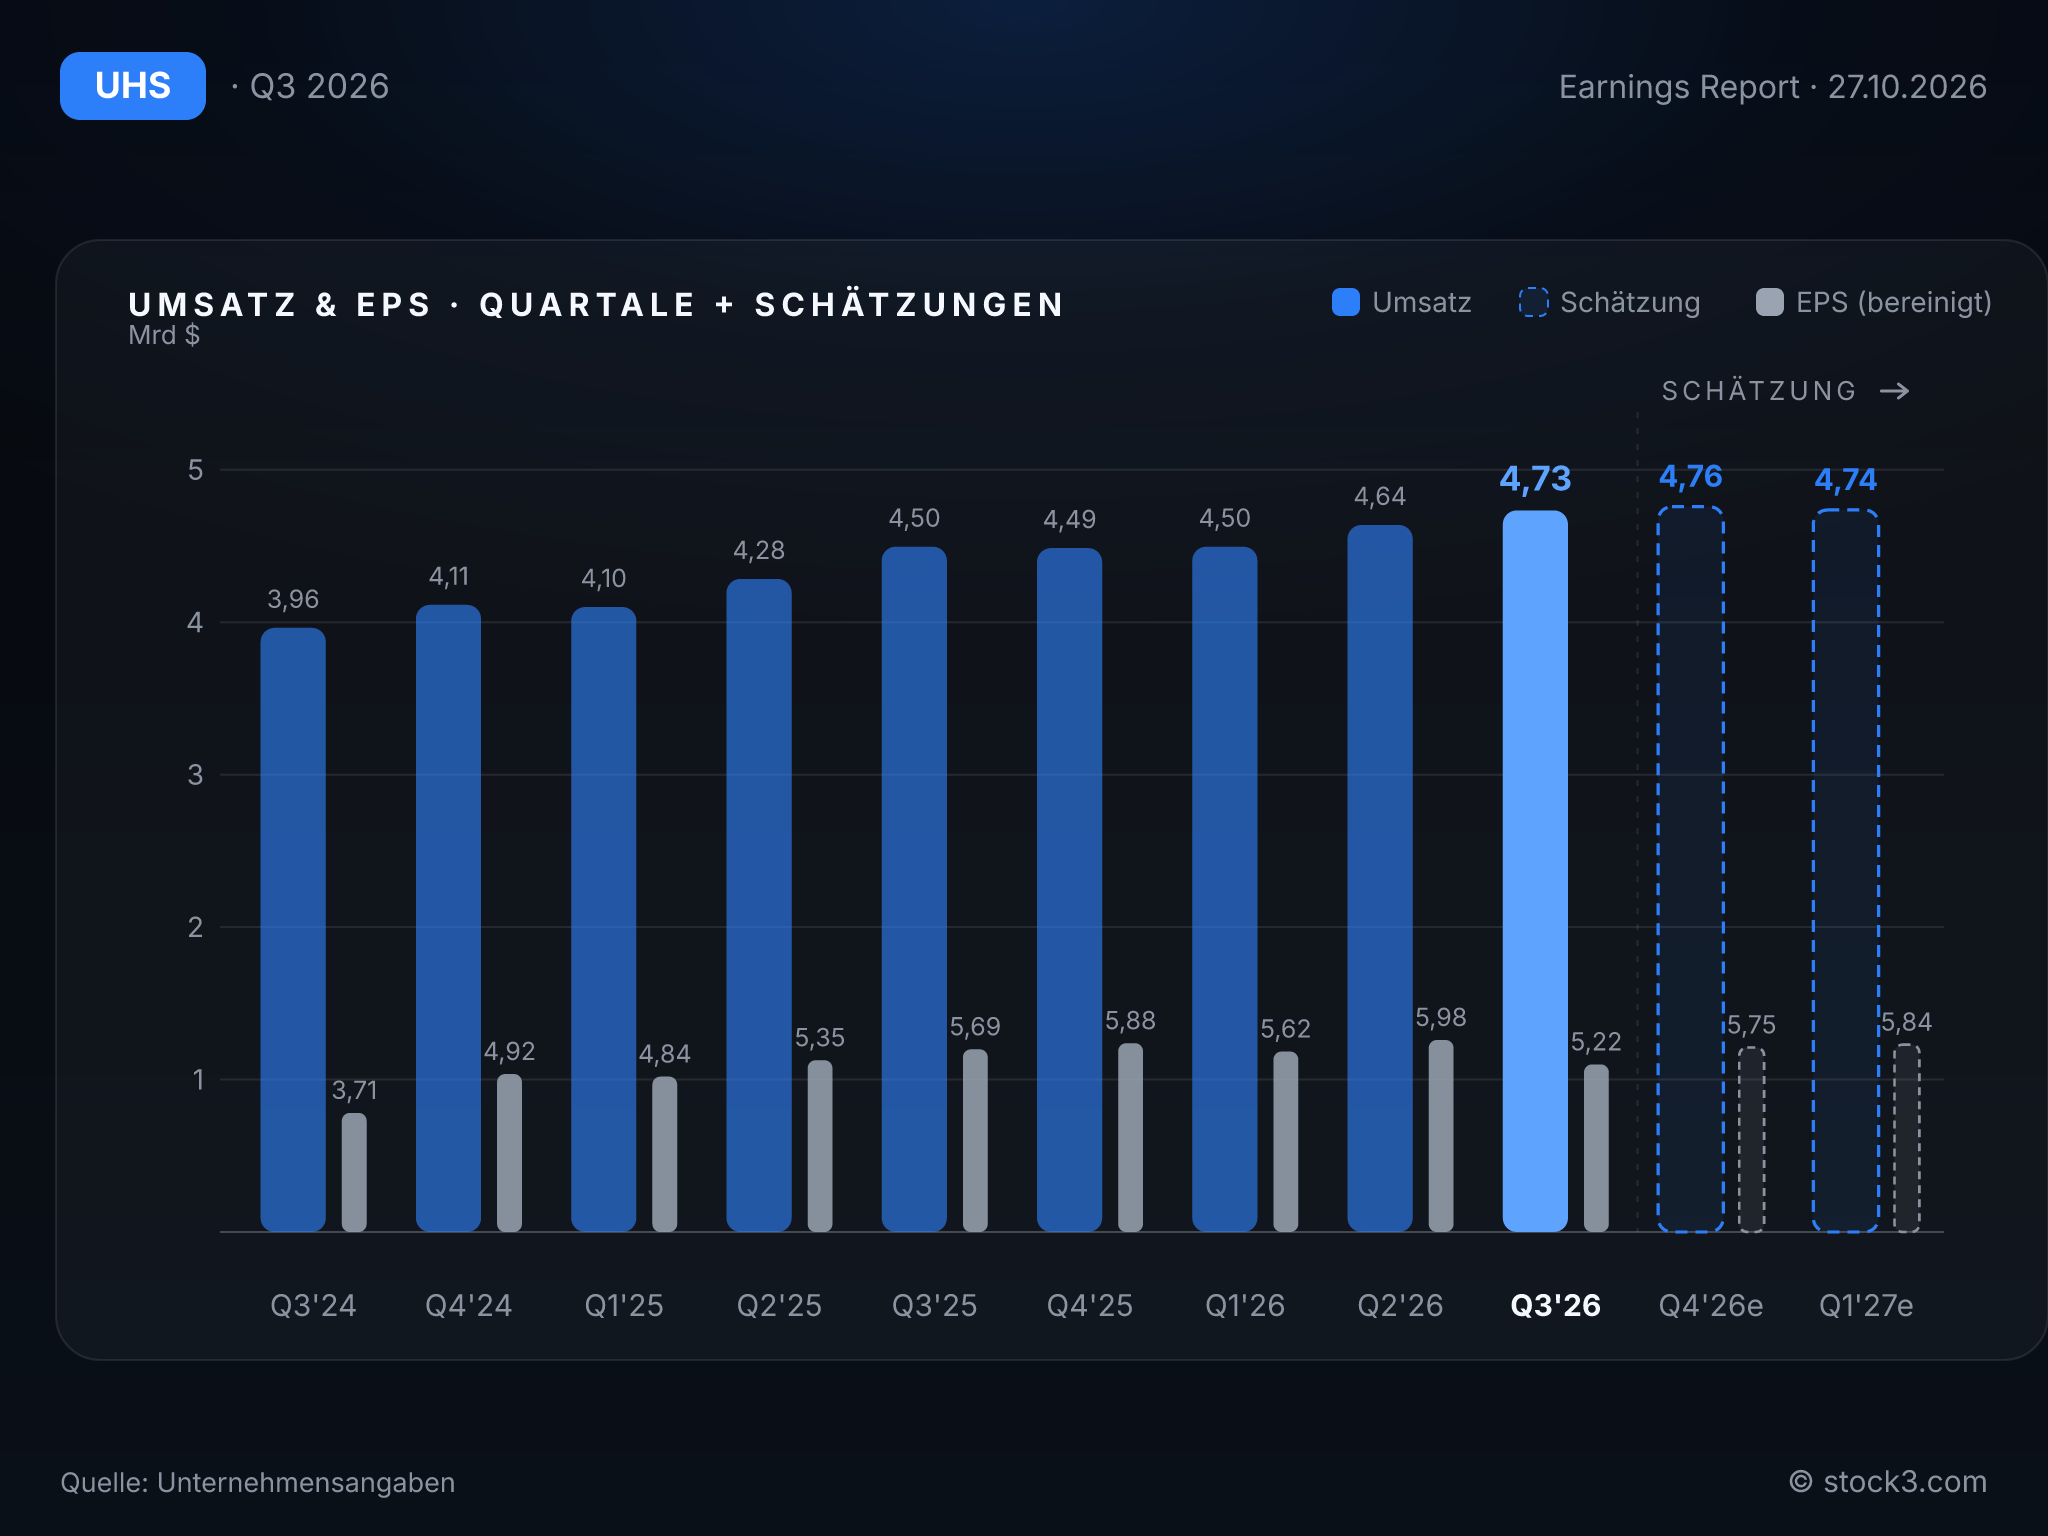
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Für das Schlussquartal liegt die Messlatte hoch. Maßstab bleibt die im Juli kommunizierte Jahresprognose: ein Nettoumsatz von 18,501 bis 18,762 Mrd. USD und ein bereinigtes EBITDA von 2,610 bis 2,717 Mrd. USD, wobei die Ergebnisspanne damals bereits gesenkt wurde. Nach 1,951 Mrd. USD bereinigtem EBITDA in neun Monaten muss das Ergebnis im vierten Quartal selbst für das untere Ende über dem gerade gemeldeten Quartalswert liegen. Die Medicaid-Zahlungen dieses Quartals waren in der Prognose nicht enthalten.
Das Wachstum verlangsamt sich deutlich: Die Rate hat sich von 9,6 % im ersten auf 5,3 % im dritten Quartal fast halbiert. Auch aus den Risikohinweisen spricht Vorsicht: Nach Einschätzung des Unternehmens dürften die 2025 beschlossenen Medicaid-Einschnitte in den kommenden Jahren die Erlöse drücken und den Anteil unbezahlter Behandlungen erhöhen.
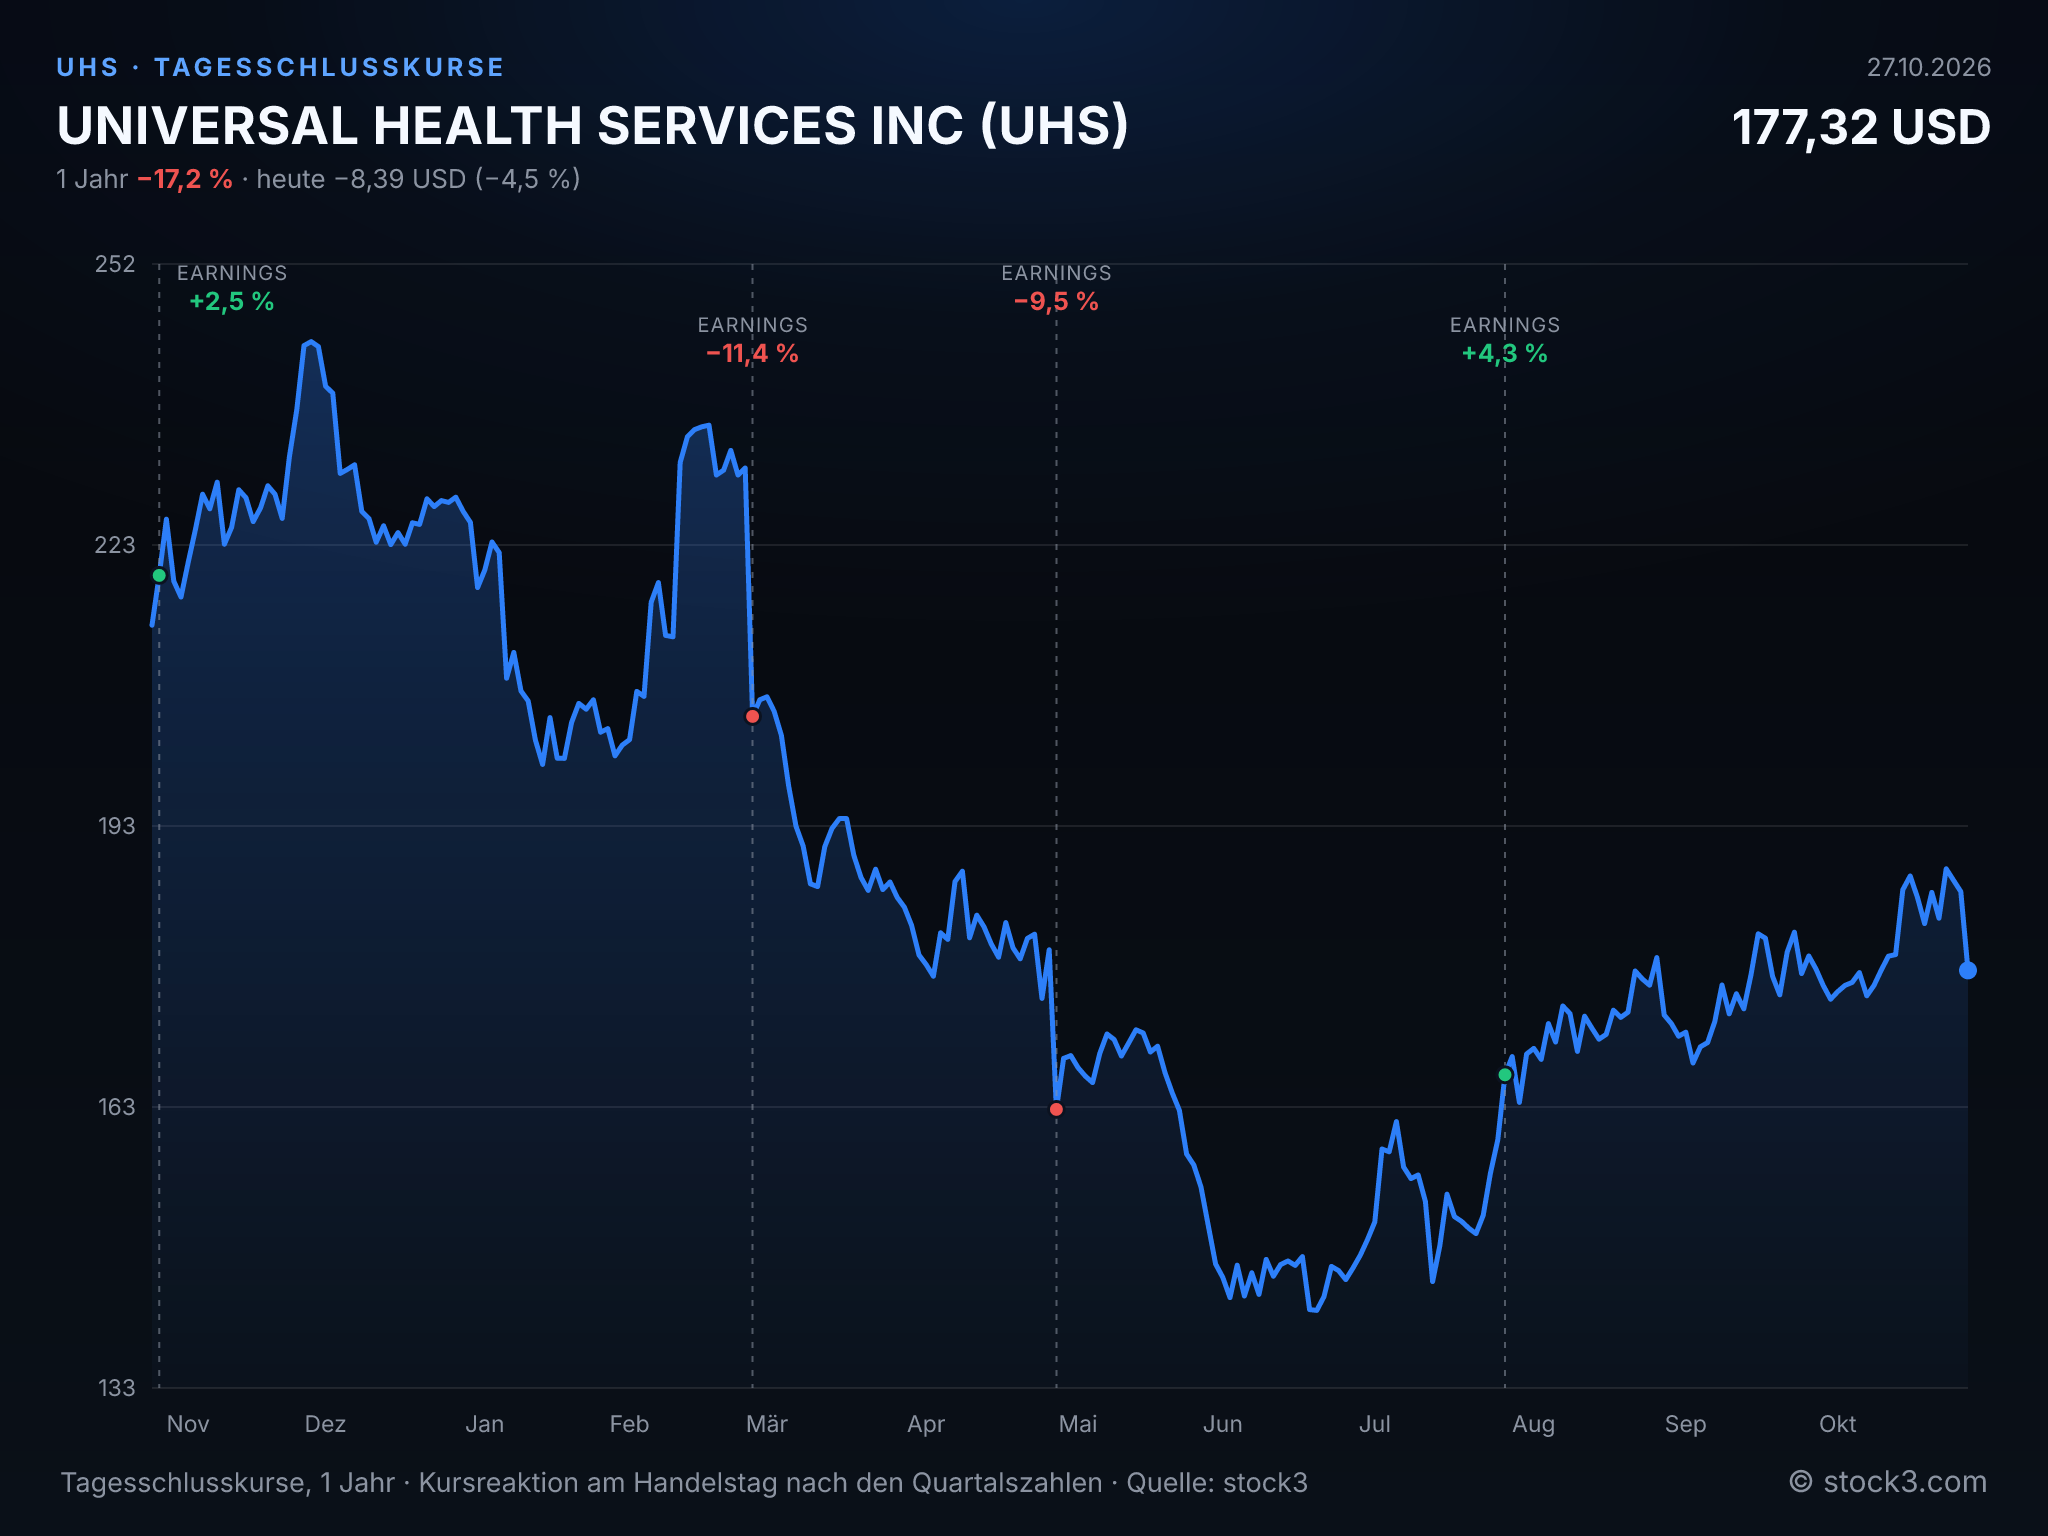
Tagesschlusskurse der UNIVERSAL HEALTH SERVICES INC-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 17,36 Mrd. USD | 18,60 Mrd. USD | 19,48 Mrd. USD |
| EPS | 21,76 USD | 22,55 USD | 23,92 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Nur dank 47 Mio. USD ungeplanter Medicaid-Mittel liegt der Gewinn je Aktie um 3 Cent über dem Konsens. Die Erwartungen sind damit nur formal erfüllt. Steigende Patientenzahlen und ein kräftig gewachsener operativer Cashflow stehen einer um 1,7 Prozentpunkte geschrumpften bereinigten EBITDA-Marge, einem halbierten Wachstumstempo und einer durch Zukauf und Rückkäufe steigenden Zinslast gegenüber. Auf Basis der Analystenschätzungen liegt das KGV bei 7,9 für 2026 und 7,4 für 2027, bei einem erwarteten Gewinnwachstum von 6 %. Ohne wieder steigende Erlöse je Patient bleibt die Tendenz für die Aktie verhalten.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

