U.S. BANCORP: Rekorderträge – doch die Kartensparte verdient weniger
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
U.S. Bancorp wächst im dritten Quartal vor allem dort, wo die Bank zugekauft hat: BTIG treibt das Kapitalmarktgeschäft an, während ein übernommenes Kreditkartenportfolio die Risikovorsorge erhöht. Unter dem Strich stehen 10 % mehr Gewinn, obwohl die Erträge knapp unter den Erwartungen bleiben.
| ✦ Auf einen Blick |
|---|
|
• Die Erträge steigen um 8,7 % auf den Rekordwert von 7,97 Mrd. USD und liegen knapp unter der durchschnittlichen Analystenschätzung von 8,00 Mrd. USD. • Das verwässerte EPS steigt von 1,22 auf 1,34 USD und übertrifft die Analystenschätzung von 1,32 USD. • Die Risikovorsorge von 654 Mio. USD enthält eine Anfangsvorsorge von 135 Mio. USD für ein zugekauftes Kreditkartenportfolio für Kleinunternehmen. • Der Nettogewinn der Sparte Payment Services sinkt um 31,4 % auf 175 Mio. USD. • Mit dem Zukauf BTIG wachsen die Erträge aus dem Kapitalmarktgeschäft um 69,3 % auf 640 Mio. USD. |
U.S. Bancorp steigert die Erträge gegenüber dem Vorjahresquartal um 8,7 % auf den Rekordwert von 7,97 Mrd. USD, bleibt damit aber knapp unter der durchschnittlichen Analystenschätzung von 8,00 Mrd. USD. Der Nettozinsertrag wächst um 5,6 % auf 4,49 Mrd. USD, getragen von mehr Krediten und einer Nettozinsmarge, die von 2,75 % auf 2,84 % steigt. Deutlich stärker legen die Gebührenerträge zu: Sie wachsen um 14,9 % auf 3,55 Mrd. USD.
Die Kosten steigen um 7,1 % auf 4,49 Mrd. USD und damit langsamer als die Erträge. Die Efficiency Ratio verbessert sich von 57,2 % auf 55,9 %, während die Risikovorsorge von 571 auf 654 Mio. USD wächst. Der Nettogewinn legt um 10,0 % auf 2,20 Mrd. USD zu; das verwässerte EPS steigt von 1,22 auf 1,34 USD und übertrifft die durchschnittliche Analystenschätzung von 1,32 USD leicht. Mit einer Rendite auf das materielle Eigenkapital (ROTCE) von 18,5 % und einer CET1-Quote von 10,8 % bleibt die Bank profitabel und solide kapitalisiert. Die Aktie notiert in einer ersten vorbörslichen Indikation rund 2,2 % höher.
Wie viel dieses Wachstums aus eigener Kraft kommt, lässt sich allerdings nur bedingt beurteilen. Die Erträge aus dem Kapitalmarktgeschäft steigen um 69,3 % auf 640 Mio. USD, vor allem weil BTIG erstmals ein volles Quartal beiträgt. Auch ein Teil des Kostenanstiegs geht auf den Zukauf zurück. Den knapp verfehlten Ertragskonsens erklären zum Teil Verluste aus Wertpapierverkäufen von 65 Mio. USD, ohne die die Erträge bei 8,04 Mrd. USD gelegen hätten. Die Bank nimmt diese Verluste jedoch bewusst in Kauf, um ihre Bilanz umzuschichten. Sie gehören deshalb zum Ergebnis.
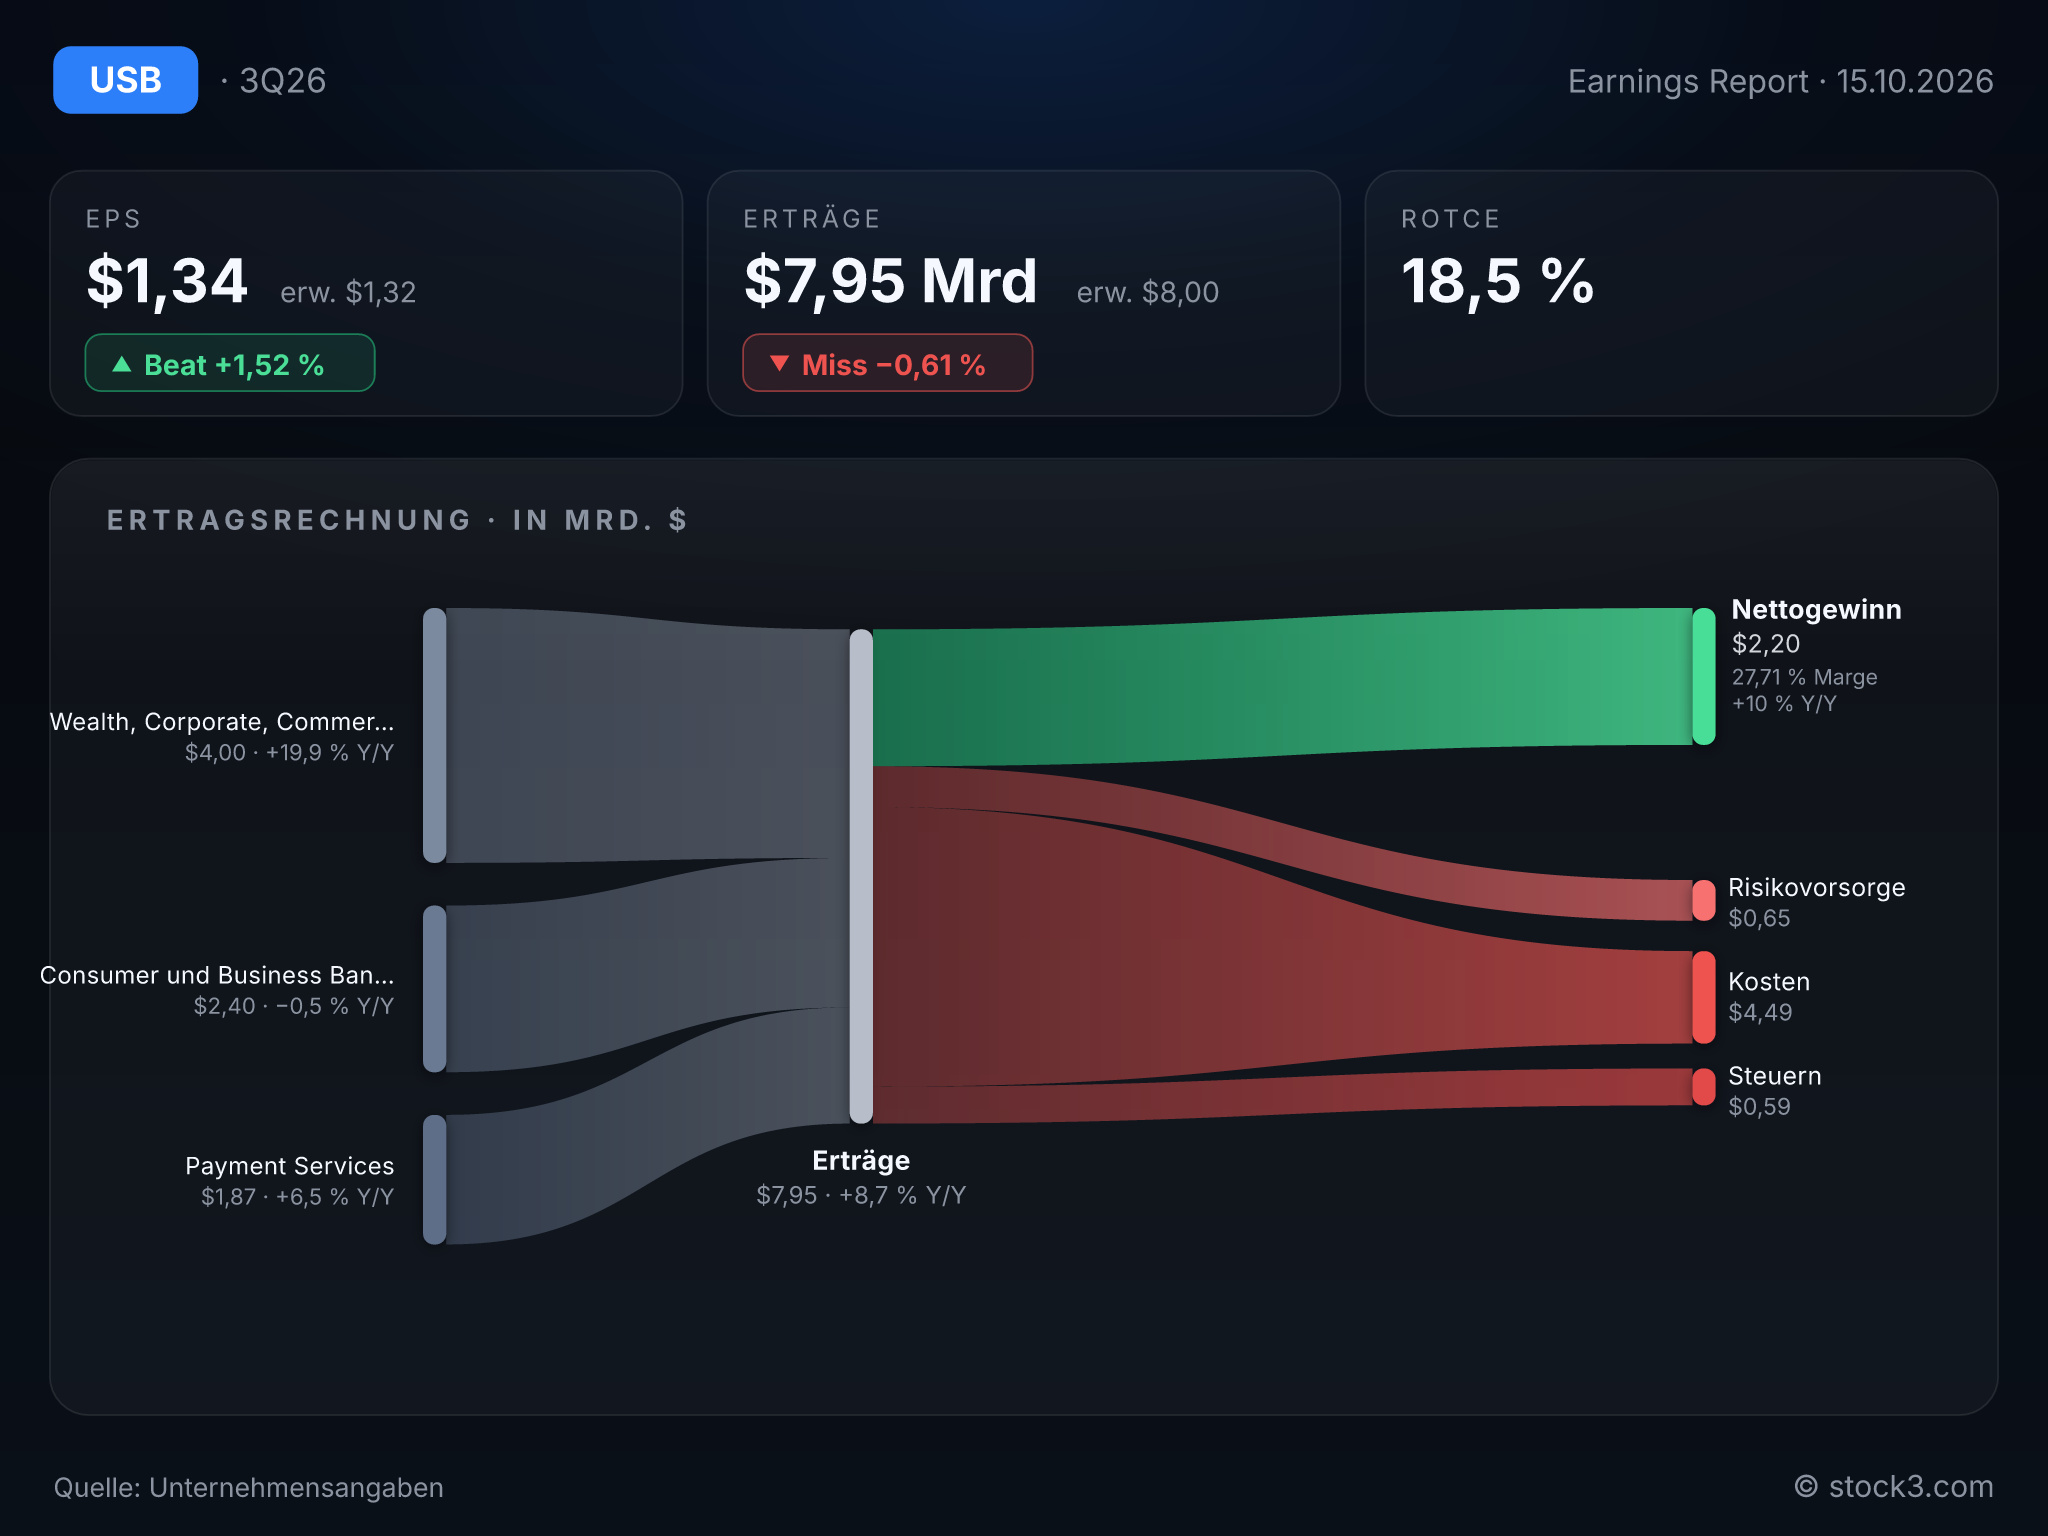
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von U.S. Bancorp. (Quelle: Unternehmensangaben)
Die Kartensparte zahlt für den Portfoliokauf
In der Risikovorsorge steckt eine Anfangsvorsorge von 135 Mio. USD, die beim Kauf eines Kreditkartenportfolios für Kleinunternehmen sofort gebucht wird. Ohne diesen Effekt läge die Vorsorge unter dem Wert des Vorjahresquartals. Die bessere Kreditqualität zeigt sich in der Nettoausfallquote, die von 0,56 % auf 0,51 % sinkt. Die Last des Portfoliokaufs trägt die Sparte Payment Services: Ihre Erträge wachsen zwar um 6,5 % auf 1,87 Mrd. USD, ihr Nettogewinn fällt aber um 31,4 % auf 175 Mio. USD. Die Vorsorge für das Portfolio wird vollständig vorab gebucht, während die Zinserträge daraus erst nach und nach fließen. Im Zinsergebnis der Sparte zeigen sie sich bereits.
Das Firmenkundengeschäft trägt den Gewinnanstieg
Den größten Gewinnbeitrag liefert die Sparte Wealth, Corporate, Commercial and Institutional Banking, deren Nettogewinn um 29,8 % auf 1,60 Mrd. USD steigt. Im Privat- und Kleinunternehmenskundengeschäft wächst der Gewinn dagegen nur dank niedrigerer Kosten, während die Erträge auf der Stelle treten. Die Bank wächst damit im Geschäft mit Unternehmen und Vermögenden, weniger mit Privatkunden.
CEO Gunjan Kedia sieht ein "sich verstärkendes Ertragswachstum" und erklärt, der Umbau des Zahlungsverkehrsgeschäfts gewinne an Schwung. Zugleich investiert die Bank sichtbar in das Geschäft mit Kleinunternehmen: Zwei neue Firmenkreditkarten, neue Beraterteams und eine Werbekampagne lassen die Marketingkosten steigen.
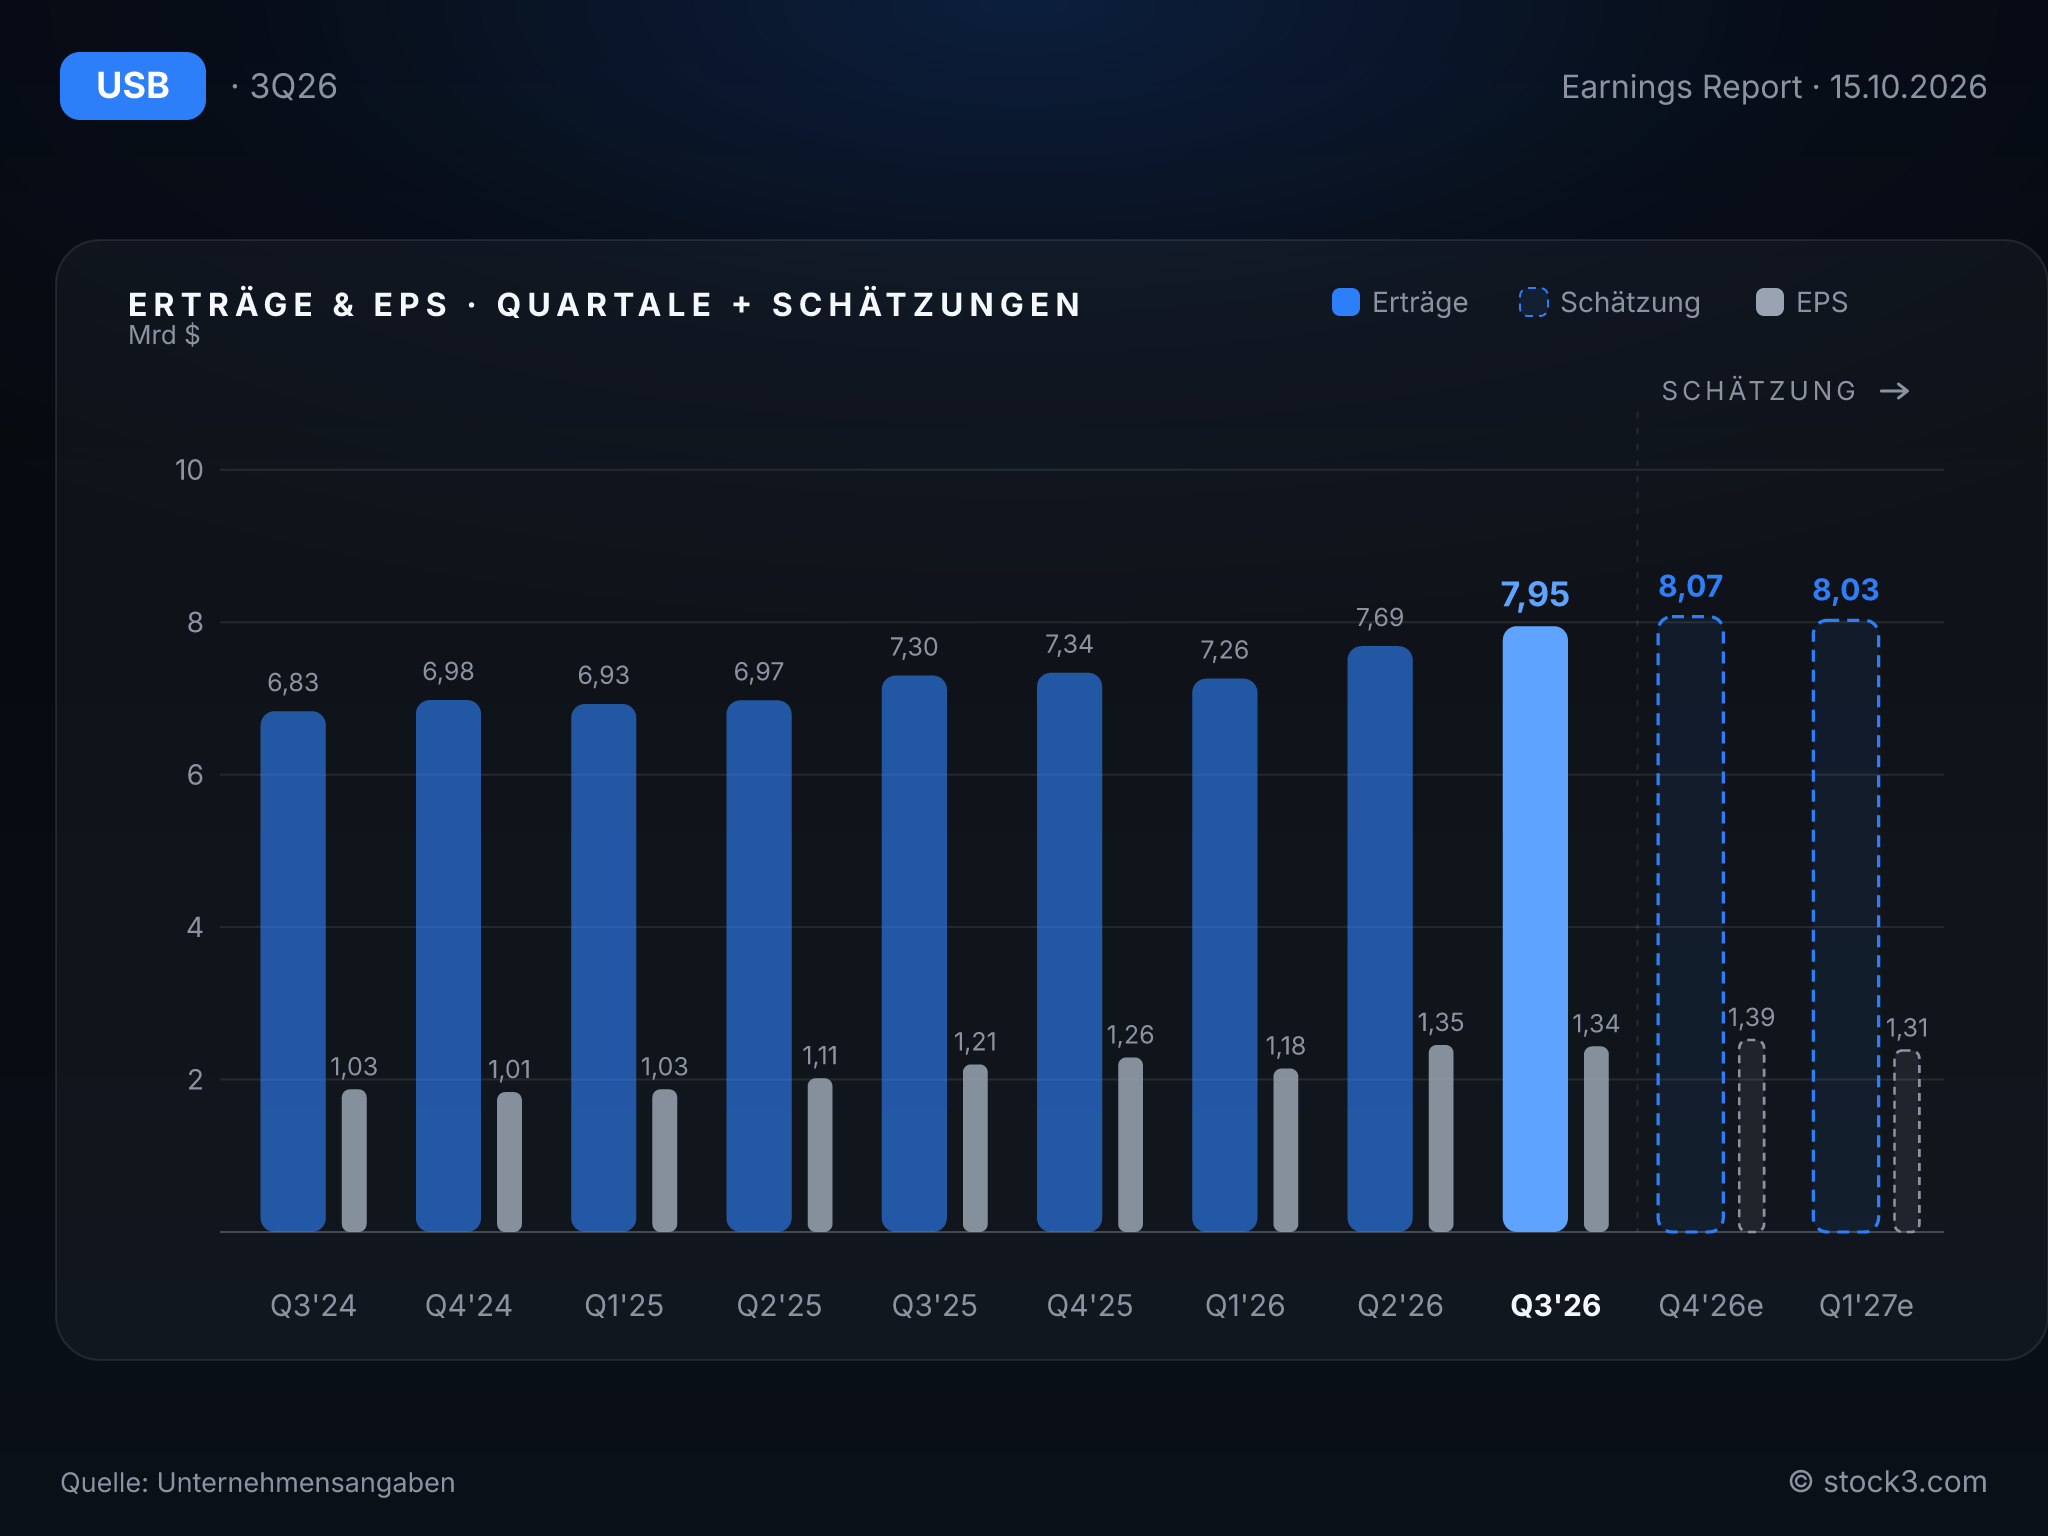
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Quartalsentwicklung spricht eher für ein stabiles Wachstumstempo als für eine Abschwächung. Mit 8,7 % wachsen die Erträge im dritten Quartal schneller als im Neunmonatsschnitt von 7,9 %, wobei der Zukauf BTIG hilft. Die Nettozinsmarge steigt von 2,75 % auf 2,84 % und profitiert davon, dass ältere festverzinsliche Anlagen durch höher verzinste ersetzt werden. Gleichzeitig sinken die notleidenden Vermögenswerte binnen eines Jahres von 1,65 auf 1,32 Mrd. USD.
Ganz unbesorgt klingt das Management dennoch nicht: Die Konjunktur habe sich zwar verbessert, Zinsen, Inflation und geopolitische Risiken behalte man aber im Blick. Für das Gesamtjahr rechnen Analysten mit einem EPS von 5,24 USD; nach neun Monaten stehen 3,88 USD in den Büchern.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Erträge | 42,86 Mrd. USD | 31,08 Mrd. USD | 33,24 Mrd. USD |
| EPS | 4,62 USD | 5,24 USD | 5,84 USD |
*e = erwartet (Analystenkonsens); Erträge = Konzern-Gesamterträge
Fazit: U.S. Bancorp steigert den Gewinn trotz der Sonderbelastung von 135 Mio. USD aus dem Kartenkauf um 10 %. Das spricht für die Ertragskraft der Bank, reicht aber nicht für ein uneingeschränkt positives Urteil: Die Erträge verfehlen knapp die Schätzungen, das Wachstum ist zum Teil zugekauft und die Kosten steigen um 7,1 %. Dem stehen eine wachsende Zinsmarge, sinkende Kreditausfälle und Erträge gegenüber, die schneller wachsen als die Kosten. Analysten erwarten für 2027 einen Gewinnanstieg von 11 %; das KGV liegt auf dieser Schätzbasis bei 9,6 und auf Basis der Schätzungen für 2026 bei 10,7. Für die Aktie spricht, dass die Anfangsvorsorge für das Kartenportfolio nur einmal gebucht wird, während die Zinserträge daraus bleiben.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

