TYSON FOODS: Rindfleisch-Verlust verdreifacht – Umsatz soll 2027 sinken
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Bei Tyson Foods übersteigen die Rindfleischverluste den Gewinnzuwachs bei Fertigprodukten: Der bereinigte Gewinn je Aktie bricht im Schlussquartal um fast die Hälfte ein, liegt aber über den Erwartungen. Die Prognose für 2027 sieht sinkende Umsätze vor und lässt keine klare Gewinnerholung erkennen.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im vierten Quartal um 5,2 % auf 14,59 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 14,10 Mrd. USD, wobei eine zusätzliche Woche 1,05 Mrd. USD beisteuert. • Das bereinigte verwässerte EPS fällt von 1,15 auf 0,61 USD und liegt über dem Konsens von 0,53 USD. • Im Beef-Segment wächst der bereinigte operative Verlust von 52 auf 171 Mio. USD. • Mit 1,98 Mrd. USD bereinigtem operativem Ergebnis bleibt Tyson im Geschäftsjahr 2026 unter der eigenen Prognose von 2,1 bis 2,3 Mrd. USD. • Für 2027 erwartet Tyson einen Umsatzrückgang um 3,5 % bis 5,5 % und ein bereinigtes operatives Ergebnis von 1,7 bis 2,15 Mrd. USD. |
Tyson Foods, ein US-Fleischverarbeiter mit Rind-, Schweine- und Hähnchenfleisch sowie Fertigprodukten, steigert den Umsatz im vierten Geschäftsquartal gegenüber dem Vorjahr um 5,2 % auf 14,59 Mrd. USD. Damit übertrifft der Konzern die durchschnittliche Analystenschätzung von 14,10 Mrd. USD. Allerdings umfasst das Quartal 14 statt 13 Wochen; allein die Zusatzwoche steuert 1,05 Mrd. USD Umsatz bei. Ohne sie und die umsatzmindernden Rückstellungen für Rechtsstreitigkeiten sinken die Erlöse um 4,0 %.
Beim Gewinn fällt das Bild deutlich schwächer aus. Das bereinigte operative Ergebnis sinkt um 41 % auf 361 Mio. USD, die bereinigte operative Marge von 4,3 % auf 2,6 %. Das operative GAAP-Ergebnis beträgt nach Restrukturierungskosten von 254 Mio. USD nur noch 1 Mio. USD, während das GAAP-EPS von 0,13 USD auf minus 0,22 USD dreht. Maßgeblich für den Vergleich mit den Erwartungen ist das bereinigte verwässerte EPS: Es fällt von 1,15 auf 0,61 USD und liegt damit über der durchschnittlichen Analystenschätzung von 0,53 USD. Die Analysten hatten also bereits mit einem schwachen Quartal gerechnet. Tyson schneidet etwas besser ab als befürchtet, mehr aber auch nicht.
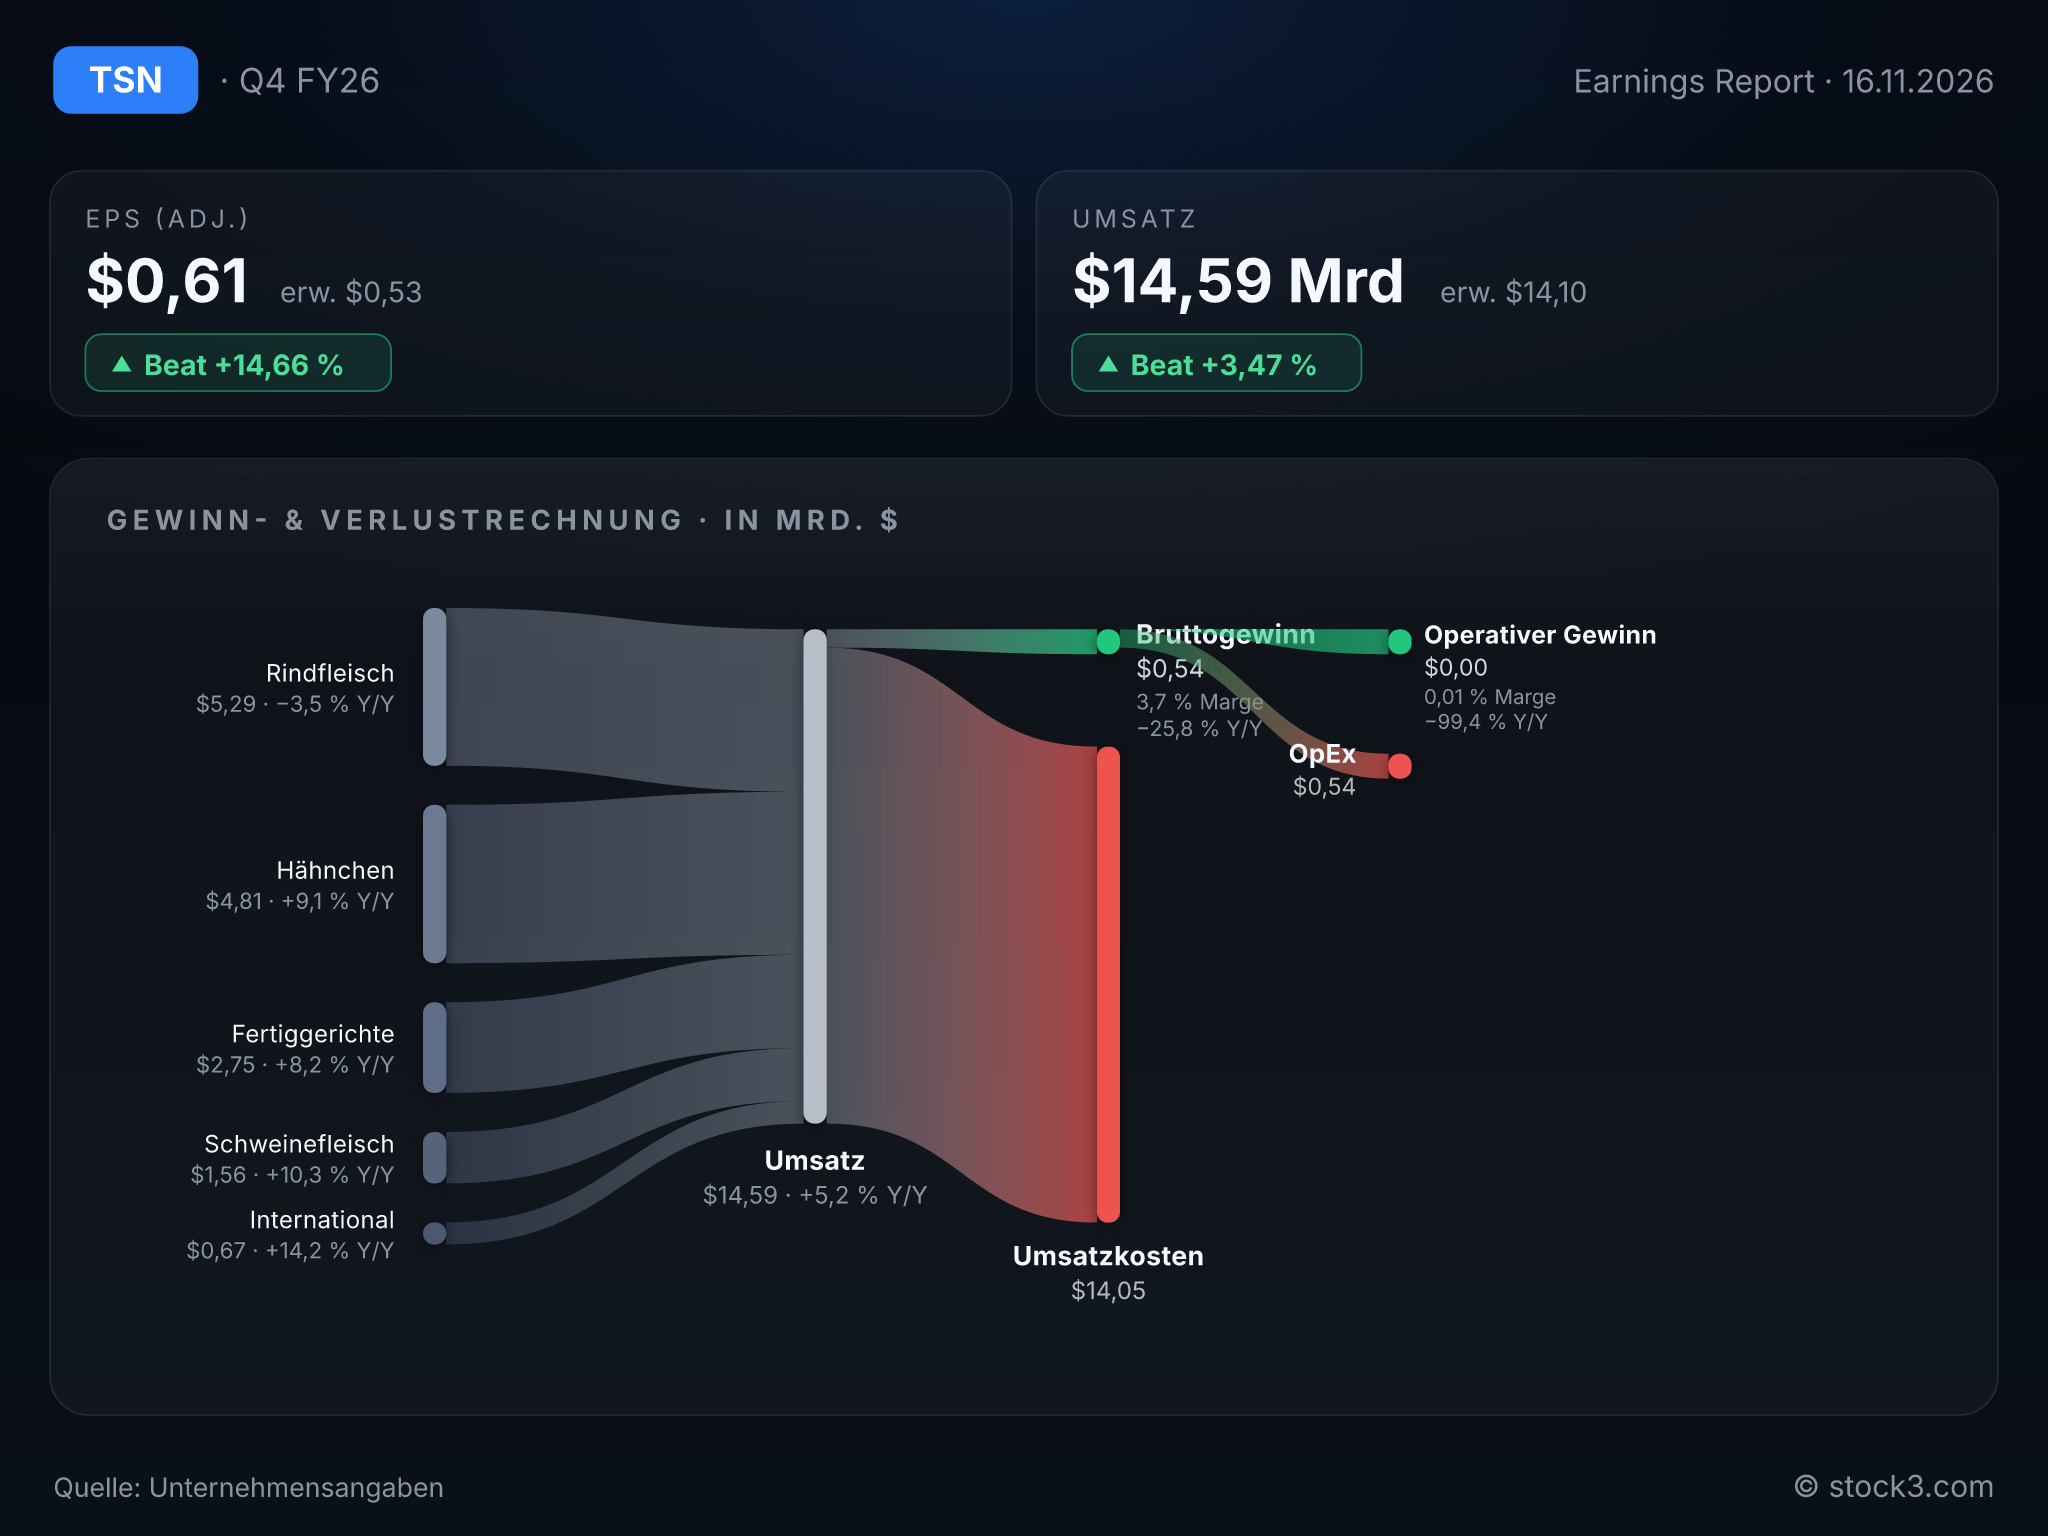
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Tyson Foods. (Quelle: Unternehmensangaben)
Beef und Chicken ziehen gemeinsam nach unten
Die größte Belastung kommt aus dem Beef-Segment (Rindfleisch). Dort weitet sich der bereinigte operative Verlust von 52 auf 171 Mio. USD aus, während die bereinigte Absatzmenge um 12,7 % sinkt. Von den Restrukturierungskosten entfallen 230 Mio. USD auf dieses Segment, in dem Tyson sein Werksnetz umbaut. Zugleich lässt Chicken nach: Der bereinigte Segmentgewinn fällt von 562 auf 389 Mio. USD, die Marge von 12,7 % auf 8,7 %. Damit gibt ausgerechnet das Geschäft nach, das bislang die Rindfleischverluste ausgeglichen hat.
Prepared Foods hält dagegen. Der bereinigte Gewinn der Fertigprodukte steigt von 278 auf 321 Mio. USD, die Marge von 10,9 % auf 12,6 %. Die Pressemitteilung hebt in ihrer Überschrift neben diesem Wachstum auch die Widerstandskraft von Chicken hervor; CEO Jeff Schomburger lobt das breit aufgestellte Proteinmodell. Angesichts eines Gewinnrückgangs bei Chicken um fast ein Drittel wirkt diese Lesart großzügig. Die Streuung über mehrere Fleischsorten dämpft zwar die Verluste, verhindert aber nicht, dass das bereinigte operative Ergebnis im Gesamtjahr um 14 % auf 1,98 Mrd. USD sinkt.
Am solidesten wirkt der Cashflow. Der Free Cashflow steigt auf 1,66 Mrd. USD und erreicht damit fast das obere Ende der eigenen Prognosespanne. Tyson baut 1,08 Mrd. USD Schulden ab, kauft für 427 Mio. USD Aktien zurück und hebt die Quartalsdividende um 2 % auf 0,52 USD an.
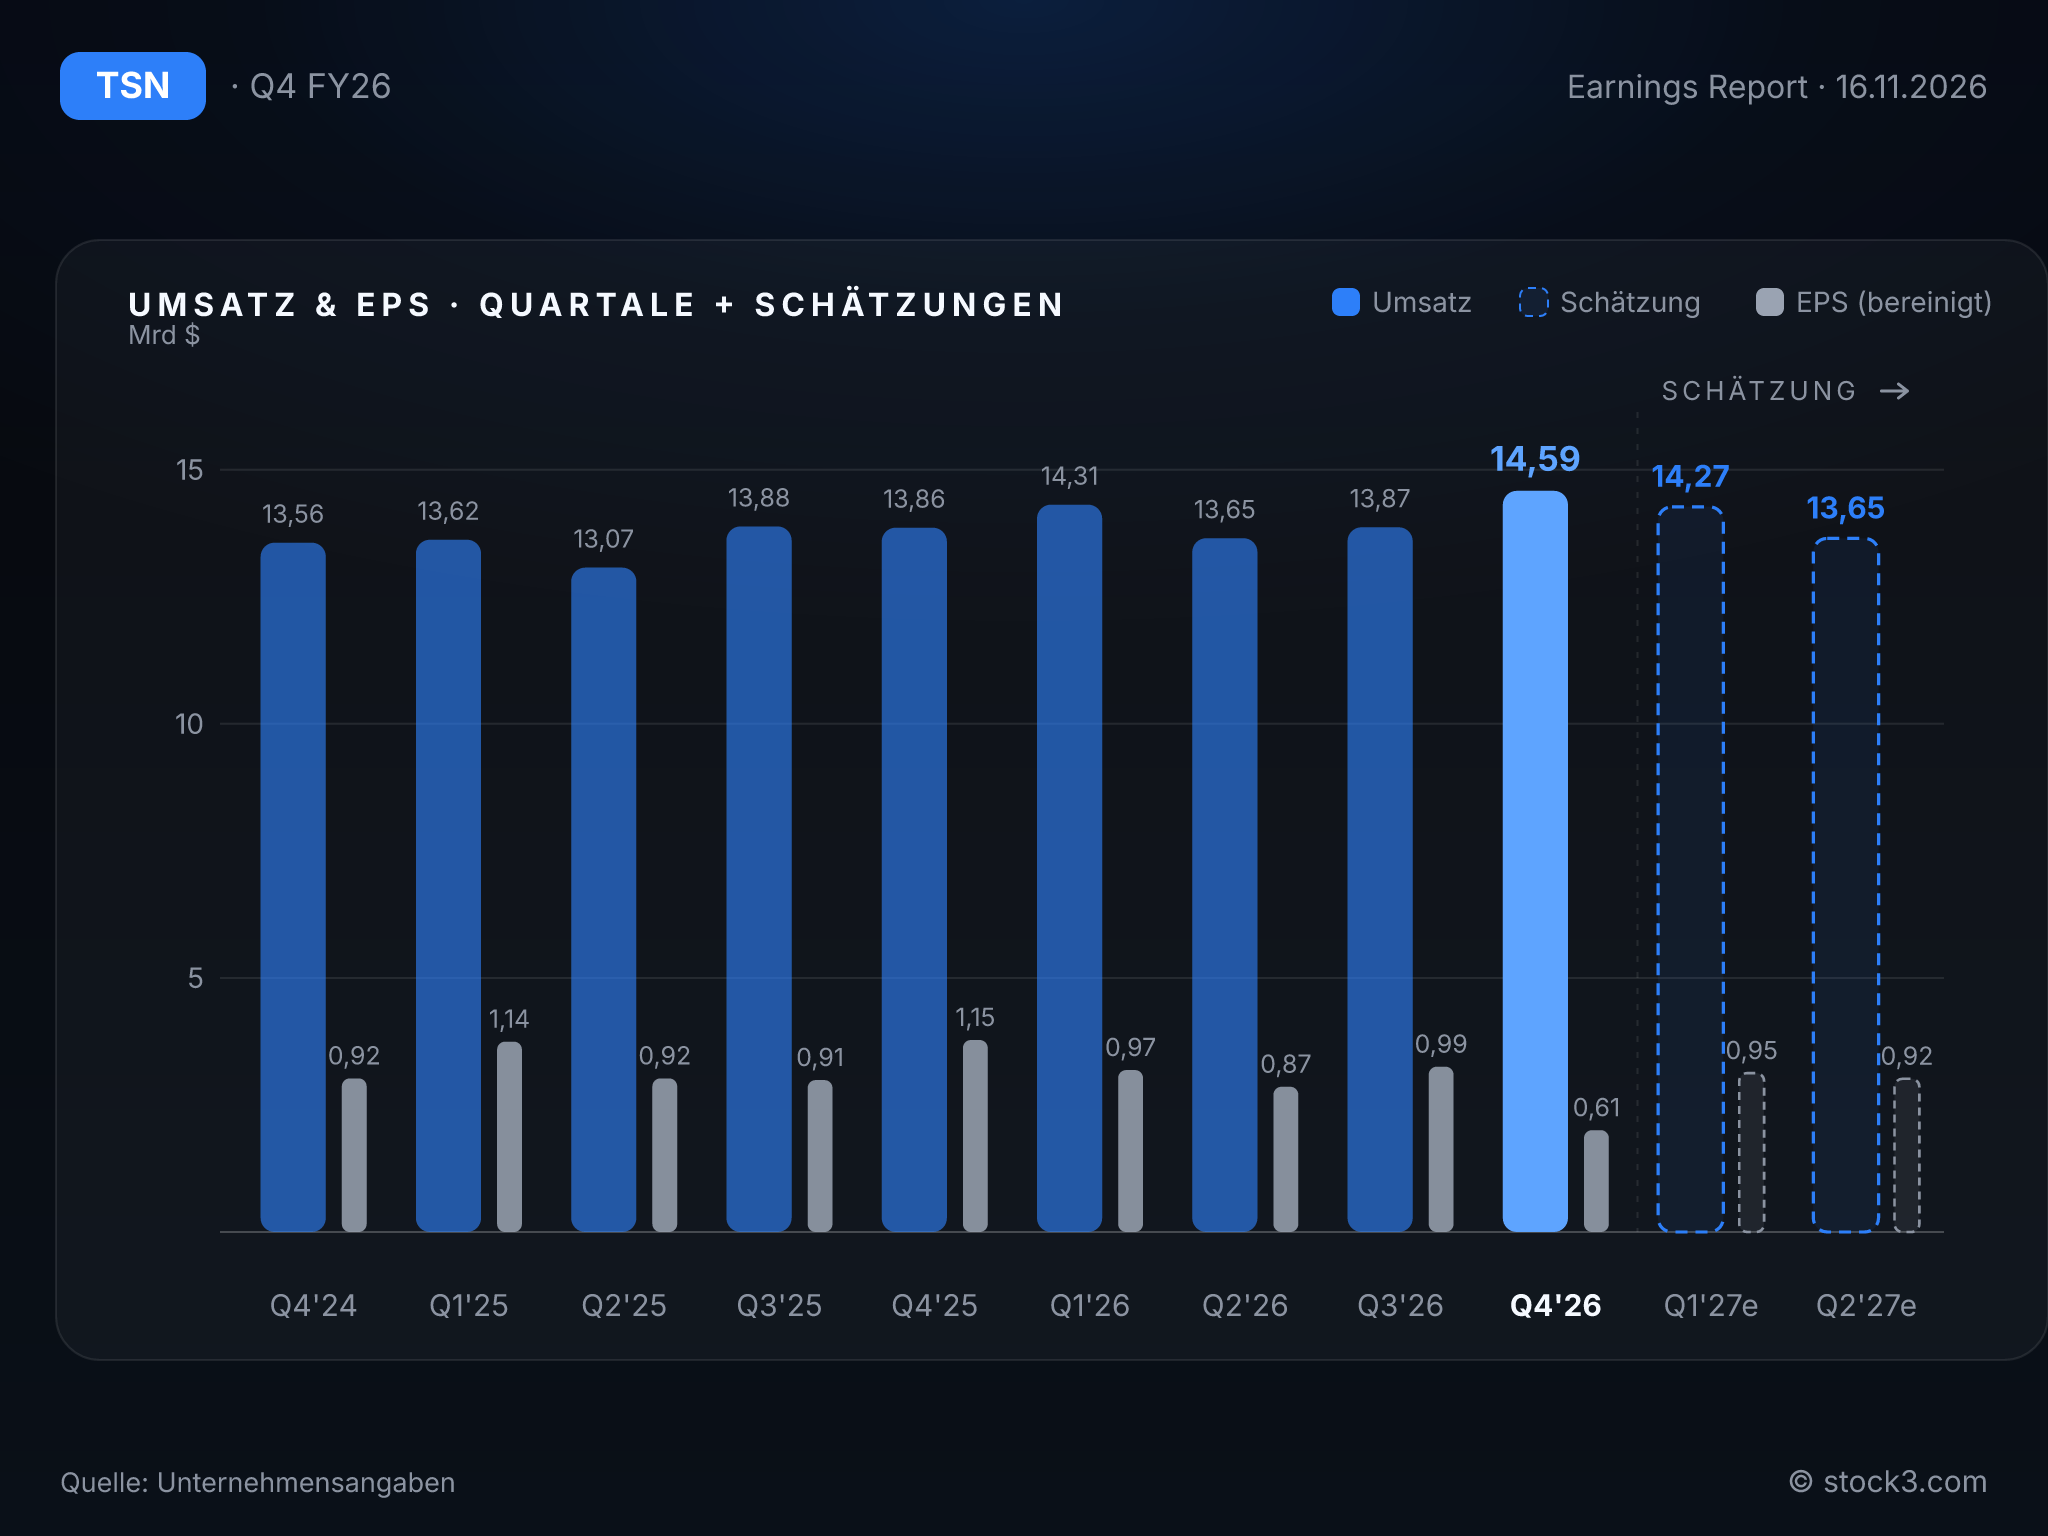
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose bringt keine Wende. Ihre Verlässlichkeit hat zudem gelitten: Für 2026 hatte Tyson im Sommer noch 2,1 bis 2,3 Mrd. USD bereinigtes operatives Ergebnis in Aussicht gestellt, erreicht wurden 1,98 Mrd. USD. Für 2027 rechnet das Management mit 1,7 bis 2,15 Mrd. USD. Die Spanne umfasst zwar das diesjährige Ergebnis, ihre Mitte liegt aber darunter. Der Umsatz soll auf vergleichbarer 52-Wochen-Basis um 3,5 % bis 5,5 % sinken, vor allem wegen geringerer Mengen im Beef-Segment infolge des Netzumbaus und knapper Rinderbestände. Der Analystenkonsens von 55,44 Mrd. USD unterstellt dagegen in etwa stabile Erlöse.
Auch die Segmentziele zeigen, wie breit die Belastungen verteilt sind. Für Beef reicht die Spanne von 300 Mio. USD Verlust bis 100 Mio. USD Gewinn. Für Chicken sind 1,3 bis 1,6 Mrd. USD angepeilt, nach 1,86 Mrd. USD im abgelaufenen Jahr. Prepared Foods soll mit 1,25 bis 1,4 Mrd. USD etwa auf dem erreichten Niveau bleiben, während der Free Cashflow auf Konzernebene auf 0,8 bis 1,3 Mrd. USD zurückgehen soll. Das Wachstum bei den Fertigprodukten wird die Schwäche bei Hähnchen also nicht ausgleichen. Auch der Umbau im Rindfleischgeschäft zahlt sich nicht automatisch aus.
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 56,42 Mrd. USD | 55,44 Mrd. USD | 56,10 Mrd. USD |
| EPS | 3,44 USD | 3,94 USD | 4,90 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt wie berichtet
Fazit: Tyson verliert im Beef-Segment mehr als dreimal so viel wie im Vorjahr und kündigt für 2027 schrumpfende Umsätze an. Dass der Gewinn je Aktie über den Schätzungen liegt, ändert wenig an dieser Lage. Der Free Cashflow und Prepared Foods sind Stärken, die nachlassende Marge bei Chicken und die verfehlte Gewinnprognose für 2026 wiegen jedoch schwerer. Das KGV für 2027 liegt auf Basis der Analystenschätzungen bei 14,9. Das dabei erwartete Gewinnplus je Aktie von 15 % findet sich allerdings in der Mitte der Unternehmensprognose für das operative Ergebnis nicht wieder. Die anhaltenden Probleme im Rindfleischgeschäft geben damit den Ausschlag für das verhaltene Urteil zur Aktie.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

