TJX COMPANIES: Mehr Umsatz als erwartet – doch die bereinigte Marge sinkt
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
TJX Companies übertrifft im dritten Quartal die Umsatzerwartungen: Das Wachstum tragen vor allem Europa, Kanada und die Wohnaccessoires-Kette HomeGoods, während die US-Kernmarken TJ Maxx und Marshalls nur langsam zulegen. Ohne Zollrückerstattungen sinkt die Vorsteuermarge von 12,7 % auf 12,5 %; für das Weihnachtsquartal plant der Off-Price-Händler nur noch mit 2 % bis 3 % mehr vergleichbarem Umsatz.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 6 % auf 15,95 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 15,82 Mrd. USD. • Das bereinigte verwässerte EPS steigt um 5 % auf 1,34 USD und entspricht dem Konsens; das GAAP-EPS von 1,39 USD enthält netto 0,05 USD aus Zollrückerstattungen. • Die bereinigte Vorsteuermarge sinkt von 12,7 % auf 12,5 %, belastet durch höhere Fracht- und Treibstoffkosten. • Die vergleichbaren Umsätze wachsen bei Marmaxx um 2 % und bei TJX International um 8 %. • Für das Gesamtjahr erwartet TJX ein bereinigtes EPS von 5,17 bis 5,20 USD nach zuvor 5,15 bis 5,20 USD. |
Der Umsatz steigt gegenüber dem Vorjahresquartal um 6 % auf 15,95 Mrd. USD und liegt damit über der durchschnittlichen Analystenschätzung von 15,82 Mrd. USD. Die vergleichbaren Umsätze wachsen um 4 % und damit stärker, als TJX selbst geplant hatte. Wechselkurse spielen für das Wachstum diesmal keine Rolle.
Beim Gewinn lohnt ein genauerer Blick: Das verwässerte EPS nach GAAP steigt von 1,28 auf 1,39 USD, enthält aber einen Sondereffekt. TJX erhält 132 Mio. USD an Rückerstattungen für Zölle, die auf Grundlage des Notstandsgesetzes IEEPA erhoben worden waren, und bildet im Gegenzug 55 Mio. USD zusätzliche Rückstellungen für Mitarbeiterboni. Netto bleiben 0,05 USD je Aktie. Das bereinigte verwässerte EPS steigt um 5 % auf 1,34 USD und trifft die durchschnittliche Analystenschätzung exakt. Die Aktie notiert in einer ersten vorbörslichen Indikation rund 6,7 % höher.
Ohne die Rückerstattungen sinkt die Vorsteuermarge von 12,7 % auf 12,5 %, während die berichtete Marge dank des Sondereffekts auf 13,0 % steigt. Ausschlaggebend ist die bereinigte Bruttomarge, die wegen höherer Fracht- und Treibstoffkosten um 0,5 Prozentpunkte nachgibt. Geringere Bonusrückstellungen und der Wegfall der Vorjahresspende an die TJX Foundation senken die Vertriebs- und Verwaltungskosten und gleichen den Margendruck teilweise aus. Der Druck sitzt damit im Warengeschäft selbst, während die Entlastung aus Posten stammt, die sich nicht beliebig wiederholen lassen.
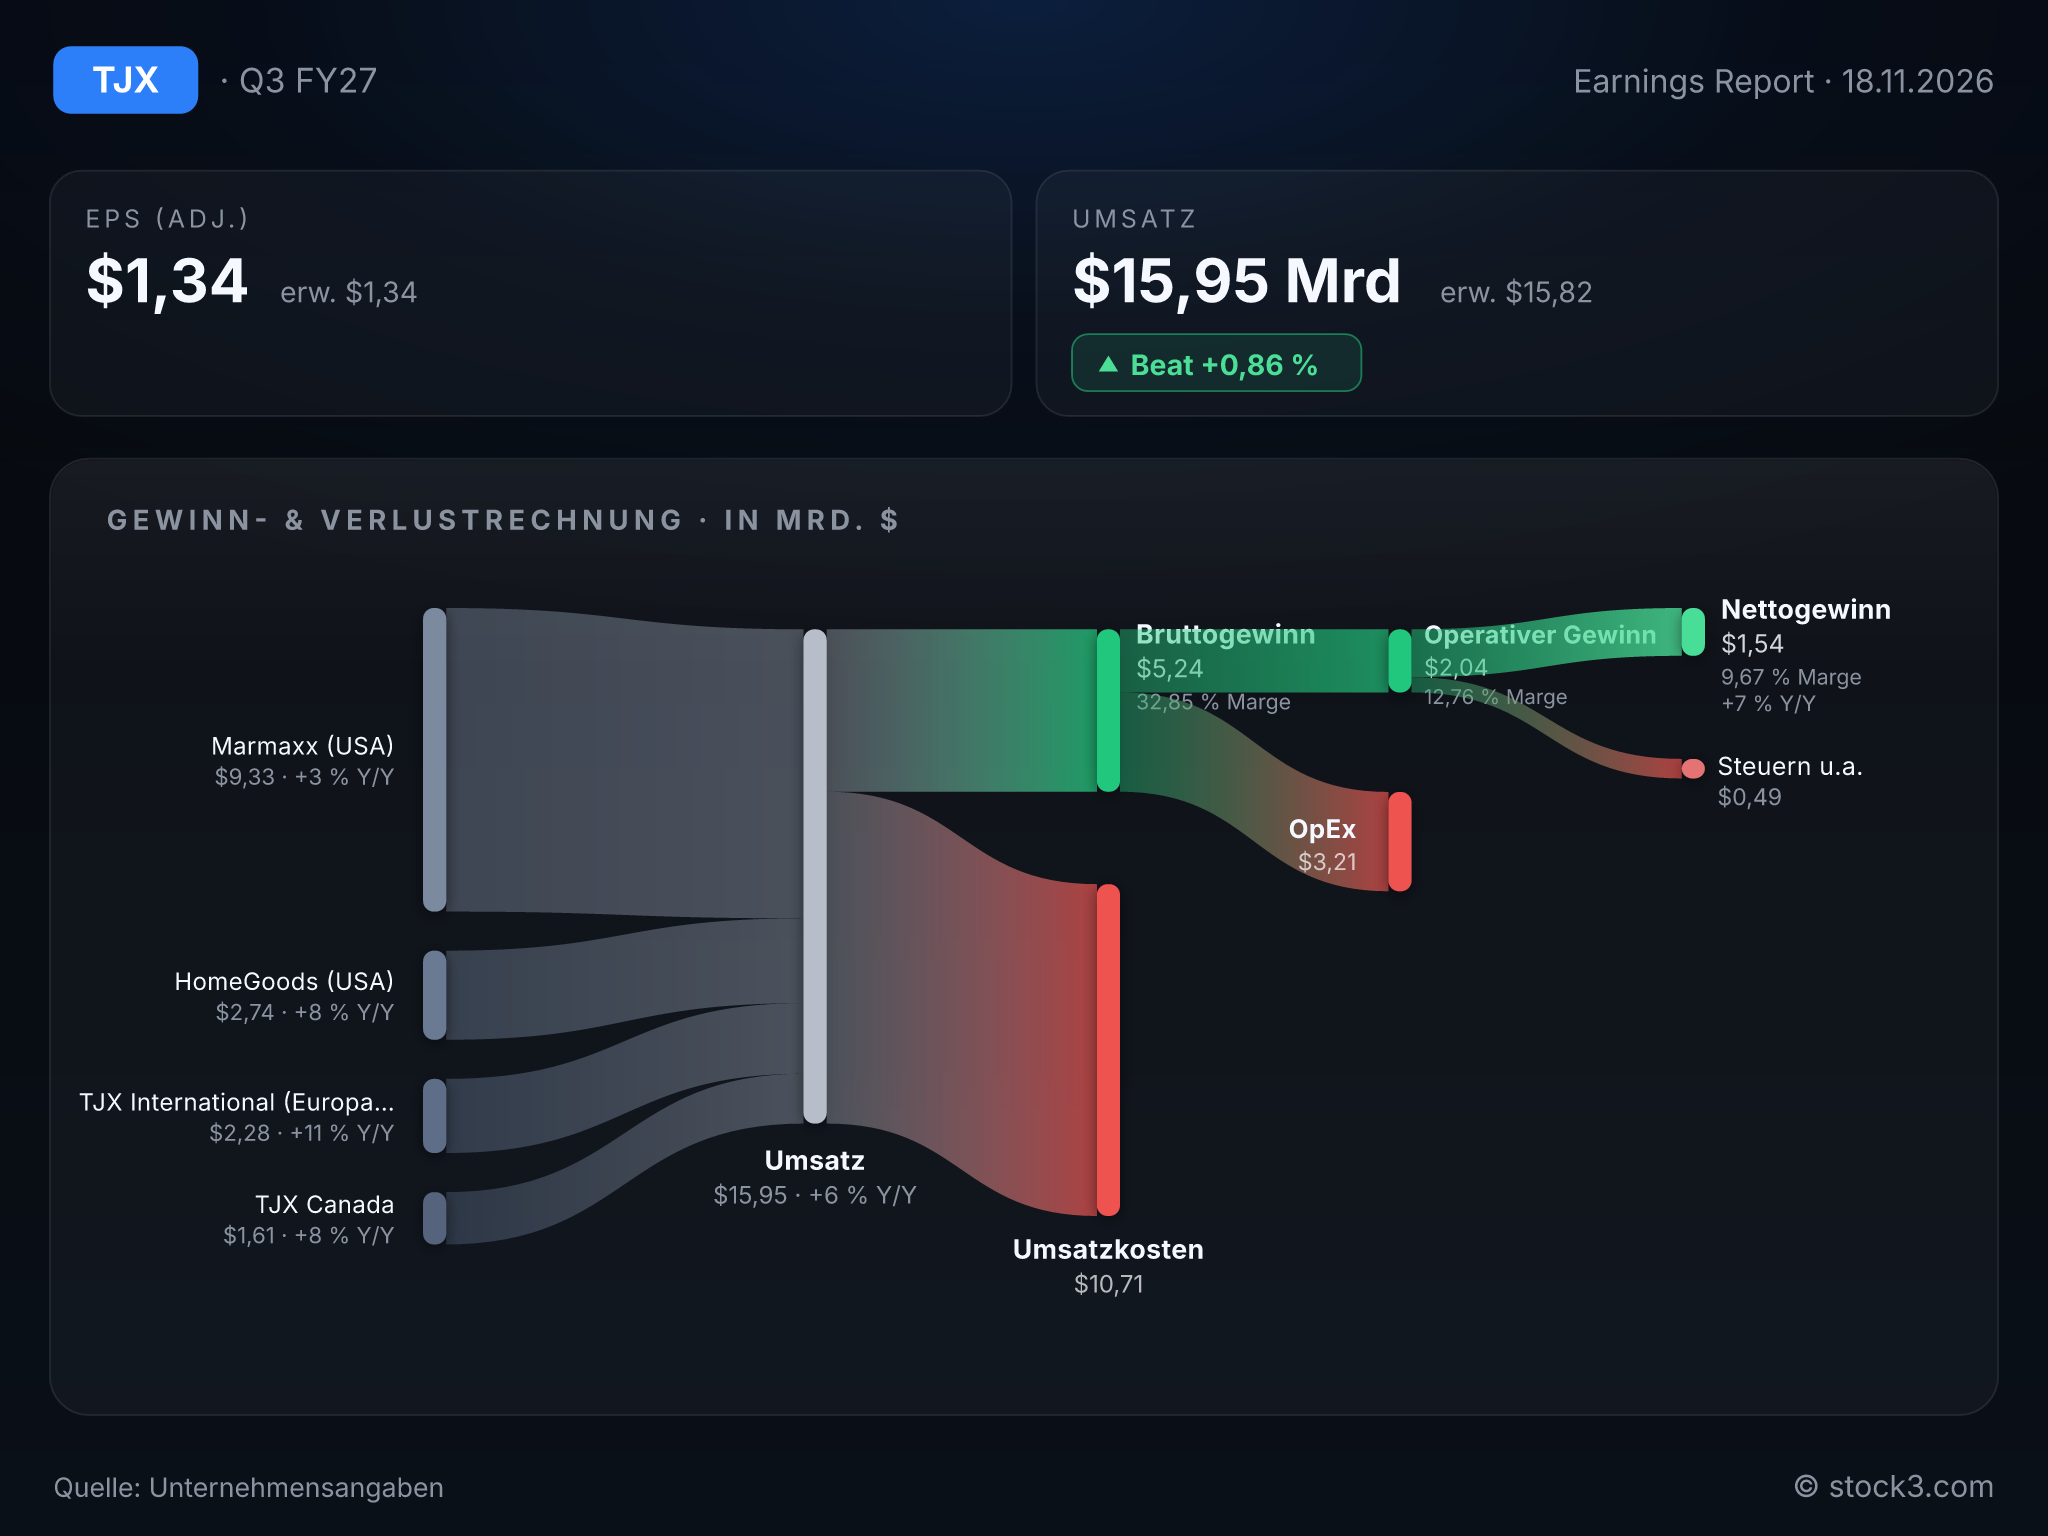
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von TJX COMPANIES INC /DE/. (Quelle: Unternehmensangaben)
Ausland und HomeGoods ziehen davon
TJX International, das Geschäft mit TK Maxx in Europa und Australien, steigert die vergleichbaren Umsätze um 8 % nach nur 3 % im Vorjahr. Der Segmentumsatz klettert um 11 % auf 2,28 Mrd. USD. TJX Canada legt auf vergleichbarer Basis um 6 % zu, HomeGoods um 5 %. Die Segmentmarge von HomeGoods profitiert allerdings kräftig vom Zolleffekt: Bereinigt liegt sie bei 14,1 % statt der berichteten 16,2 %. Die Breite des Wachstums zeigt, wie gut der Ausgleich über Regionen und Sortimente hinweg im Geschäftsmodell funktioniert.
Marmaxx kommt nur langsam in Gang
Schwächer läuft es dagegen bei Marmaxx, dem mit Abstand größten Segment mit TJ Maxx, Marshalls und Sierra: Die vergleichbaren Umsätze wachsen um 2 % nach 6 % im Vorjahresquartal. Der Segmentgewinn sinkt sogar von 1,35 auf 1,33 Mrd. USD, obwohl auch hier Zollrückerstattungen positiv wirken. Vorstandschef Ernie Herrman verweist auf verbesserte Umsätze bei Marmaxx und kündigt für das vierte Quartal eine weitere Verbesserung an. Solange das größte Segment mit angezogener Handbremse wächst, hängt das Konzernwachstum an den kleineren Einheiten.
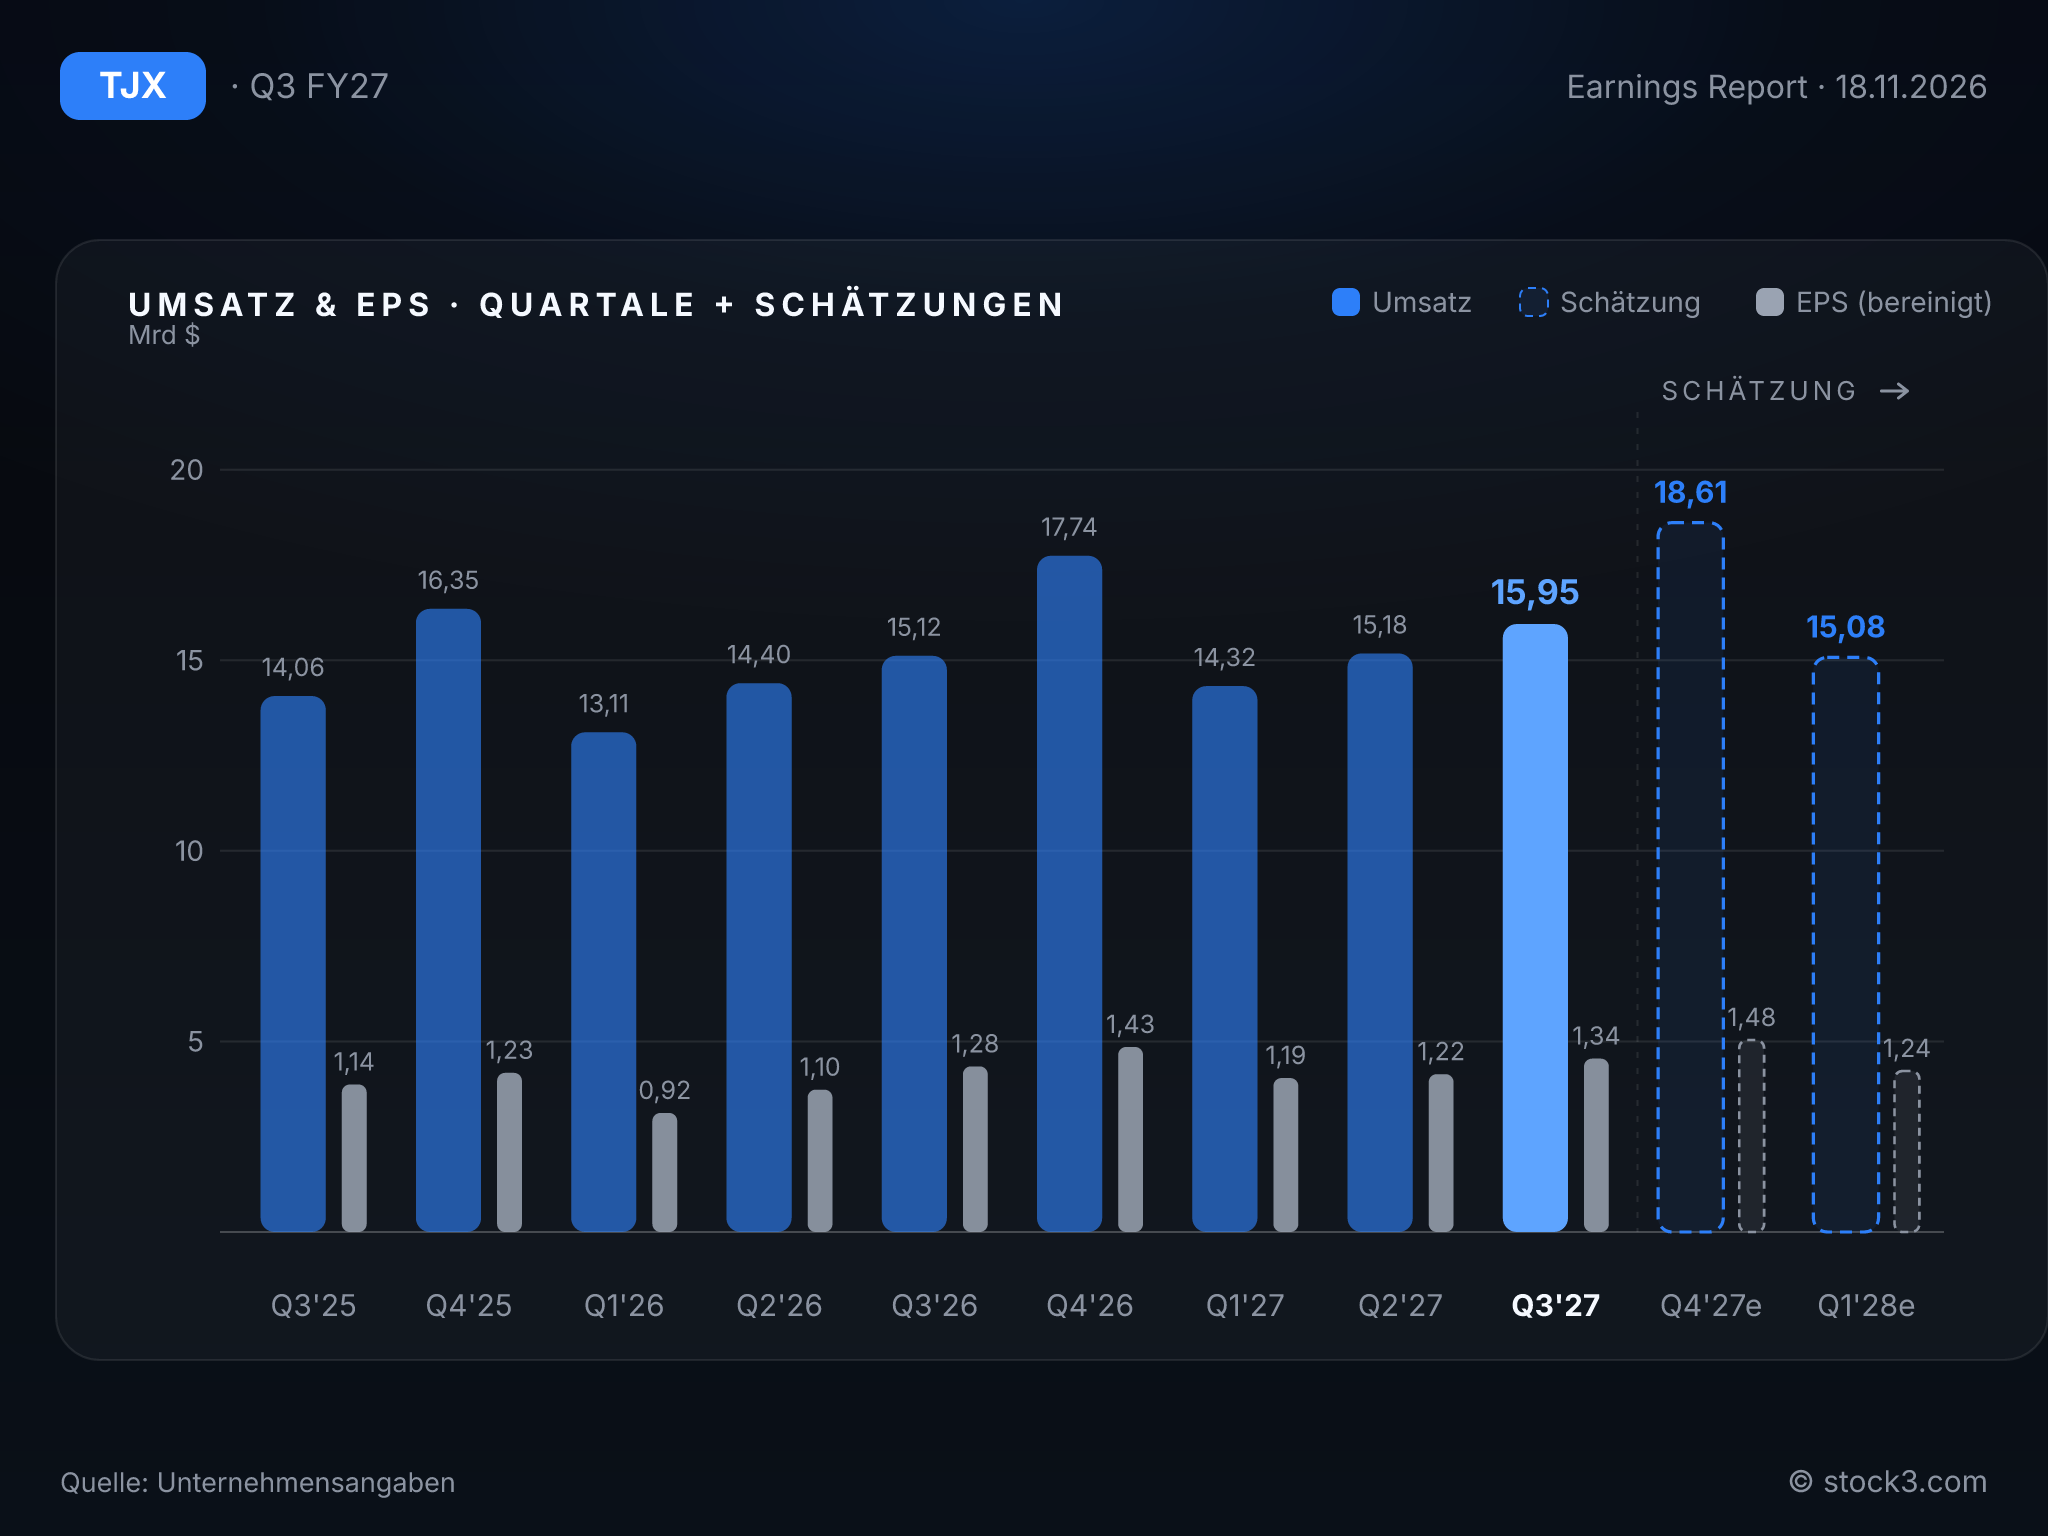
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose nimmt den Schwung des dritten Quartals kaum mit. Für das vierte Quartal plant TJX ein Wachstum der vergleichbaren Umsätze von 2 % bis 3 % und damit weniger als zuletzt. Das bereinigte EPS soll bei 1,42 bis 1,45 USD liegen, wobei zusätzliche Treibstoffkosten ausdrücklich eingerechnet sind. Für das Gesamtjahr hebt TJX die Spanne für das bereinigte EPS nur am unteren Ende von 5,15 bis 5,20 USD auf 5,17 bis 5,20 USD an und bestätigt die bereinigte Vorsteuermarge von 12,0 % bis 12,1 %. Die durchschnittliche Analystenschätzung liegt mit 5,25 USD über der bereinigten Spanne. Inklusive Zollrückerstattungen stellt TJX ein EPS von 5,33 bis 5,36 USD in Aussicht.
Herrman führt die gebremste Nachfrage in einigen Kategorien auf das ungewöhnlich warme Wetter in den USA und Kanada zurück. Er rechnet damit, dass sich das Geschäft im Verlauf der Feiertagssaison beschleunigt. Die Jahresprognose setzt damit auf einen starken Endspurt im Weihnachtsgeschäft, den das Management erst noch liefern muss.
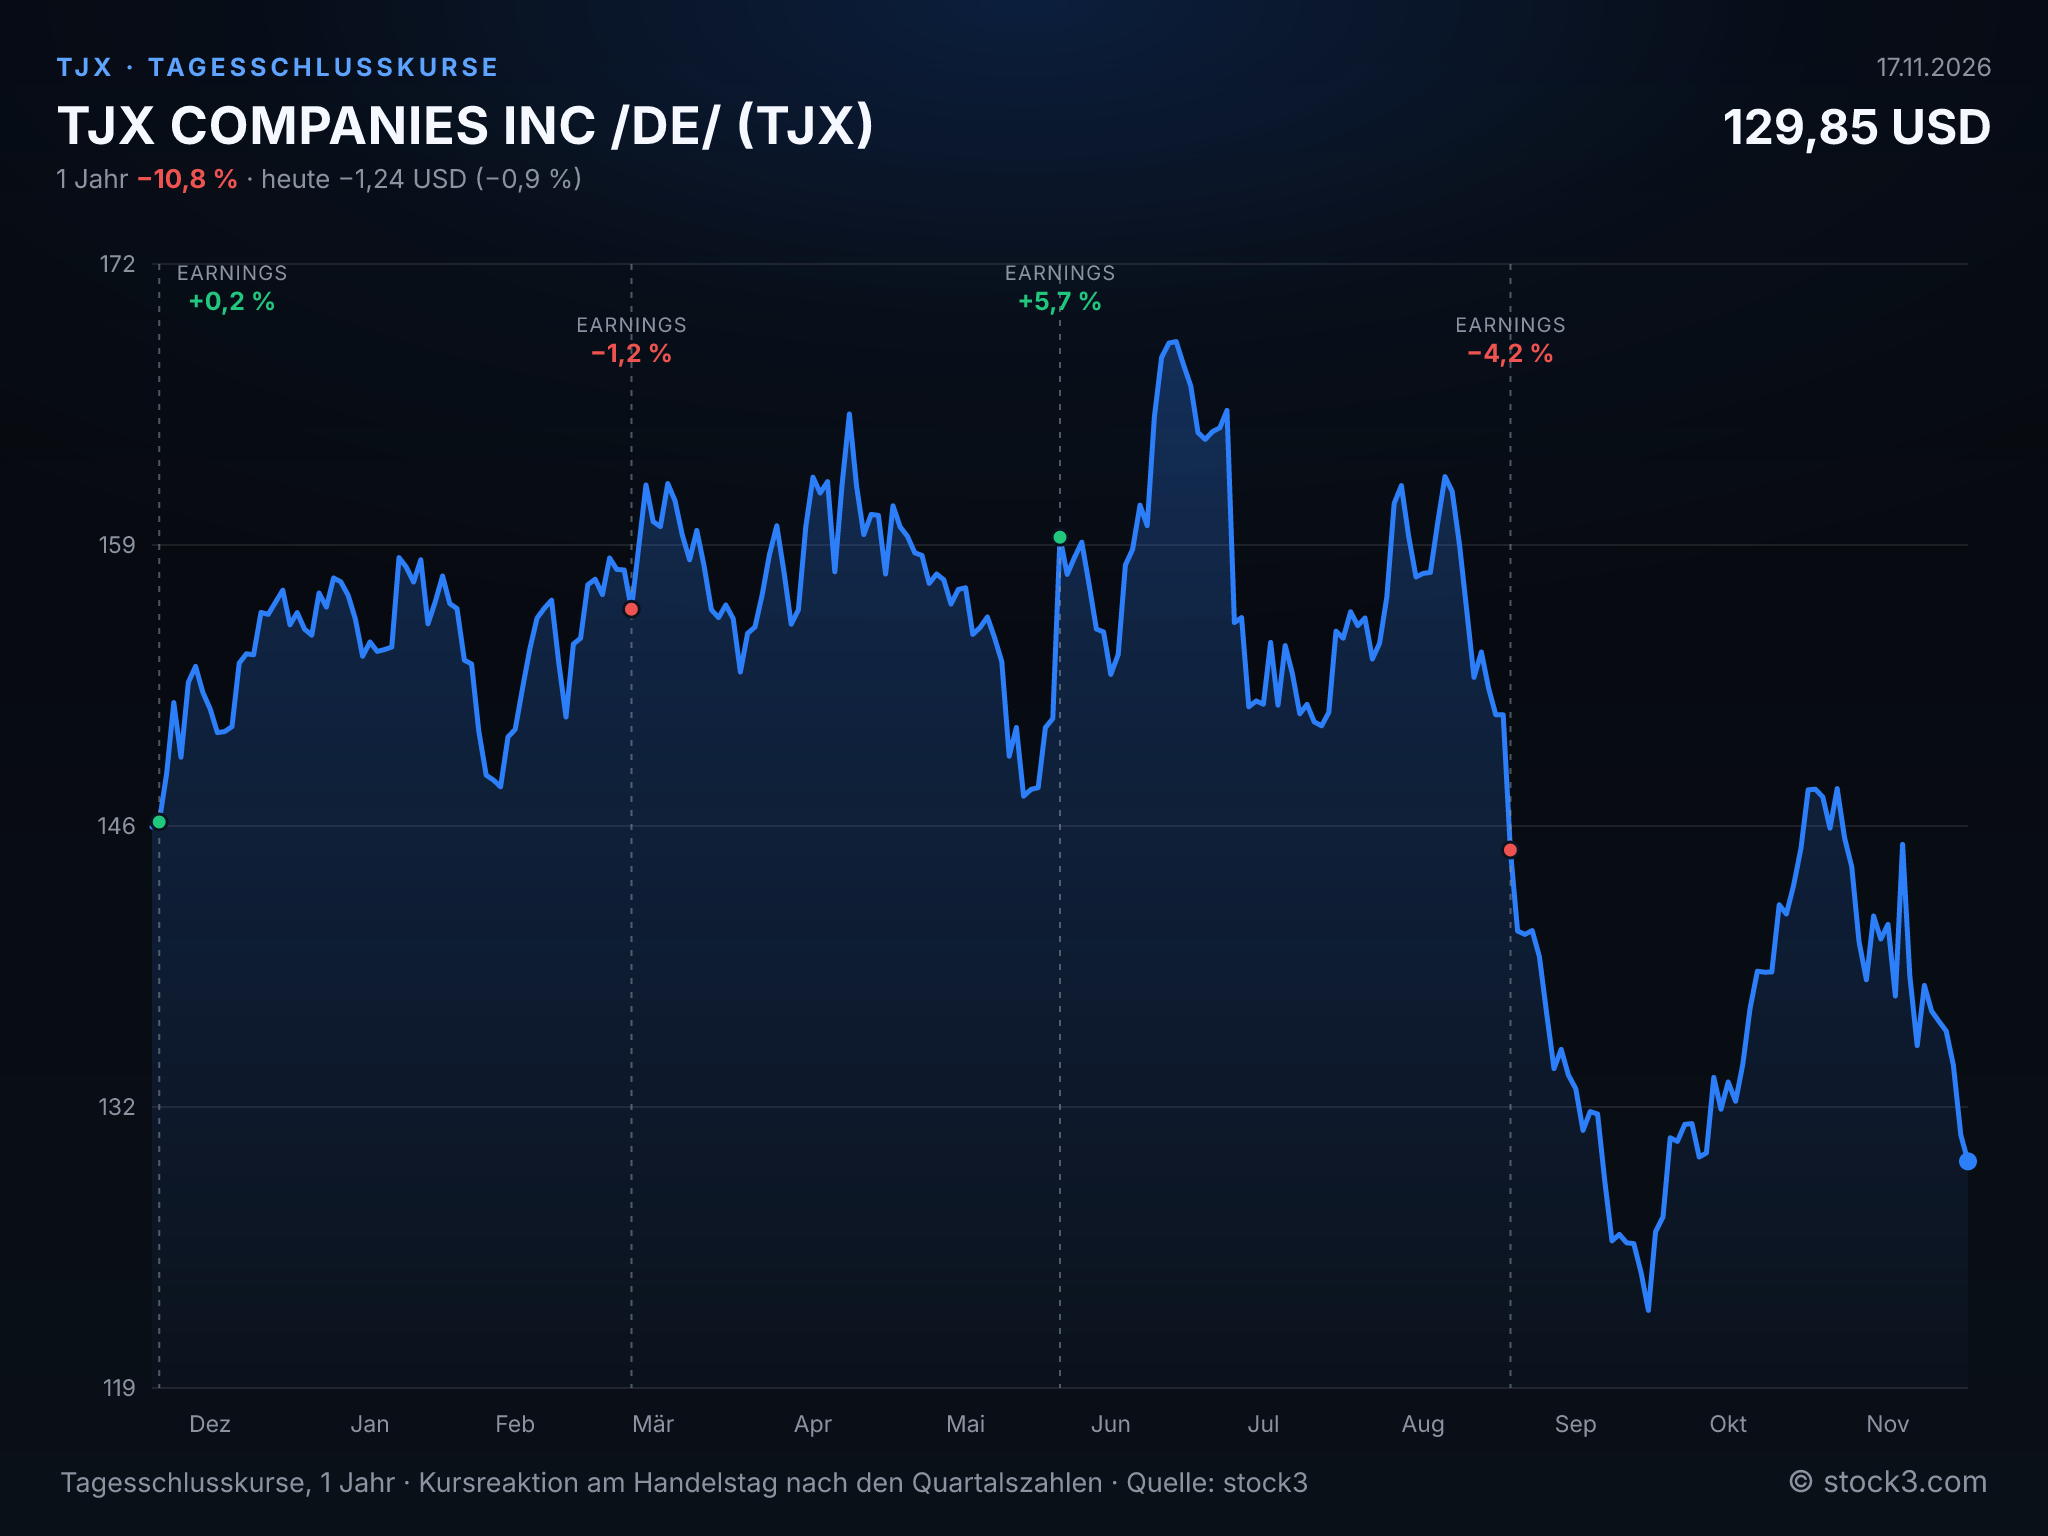
Tagesschlusskurse der TJX COMPANIES INC /DE/-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 60,37 Mrd. USD | 63,97 Mrd. USD | 67,93 Mrd. USD |
| EPS | 4,88 USD | 5,25 USD | 5,73 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 wie berichtet (GAAP)
Fazit: Die Absatzentwicklung überzeugt: TJX wächst auf vergleichbarer Basis um 4 % und übertrifft die Umsatzerwartungen. Teurere Fracht und höhere Treibstoffkosten drücken allerdings die bereinigte Vorsteuermarge von 12,7 % auf 12,5 %. Das kräftige Auslandsgeschäft und die leicht angehobene Jahresprognose sprechen für das Quartal; dagegen stehen das zähe Marmaxx-Geschäft, der verhaltene Plan für das vierte Quartal und eine bereinigte EPS-Spanne unterhalb der Analystenschätzung. Bei einem KGV auf Basis der Analystenschätzungen von 24,7 für das laufende und 22,7 für das kommende Geschäftsjahr sowie 9 % erwartetem Gewinnwachstum fällt das Urteil zur Aktie leicht positiv aus. Mehr Zuversicht setzt voraus, dass Marmaxx im Weihnachtsquartal die angekündigte Besserung tatsächlich zeigt.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

