STEEL DYNAMICS: Wann zieht das neue Aluminiumwerk nach?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Höhere Stahlpreise und Rekordlieferungen treiben den operativen Gewinn von Steel Dynamics über 1 Mrd. USD. Dennoch verfehlt der Gewinn je Aktie die Erwartungen, während der Hochlauf des neuen Aluminiumwerks stockt.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 34,8 % gegenüber dem Vorjahr auf 6,51 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 6,43 Mrd. USD. • Das verwässerte Ergebnis je Aktie nach GAAP klettert von 2,74 auf 5,26 USD und bleibt unter dem Konsens von 5,47 USD. • Die Stahlsparte steigert den operativen Gewinn bei Rekordlieferungen von 3,8 Mio. Tonnen um 43 % zum Vorquartal auf 1,03 Mrd. USD. • Im Aluminiumgeschäft sinkt der operative Verlust um 21 % auf 26 Mio. USD, der Spartenumsatz geht zum Vorquartal von 498 Mio. auf 476 Mio. USD zurück. • Der Auftragsbestand im Stahlbau liegt um 50 % über dem Vorjahr und reicht bis ins zweite Quartal 2027. |
Steel Dynamics, ein US-Stahlhersteller mit eigenem Schrottrecycling und einer Stahlbau-Sparte, steigert den Umsatz im dritten Quartal um 34,8 % gegenüber dem Vorjahr auf 6,51 Mrd. USD. Damit übertrifft der Konzern die durchschnittliche Analystenschätzung von 6,43 Mrd. USD leicht. Der operative Gewinn wächst noch schneller: Er verdoppelt sich nahezu von 508 Mio. auf 1,01 Mrd. USD, während die operative Marge von 10,5 % auf 15,5 % klettert.
Unter dem Strich verdient der Konzern 756 Mio. USD nach 404 Mio. USD im Vorjahresquartal. Das verwässerte Ergebnis je Aktie nach GAAP steigt von 2,74 auf 5,26 USD und übertrifft auch die 3,69 USD aus dem zweiten Quartal klar. Den üblicherweise auf bereinigter Basis erfassten Konsens von 5,47 USD verfehlt es dennoch. Sondereffekte erklären die Lücke kaum: Das bereinigte EBITDA von 1,19 Mrd. USD weicht nur geringfügig vom unbereinigten Wert ab. Die Ertragswende ist also echt; die Analysten hatten allerdings noch etwas mehr eingeplant.
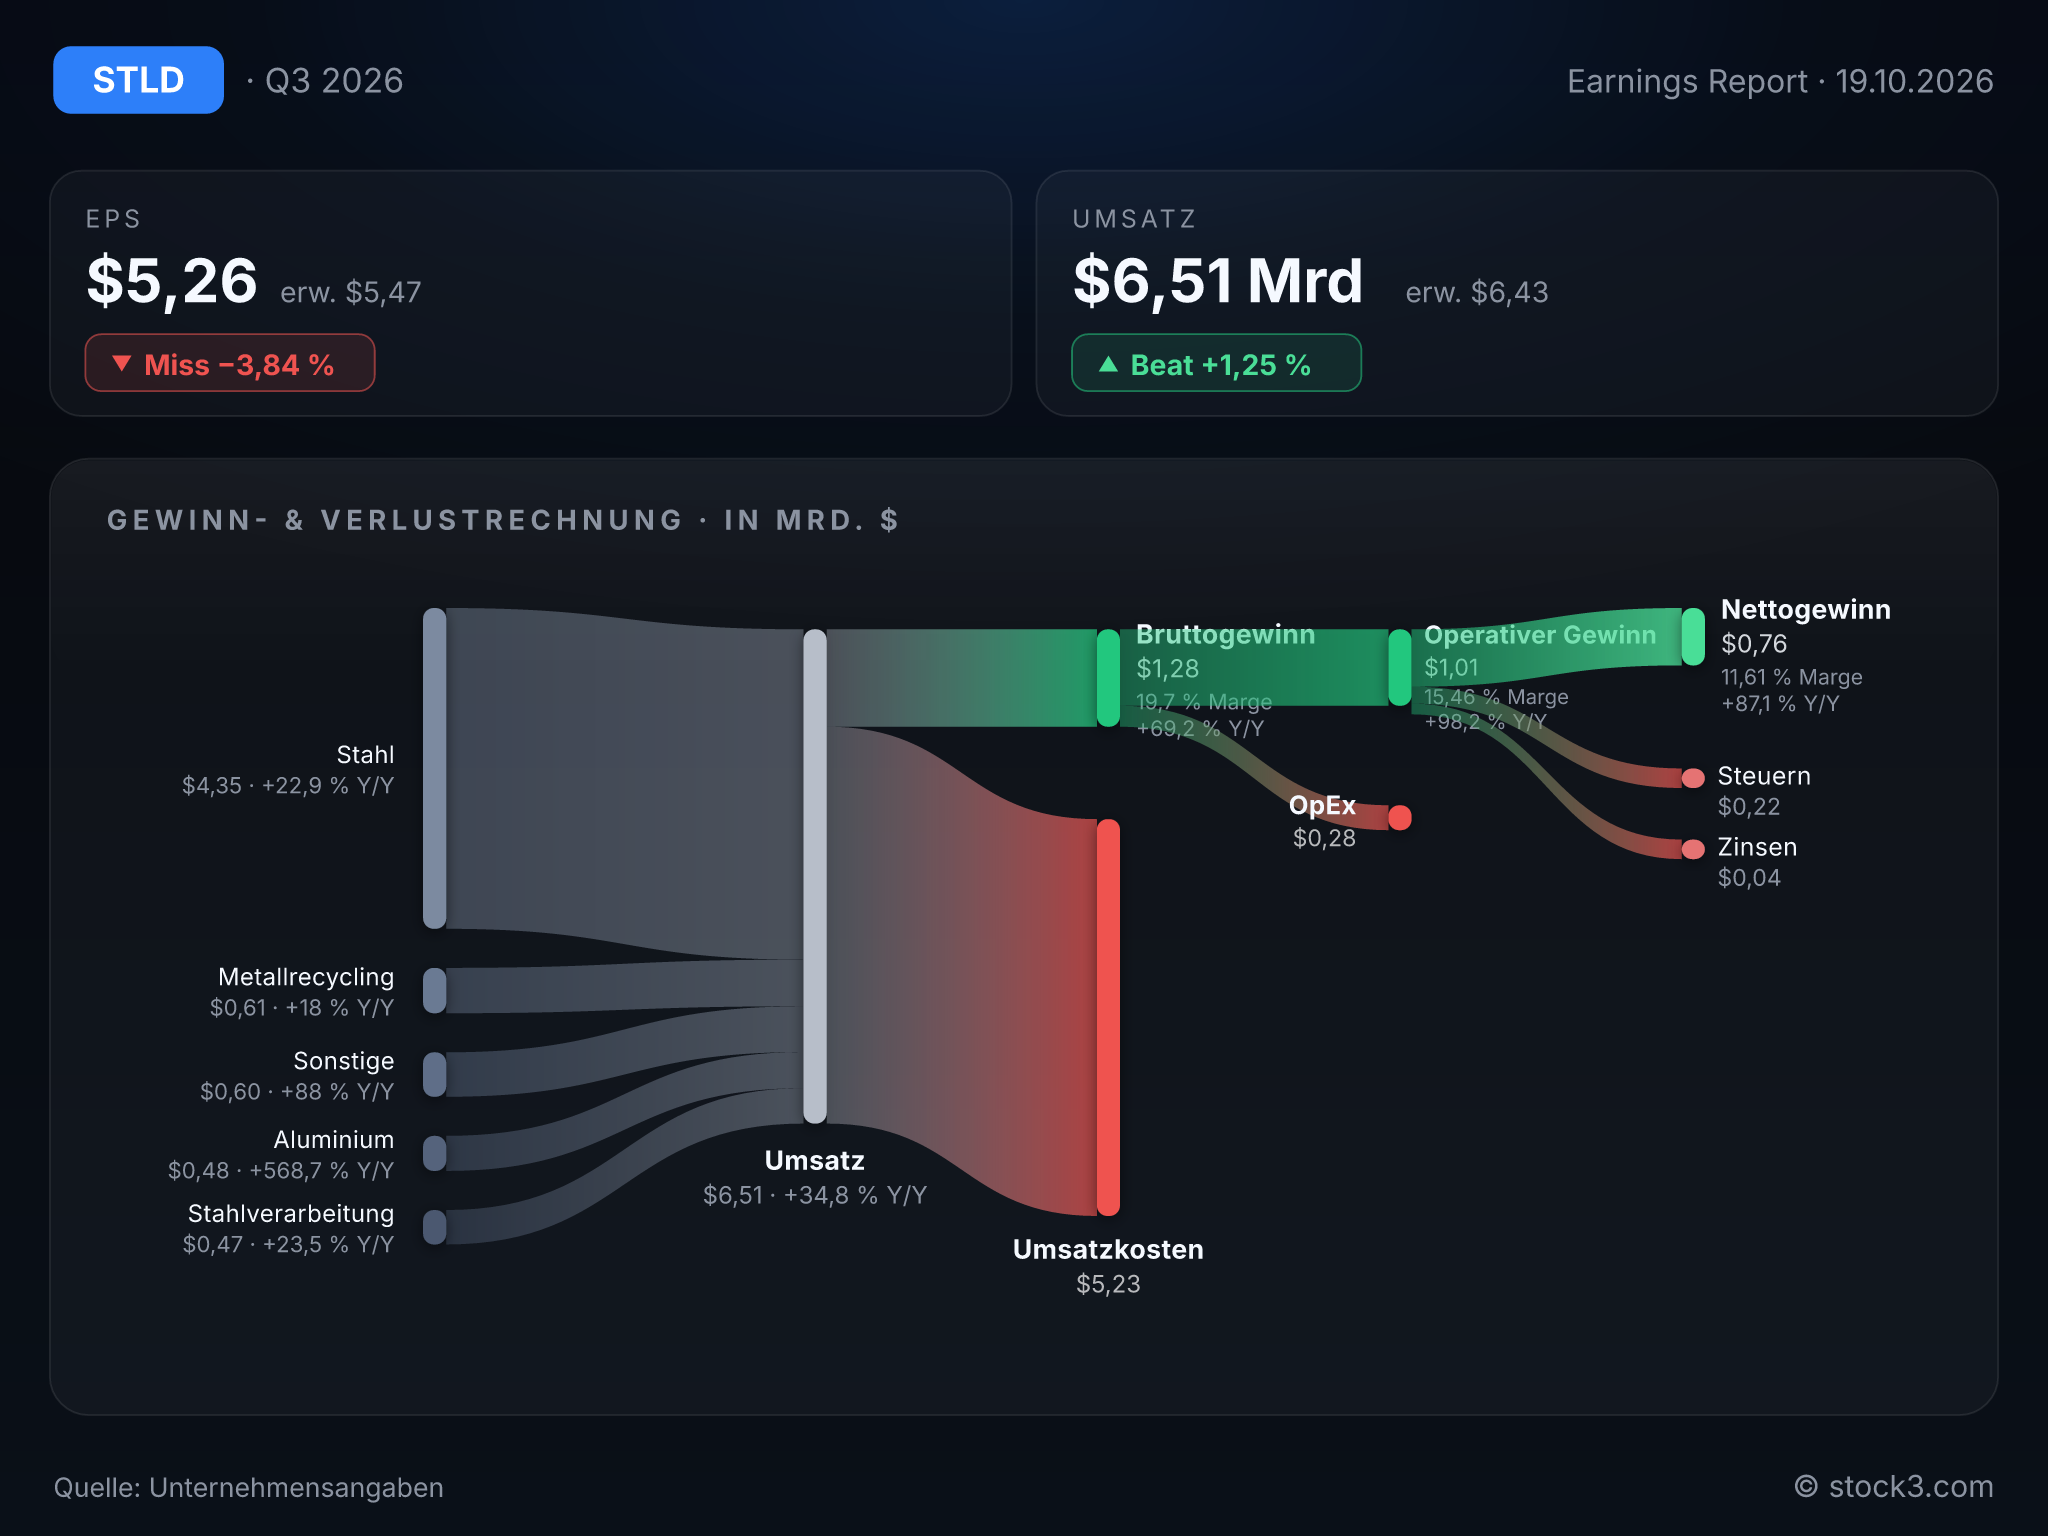
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Steel Dynamics. (Quelle: Unternehmensangaben)
Der Stahl trägt das Quartal fast allein
Die Stahlsparte steigert ihren operativen Gewinn gegenüber dem Vorquartal um 43 % auf 1,03 Mrd. USD. Zu Rekordlieferungen von 3,8 Mio. Tonnen kommt ein durchschnittlicher Verkaufspreis von 1.400 USD je Tonne, 102 USD mehr als im zweiten Quartal. Zugleich wird Schrott als wichtigster Rohstoff leicht billiger. CEO Mark Millett beschreibt einen Markt mit niedrigen Lagerbeständen bei den Kunden, längeren Lieferzeiten und historisch niedrigen Importen; bei beschichtetem Flachstahl hätten jüngste handelspolitische Maßnahmen die Einfuhren zurückgedrängt. Die Kehrseite: Die Spanne zwischen Stahlpreis und Schrottkosten hängt spürbar am Importschutz und damit an einem Faktor, den das Unternehmen nicht selbst steuert.
Der Stahlbau verdient mit 91 Mio. USD etwas mehr als im Vorquartal, bleibt aber unter den 107 Mio. USD des Vorjahresquartals; teureres Vormaterial belastet die Sparte seit Jahresbeginn. Mehr Gewicht hat der Auftragsbestand, der um 50 % über dem Vorjahr liegt und bis ins zweite Quartal 2027 reicht. Das Recycling fällt mit 33 Mio. USD hinter das Vorquartal zurück.
Im Aluminiumwerk hakt der Hochlauf
Der operative Verlust im Aluminium schrumpft gegenüber dem Vorquartal um 21 % auf 26 Mio. USD; auf EBITDA-Basis erreicht die Sparte den Break-even. Die Mengen bleiben jedoch hinter dem Plan: Über mehrere Wochen stieg bei höheren Walzgeschwindigkeiten der Ausschuss, ausgelöst durch die Zusammensetzung des Kühlmittels im Warmwalzwerk. Der Spartenumsatz sinkt von 498 Mio. auf 476 Mio. USD. Für das zweite Halbjahr hatte das Management im Juli einen deutlichen Anstieg von Volumen und Profitabilität angekündigt. Bei den Mengen bleibt das dritte Quartal dahinter zurück.
Millett klingt dennoch gelassen: Das Problem sei behoben, der Oktober sei ausgezeichnet gelaufen. Die erste von zwei Glüh- und Wärmebehandlungslinien läuft und soll noch vor Jahresende fertige Produkte für die Autoindustrie ausliefern. Damit bleibt der angekündigte Einstieg ins Autogeschäft auf Kurs; die zweite Linie folgt Anfang 2027. Die Diversifizierung kommt voran, allerdings langsamer als versprochen. Jede weitere Verzögerung bindet die Gewinnbasis länger an den Stahlzyklus.
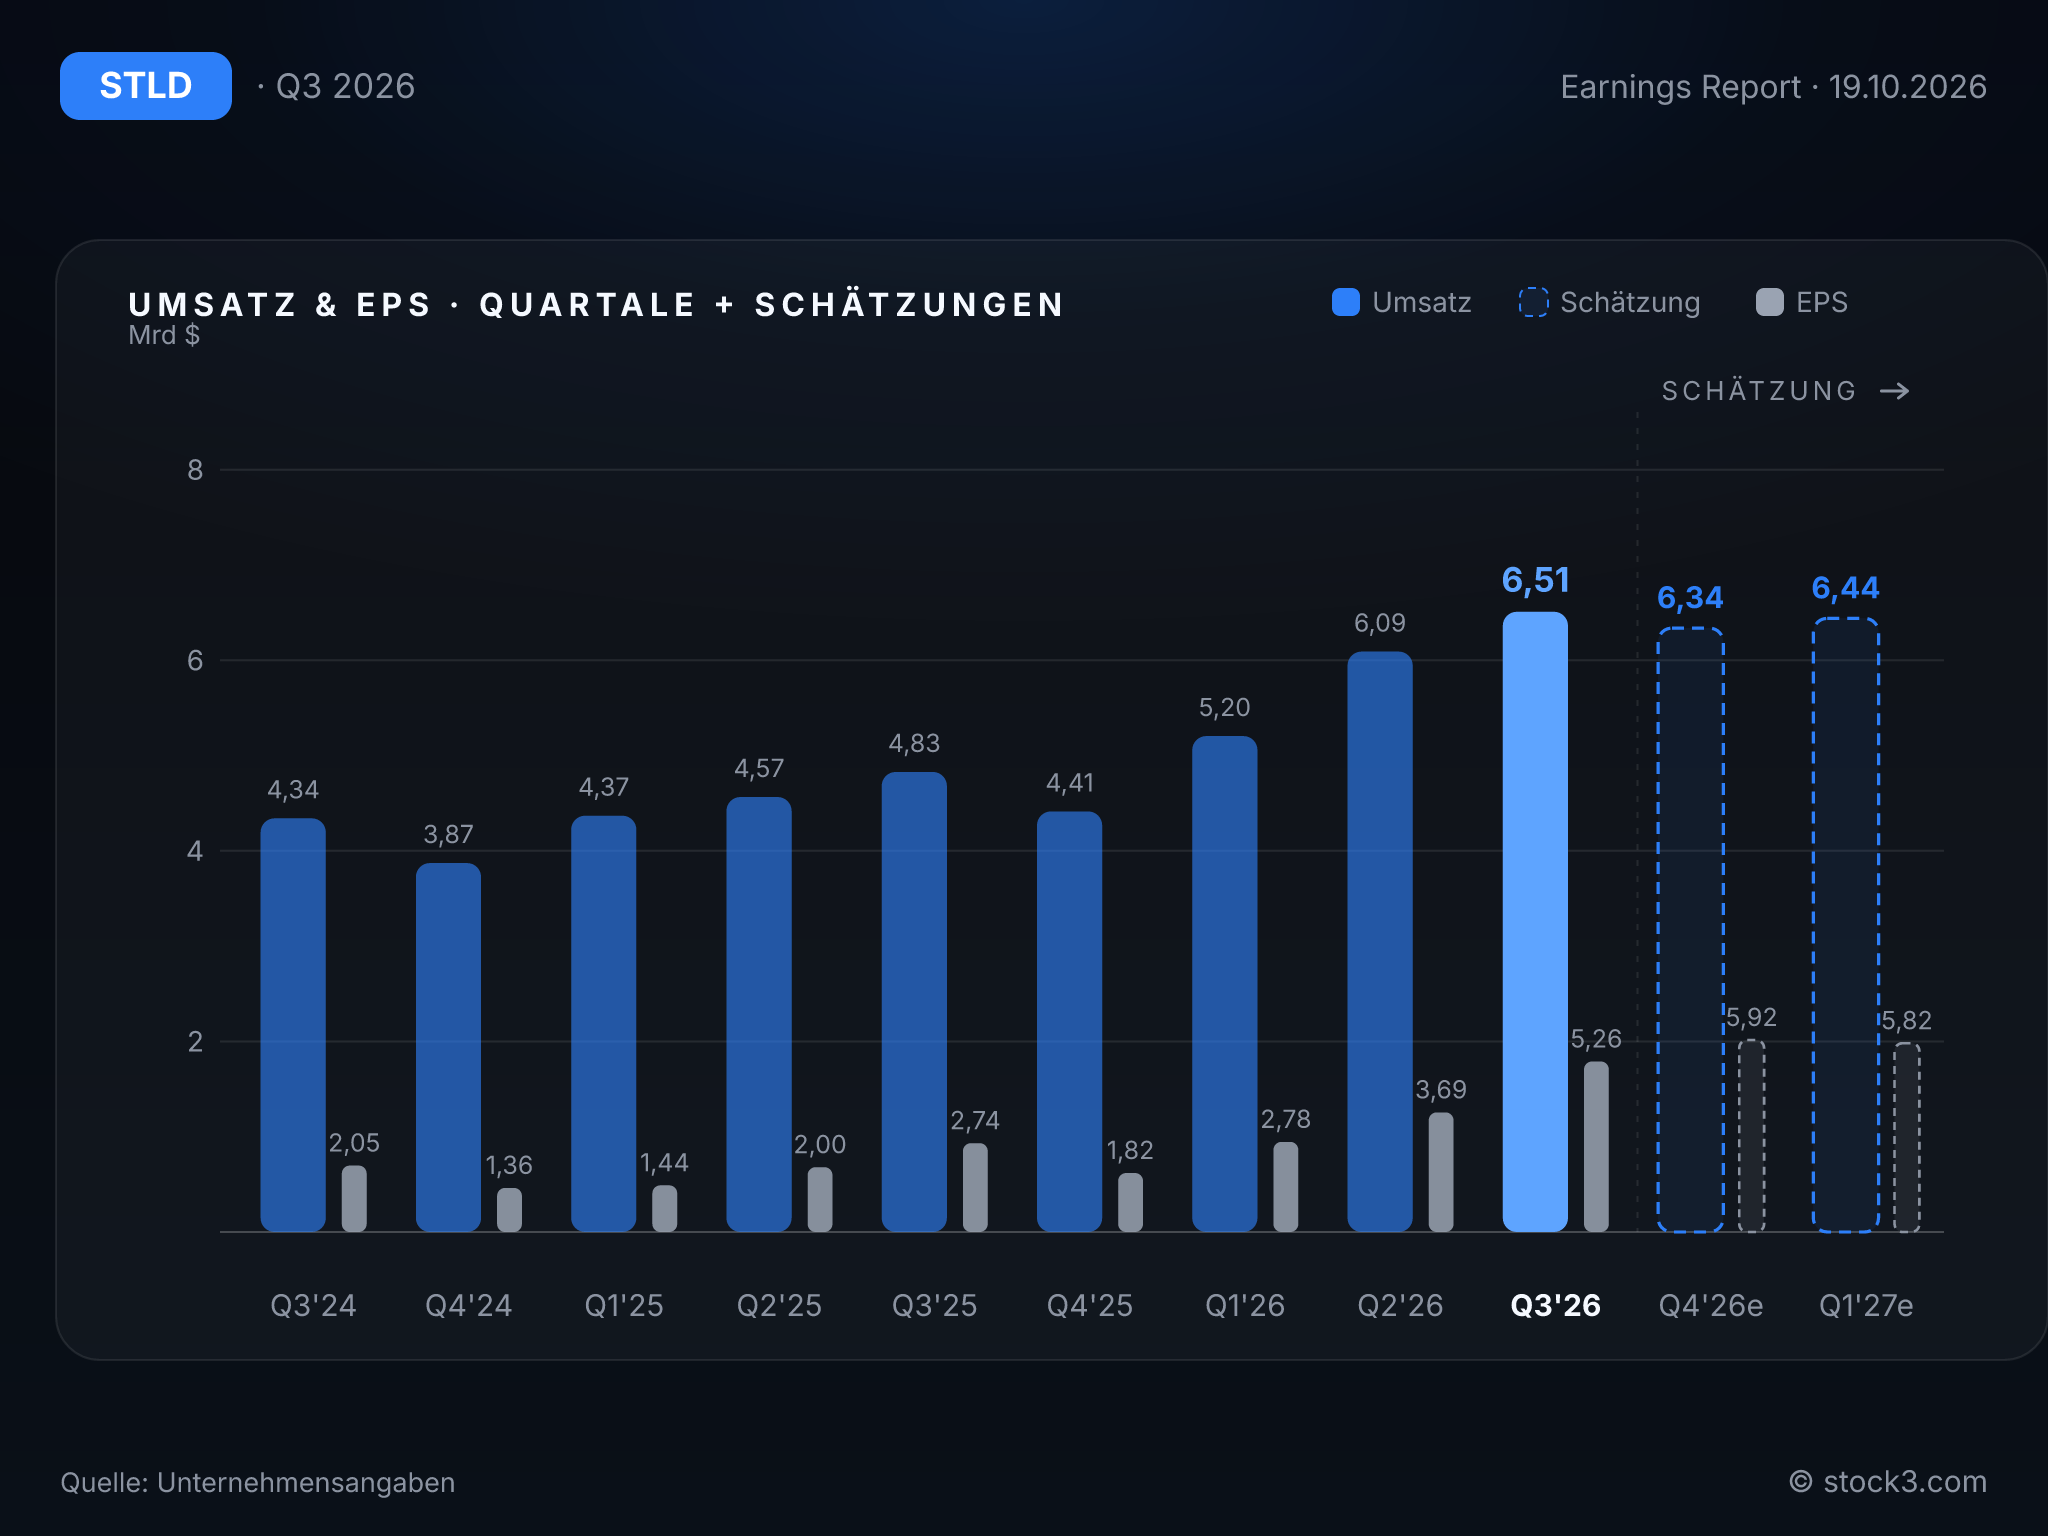
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Im Ausblick setzt Steel Dynamics auf eine Fortsetzung des Aufschwungs, nennt aber auch einen bemerkenswerten Vorbehalt. Für 2027 gibt sich Millett optimistisch und verweist auf Investitionen in Infrastruktur, Industrie, Energie und Rechenzentren sowie auf ein handelspolitisch günstiges Umfeld. Zugleich räumt er ein, dass in den kommenden Jahren zusätzliche heimische Kapazitäten bei Stahl und Aluminium auf den Markt kommen könnten. Im Aluminium sollen Mengen und Profitabilität im vierten Quartal und über das gesamte Jahr 2027 steigen, sobald Anlaufkosten wegfallen und Auslastung sowie Ausbeute zunehmen.
Die jüngste Dynamik stützt diese Zuversicht: Das Umsatzwachstum beschleunigt sich von 33,4 % auf 34,8 % im dritten Quartal; der Auftragsbestand im Stahlbau sichert zudem Auslastung bis ins Frühjahr 2027. Solange Nachfrage und Importschutz halten, trägt der Stahl. Das Aluminium muss im vierten Quartal erst noch zeigen, dass die Panne tatsächlich abgehakt ist.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 18,18 Mrd. USD | 24,03 Mrd. USD | 25,00 Mrd. USD |
| EPS | 8,01 USD | 17,83 USD | 21,87 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Die operative Marge steigt dank Rekordlieferungen und eines um 102 USD höheren Tonnenpreises auf 15,5 %, doch das GAAP-EPS bleibt unter der Gewinnschätzung der Analysten. Der Umsatz über dem Konsens, die beschleunigte Wachstumsrate und der um 50 % höhere Auftragsbestand im Stahlbau sprechen für Steel Dynamics. Dem stehen der Gewinn je Aktie unter dem Konsens und der zum Vorquartal sinkende Aluminiumumsatz entgegen, obwohl hier eine Belebung angekündigt war. Auf Basis der Analystenschätzungen sinkt das KGV von 13,7 für 2026 auf 11,2 für 2027; das unterstellte Gewinnplus von 23 % setzt allerdings ein rund laufendes Aluminiumwerk voraus. Wie belastbar die freundliche Tendenz ist, hängt deshalb davon ab, ob der Oktober hält, was Millett verspricht.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

