STARBUCKS: Die Gäste kehren zurück – 2027 soll das Tempo nachlassen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Starbucks zählt wieder mehr Gäste, die zudem mehr ausgeben: Die Sanierung unter Konzernchef Brian Niccol hebt den bereinigten Gewinn im vierten Geschäftsquartal klar über die Erwartungen. Für das Geschäftsjahr 2027 plant der Kaffeehauskonzern allerdings mit weniger Tempo, als das Schlussquartal nahelegt.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz sinkt im vierten Geschäftsquartal um 4,5 % auf 9,14 Mrd. USD und liegt damit knapp unter der durchschnittlichen Analystenschätzung von 9,22 Mrd. USD, vor allem wegen der Umstellung des China-Geschäfts auf ein Joint Venture. • Das bereinigte EPS steigt von 0,52 auf 0,80 USD und übertrifft die durchschnittliche Analystenschätzung von 0,72 USD. • Die vergleichbaren Umsätze in Nordamerika wachsen um 7,9 %, getragen von 2,7 % mehr Transaktionen und einem um 5,0 % höheren Durchschnittsbon. • Für das Geschäftsjahr 2027 erwartet Starbucks ein bereinigtes EPS von 3,15 bis 3,25 USD, darin enthalten sind gut 10 Cent aus einer zusätzlichen 53. Woche. • Der Konzernumsatz soll 2027 um rund 1 % sinken, die vergleichbaren Umsätze in Nordamerika sollen nur noch um rund 4,0 % zulegen. |
Starbucks meldet für das vierte Geschäftsquartal einen Umsatzrückgang um 4,5 % gegenüber dem Vorjahresquartal auf 9,14 Mrd. USD. Damit verfehlt der Konzern die durchschnittliche Analystenschätzung von 9,22 Mrd. USD knapp. Hauptgrund ist die Umstellung des China-Geschäfts auf ein lizenziertes Joint Venture im dritten Quartal: Die dortigen Filialerlöse fließen seither nicht mehr in den Konzernumsatz ein. Im laufenden Geschäft zeigt der Trend dagegen nach oben. Die weltweit vergleichbaren Umsätze, also die Erlöse bestehender Filialen, steigen um 7,2 %.
Beim Gewinn ist das Bild eindeutiger. Die bereinigte operative Marge (Non-GAAP) klettert von 9,4 % auf 14,0 %, während das verwässerte GAAP-EPS von 0,12 auf 0,59 USD steigt. Maßgeblich für den Vergleich mit den Schätzungen ist das bereinigte EPS: Es wächst um 54 % von 0,52 auf 0,80 USD und liegt klar über der durchschnittlichen Analystenschätzung von 0,72 USD.
Beim GAAP-Ergebnis hilft allerdings die niedrige Vergleichsbasis. Den Restrukturierungskosten von 755,0 Mio. USD im Vorjahresquartal stehen diesmal 272,8 Mio. USD gegenüber, vor allem für die Schließung von rund 250 eigenbetriebenen Filialen in Nordamerika im September. Der GAAP-Gewinnsprung fällt deshalb größer aus, als es das Geschäft allein hergibt. Das bereinigte Ergebnis rechnet diese Kosten in beiden Perioden heraus und zeigt den operativen Fortschritt verlässlicher, zumal eine höhere bereinigte Steuerquote den Anstieg sogar etwas bremst.
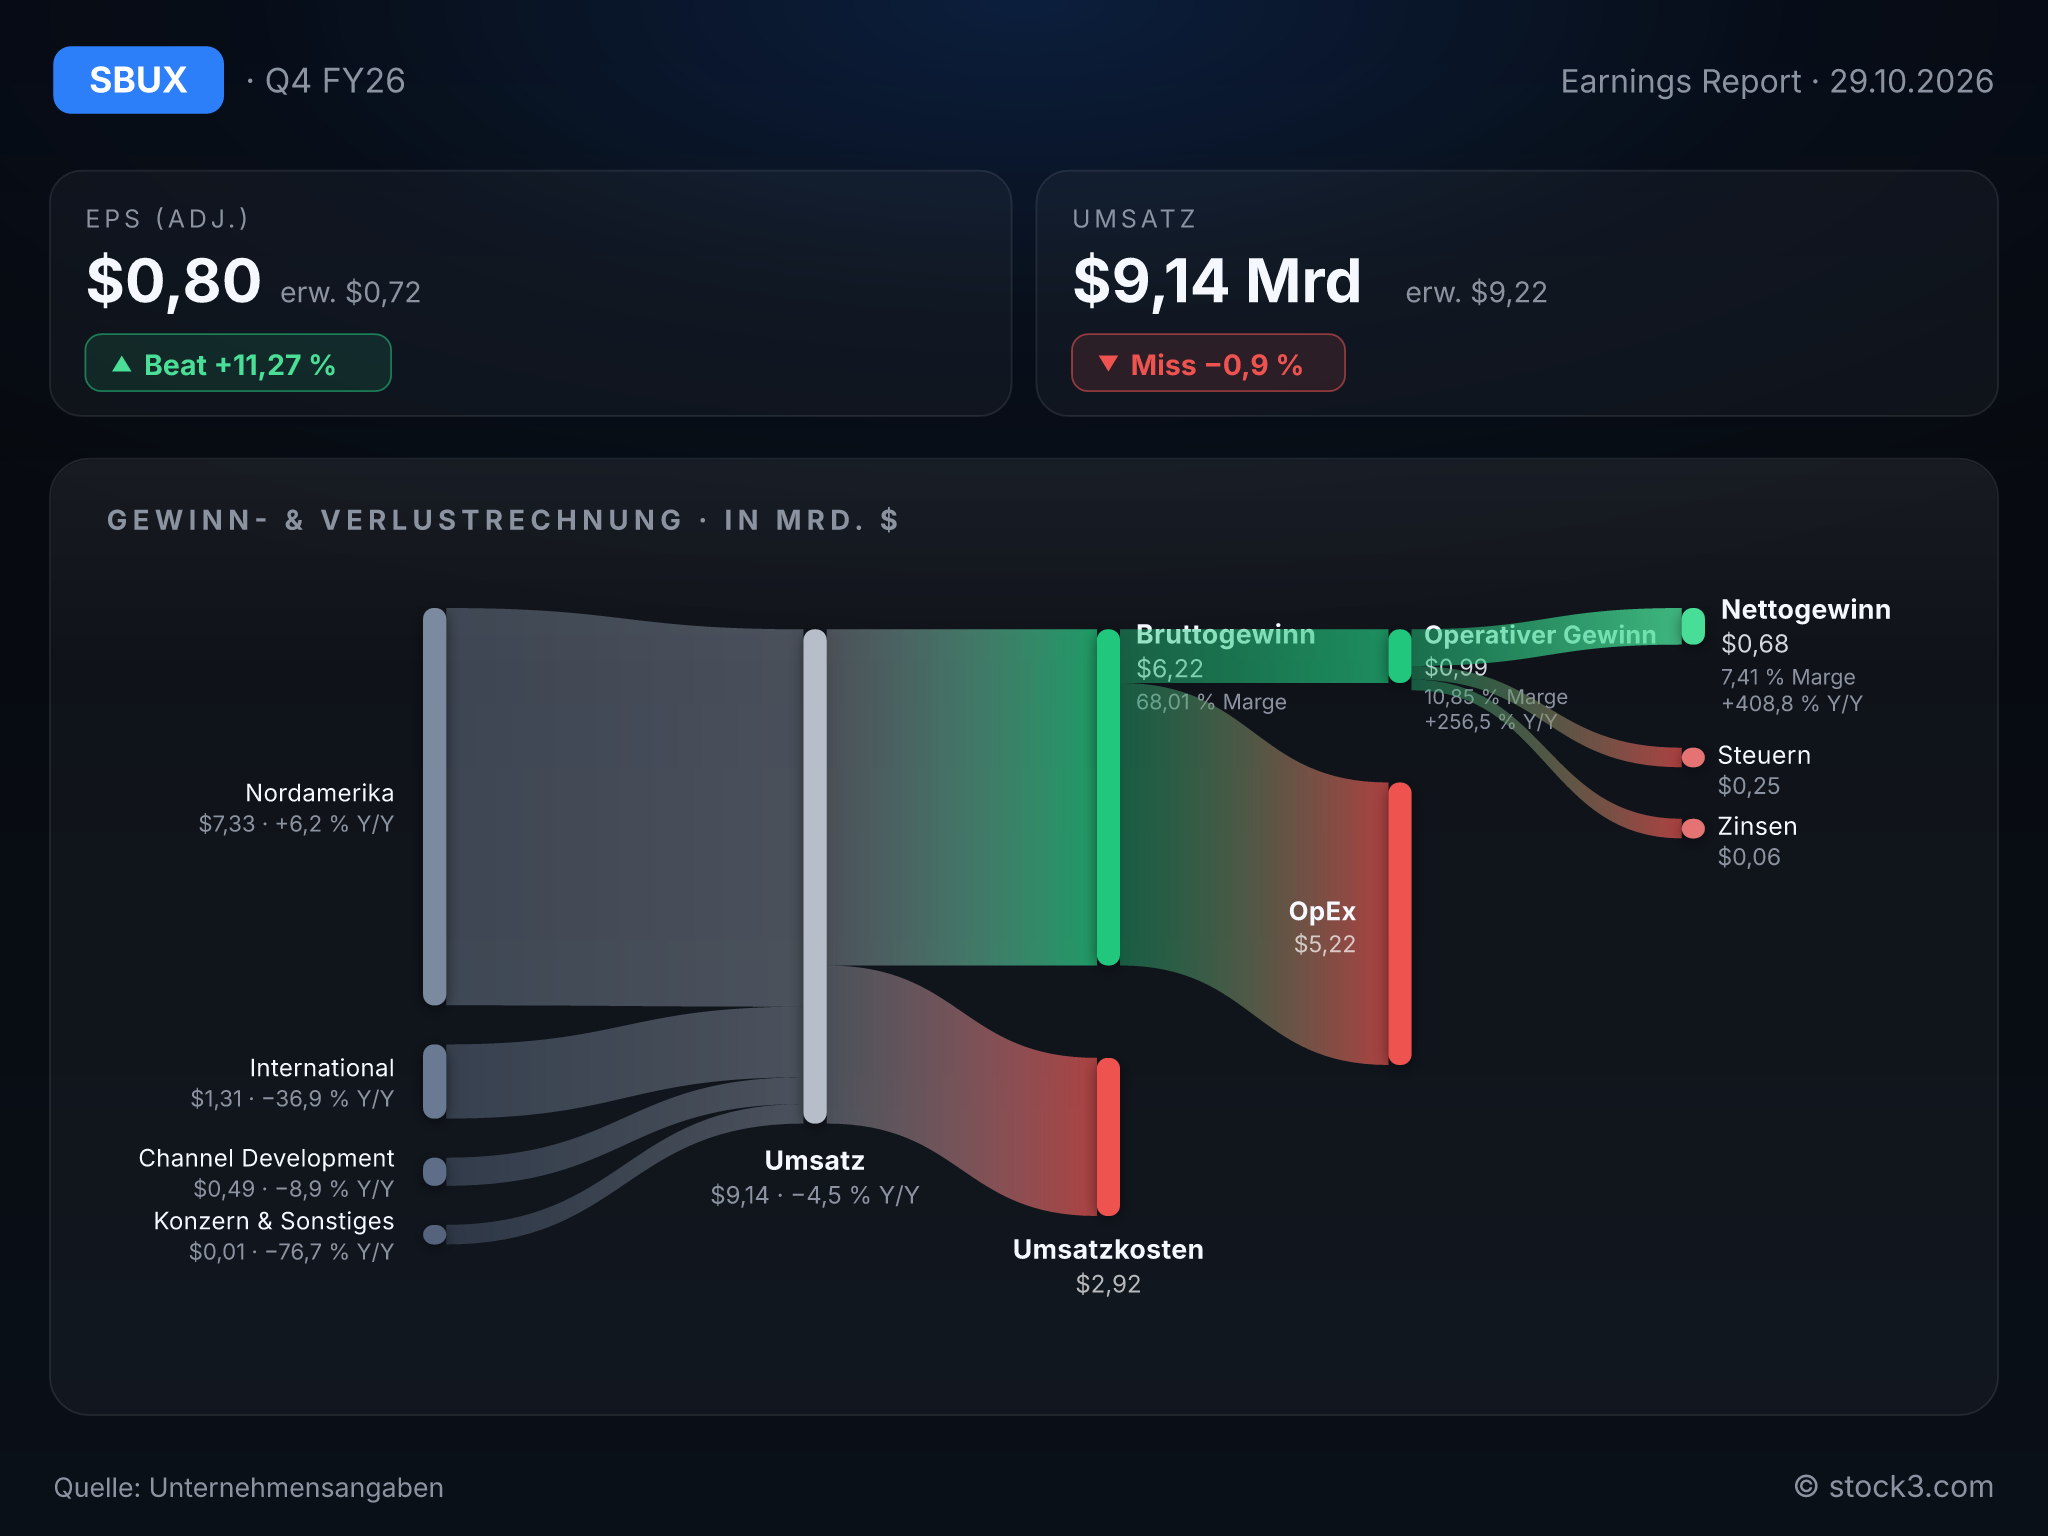
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von STARBUCKS CORP. (Quelle: Unternehmensangaben)
Nordamerika trägt die Wende
In Nordamerika steigen die vergleichbaren Umsätze um 7,9 %. Dahinter stehen 2,7 % mehr Transaktionen und ein um 5,0 % höherer Durchschnittsbon. Das Management erklärt ihn mit einem besseren Produktmix, mehr verkauften Speisen zum Getränk, höheren Preisen und mehr Lieferungen. Die operative Marge des Segments springt von 4,5 % auf 12,3 %, zu einem guten Teil dank geringerer Restrukturierungskosten. Diese Mischung ist gesund, weil die Gäste wieder häufiger kommen und nicht allein Preiserhöhungen die Kasse füllen. Niccol zieht daraus eine selbstbewusste Bilanz: "Back to Starbucks begann als unser Sanierungsplan. Jetzt ist es unser Wachstumsplan."
International verdient mehr mit weniger Umsatz
Im Segment International legen die vergleichbaren Umsätze nur um 0,9 % zu, die Zahl der Transaktionen sinkt sogar um 2,8 %. Der Segmentumsatz bricht durch die China-Umstellung um 37 % auf 1,31 Mrd. USD ein, während die operative Marge von 10,8 % auf 19,7 % steigt. Das Lizenzmodell bringt weniger Umsatz, aber mehr Marge. Auch der Umsatz im Geschäft mit Handelspartnern (Channel Development) schrumpft um 9 %. Abseits des Heimatmarkts hält die Nachfrage also nicht Schritt.
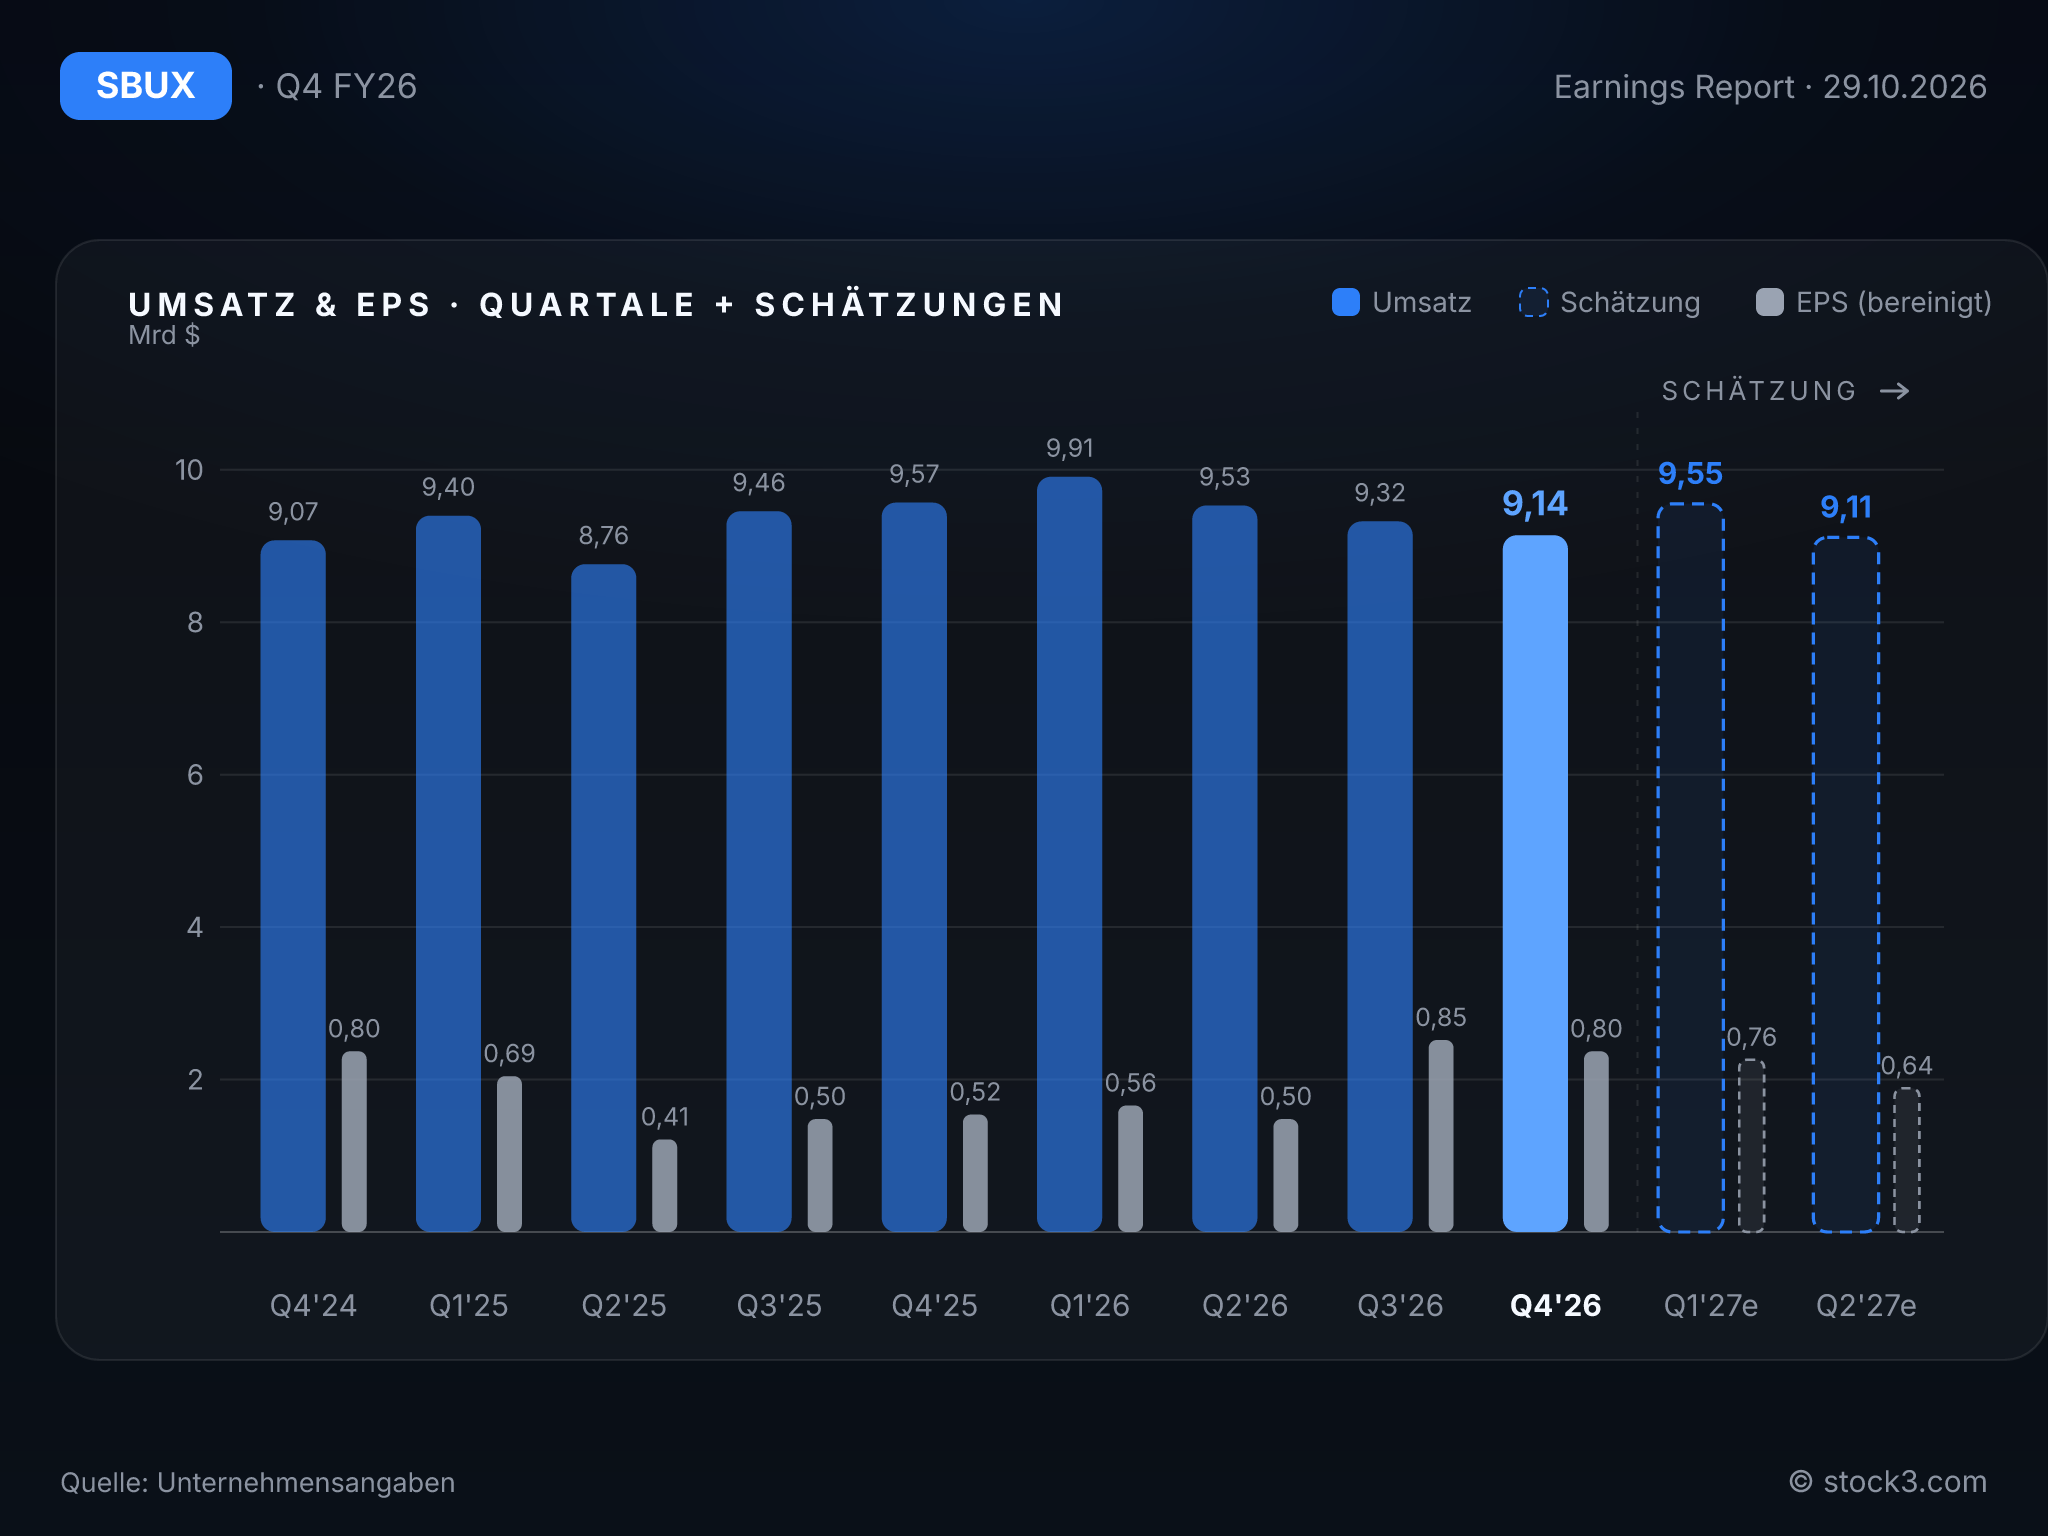
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose für 2027 knüpft nicht an das Tempo des Herbstes an. Mit einem bereinigten EPS von 2,72 USD übertrifft Starbucks im abgelaufenen Jahr noch die eigene, im Sommer angehobene Spanne von 2,55 bis 2,65 USD. Für 2027 stellt der Konzern 3,15 bis 3,25 USD in Aussicht; die Mitte liegt knapp über dem Analystenkonsens von 3,16 USD. Darin stecken allerdings gut 10 Cent aus einer zusätzlichen 53. Woche. Ohne diesen Kalendereffekt läge selbst das obere Ende der Spanne unter dem Konsens.
Beim Umsatz rechnet das Management mit einem Minus von rund 1 %, obwohl die Extrawoche rund 700 Mio. USD beisteuert. Der Analystenkonsens von 38,51 Mrd. USD unterstellt dagegen Wachstum. Schwerer wiegt die Prognose für Nordamerika: Die vergleichbaren Umsätze sollen nur noch um rund 4,0 % zulegen. Die bereinigte operative Marge soll mit 13,5 % bis 14,0 % klar über den 11,9 % des Gesamtjahres liegen, aber nicht über dem Niveau des Schlussquartals.
Finanzchefin Cathy Smith bleibt dennoch zuversichtlich und verweist auf die angehobene Dividende sowie die geplante Wiederaufnahme von Aktienrückkäufen. Das liest sich als Übergang von der Erholung zur Normalität. Rund 1.200 neue Filialen vor allem im Ausland sollen dabei als zusätzlicher Hebel dienen.
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 37,91 Mrd. USD | 38,51 Mrd. USD | 40,31 Mrd. USD |
| EPS | 2,72 USD | 3,16 USD | 3,74 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt wie berichtet
Fazit: Mehr Gäste und höhere Margen in Nordamerika tragen den Anstieg des bereinigten Gewinns je Aktie um 54 % und geben der Sanierung ein belastbares Fundament. Dagegen steht ein Ausblick, der das vergleichbare Wachstum in Nordamerika auf rund 4 % zurücknimmt und das Gewinnziel nur dank der Extrawoche über den Konsens hebt. Auf Basis der Analystenschätzungen für 2027 kommt die Aktie auf ein KGV von 33,5 bei einem erwarteten Gewinnwachstum von 16 %. Die Fortschritte der Sanierung überwiegen, doch Starbucks legt die Latte für 2027 selbst niedriger, als das Schlussquartal nahelegt.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

