S&P GLOBAL: Mobility ist abgespalten – Capital IQ auf dem Prüfstand
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
S&P Global hebt die Jahresprognose an, getragen vor allem von einem Indexgeschäft, das um ein Fünftel wächst. Zugleich setzt der Finanzdatenanbieter den Umbau fort: Nach der Abspaltung von Mobility lässt er nun auch Capital IQ prüfen.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 7 % auf 3,68 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 3,64 Mrd. USD. • Das bereinigte verwässerte EPS steigt von 4,20 auf 4,58 USD, erwartet waren 4,43 USD. • Das Segment Indices wächst um 20 % auf 554 Mio. USD, Ratings legt nur um 2 % auf 1,27 Mrd. USD zu. • Die Prognose für das bereinigte EPS 2026 steigt von 17,50 bis 17,75 USD auf 17,70 bis 17,95 USD, das Umsatzwachstum soll 7,4 % bis 8,4 % erreichen. • S&P Global prüft strategische Optionen bis hin zu einer Abspaltung für Capital IQ und zugehörige Datengeschäfte. |
Der Umsatz aus fortgeführten Geschäften steigt im dritten Quartal um 7 % gegenüber dem Vorjahr auf 3,68 Mrd. USD und liegt damit leicht über der durchschnittlichen Analystenschätzung von 3,64 Mrd. USD. Organisch und währungsbereinigt beträgt das Plus ebenfalls 7 %, Zukäufe und Wechselkurse verzerren das Bild also nicht. Verglichen mit den 9 % der ersten neun Monate lässt das Tempo allerdings etwas nach.
Das bereinigte verwässerte EPS steigt von 4,20 auf 4,58 USD und übertrifft die durchschnittliche Analystenschätzung von 4,43 USD. Nach GAAP springt das verwässerte EPS um 26 % von 3,54 auf 4,45 USD, getragen von einem Veräußerungsgewinn von 200 Mio. USD im Energiegeschäft. Derselbe Effekt hebt die operative Marge nach GAAP um 800 Basispunkte auf 53,2 %, während die bereinigte Marge um 60 Basispunkte auf 53,5 % zulegt. Für die Beurteilung des laufenden Geschäfts ist deshalb die bereinigte Rechnung maßgeblich.
Der bereinigte Nettogewinn wächst allerdings nur um 4 % auf 1,34 Mrd. USD. Die höhere bereinigte Steuerquote von 23,1 % nach 21,2 % bremst den Anstieg; den übrigen Zuwachs je Aktie liefert die um 4 % geschrumpfte Aktienzahl. Allein im dritten Quartal kauft der Konzern für 2,6 Mrd. USD eigene Papiere zurück. Rund die Hälfte des Gewinnanstiegs je Aktie stammt damit aus der Kapitalrückführung.
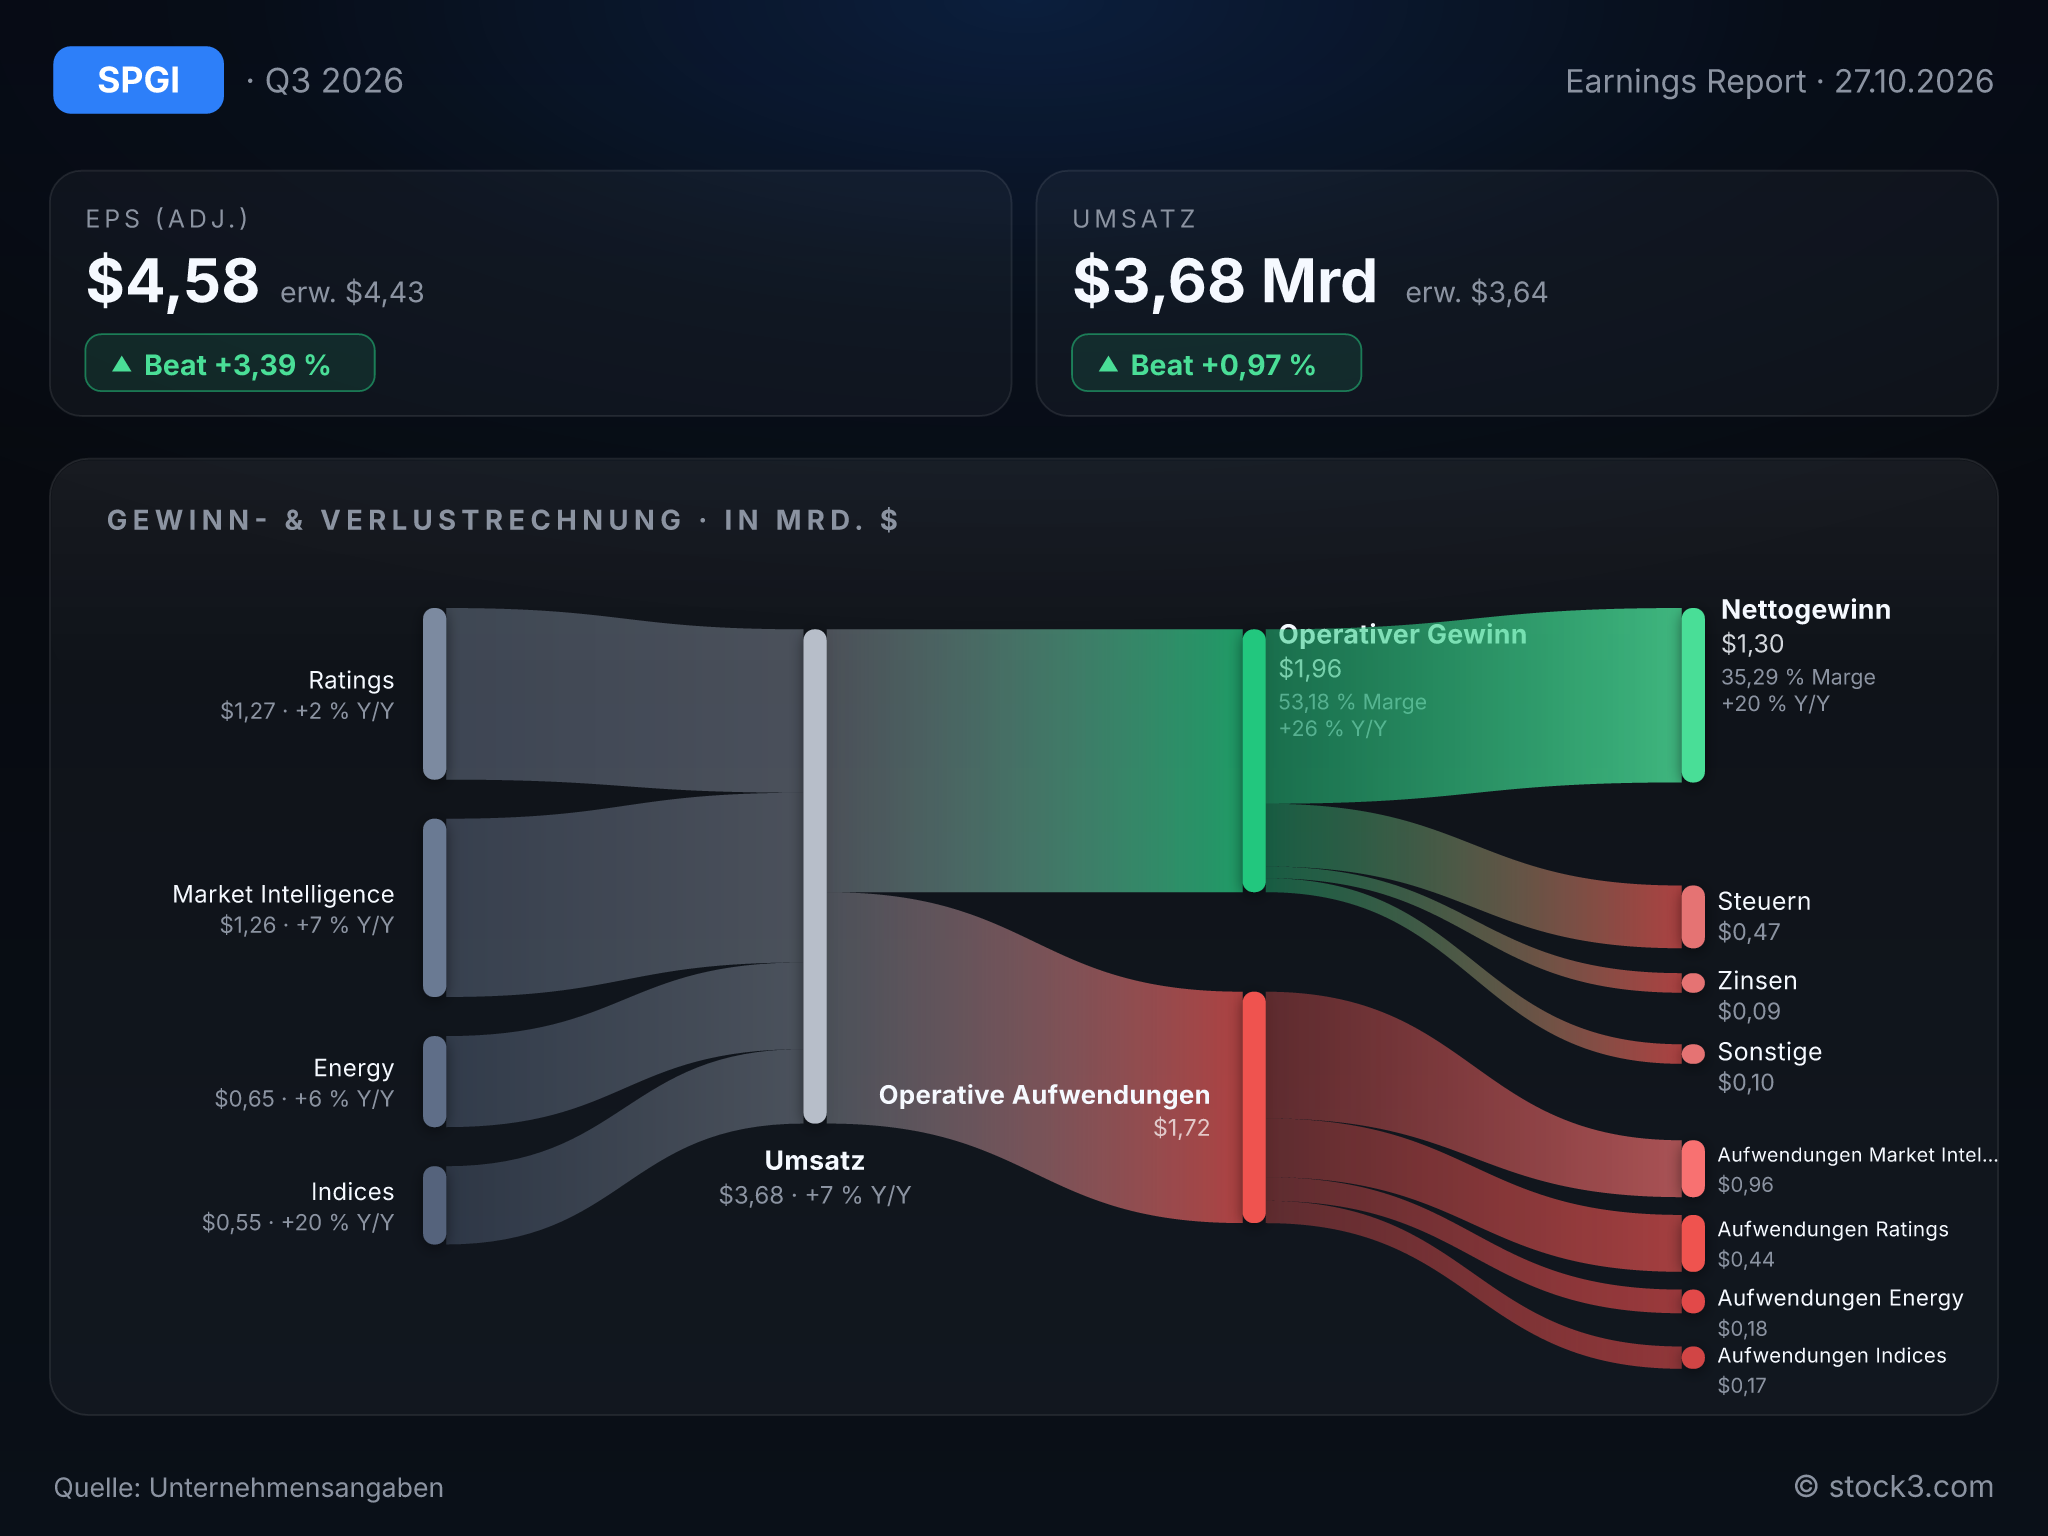
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von S&P Global Inc.. (Quelle: Unternehmensangaben)
Indizes ziehen davon, Ratings tritt auf der Stelle
Das Segment Indices steigert den Umsatz um 20 % auf 554 Mio. USD und die an verwaltete Vermögen gekoppelten Gebühren sogar um 24 %. Die bereinigte operative Marge der Sparte klettert von 70 % auf 72 %. Market Intelligence wächst um 7 % auf 1,26 Mrd. USD, Energy um 6 %.
Der Umsatz von Ratings steigt dagegen nur um 2 % auf 1,27 Mrd. USD, verglichen mit 11 % Wachstum in den ersten neun Monaten. Die transaktionsabhängigen Erlöse aus Anleiheratings legen lediglich um 1 % zu; der bereinigte operative Gewinn stagniert. Das margenstarke Kerngeschäft läuft in diesem Quartal also nicht mehr von selbst, was zeigt, wie stark der Konzern von der Emissionstätigkeit an den Kreditmärkten abhängt.
Capital IQ soll eigene Wege prüfen
Parallel leitet S&P Global eine strategische Prüfung für Capital IQ und die zugehörigen Datengeschäfte ein, die zusammen den Großteil der Kensho Data Platforms innerhalb von Market Intelligence ausmachen. Eine Abspaltung ist ausdrücklich eine Option; RatingsDirect, RatingsXpress und Enterprise Solutions will der Konzern behalten. Konzernchefin Martina Cheung begründet den Schritt mit sorgfältiger Portfoliopflege: Investitionen sollen dort Vorrang haben, wo S&P am stärksten ist. Zwischen den Zeilen liest sich das als klare Gewichtung zugunsten der Benchmarks. Bei einer weiteren Abspaltung wäre der Konzern nach dem Abschied von Mobility zum 1. Juli noch stärker auf Ratings und Indizes zugeschnitten und damit abhängiger von deren Zyklen. Für die Prüfung gibt es keinen Zeitplan.
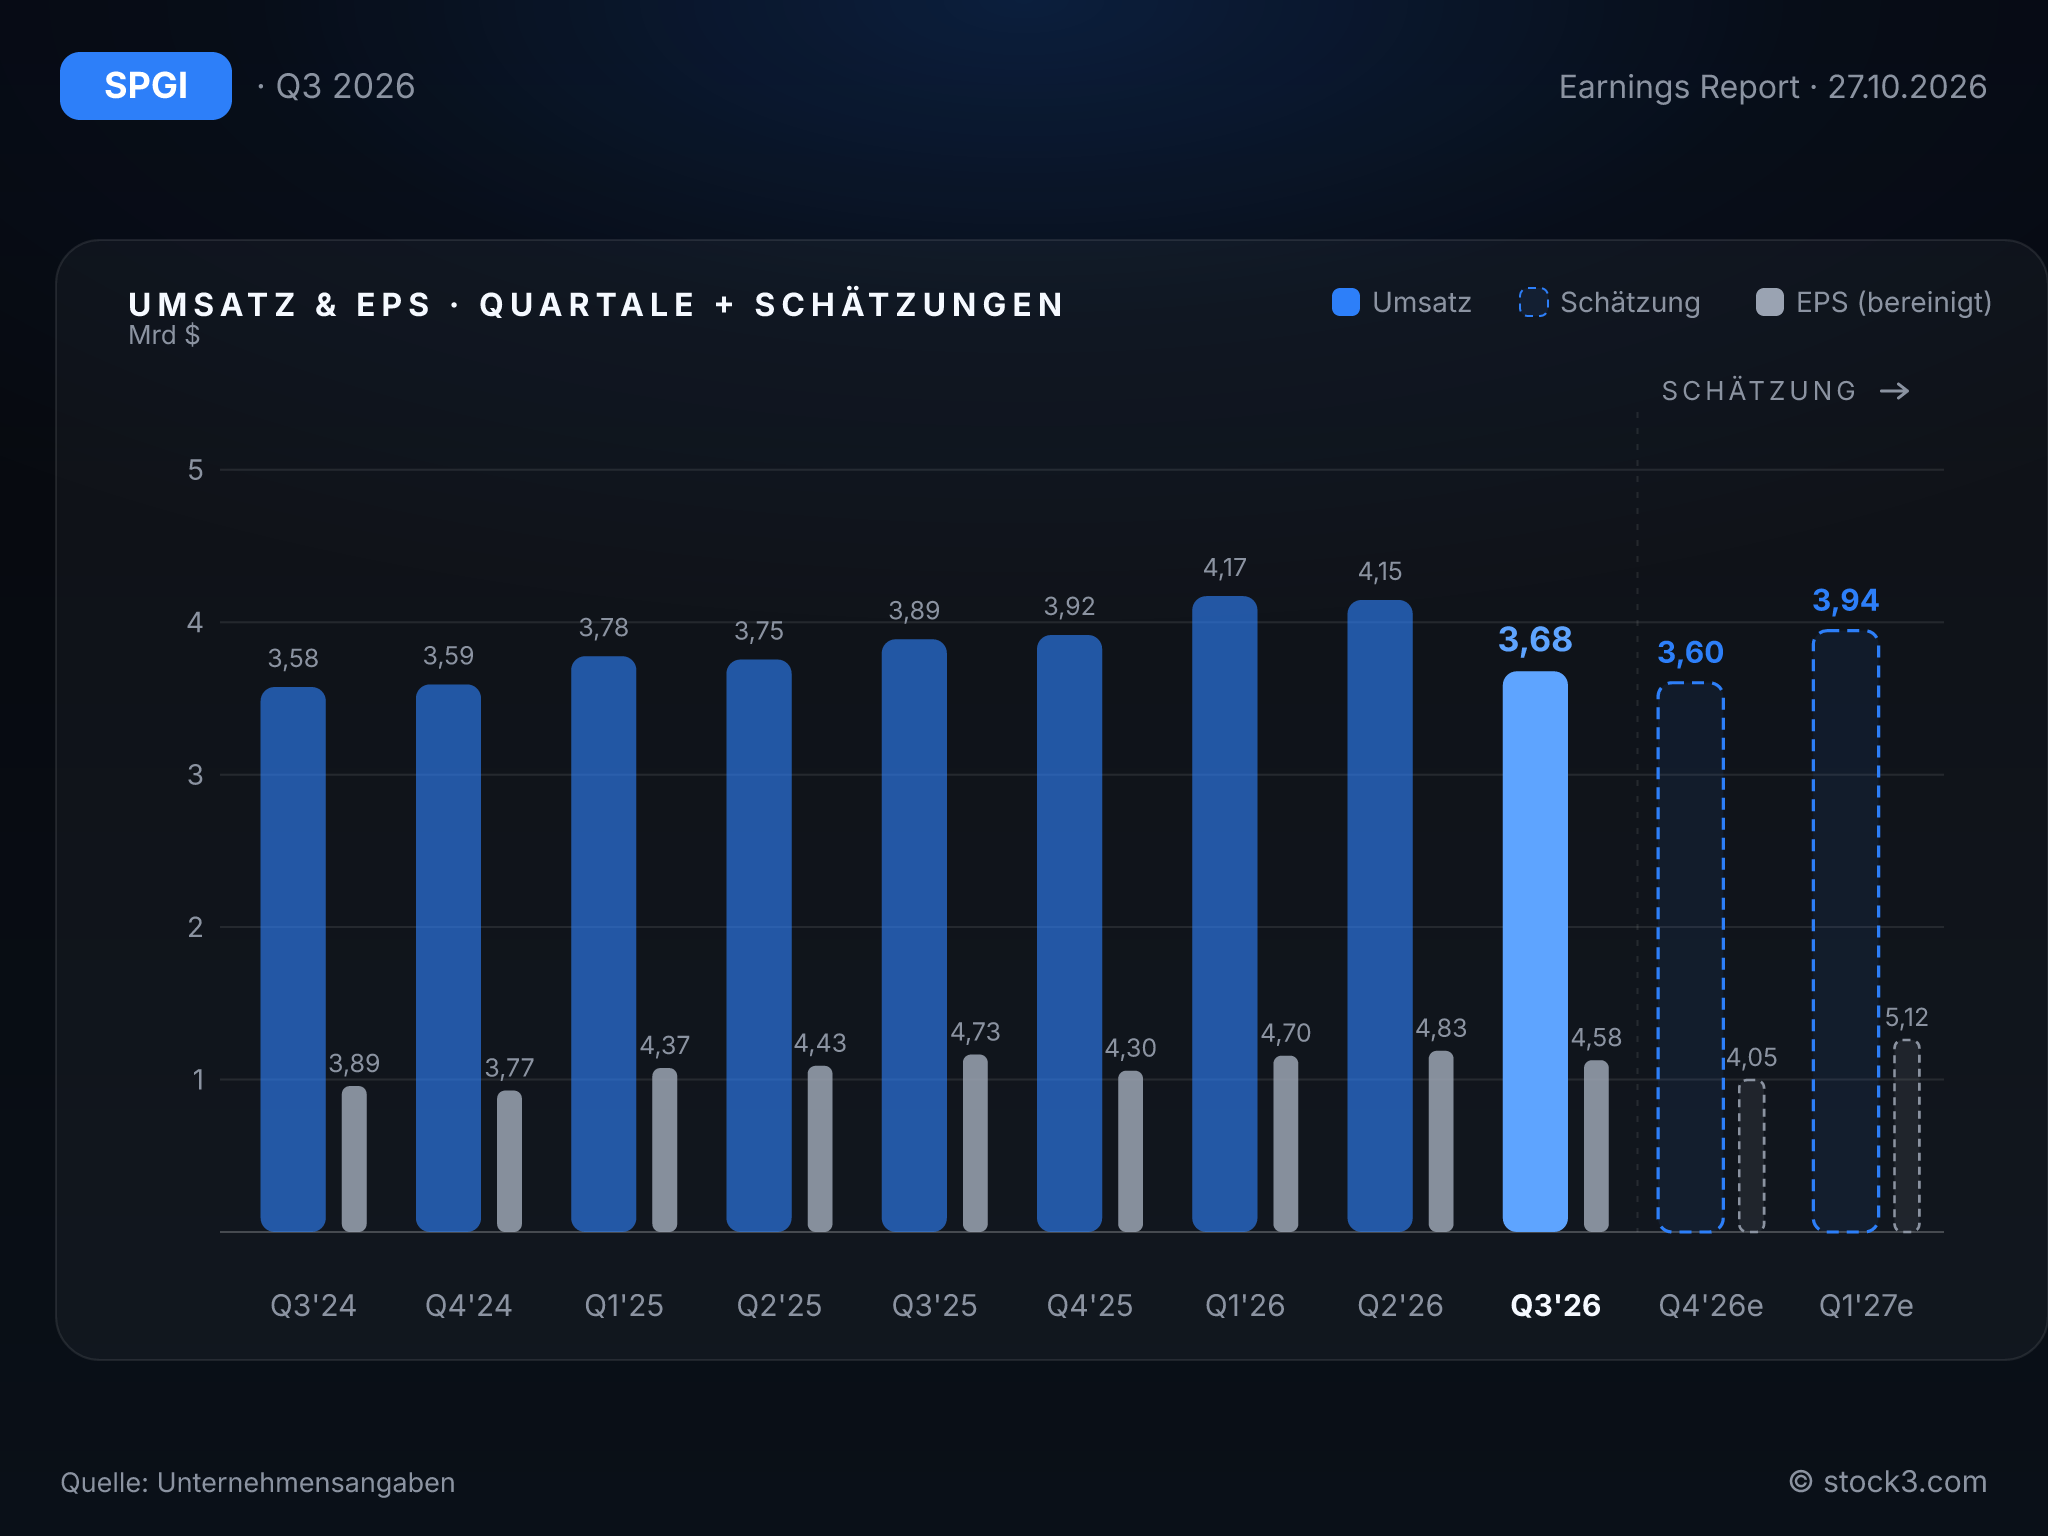
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Mit der angehobenen Gewinnprognose holt der Konzern die Erwartungen eher ein, als sie zu übertreffen. Für das bereinigte verwässerte EPS stellt S&P Global nun 17,70 bis 17,95 USD in Aussicht, nach zuvor 17,50 bis 17,75 USD. Die Mitte der Spanne liegt praktisch auf der durchschnittlichen Analystenschätzung von 17,84 USD.
Beim Umsatzwachstum hebt der Konzern die Spanne von 5,9 % bis 7,9 % auf 7,4 % bis 8,4 % an; organisch und währungsbereinigt erwartet er nun 7,5 % bis 8,5 %. Beide Anhebungen werden von Ratings und Indices getragen. Die bereinigte Marge soll um 75 bis 100 Basispunkte steigen statt um 35 bis 60. Das GAAP-EPS senkt der Konzern wegen niedriger angesetzter Veräußerungsgewinne auf 16,25 bis 16,50 USD.
Rechnerisch liegt die Jahresspanne für das Umsatzwachstum unter den 9 % der ersten neun Monate. Das Schlussquartal dürfte damit langsamer wachsen als der bisherige Jahresschnitt; eine neue Beschleunigung signalisiert die Prognose nicht. Rückkäufe von mehr als 7 Mrd. USD im Gesamtjahr stützen das EPS zusätzlich.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 15,34 Mrd. USD | 14,83 Mrd. USD | 15,61 Mrd. USD |
| EPS | 17,83 USD | 17,84 USD | 20,17 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Mit 20 % Wachstum im Indexgeschäft und einer angehobenen Jahresprognose fällt die Quartalsbilanz solide aus. Die kaum wachsende Ratingsparte bleibt allerdings ein Schwachpunkt. Ins Gewicht fällt zudem, dass rund die Hälfte des Gewinnanstiegs je Aktie auf Rückkäufe entfällt und die neue EPS-Spanne den Konsens lediglich erreicht. Auf Basis der Analystenschätzungen liegt das KGV bei 25,3 für 2026 und bei 22,3 für 2027, bei einem erwarteten Gewinnwachstum von 13 %. Dass der Konzern sein Kapital erkennbar in die margenstärksten Geschäfte lenkt, spricht dennoch für eine leicht positive Einschätzung der Aktie.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

