SEAGATE: Gewinn mehr als verdreifacht – Seagate setzt auf Knappheit
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Bei Seagate Technology schlägt das Wachstum immer stärker auf den Gewinn durch: Mehr als die Hälfte des Umsatzes bleibt inzwischen als bereinigter operativer Gewinn übrig. Dafür sorgen vor allem höhere Preise und ein knapp gehaltenes Angebot, von denen auch die weitere Entwicklung abhängt.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 61 % auf 4,23 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 4,15 Mrd. USD. • Das bereinigte verwässerte EPS steigt von 2,61 auf 7,68 USD, der Konsens lag bei 7,45 USD. • Die bereinigte operative Marge klettert von 29,0 % auf 50,7 %. • Der Free Cashflow erreicht 1,48 Mrd. USD, im Quartal werden rund 1,2 Mrd. USD Schulden zurückgezahlt. • Für das zweite Geschäftsquartal erwartet Seagate 4,8 Mrd. USD Umsatz und ein bereinigtes EPS von 9,20 USD, der Konsens liegt bei 4,52 Mrd. USD und 8,60 USD. |
Seagate steigert den Umsatz im ersten Quartal des Geschäftsjahres 2027 um 61 % gegenüber dem Vorjahr auf 4,23 Mrd. USD. Damit liegt der Festplattenhersteller über der durchschnittlichen Analystenschätzung von 4,15 Mrd. USD und über dem oberen Ende der eigenen Prognosespanne von 4,0 bis 4,2 Mrd. USD.
Beim Gewinn wirkt das Wachstum noch stärker. Die bereinigte operative Marge steigt von 29,0 % auf 50,7 %. Dahinter steht eine bereinigte Bruttomarge, die sich binnen Jahresfrist von 40,1 % auf 57,8 % verbessert. Das bereinigte verwässerte EPS klettert von 2,61 auf 7,68 USD und übertrifft damit die durchschnittliche Analystenschätzung von 7,45 USD ebenso wie den selbst gesetzten Höchstwert von 7,50 USD.
Bereinigte und GAAP-Zahlen liegen ungewöhnlich nah beieinander. Nach GAAP verdient Seagate 7,59 USD je Aktie nach 2,43 USD; der Nettogewinn steigt auf mehr als das Dreifache und erreicht 1,76 Mrd. USD. Den Unterschied zum bereinigten Wert erklären im Wesentlichen aktienbasierte Vergütung und ein Verlust aus der vorzeitigen Rückzahlung von Schulden. Sondereffekte schönen das Bild nicht.
Aufschlussreicher ist die Kostenseite: Die Herstellkosten steigen nur von 1,59 auf 1,81 Mrd. USD, obwohl der Umsatz um mehr als 60 % zulegt. CEO Dave Mosley verweist auf Preise, die sich am Wert für den Kunden orientieren, auf mehr Speicherdichte durch die HAMR-Technologie und auf ein bewusst knapp gehaltenes Angebot.
Der Cashflow geht zuerst in den Schuldenabbau
Der Free Cashflow steigt auf 1,48 Mrd. USD nach 427 Mio. USD im Vorjahresquartal. Für ein September-Quartal ist das ein Rekord. Seagate nutzt das Geld vor allem für die Bilanz: Im Quartal zahlt der Konzern rund 1,2 Mrd. USD Schulden zurück, nach dem Stichtag weitere 750 Mio. USD. Damit sinkt die Bruttoverschuldung auf 1,6 Mrd. USD. Zugleich fließen 568 Mio. USD über Dividenden und Aktienrückkäufe an die Aktionäre, während die Quartalsdividende um rund 3 % auf 0,76 USD steigt.
Diese Reihenfolge ist schlüssig. Wer in einer Hochphase Schulden abbaut, hat mehr Spielraum, wenn die Preise einmal nicht mehr so mitspielen.
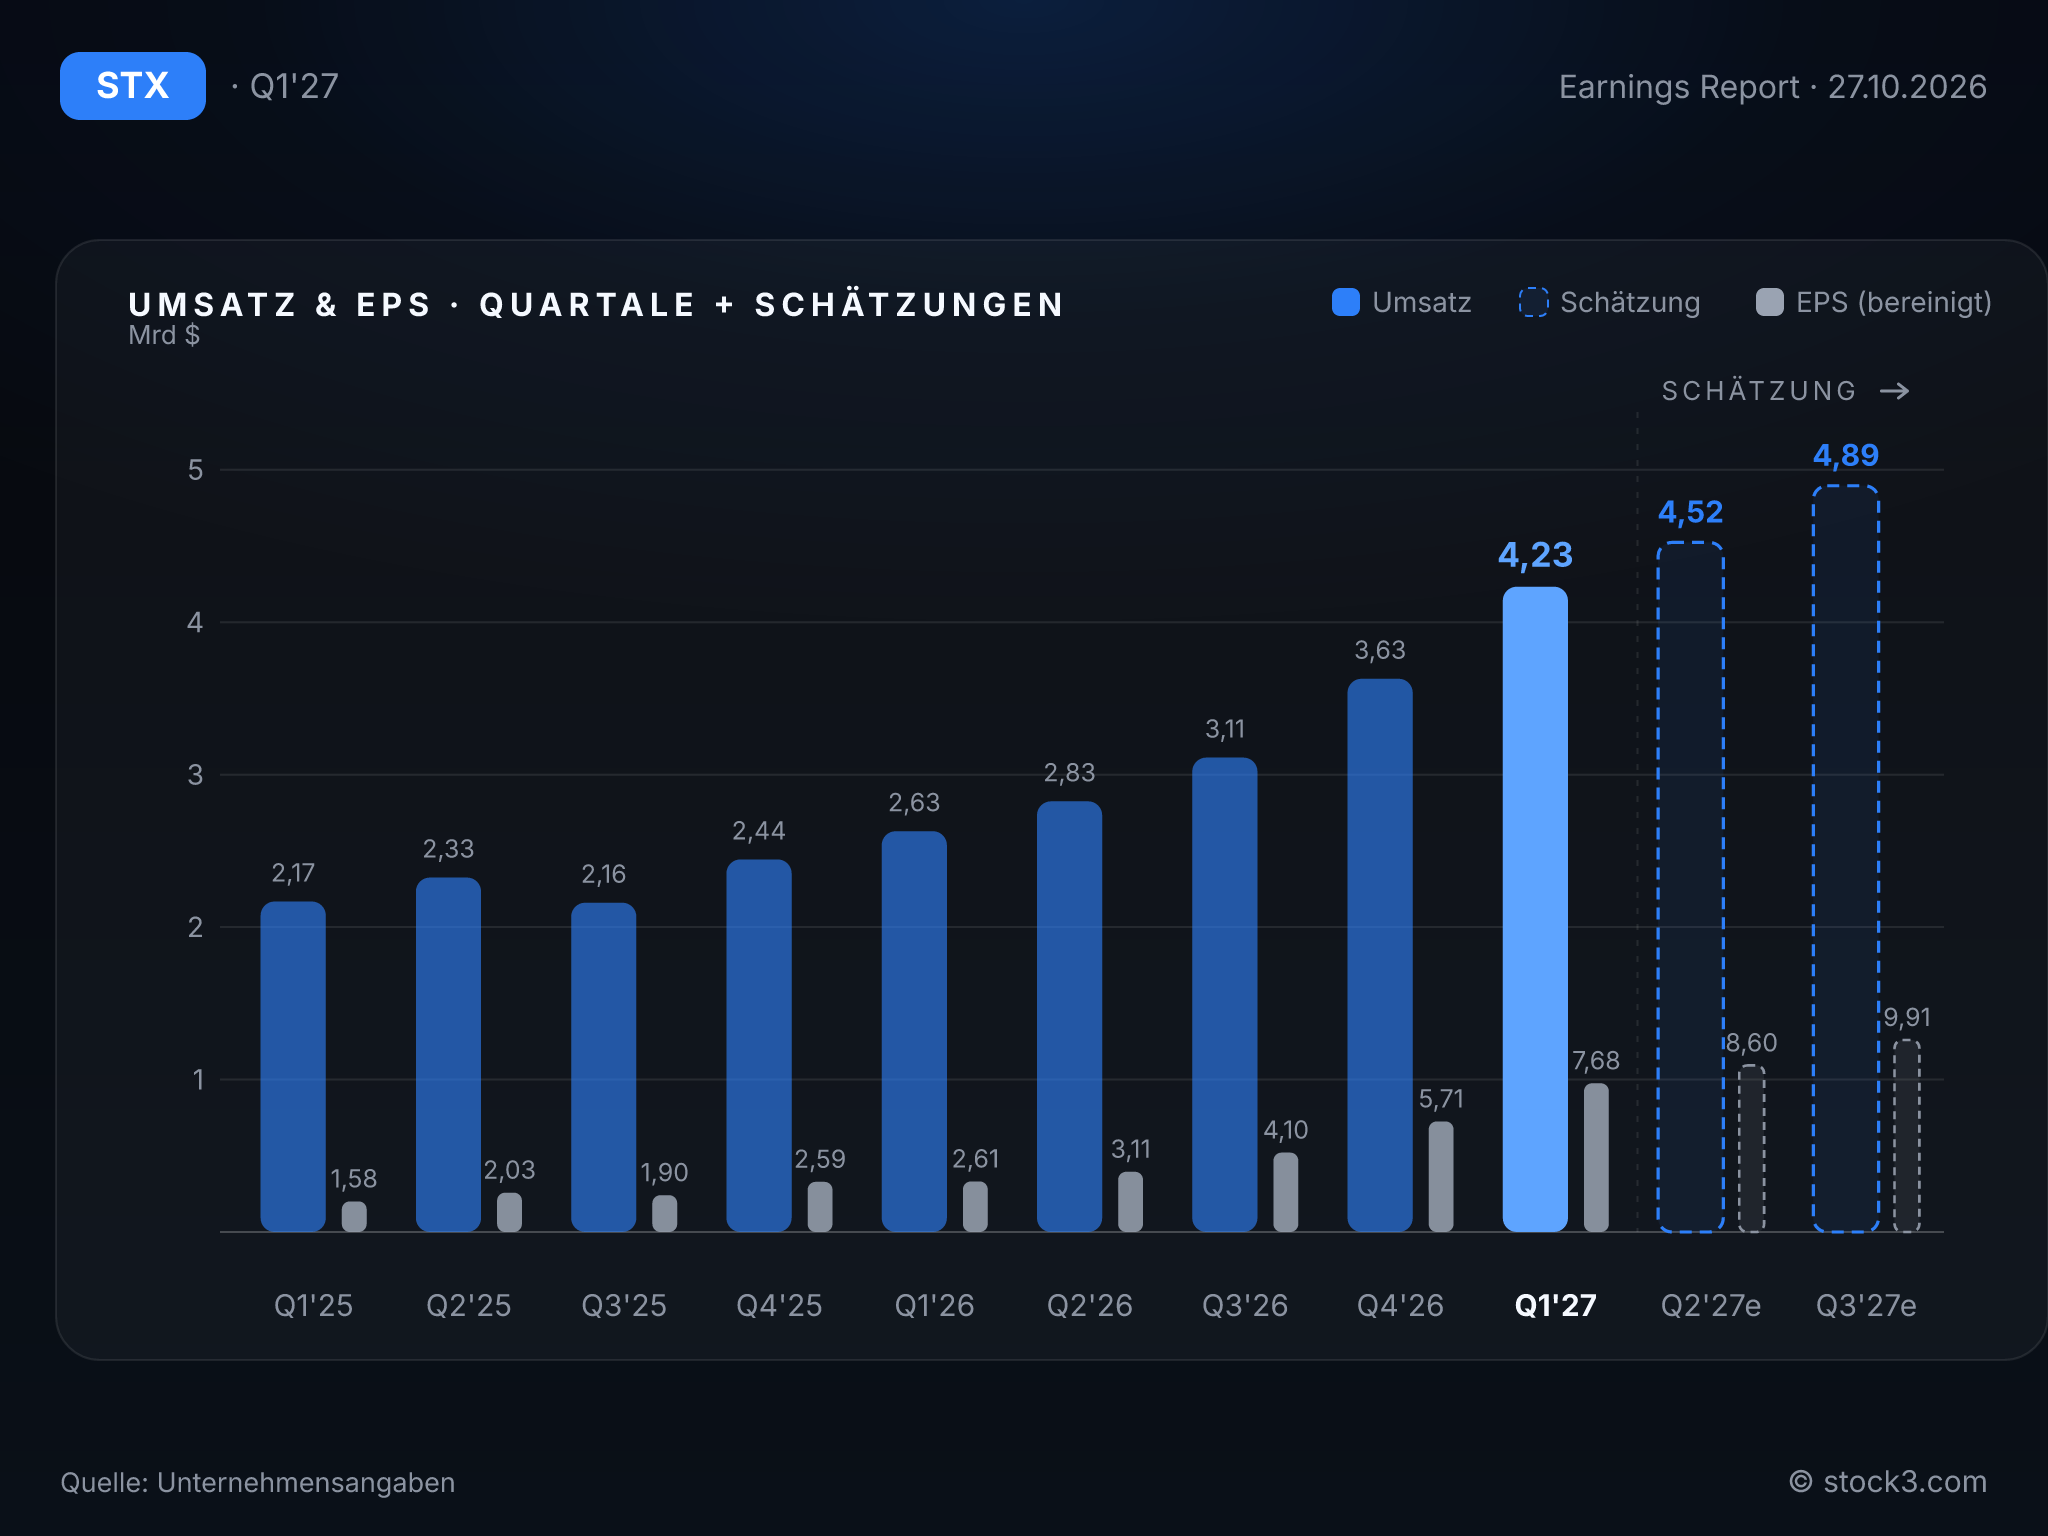
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose für das zweite Geschäftsquartal liegt über den Erwartungen; das Wachstum soll sich noch einmal beschleunigen. Seagate stellt einen Umsatz von 4,8 Mrd. USD plus/minus 100 Mio. USD in Aussicht. Das entspricht einem impliziten Wachstum von knapp 70 % gegenüber dem Vorjahresquartal, nach 61 % im abgelaufenen Quartal. Die durchschnittliche Analystenschätzung für dieses Quartal liegt mit 4,52 Mrd. USD rund 6 % darunter. Beim bereinigten verwässerten EPS strebt das Management 9,20 USD plus/minus 0,20 USD an, während Analysten im Schnitt mit 8,60 USD rechnen.
Für die Verlässlichkeit der Prognose spricht, dass Seagate im ersten Quartal bei Umsatz und Gewinn selbst das obere Ende der eigenen Prognosespannen übertroffen hat. Mosley klingt entsprechend selbstbewusst: Er spricht von einer anziehenden Nachfrage und sieht dank langfristiger Einblicke in die Bestellungen der Kunden eine mehrjährige Wachstumsphase. Zugleich macht er deutlich, wovon das abhängt: Seagate will die steigende Nachfrage über mehr Speicherdichte bedienen, das Angebot aber knapp halten. An dieser Disziplin hängt die Qualität der Margen.
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 12,20 Mrd. USD | 19,02 Mrd. USD | 26,00 Mrd. USD |
| EPS | 15,53 USD | 37,17 USD | 59,38 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt (Summe der Quartale)
Fazit: Mehr als 50 % bereinigte operative Marge ohne nennenswerte Sondereffekte geben Seagates Wachstum Substanz. Umsatz und Gewinn liegen über den Analystenschätzungen und den eigenen Vorgaben, die Prognose ebenfalls über dem Konsens. Der Cashflow fließt in den Schuldenabbau; der Ausblick sieht ein noch höheres Wachstumstempo vor. Voraussetzung bleibt, dass Preise und Angebotsdisziplin halten. Auf Basis der Analystenschätzungen sinkt das KGV von 44,8 für das Geschäftsjahr 2026 auf 18,1 für 2027, weil sich der Gewinn je Aktie nach Konsens mit einem Plus von 156 % mehr als verdoppeln soll. Eine klar positive Einschätzung der Aktie lässt sich damit am operativen Ergebnis festmachen: Jeder zweite Umsatzdollar bleibt als bereinigter operativer Gewinn hängen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

