ROSS STORES: Gewinn über Plan – Weihnachtsziel bleibt bei 4 bis 5 Prozent
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Ross Stores zieht im dritten Quartal mehr Kundschaft in die Filialen als geplant und verdient spürbar mehr als im Vorjahr. Für das Weihnachtsquartal hält der Off-Price-Händler angesichts einer hohen Vergleichsbasis dennoch an einem verhaltenen Wachstumsziel fest.
| ✦ Auf einen Blick |
|---|
|
• Ross Stores steigert den Umsatz im dritten Quartal um 12 % auf 6,26 Mrd. USD, die durchschnittliche Analystenschätzung lag bei 6,25 Mrd. USD. • Die vergleichbaren Filialumsätze wachsen um 8 % und liegen damit über der eigenen Prognose von 6 % bis 7 %. • Das verwässerte EPS steigt von 1,58 auf 1,91 USD und übertrifft die eigene Spanne von 1,75 bis 1,83 USD sowie den Konsens von 1,87 USD. • Die Jahresprognose für das verwässerte EPS steigt von 8,61 bis 8,77 USD auf 8,75 bis 8,84 USD, einschließlich rund 0,60 USD aus Zollrückerstattungen. • Für das vierte Quartal bestätigt Ross ein Wachstum der vergleichbaren Filialumsätze von 4 % bis 5 %. |
Der Umsatz steigt im dritten Quartal um 12 % gegenüber dem Vorjahr auf 6,26 Mrd. USD und liegt damit knapp über der durchschnittlichen Analystenschätzung von 6,25 Mrd. USD. Aufschlussreicher ist der vergleichbare Filialumsatz: Er wächst um 8 %, nachdem schon das Vorjahresquartal ein Plus von 7 % gebracht hatte. Vor allem dank mehr Kundenbesuchen übertrifft Ross damit die eigene, zuvor bereits angehobene Prognose von 6 % bis 7 %.
Auch beim Ergebnis liegt Ross über dem eigenen Plan. Die operative Marge klettert von 11,6 % auf 12,3 % und damit über den angepeilten Korridor von 11,7 % bis 12,0 %. Der Nettogewinn steigt von 512 Mio. auf 606 Mio. USD. Das verwässerte EPS nach GAAP verbessert sich von 1,58 auf 1,91 USD und liegt sowohl über der eigenen Spanne von 1,75 bis 1,83 USD als auch über der durchschnittlichen Analystenschätzung von 1,87 USD. Die Aktie notiert in einer ersten nachbörslichen Indikation rund 9,6 % tiefer.
Dass vor allem mehr Kundschaft den Zuwachs trägt, spricht für die Qualität des Wachstums. CEO Jim Conroy führt den Zulauf auf die Marketinginitiativen und das Markenangebot zurück. Die höhere Marge zeigt, dass dieser Zulauf nicht auf Kosten der Profitabilität geht.
Die Zollrückerstattung verzerrt nur die Neunmonatszahlen
Im zweiten Quartal verbuchte Ross rund 253 Mio. USD an Rückerstattungen auf IEEPA-Zölle, die das EPS um etwa 0,60 USD erhöhten. Der Anstieg des Neunmonats-EPS von 4,61 auf 6,59 USD fällt ohne diesen Effekt deutlich geringer aus. Das dritte Quartal selbst bleibt davon unberührt; die Verbesserung dort ist operativ erarbeitet.
Neue Filialen und Rückkäufe laufen nach Plan
Im Quartal eröffnet Ross 51 neue Filialen und schließt damit das Jahresprogramm von 115 Neueröffnungen ab. Parallel kauft der Konzern für 319 Mio. USD eigene Aktien zurück und sieht sich auf Kurs, im Gesamtjahr 1,275 Mrd. USD dafür aufzuwenden. Das Wachstum speist sich damit aus mehr Fläche und mehr Besuchern in den bestehenden Läden, während die sinkende Aktienzahl den Gewinn je Aktie zusätzlich stützt.
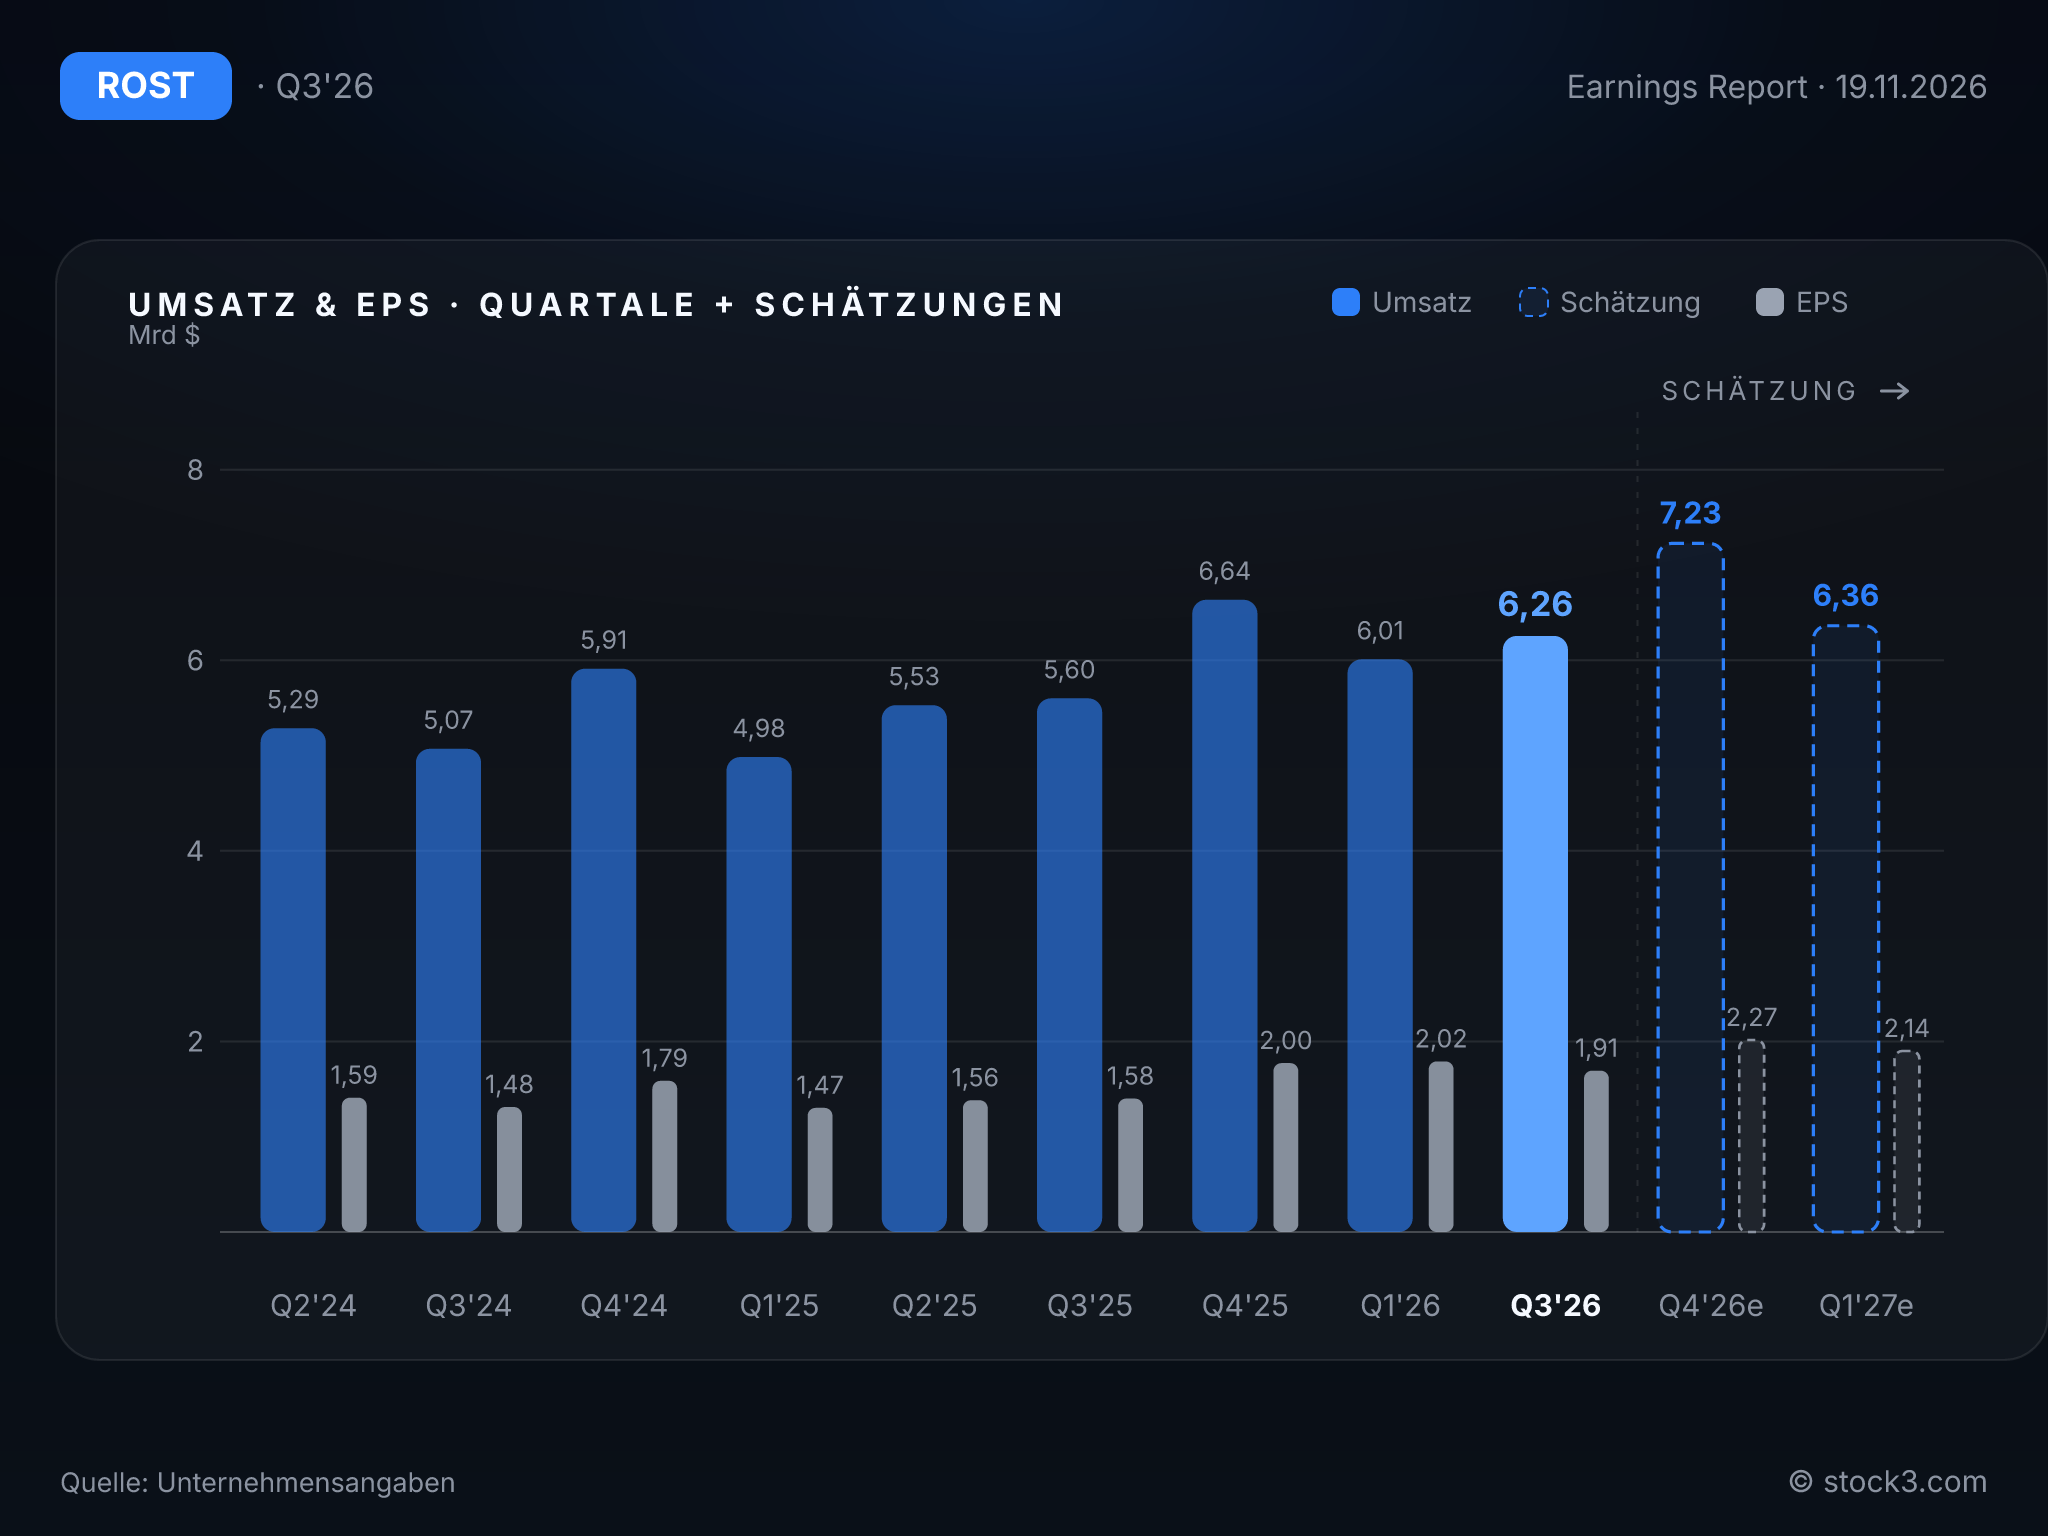
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die angehobene Jahresprognose gibt im Wesentlichen den Vorsprung weiter, den das dritte Quartal gegenüber dem eigenen Plan erzielt hat. Ross erwartet für das Geschäftsjahr nun ein verwässertes EPS von 8,75 bis 8,84 USD nach zuvor 8,61 bis 8,77 USD, wobei die rund 0,60 USD aus der Zollrückerstattung weiterhin enthalten sind. Für das vierte Quartal stellt das Management ein EPS von 2,16 bis 2,25 USD in Aussicht, ein Plus von 8 % bis 13 %.
Die Umsatzprognose für das Weihnachtsquartal bleibt dagegen unverändert: Ross bestätigt ein Wachstum der vergleichbaren Filialumsätze von 4 % bis 5 %, nachdem das Vorjahresquartal ein Plus von 9 % gebracht hatte. Gegenüber den 8 % aus dem dritten Quartal sieht die Prognose damit eine Verlangsamung auf gut die Hälfte vor. Die härtere Vergleichsbasis erklärt einen Teil davon. Dennoch liest sich die Prognose zurückhaltend: Conroy spricht von Zuversicht für die Feiertagssaison, in den Zahlen bleibt es aber bei der bisherigen Vorsicht.
Kennzahlen im Überblick
| Kennzahl | 2027e | 2028e |
|---|---|---|
| Umsatz | 25,76 Mrd. USD | 27,59 Mrd. USD |
| EPS | 8,50 USD | 9,04 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis)
Fazit: Ross schlägt den eigenen Plan klar: 8 % Wachstum auf vergleichbarer Fläche werden von mehr Kundschaft getragen, zugleich liegt die Marge über dem eigenen Zielkorridor. Den Umsatzkonsens übertrifft der Konzern allerdings nur knapp. Das unveränderte Weihnachtsziel von 4 % bis 5 % sieht nur gut halb so viel Wachstum vor; die höhere Jahresprognose gibt im Wesentlichen den Vorsprung des dritten Quartals weiter. Auf Basis der Analystenschätzungen ergibt sich ein KGV von 25,9 für das Geschäftsjahr 2027 und von 24,4 für das Jahr darauf, bei einem erwarteten Gewinnwachstum von 6 %. Die operative Basis der Aktie bleibt intakt; das Management setzt das Wachstumstempo zum Jahresende dennoch selbst spürbar niedriger an.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

