ROCKWELL AUTOMATION: Zollerstattung drückt den Umsatz – der Gewinn profitiert
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Rockwell Automation gibt einen Teil der erstatteten US-Zölle an seine Kunden weiter und verfehlt deshalb im Schlussquartal die Umsatzerwartungen, während der Gewinn über den Schätzungen liegt. Der Ausblick verspricht für 2027 mehr Gewinn, aber kein höheres Wachstumstempo.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im vierten Geschäftsquartal um 1 % auf 2,33 Mrd. USD und liegt unter der durchschnittlichen Analystenschätzung von 2,41 Mrd. USD, belastet durch eine Rückstellung von 85 Mio. USD für Zollerstattungen an Kunden. • Das bereinigte EPS klettert von 3,34 auf 3,88 USD und übertrifft den Konsens von 3,69 USD; darin steckt ein positiver Nettoeffekt aus Zollerstattungen von 0,11 USD je Aktie. • Das Segment Software & Control wächst um 15 % auf 754 Mio. USD, die Segmentmarge steigt von 31,2 % auf 34,0 %. • Für das Geschäftsjahr 2027 stellt Rockwell ein organisches Umsatzwachstum von 6 % bis 9 % und ein bereinigtes EPS von 14,50 bis 15,50 USD in Aussicht. |
Rockwell Automation, ein Anbieter von Steuerungstechnik und Industriesoftware für Fabriken und Anlagen, steigert den Umsatz im vierten Geschäftsquartal (bis Ende September) um 1 % gegenüber dem Vorjahr auf 2,33 Mrd. USD. Organisch, also ohne verkaufte Geschäftsteile und Währungseffekte, beträgt das Plus 3 %. Die durchschnittliche Analystenschätzung von 2,41 Mrd. USD verfehlt der Konzern dennoch. Den Ausschlag gibt eine Rückstellung von 85 Mio. USD für ein Erstattungsprogramm: Kunden, die wegen der IEEPA-Zölle höhere Preise gezahlt haben, bekommen Geld zurück. Das mindert das Wachstum um 4 Prozentpunkte. Ohne diesen Abzug läge der Umsatz knapp über der Schätzung.
Beim Gewinn sieht es besser aus. Der operative Konzerngewinn (Enterprise Operating Profit) wächst um 16 % auf 572 Mio. USD, die zugehörige Marge klettert von 21,3 % auf 24,5 %. Das bereinigte EPS steigt von 3,34 auf 3,88 USD und übertrifft die durchschnittliche Analystenschätzung von 3,69 USD. Nach GAAP verdient Rockwell 3,11 USD je Aktie nach 1,23 USD im Vorjahresquartal. Damals belasteten allerdings eine Abschreibung auf das Gemeinschaftsunternehmen Sensia und höhere Asbest-Rückstellungen das Ergebnis; für den Abgleich mit den Erwartungen zählt die bereinigte Größe. Die Aktie notiert in einer ersten vorbörslichen Indikation rund 2,6 % tiefer.
Die Zollerstattung wirkt allerdings auch auf der Kostenseite. Rockwell erhält 103 Mio. USD an Zöllen zurück, wodurch die Herstellkosten sinken; hinzu kommen Zinserträge. Nach Kundenerstattung und Nebenkosten bleibt unter dem Strich ein positiver Effekt von 0,11 USD je Aktie, der sowohl im bereinigten als auch im GAAP-EPS enthalten ist. Ohne ihn hätte das bereinigte EPS den Konsens nur um wenige Cent übertroffen. Die operative Verbesserung ist also echt, doch mehr als die Hälfte des Vorsprungs gegenüber den Erwartungen geht auf den Sondereffekt zurück.
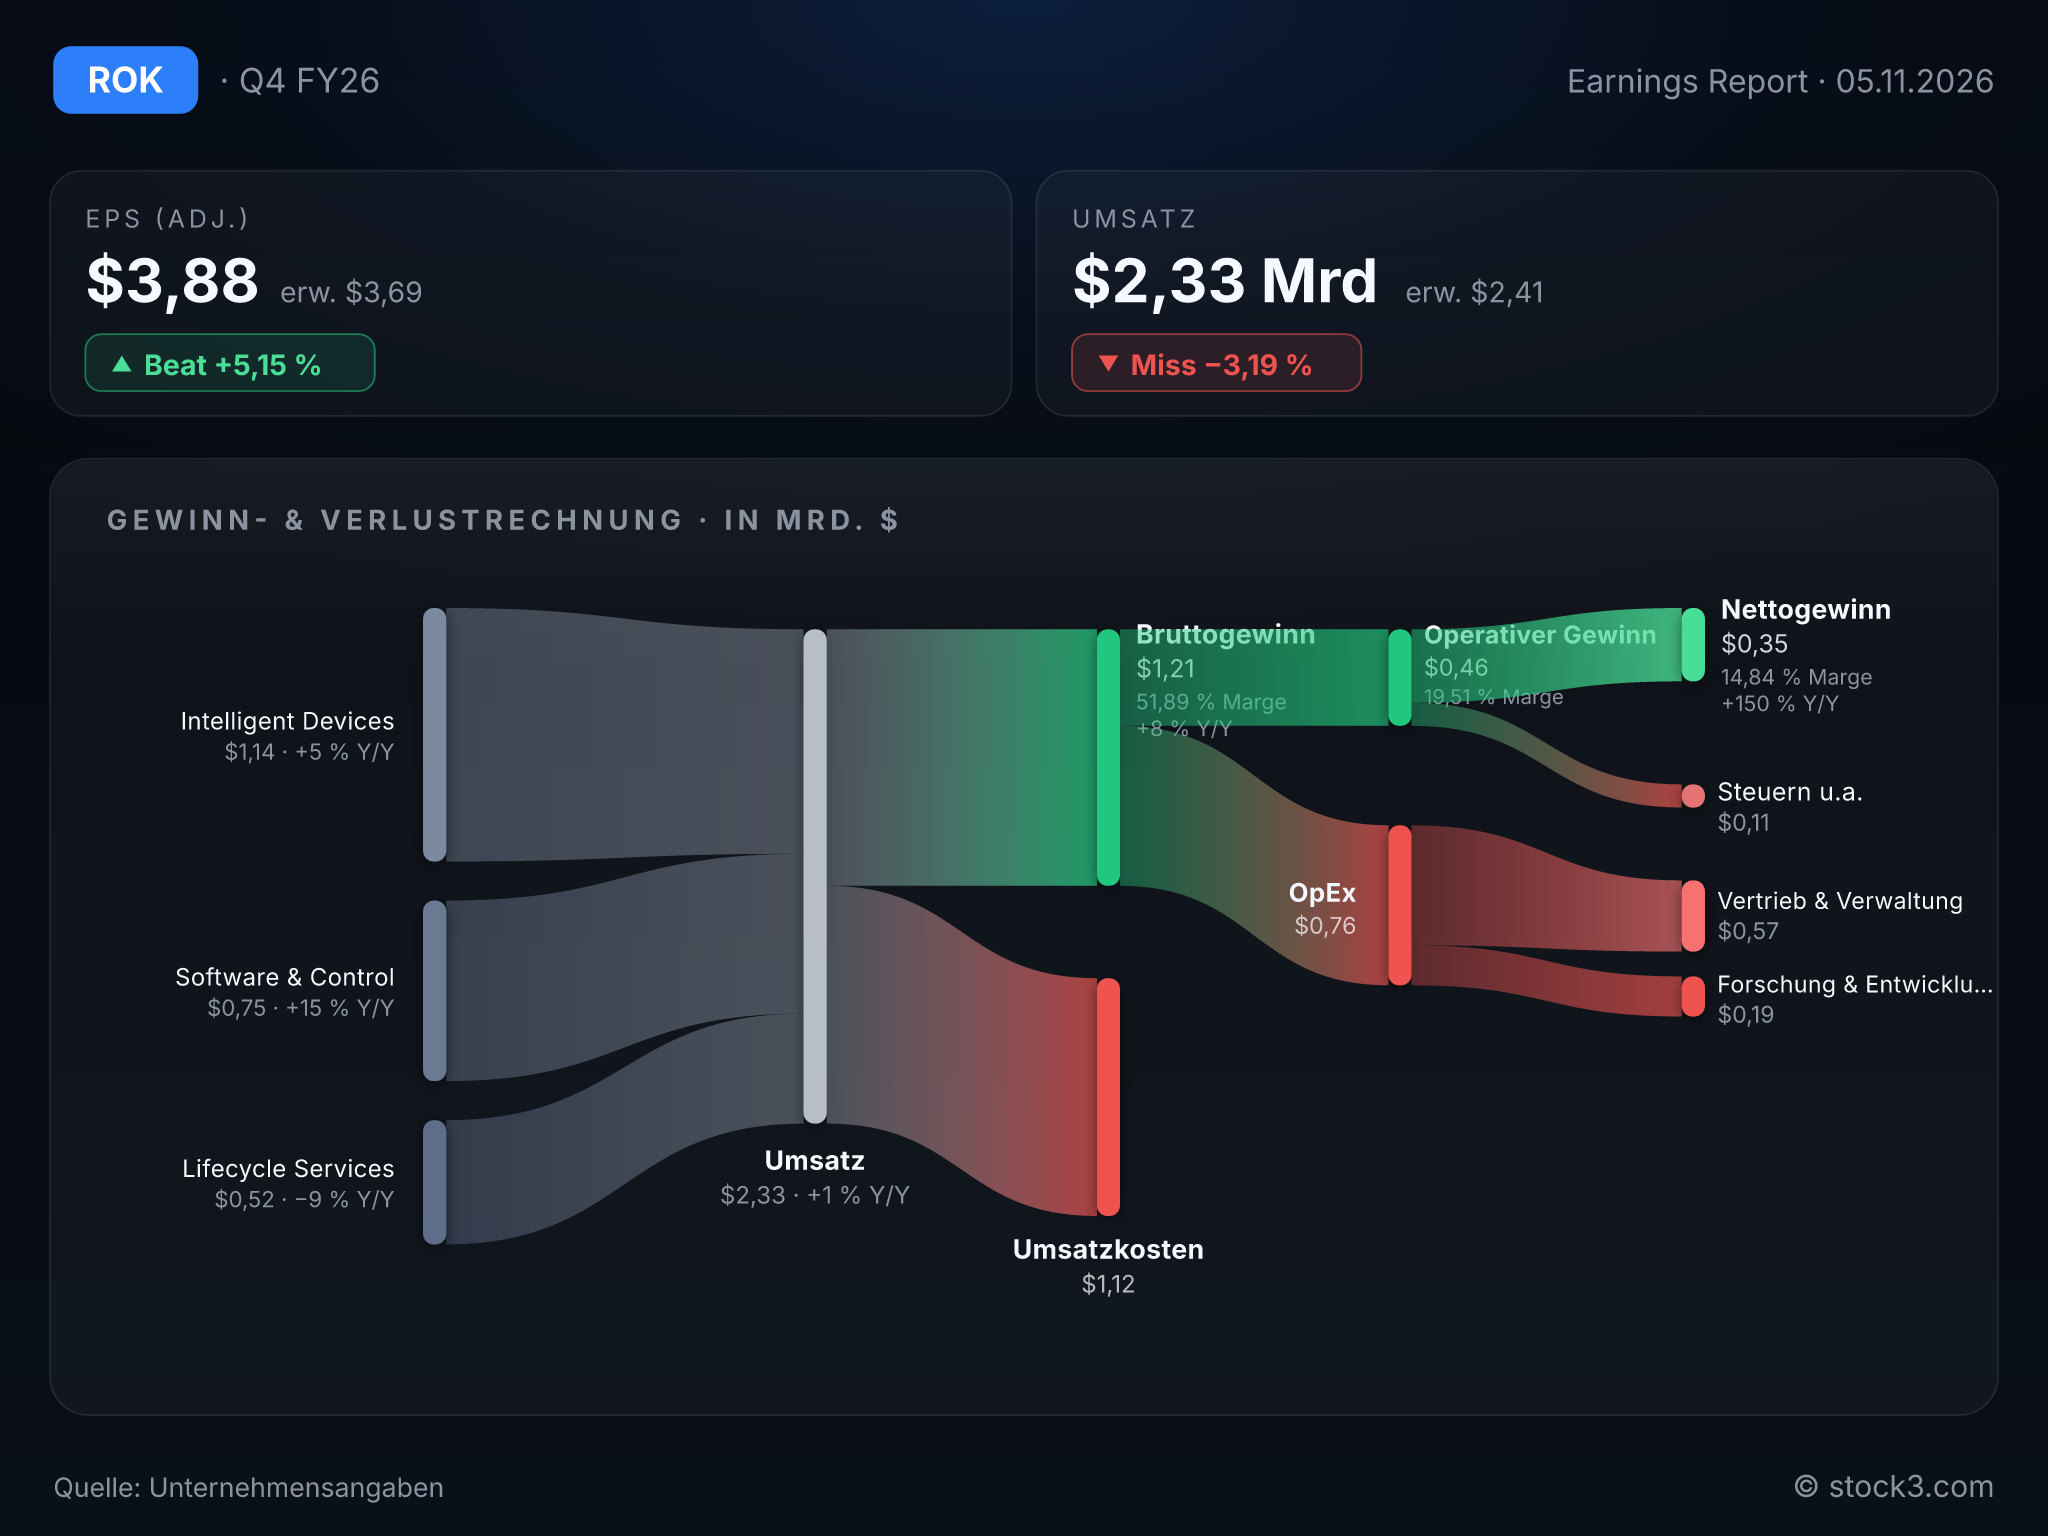
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von ROCKWELL AUTOMATION, INC. (Quelle: Unternehmensangaben)
Software & Control gibt das Tempo vor
Das Wachstum kommt vor allem aus dem margenstärksten Geschäft. Software & Control steigert den Umsatz um 15 % auf 754 Mio. USD, während die Segmentmarge von 31,2 % auf 34,0 % klettert. Intelligent Devices wächst um 5 %. CEO Blake Moret verweist auf Marktanteilsgewinne und eine stärkere Stellung in Wachstumsfeldern wie Halbleiterfertigung und Rechenzentren. Rockwell wächst damit dort am schnellsten, wo es am meisten verdient.
Lifecycle Services bleibt zurück
Schwächer läuft das Servicegeschäft: Bei Lifecycle Services sinkt der Umsatz um 9 % auf 519 Mio. USD, während organisch ein Plus von 2 % bleibt. Die Differenz geht auf veräußerte Geschäfte zurück. Höhere Personalkosten und ein ungünstiger Projektmix drücken die Marge von 17,5 % auf 16,4 %. Mit dem Aufschwung bei Produkten und Software hält das Projektgeschäft damit vorerst nicht Schritt.
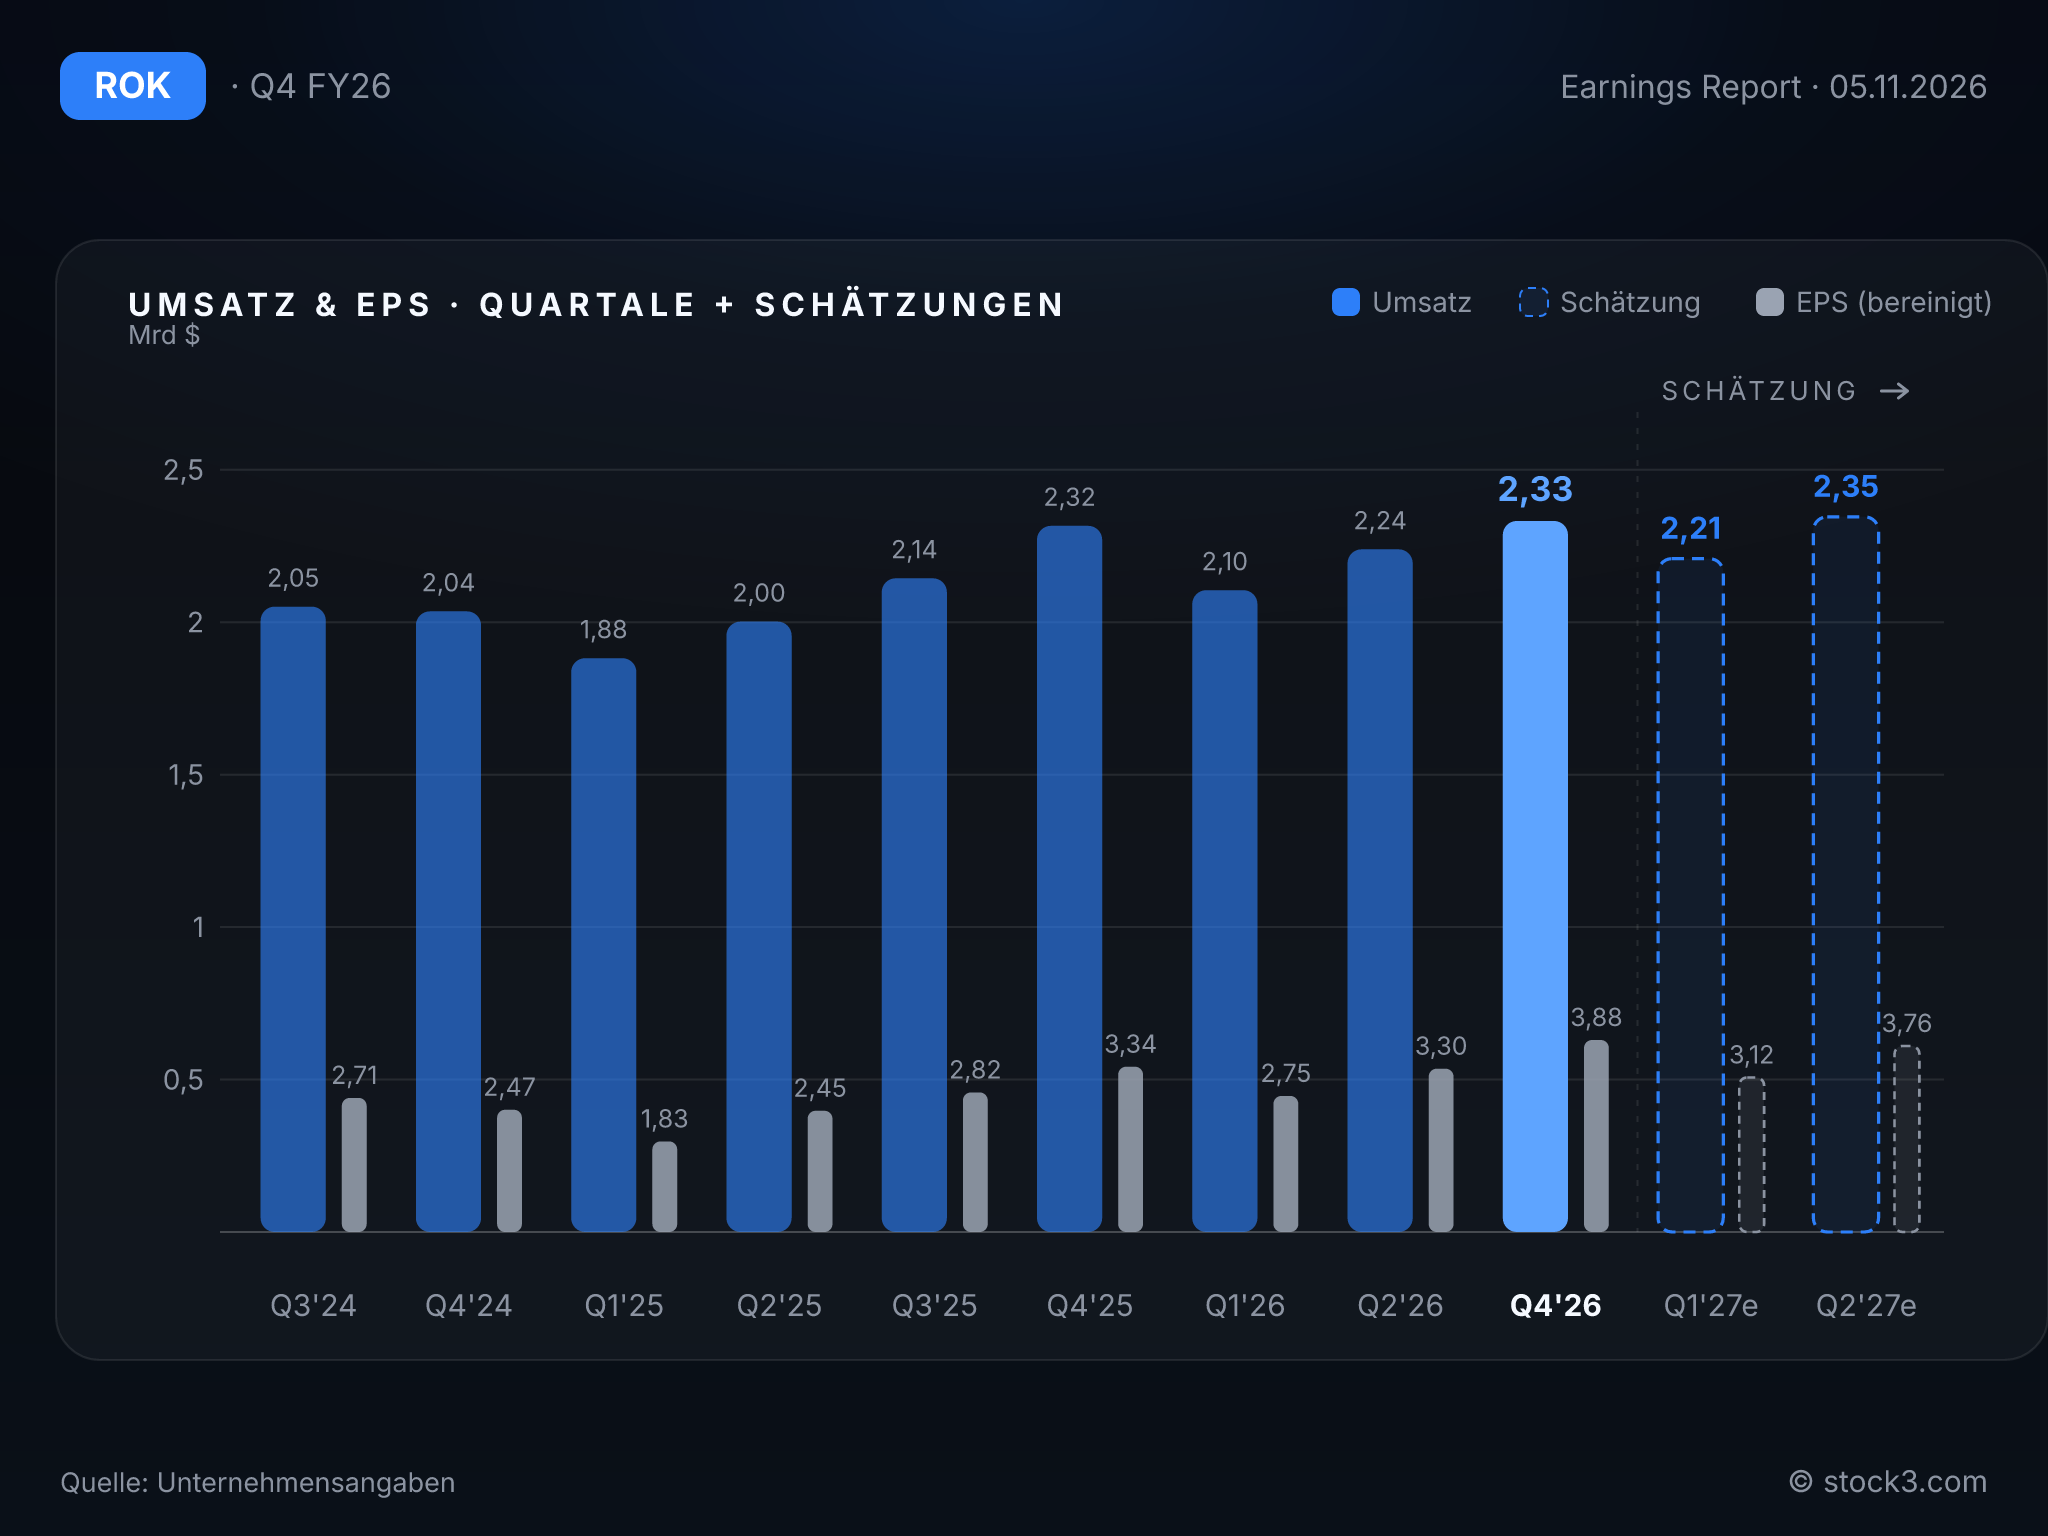
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose für das Geschäftsjahr 2027 setzt auf Verlässlichkeit, lässt aber keine Beschleunigung erkennen. Im abgelaufenen Jahr wuchs der Umsatz um 8 % auf 8,99 Mrd. USD, während das bereinigte EPS um 27 % auf 13,42 USD stieg und damit die zuletzt angehobene Spanne von 13,00 bis 13,30 USD übertraf.
Für 2027 stellt Rockwell ein organisches Umsatzwachstum von 6 % bis 9 % sowie ein berichtetes Wachstum von 4,5 % bis 7,5 % in Aussicht. In beiden Spannen steckt 1 Prozentpunkt Rückenwind, weil das Erstattungsprogramm die Vergleichsbasis 2026 drückt. Schon die Mitte der organischen Spanne liegt unter den 8 % des Vorjahres; ohne den Basiseffekt fällt der Abstand noch größer aus. Der Umsatz, der sich aus der Mitte der berichteten Spanne ergibt, liegt zudem leicht unter dem Analystenkonsens von 9,59 Mrd. USD.
Beim Gewinn zeigt sich das Management ehrgeiziger. Das bereinigte EPS soll 14,50 bis 15,50 USD erreichen; die Mitte liegt knapp über der durchschnittlichen Analystenschätzung von 14,90 USD. Nach GAAP plant Rockwell mit 13,78 bis 14,78 USD je Aktie. Moret spricht von gesunder Kundennachfrage und wichtigen Produktneuheiten und will Marktanteile gewinnen sowie die Margen ausbauen. Zwischen den Zeilen liest sich das als Plan, den Gewinn stärker über Mix und Effizienz als über Menge zu steigern. Dabei enthält die Vergleichsbasis 2026 bereits den Zolleffekt von 0,11 USD.
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 8,99 Mrd. USD | 9,59 Mrd. USD | 10,19 Mrd. USD |
| EPS | 13,42 USD | 14,90 USD | 16,61 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt wie berichtet
Fazit: Rockwell Automation beendet das Geschäftsjahr dank 15 % Wachstum und 34,0 % Marge bei Software & Control solide. Der verfehlte Umsatzkonsens und das schrumpfende Servicegeschäft trüben jedoch das Bild. Mehr als die Hälfte des Gewinnvorsprungs gegenüber den Erwartungen erklärt der Zolleffekt; beim Umsatz verspricht die Prognose für 2027 kein höheres Tempo als 2026. Auf Basis der Analystenschätzungen ergibt sich für 2027 ein KGV von 29,3 bei einem erwarteten Gewinnwachstum von 11 %. Ob der Umsatz sein Tempo halten kann, bleibt offen; für eine weiterhin verhalten positive Tendenz der Aktie spricht der Gewinnbeitrag der Software.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

