PROLOGIS: 38 Prozent teurere Neuverträge – Gewinnprognose sinkt
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Lagerflächen sind wieder knapp genug für höhere Mieten: Prologis profitiert davon und übertrifft im dritten Quartal die Umsatzerwartungen klar. Die Jahresprognose zieht allerdings kaum mit, während der Ausblick für den Nettogewinn sogar deutlich sinkt.
| ✦ Auf einen Blick |
|---|
|
• Prologis steigert den Umsatz im dritten Quartal um 7,8 % auf 2,39 Mrd. USD und liegt damit über der durchschnittlichen Analystenschätzung von 2,18 Mrd. USD. • Das Core FFO je Aktie steigt von 1,49 auf 1,60 USD, das verwässerte GAAP-EPS von 0,82 auf 0,86 USD. • Bei neuen und verlängerten Mietverträgen liegt die effektive Durchschnittsmiete 38,0 % über dem vorherigen Niveau derselben Fläche. • Prologis engt die Core-FFO-Prognose für 2026 auf 6,25 bis 6,29 USD je Aktie ein und senkt die Prognose für den Nettogewinn je Aktie auf 4,05 bis 4,15 USD. |
Prologis steigert den Umsatz im dritten Quartal um 7,8 % gegenüber dem Vorjahr auf 2,39 Mrd. USD. Damit übertrifft der Logistikimmobilien-Konzern die durchschnittliche Analystenschätzung von 2,18 Mrd. USD um rund 10 %. Mit 2,22 Mrd. USD stammt der Großteil aus Mieten und sonstigen Erlösen; das Geschäft mit Fondsvermögen Dritter (Strategic Capital) steuert 164 Mio. USD bei.
Der Nettogewinn für die Stammaktionäre steigt von 763 Mio. auf 816 Mio. USD. Das verwässerte GAAP-EPS klettert von 0,82 auf 0,86 USD und liegt damit über der durchschnittlichen Analystenschätzung von 0,78 USD. Für einen REIT zählt allerdings vor allem das Core FFO, das die operative Ertragskraft ohne Abschreibungen und Gewinne aus Immobilienverkäufen abbildet. Je Aktie steigt es von 1,49 auf 1,60 USD, ein Plus von 7,4 %.
Verkäufe stützen den Nettogewinn spürbar: Die Gewinne aus dem Verkauf von Projektentwicklungen, Grundstücken und anderen Immobilien summieren sich auf 108 Mio. USD nach 48 Mio. USD im Vorjahresquartal. Im Core FFO sind diese Effekte herausgerechnet. Dass auch dort gut 7 % Wachstum stehen, spricht für die Qualität des Quartals: Das Plus stammt aus der laufenden Vermietung.
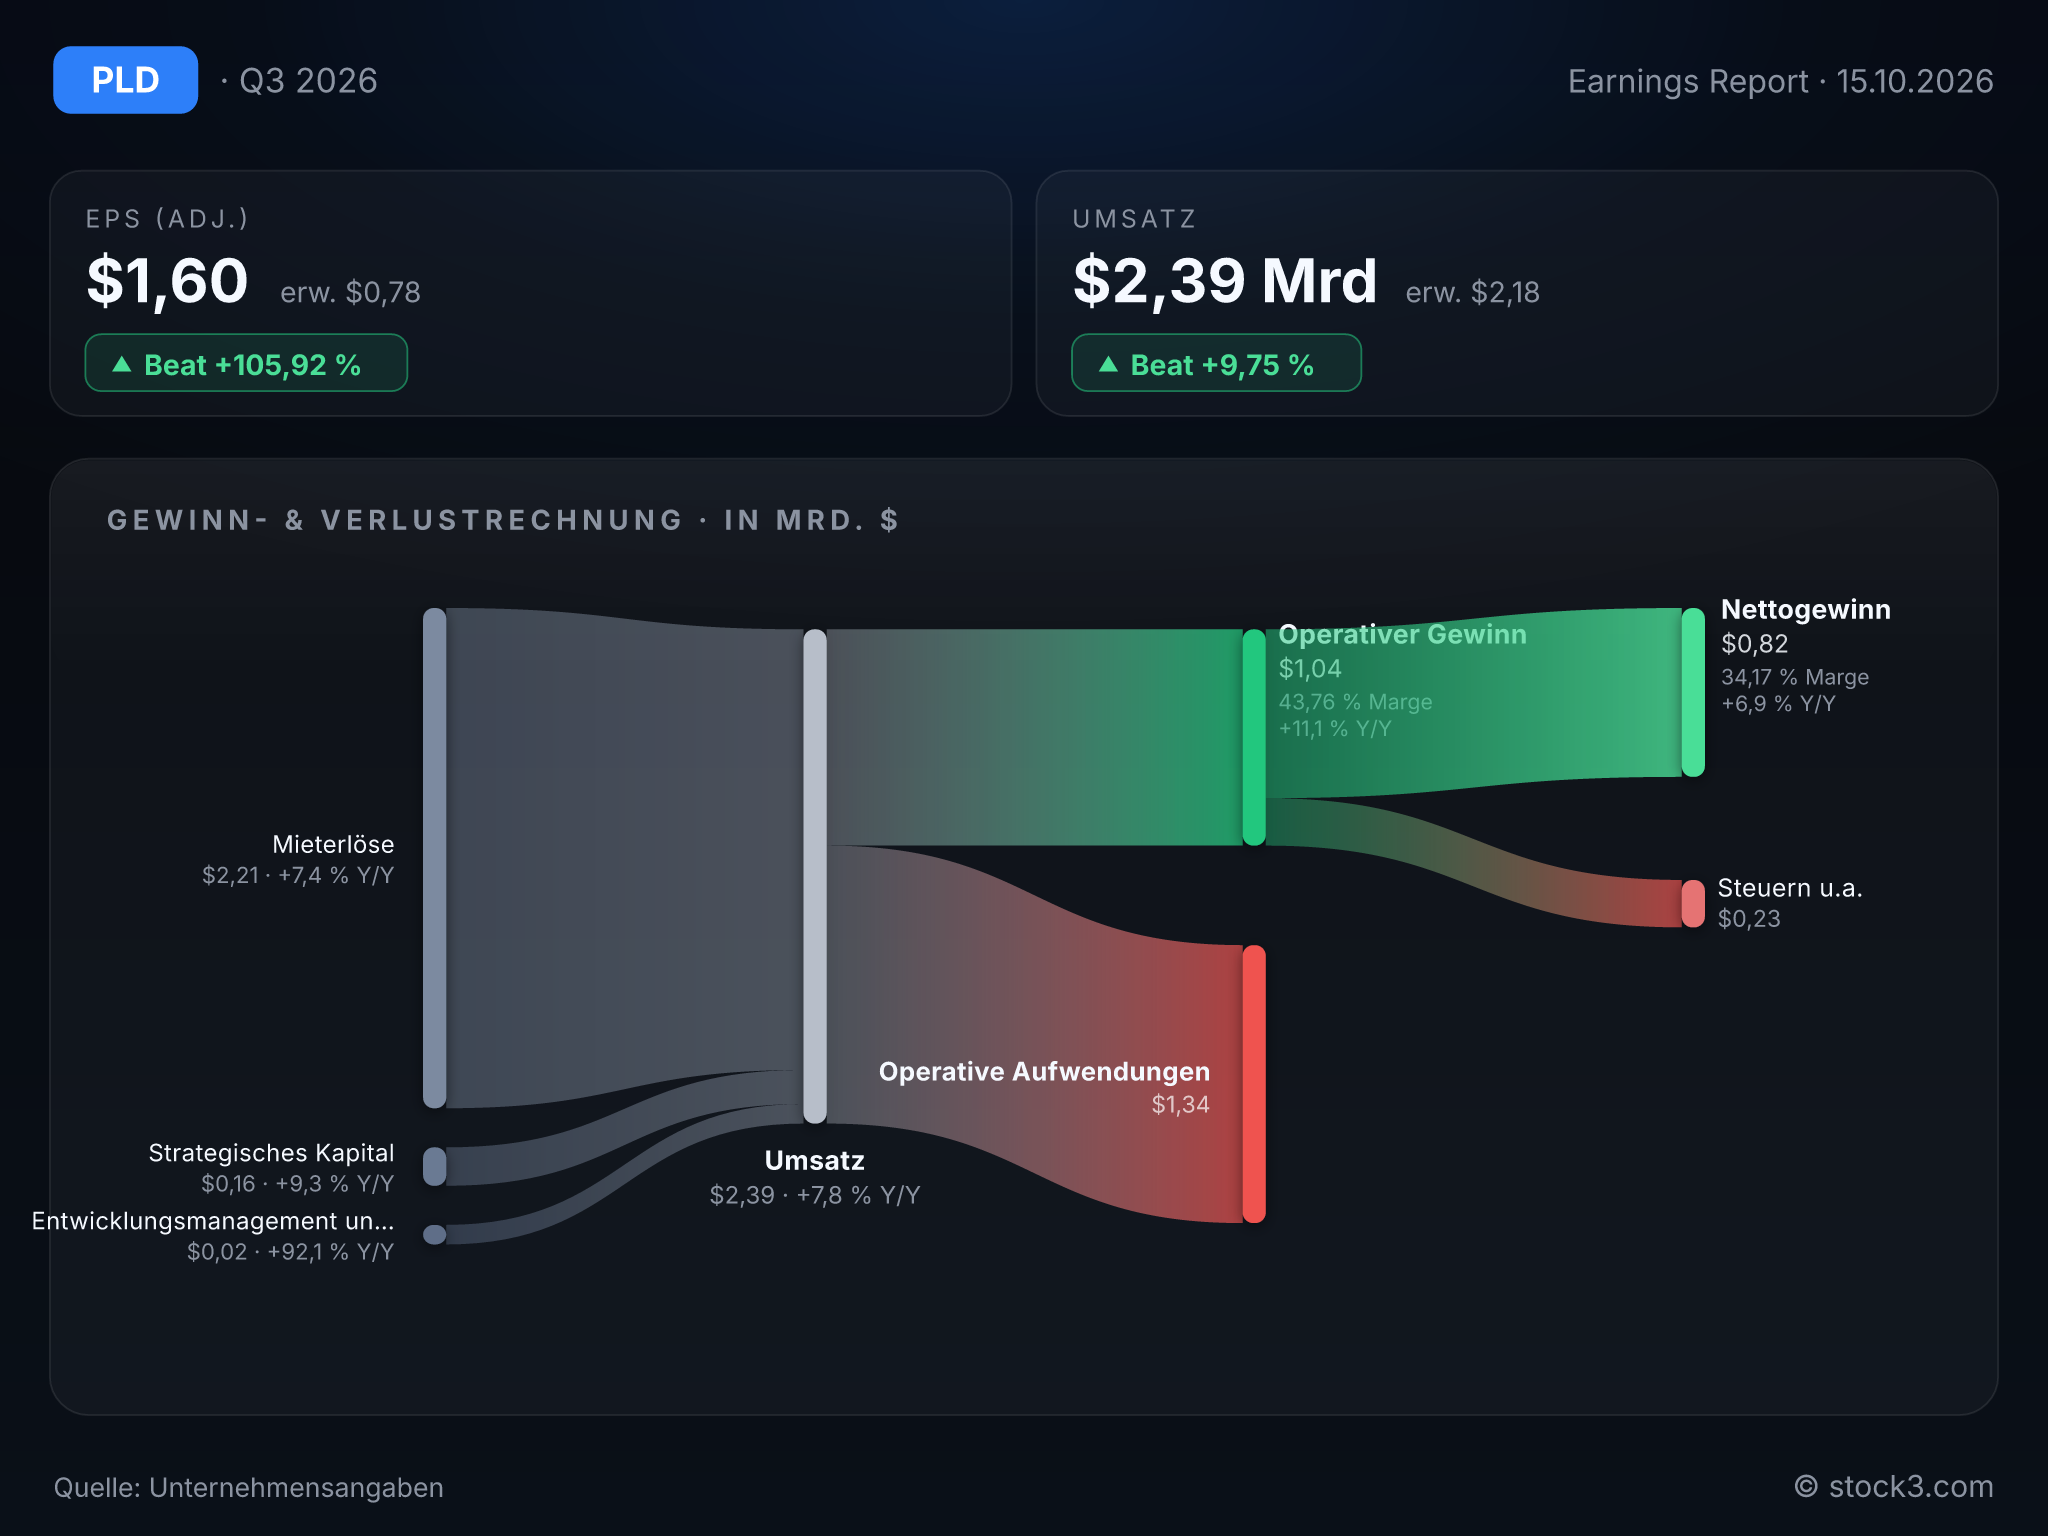
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Prologis. (Quelle: Unternehmensangaben)
Die Mietlücke trägt das Wachstum
Den Ausschlag geben die Neuvermietungen. Bei neuen und verlängerten Verträgen liegt die Barmiete zu Vertragsbeginn 23,4 % über der bisherigen Miete derselben Fläche. Gemessen an der effektiven Durchschnittsmiete über die Laufzeit sind es 38,0 %. Das Nettobetriebsergebnis des vergleichbaren Bestands wächst auf Cash-Basis um 5,9 %, wobei die Belegung zum Quartalsende 95,6 % erreicht.
CEO Daniel Letter berichtet von Kunden, die mit schlanken Lagerbeständen arbeiten und deren überschüssige Kapazitäten weitgehend abgebaut sind. Die Nachfrage kommt nach seiner Darstellung aus dem Onlinehandel, der modernen Fertigung und dem Aufbau der Lieferketten für Rechenzentren. Der Markt lässt die Phase des Flächenüberangebots demnach hinter sich. Solange auslaufende Verträge so weit unter dem aktuellen Mietniveau liegen, wachsen die Erträge im Bestand noch eine Weile aus eigener Kraft.
Prologis setzt auf Expansion
Prologis startet im Quartal neue Projekte im Wert von 964 Mio. USD bei einer erwarteten Marge von 16,1 %. Bei SEGRO haben die Aktionäre der geplanten Zusammenführung zugestimmt, die die Plattform in Europa vergrößern soll. Spielraum dafür ist vorhanden: Prologis verfügt über rund 8,8 Mrd. USD an Liquidität; die Schulden liegen beim 4,5-Fachen des bereinigten EBITDA. CFO Timothy Arndt sieht damit Raum, auch bei höheren Zinsen weiter zu investieren. Der Konzern will also wachsen und nicht nur die höheren Mieten mitnehmen.
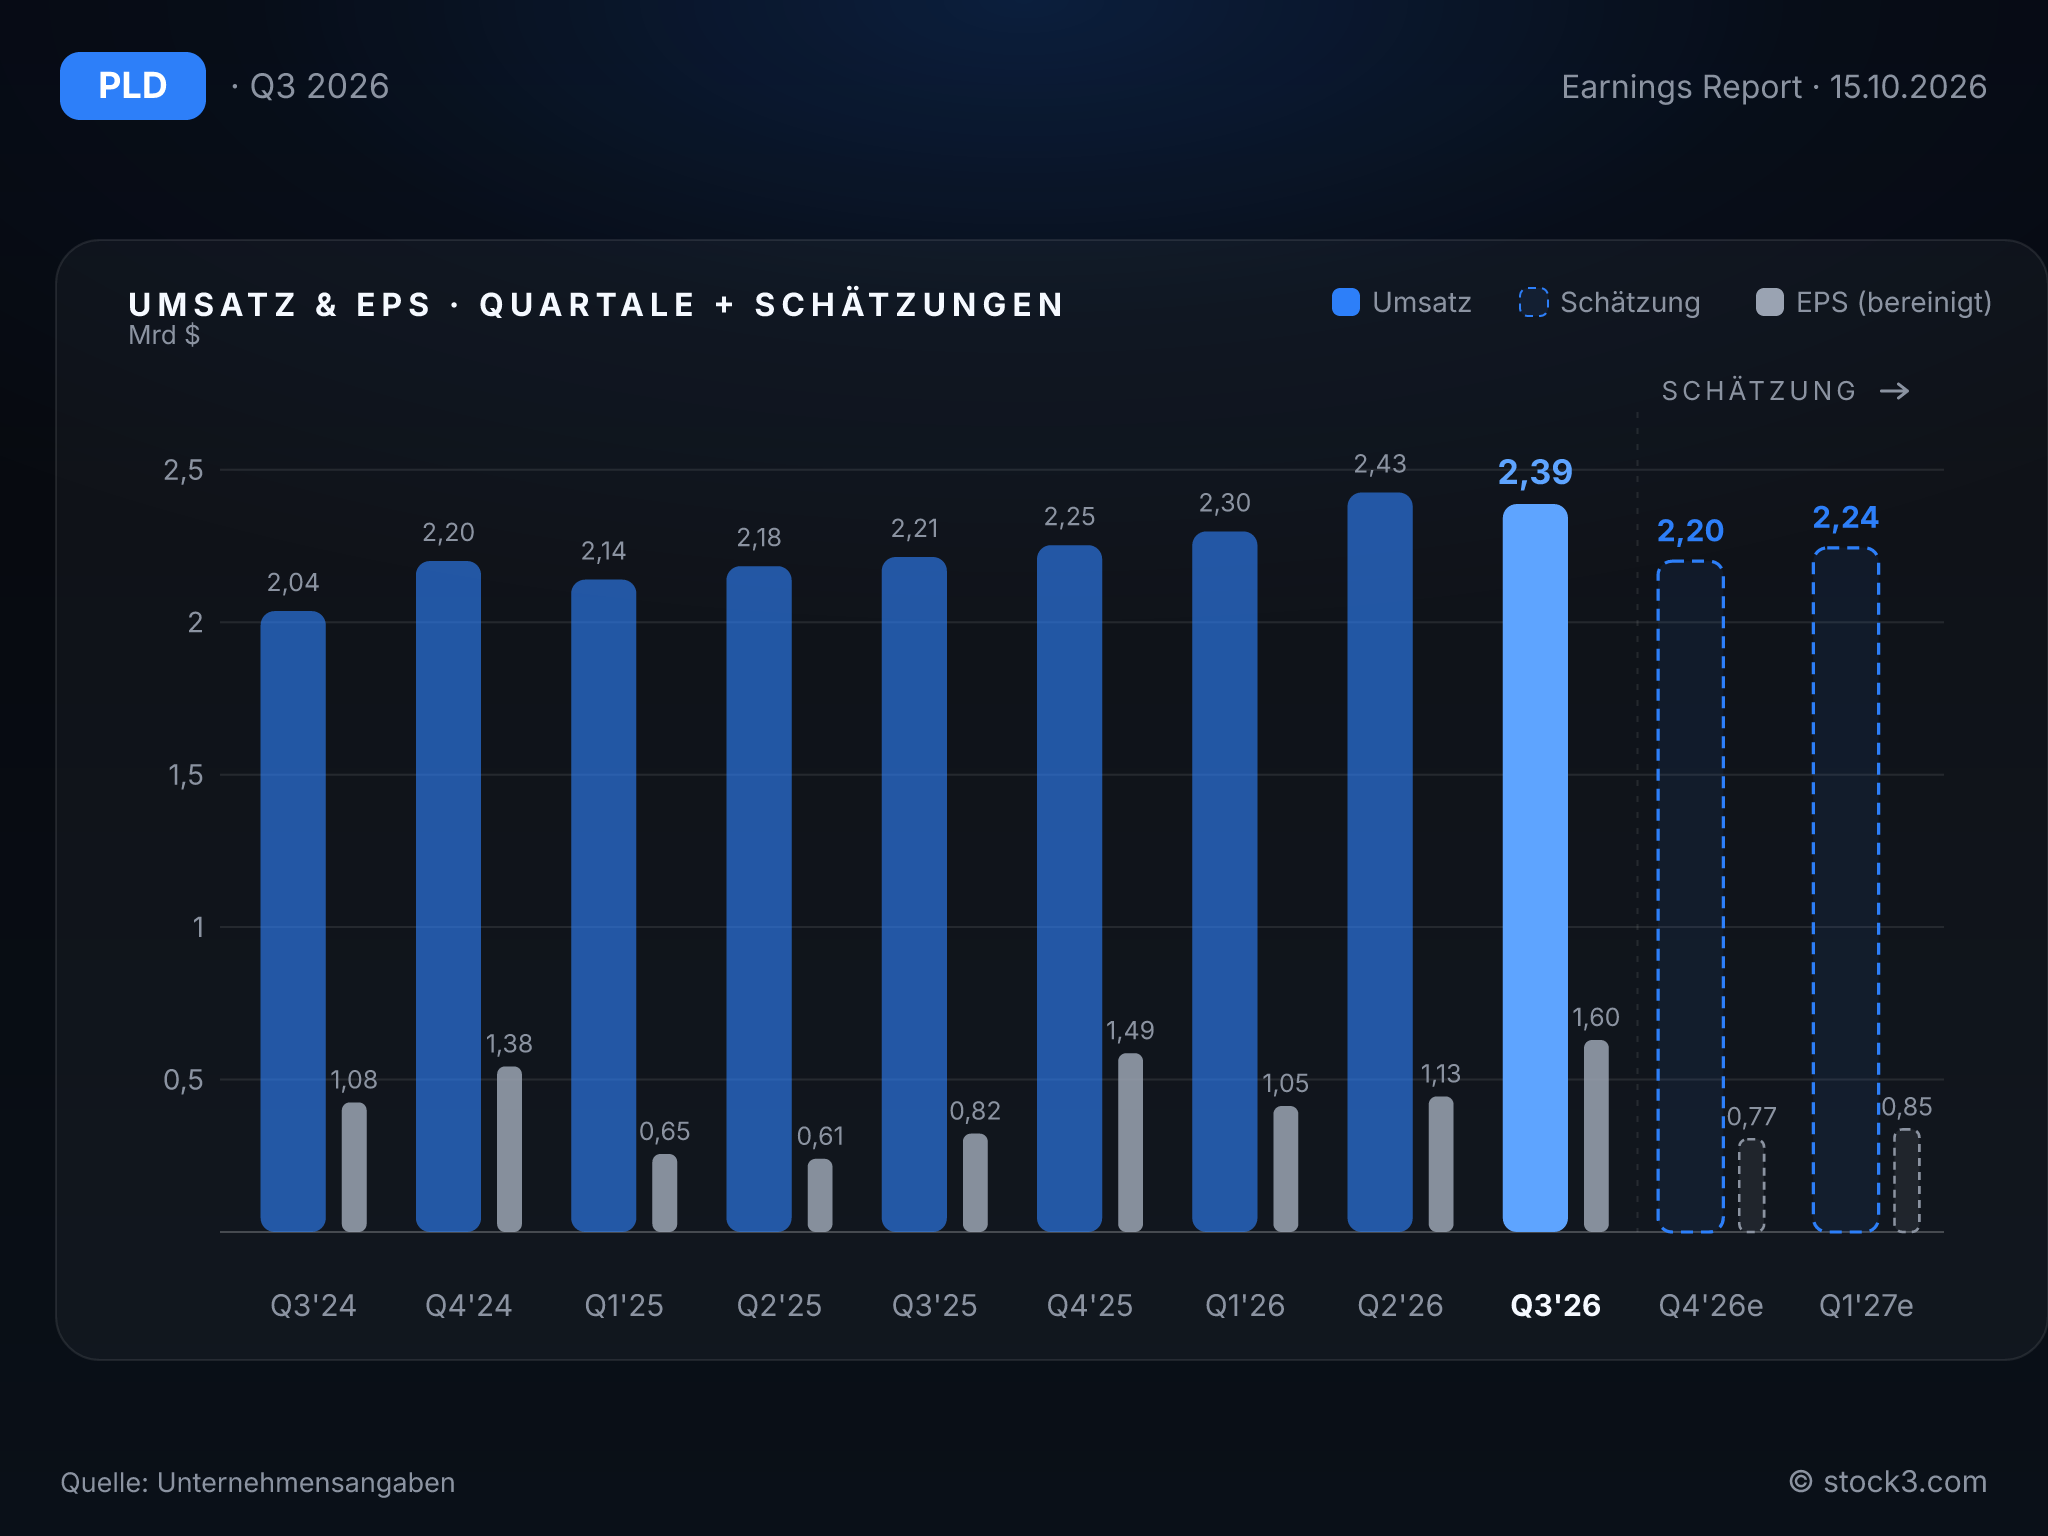
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Jahresprognose spiegelt das starke Quartal nur zum Teil wider. Prologis engt die Spanne für das Core FFO je Aktie von 6,22 bis 6,30 USD auf 6,25 bis 6,29 USD ein, wobei die Mitte nur um einen Cent steigt. Nach 4,73 USD in den ersten neun Monaten ergeben sich für das Schlussquartal rechnerisch 1,52 bis 1,56 USD, also weniger als die 1,60 USD im dritten Quartal. Zugleich senkt das Management die Prognose für den Nettogewinn je Aktie von 4,40 bis 4,55 USD auf 4,05 bis 4,15 USD. Dazu passt, dass Prologis weniger verkaufen will: Geplant sind nur noch 1,75 bis 2,50 Mrd. USD statt bisher 2,25 bis 2,75 Mrd. USD.
Operativ sieht es besser aus. Die Prognose für das Cash-Wachstum im vergleichbaren Bestand steigt auf 7,00 bis 7,50 %, die für Projektstarts auf 5,0 bis 5,75 Mrd. USD. Dagegen senkt der Konzern das obere Ende der Belegungsprognose auf 95,50 % und rechnet im Fondsgeschäft nur noch mit 650 bis 660 Mio. USD Erlösen. Mit 7,8 % Umsatzwachstum hält Prologis sein bisheriges Tempo; eine Beschleunigung lässt die Prognose nicht erkennen.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 8,79 Mrd. USD | 8,62 Mrd. USD | 9,49 Mrd. USD |
| EPS | 3,57 USD | 3,68 USD | 3,49 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Das Core FFO von Prologis wächst dank höherer Mieten im Bestand um 7,4 %, ohne dass Verkaufsgewinne dazu beitragen. Das spricht für ein solides drittes Quartal, doch der Ausblick bleibt dahinter zurück: Die Mitte der Core-FFO-Spanne steigt nur um einen Cent. Rechnerisch fällt das vierte Quartal schwächer aus als das dritte, während die Prognose für den Nettogewinn deutlich sinkt. Auf Basis der Analystenschätzungen liegt das KGV bei 35,5 für 2026 und 37,4 für 2027, da für 2027 ein Gewinnrückgang von 5 % erwartet wird. Bei einem REIT, dessen Nettogewinn stark von Immobilienverkäufen abhängt, ist diese Kennzahl allerdings nur begrenzt aussagekräftig. Für die Aktie spricht die starke Vermietung, der verhaltene Ausblick bis Jahresende bremst jedoch. Der große Abstand zwischen neuen Verträgen und alten Mieten lässt dem Wachstum im Bestand weiter Luft.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

