OLD DOMINION: 13 % mehr Umsatz – die Frachtmenge stagniert
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Old Dominion verdient je Aktie fast 29 % mehr als vor einem Jahr, obwohl der Spediteur kaum mehr Fracht transportiert. Den größeren Teil des Umsatzplus liefern Treibstoffzuschläge; die bessere Marge hat sich das Unternehmen dagegen selbst erarbeitet.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 13,1 % auf 1,59 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 1,57 Mrd. USD. • Das verwässerte Ergebnis je Aktie nach GAAP steigt von 1,28 auf 1,65 USD, erwartet wurden 1,61 USD. • Die Operating Ratio verbessert sich um 280 Basispunkte von 74,3 % auf 71,5 %. • Der Erlös je Hundredweight wächst um 13,3 %, ohne Treibstoffzuschläge um 5,1 %, während die Tonnage pro Tag um 0,1 % sinkt. • Die Investitionsplanung für 2026 bleibt bei rund 380 Mio. USD. |
Old Dominion, ein auf Stückgut spezialisierter US-Lkw-Spediteur, steigert den Umsatz im dritten Quartal um 13,1 % gegenüber dem Vorjahr auf 1,59 Mrd. USD. Damit liegt der Konzern über der durchschnittlichen Analystenschätzung von 1,57 Mrd. USD.
Beim Gewinn fällt das Plus deutlich größer aus: Das operative Ergebnis wächst um 25,4 % auf 452,6 Mio. USD. Die Operating Ratio, also der Anteil der Betriebskosten am Umsatz, sinkt um 280 Basispunkte von 74,3 % auf 71,5 %. Der Nettogewinn klettert von 270,9 auf 343,7 Mio. USD. Das verwässerte Ergebnis je Aktie nach GAAP steigt von 1,28 auf 1,65 USD und übertrifft die durchschnittliche Analystenschätzung von 1,61 USD. Sondereffekte verzerren das Bild nicht. Der Gewinn wächst rund doppelt so schnell wie der Umsatz; diese Hebelwirkung macht die Qualität des Quartals aus.
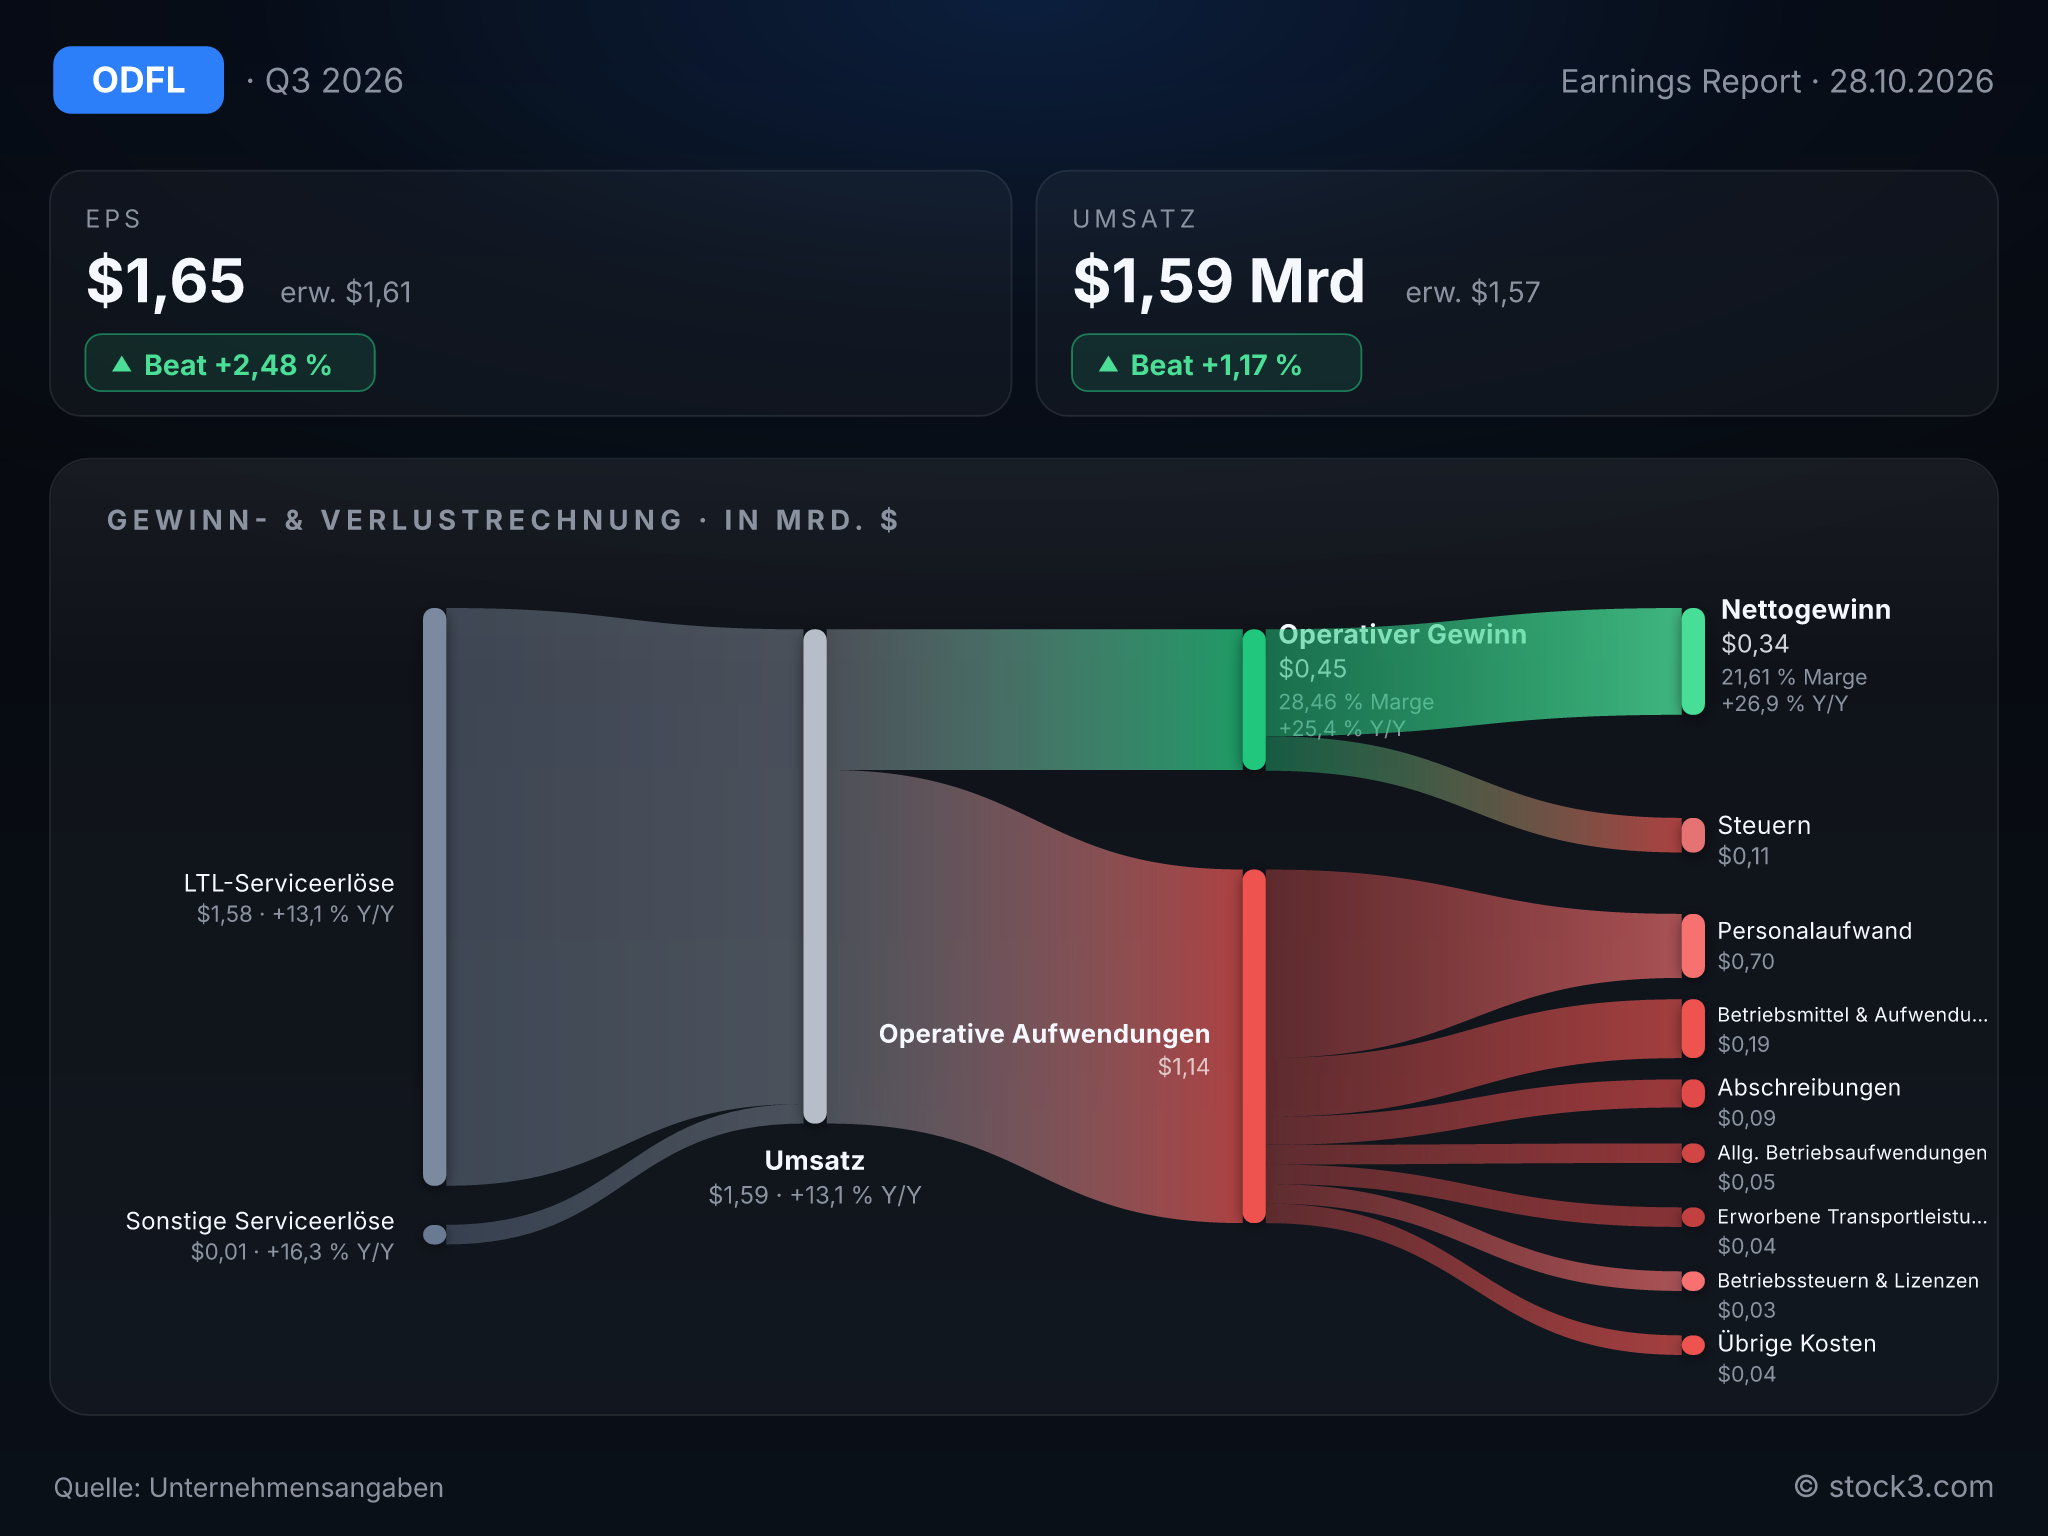
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Old Dominion. (Quelle: Unternehmensangaben)
Der Preis zieht, die Menge steht
Woher das Umsatzplus kommt, zeigen die Betriebsdaten. Der Erlös je 100 Pfund Fracht (Hundredweight) steigt um 13,3 %, während die täglich beförderte Tonnage um 0,1 % sinkt. Ohne Treibstoffzuschläge bleibt beim Erlös je Hundredweight ein Plus von 5,1 %. Die Zuschläge reichen vor allem höhere Dieselkosten an die Kunden weiter. Auf der Kostenseite steigen die Ausgaben für Betriebsmittel spürbar; ihr Anteil am Umsatz wächst von 10,3 % auf 11,9 %. Ohne die Zuschläge wäre das Umsatzwachstum deutlich bescheidener ausgefallen.
Die Preisdisziplin bleibt intakt. Zugleich hat sich die Nachfrage laut Management im Quartalsverlauf verbessert; im September liegt die Tonnage pro Tag über dem Vorjahr. CEO Marty Freeman zeigt sich entsprechend zuversichtlich: Das Netz könne schnell auf eine anziehende Nachfrage reagieren, ohne an Effizienz einzubüßen.
Personal und Gemeinkosten tragen die Marge
Der Margensprung kommt zu einem großen Teil aus eigener Kraft. Der Anteil der Personalkosten am Umsatz sinkt von 47,1 % auf 44,3 %, während die durchschnittliche Zahl der Vollzeitbeschäftigten um 4,1 % zurückgeht. Bei den Gemeinkosten meldet der Konzern eine Verbesserung um 170 Basispunkte. Damit profitiert Old Dominion von schlankeren Strukturen, die bei wieder steigenden Mengen zusätzlichen Spielraum bieten.
Finanziell steht der Spediteur auf einem soliden Fundament. Der operative Cashflow erreicht im Quartal 469,5 Mio. USD, während die Investitionen bei 67,1 Mio. USD liegen. In den ersten neun Monaten fließen 400,6 Mio. USD in Aktienrückkäufe und 180,7 Mio. USD in Dividenden.
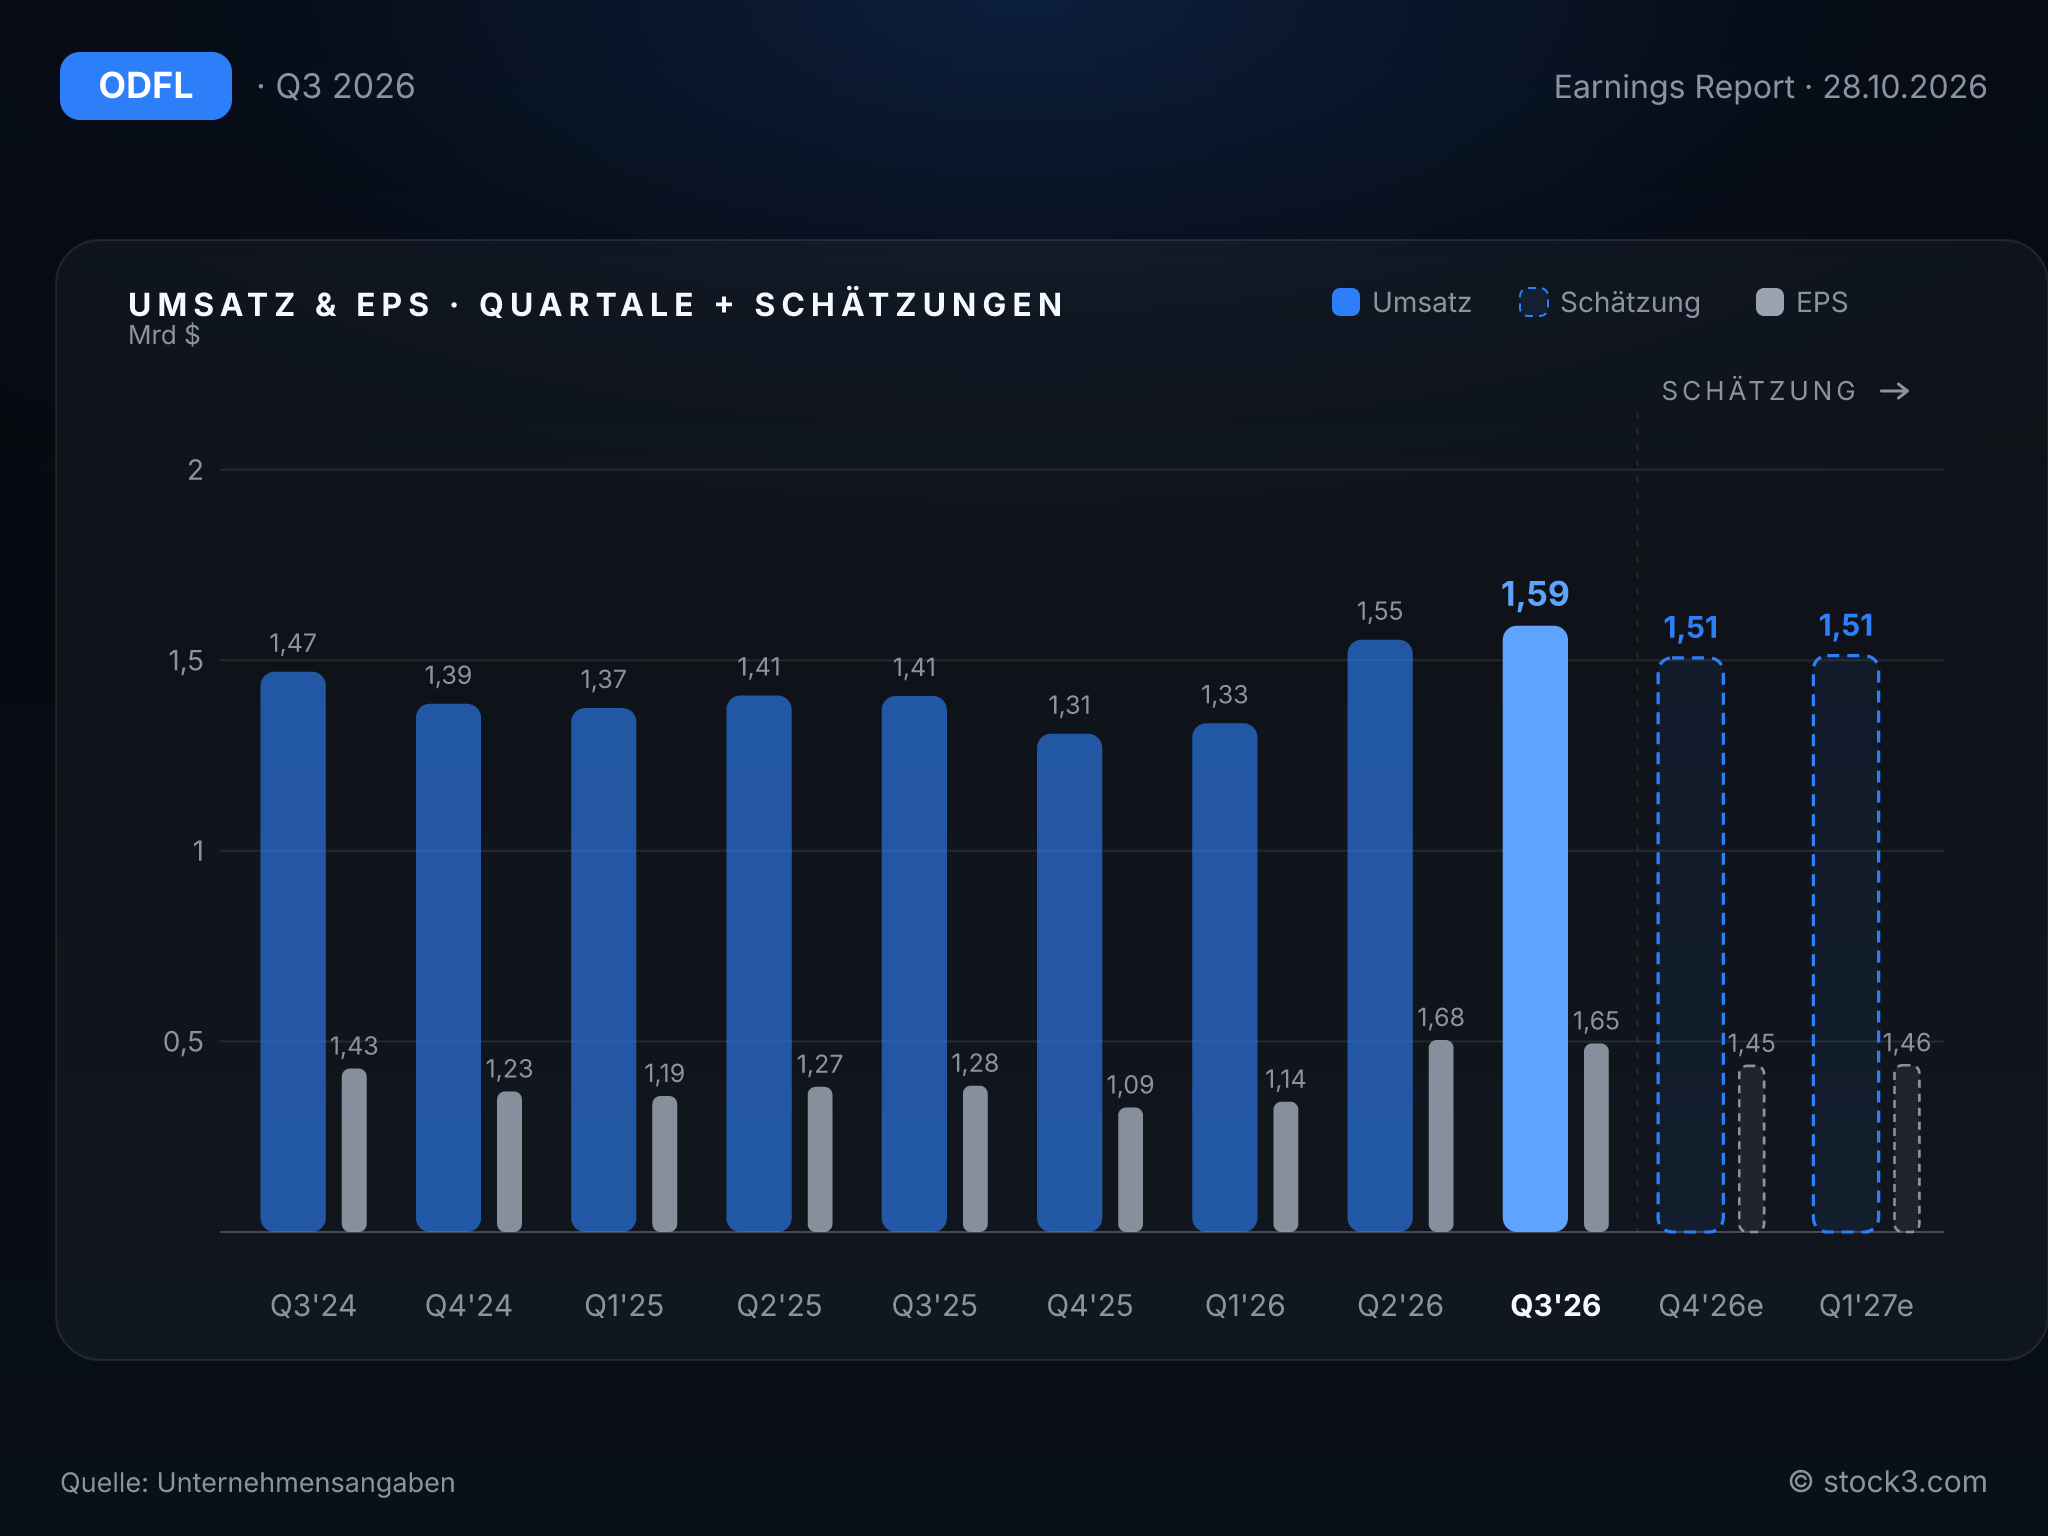
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die bestätigte Investitionsplanung ist ein Signal der Zuversicht. Old Dominion hält für 2026 an Investitionen von rund 380 Mio. USD fest; der größte Teil ist für Immobilien und den Ausbau der Umschlagterminals vorgesehen. Wer weiter in Kapazität investiert, rechnet mit mehr Fracht. Dafür spricht auch die Dynamik: Um den Jahreswechsel schrumpfte der Umsatz noch um 5,7 % bzw. 2,9 %, danach folgten ein Plus von 10,4 % im Vorquartal und jetzt 13,1 %.
Diese Beschleunigung tragen bislang allerdings Preise und Zuschläge. Sinkt der Dieselpreis, fallen die Zuschläge geringer aus; dann muss die Frachtmenge die Lücke schließen. Der Anstieg im September weist in diese Richtung, belegt aber noch keinen Trend. Nach neun Monaten stehen 4,47 USD je Aktie zu Buche; für das Gesamtjahr rechnen Analysten mit 5,88 USD.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 5,50 Mrd. USD | 5,97 Mrd. USD | 6,46 Mrd. USD |
| EPS | 4,83 USD | 5,88 USD | 6,75 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Old Dominion holt aus Preisen und Kosten viel Ertragskraft heraus: Bei stagnierender Frachtmenge verbessert sich die Operating Ratio um 280 Basispunkte. Zusammen mit Umsatz und Gewinn über dem Konsens spricht das für eine positive Tendenz der Aktie. Der Schwachpunkt: Der größere Teil des Erlösanstiegs je Hundredweight stammt aus Treibstoffzuschlägen, während die Zahl der Sendungen sogar sinkt. Das KGV der Old-Dominion-Freight-Line-Aktie auf Basis der Analystenschätzungen liegt bei 32 für 2026 und bei 28 für 2027; das erwartete Gewinnwachstum beträgt 15 %. Als nächster Treiber muss die Frachtmenge den Dieselpreis ablösen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
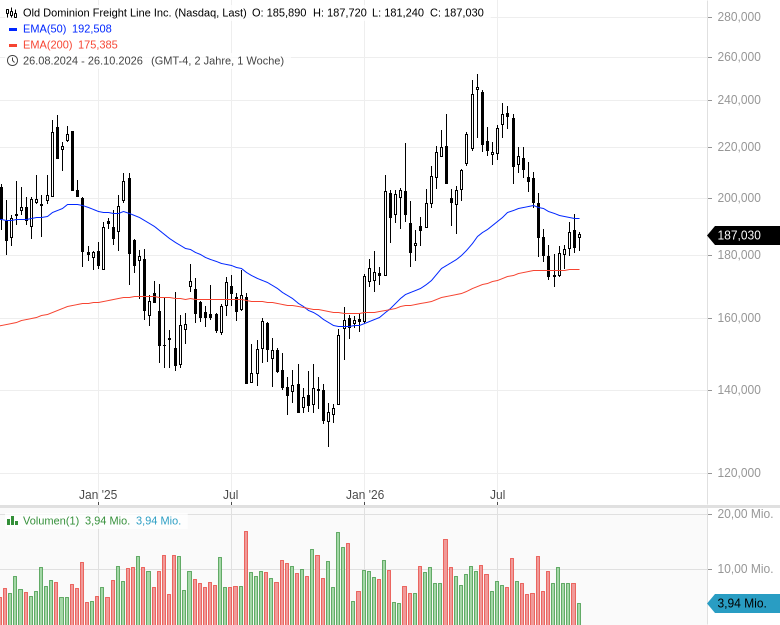
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

