NEXTERA ENERGY: Wie gelingt mehr Gewinn bei kaum mehr Umsatz?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
NextEra Energy verdient durch milliardenschwere Investitionen in Floridas Stromnetz je Aktie fast 10 % mehr, obwohl der Umsatz die Analystenschätzung klar verfehlt. Die bestätigte Prognose lässt nach neun Monaten Spielraum, doch die Analysten rechnen schon heute mit etwas mehr.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 1,6 % auf 8,09 Mrd. USD und liegt unter der durchschnittlichen Analystenschätzung von 8,47 Mrd. USD. • Das bereinigte EPS wächst von 1,13 auf 1,24 USD und liegt damit über dem Konsens von 1,20 USD. • Das GAAP-EPS steigt auf 2,28 USD, davon gehen 1,07 USD je Aktie nach Steuern auf Bewertungsgewinne aus Absicherungsgeschäften zurück. • NextEra Energy Resources gewinnt neue Projekte mit 3,7 GW hinzu, der Auftragsbestand liegt bei rund 36,7 GW. • Die Prognose für das bereinigte EPS 2026 von 3,92 bis 4,02 USD wird bestätigt, nach neun Monaten stehen 3,47 USD zu Buche. |
Der Konzernumsatz steigt im dritten Quartal gegenüber dem Vorjahr um 1,6 % auf 8,09 Mrd. USD und bleibt damit klar unter der durchschnittlichen Analystenschätzung von 8,47 Mrd. USD. Die Netztochter FPL steigert ihre Erlöse auf 5,42 Mrd. USD, während NextEra Energy Resources mit 2,52 Mrd. USD etwas weniger umsetzt als im Vorjahresquartal.
Beim Gewinn sieht es besser aus. Das bereinigte Ergebnis klettert von 2,35 auf 2,59 Mrd. USD. Das bereinigte EPS steigt um 9,7 % von 1,13 auf 1,24 USD und liegt damit leicht über der durchschnittlichen Analystenschätzung von 1,20 USD. Nach GAAP verdoppelt sich der Nettogewinn nahezu auf 4,78 Mrd. USD, während das verwässerte EPS von 1,18 auf 2,28 USD springt.
Der GAAP-Gewinn sagt allerdings wenig über die Ertragskraft aus: Allein Bewertungsgewinne aus Absicherungsgeschäften, die bilanziell nicht als Sicherungsbeziehung gelten, steuern nach Steuern 1,07 USD je Aktie bei. Maßgeblich ist deshalb das bereinigte EPS, an dem das Management auch seine Prognose ausrichtet. Dass Umsatz und Gewinn so weit auseinanderlaufen, zeigt, wie das Geschäftsmodell funktioniert: Der Ertrag wächst mit dem investierten Kapital, nicht mit den Erlösen.
FPL verdient am wachsenden Netz
FPL steigert den Nettogewinn von 1,46 auf 1,62 Mrd. USD, je Aktie von 0,71 auf 0,77 USD. Hinter dem Zuwachs stehen die Investitionen: Das regulierte Kapital wächst um rund 9,2 %, für das Gesamtjahr plant die Tochter Investitionen von etwa 12 Mrd. USD. Auffällig oft betont das Management, dass Strom bezahlbar bleiben soll. Die typische Haushaltsrechnung liege rund 37 % unter dem US-Durchschnitt und solle bis zum Ende des Jahrzehnts im Schnitt nur um 2 % pro Jahr steigen. Zwischen den Zeilen liest sich das als Signal an die Regulierer: Das hohe Investitionstempo lässt sich nur halten, solange die Kunden die Rechnung tragen können.
Resources füllt die Auftragsbücher
Bei NextEra Energy Resources steigt das bereinigte EPS von 0,53 auf 0,59 USD. Die Sparte gewinnt 3,7 GW an neuen Projekten für Erneuerbare und Speicher hinzu, davon 2,4 GW Batteriespeicher. Der Auftragsbestand liegt damit bei rund 36,7 GW. Hinzu kommen Verträge für drei sogenannte Federal Hubs für Großverbraucher mit zusammen rund 16,5 GW, die das Unternehmen gegen Gebühr und ohne eigenen Kapitaleinsatz entwickeln will. Damit ist die Gewinnbasis der kommenden Jahre gut abgesichert.
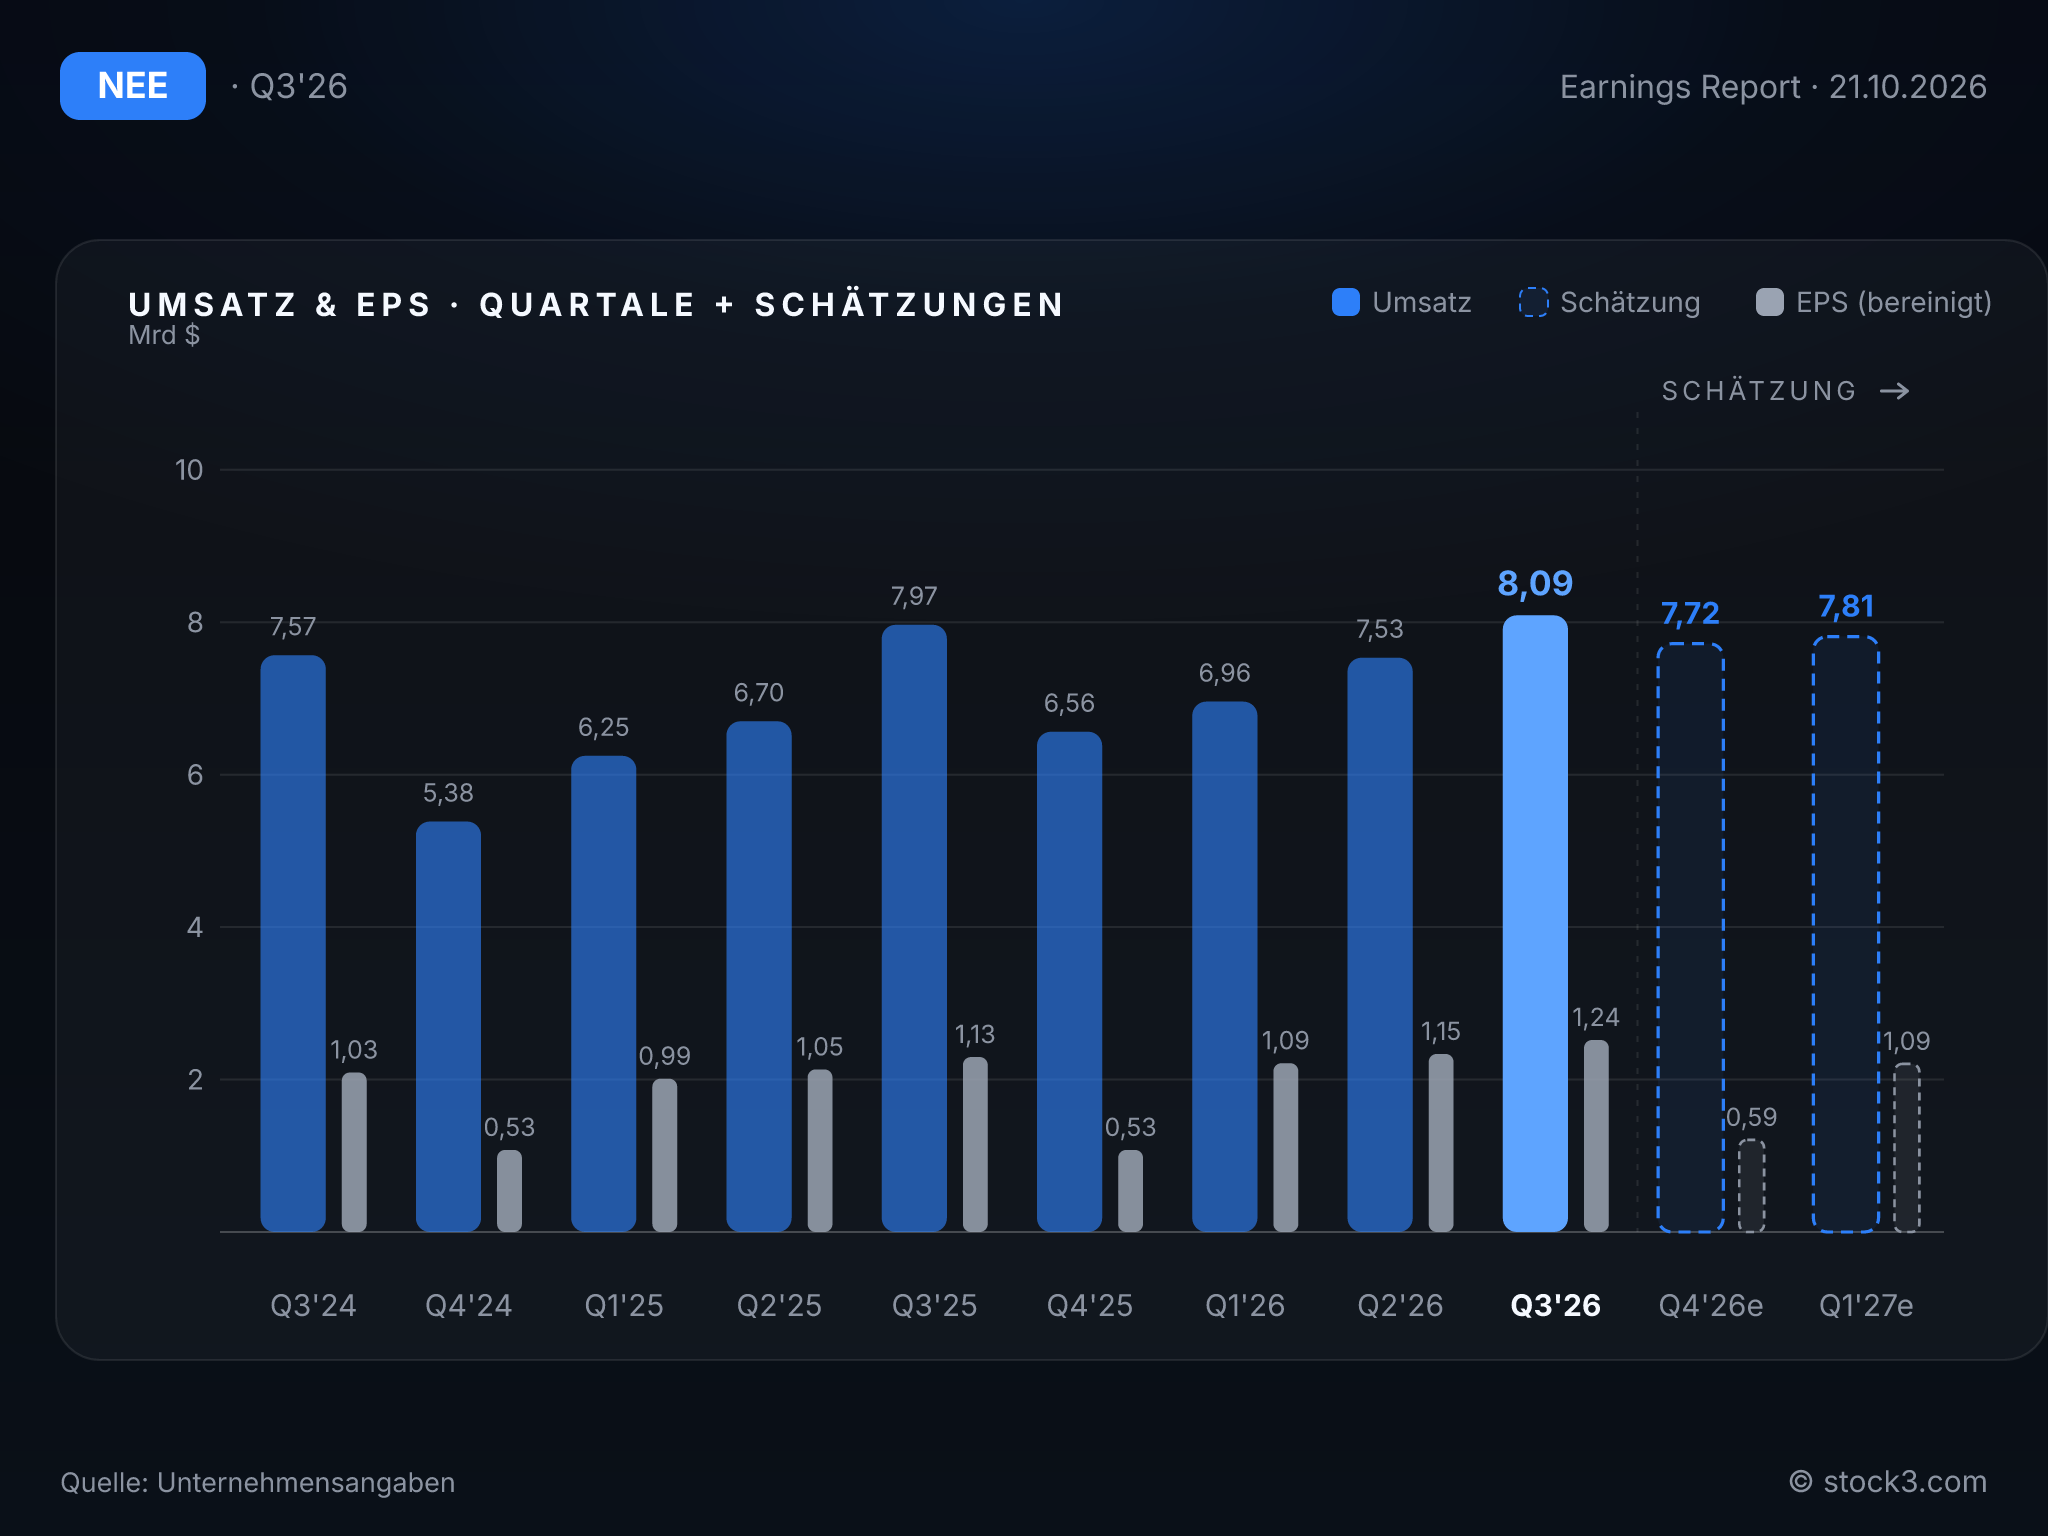
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose bleibt unverändert und wirkt nach neun Monaten eher vorsichtig. NextEra bestätigt für 2026 ein bereinigtes EPS von 3,92 bis 4,02 USD und peilt das obere Ende an. Nach neun Monaten stehen bereits 3,47 USD nach 3,17 USD im Vorjahr zu Buche. Damit reicht im Schlussquartal ein kaum veränderter Gewinn, um das obere Ende zu erreichen. Die durchschnittliche Analystenschätzung liegt allerdings mit 4,04 USD knapp über der Spanne.
Beim Umsatz hatte sich das Wachstum im ersten Halbjahr von 11,4 % auf 12,4 % beschleunigt. Für die Gewinnentwicklung zählt bei diesem Versorger aber vor allem der Kapitalstock. Das Quartalsplus beim bereinigten EPS liegt mit 9,7 % über dem Langfristziel: Bis 2032 soll das bereinigte EPS um mindestens 8 % pro Jahr wachsen, ausgehend von 3,71 USD im Jahr 2025. Die Dividende soll bis 2026 um rund 10 % jährlich steigen, von Ende 2026 bis 2028 dann um 6 % pro Jahr.
Dazu kommt die geplante Fusion mit Dominion Energy. Die Aktionäre beider Häuser haben zugestimmt; der Abschluss ist für das zweite Halbjahr 2027 geplant. Der fusionierte Konzern soll sein bereinigtes EPS bis 2032 um mindestens 9 % pro Jahr steigern. Für Virginia hat NextEra sein Paket an Zugeständnissen allerdings nachgebessert: Die Gutschriften für Haushaltskunden laufen nun vier statt zwei Jahre, außerdem gibt es weitere 100 Mio. USD aus Aktionärsmitteln für Zahlungshilfen. Wenn selbst der größte Versorger des Landes so um Zustimmung werben muss, zeigt das, wie politisch der Strompreis inzwischen geworden ist.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 27,48 Mrd. USD | 30,74 Mrd. USD | 33,61 Mrd. USD |
| EPS | 3,70 USD | 4,04 USD | 4,40 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: NextEra Energy wächst beim bereinigten Gewinn je Aktie mit 9,7 % schneller als im eigenen Langfristziel vorgesehen, verfehlt beim Umsatz aber klar die Schätzungen. Für die Aktie sprechen das verlässliche Gewinnwachstum, der leicht übertroffene Gewinnkonsens und die gut gefüllten Auftragsbücher. Die bestätigte Prognose lässt nach 3,47 USD in neun Monaten Luft nach oben. Dem stehen die schwachen Erlöse und ein Analystenkonsens gegenüber, der das obere Ende der Spanne bereits leicht überschreitet. Das KGV liegt auf Basis der Analystenschätzungen bei 19,5 für 2026 und 17,9 für 2027, das erwartete Gewinnwachstum bei 9 %. Offen bleibt die Kostenfrage bei der Dominion-Fusion, deren Preis gerade in Virginia ausgehandelt wird.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

