MSCI: Woher kommt das zweistellige Plus beim Gewinn je Aktie?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
MSCI verdient am wachsenden Vermögen der ETF-Anleger mit: Die Gebühren aus indexgebundenen Produkten legen um ein Viertel zu und überdecken die Schwäche im Klimageschäft sowie die steigende Zinslast. Ein erheblicher Teil des Gewinnwachstums je Aktie stammt allerdings aus Aktienrückkäufen, während die Verschuldung zunimmt.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 12,4 % auf 892,0 Mio. USD und liegt knapp über der durchschnittlichen Analystenschätzung von 0,89 Mrd. USD. • Das bereinigte EPS steigt von 4,47 auf 5,11 USD, der Analystenkonsens lag bei 5,03 USD. • Die Gebühren aus indexgebundenen Anlageprodukten wachsen um 24,9 % auf 246,6 Mio. USD. • In der Sparte Sustainability and Climate sinkt die Kundenbindung von 93,6 auf 91,0 %. • MSCI bestätigt die Kostenprognose für 2026 und hebt die Prognose für den Zinsaufwand auf 288 bis 291 Mio. USD an. |
MSCI steigert den Umsatz im dritten Quartal gegenüber dem Vorjahr um 12,4 % auf 892,0 Mio. USD und liegt damit knapp über der durchschnittlichen Analystenschätzung von 0,89 Mrd. USD. Ohne Zukäufe und Währungseffekte beträgt das Plus 12,3 %: Das Wachstum kommt also fast vollständig aus eigener Kraft. Das operative Ergebnis wächst um 12,2 % auf 502,1 Mio. USD, während die operative Marge mit 56,3 % nach 56,4 % im Vorjahresquartal praktisch stabil bleibt.
Das bereinigte EPS, an dem sich die Analysten orientieren, klettert von 4,47 auf 5,11 USD und übertrifft die durchschnittliche Schätzung von 5,03 USD. Der verwässerte Gewinn je Aktie nach GAAP steigt von 4,25 USD auf 4,86 USD. Die Aktie notiert vorbörslich in einer ersten Indikation rund 2,3 % höher.
Der Nettogewinn wächst allerdings nur um 7,9 % auf 351,0 Mio. USD. Die deutlich höhere Verschuldung hinterlässt ihre Spuren in der Gewinn- und Verlustrechnung: Der Zinsaufwand steigt von 53,6 auf 74,8 Mio. USD. Dass der Gewinn je Aktie dennoch zweistellig wächst, liegt an der um 5,6 % gesunkenen Aktienzahl. Im dritten Quartal und bis Mitte Oktober hat der Konzern für 627,2 Mio. USD eigene Aktien zurückgekauft, bei Schulden von inzwischen 6,8 Mrd. USD. Höhere Zinszahlungen drücken auch den Free Cashflow, der um 8,9 % auf 385,4 Mio. USD sinkt.
Ein erheblicher Teil des Wachstums beim Gewinn je Aktie geht damit auf die Bilanzpolitik zurück, nicht auf das operative Geschäft. Diese Politik ist legitim, verlangt aber Disziplin, um den Verschuldungsgrad im angepeilten Korridor zu halten.
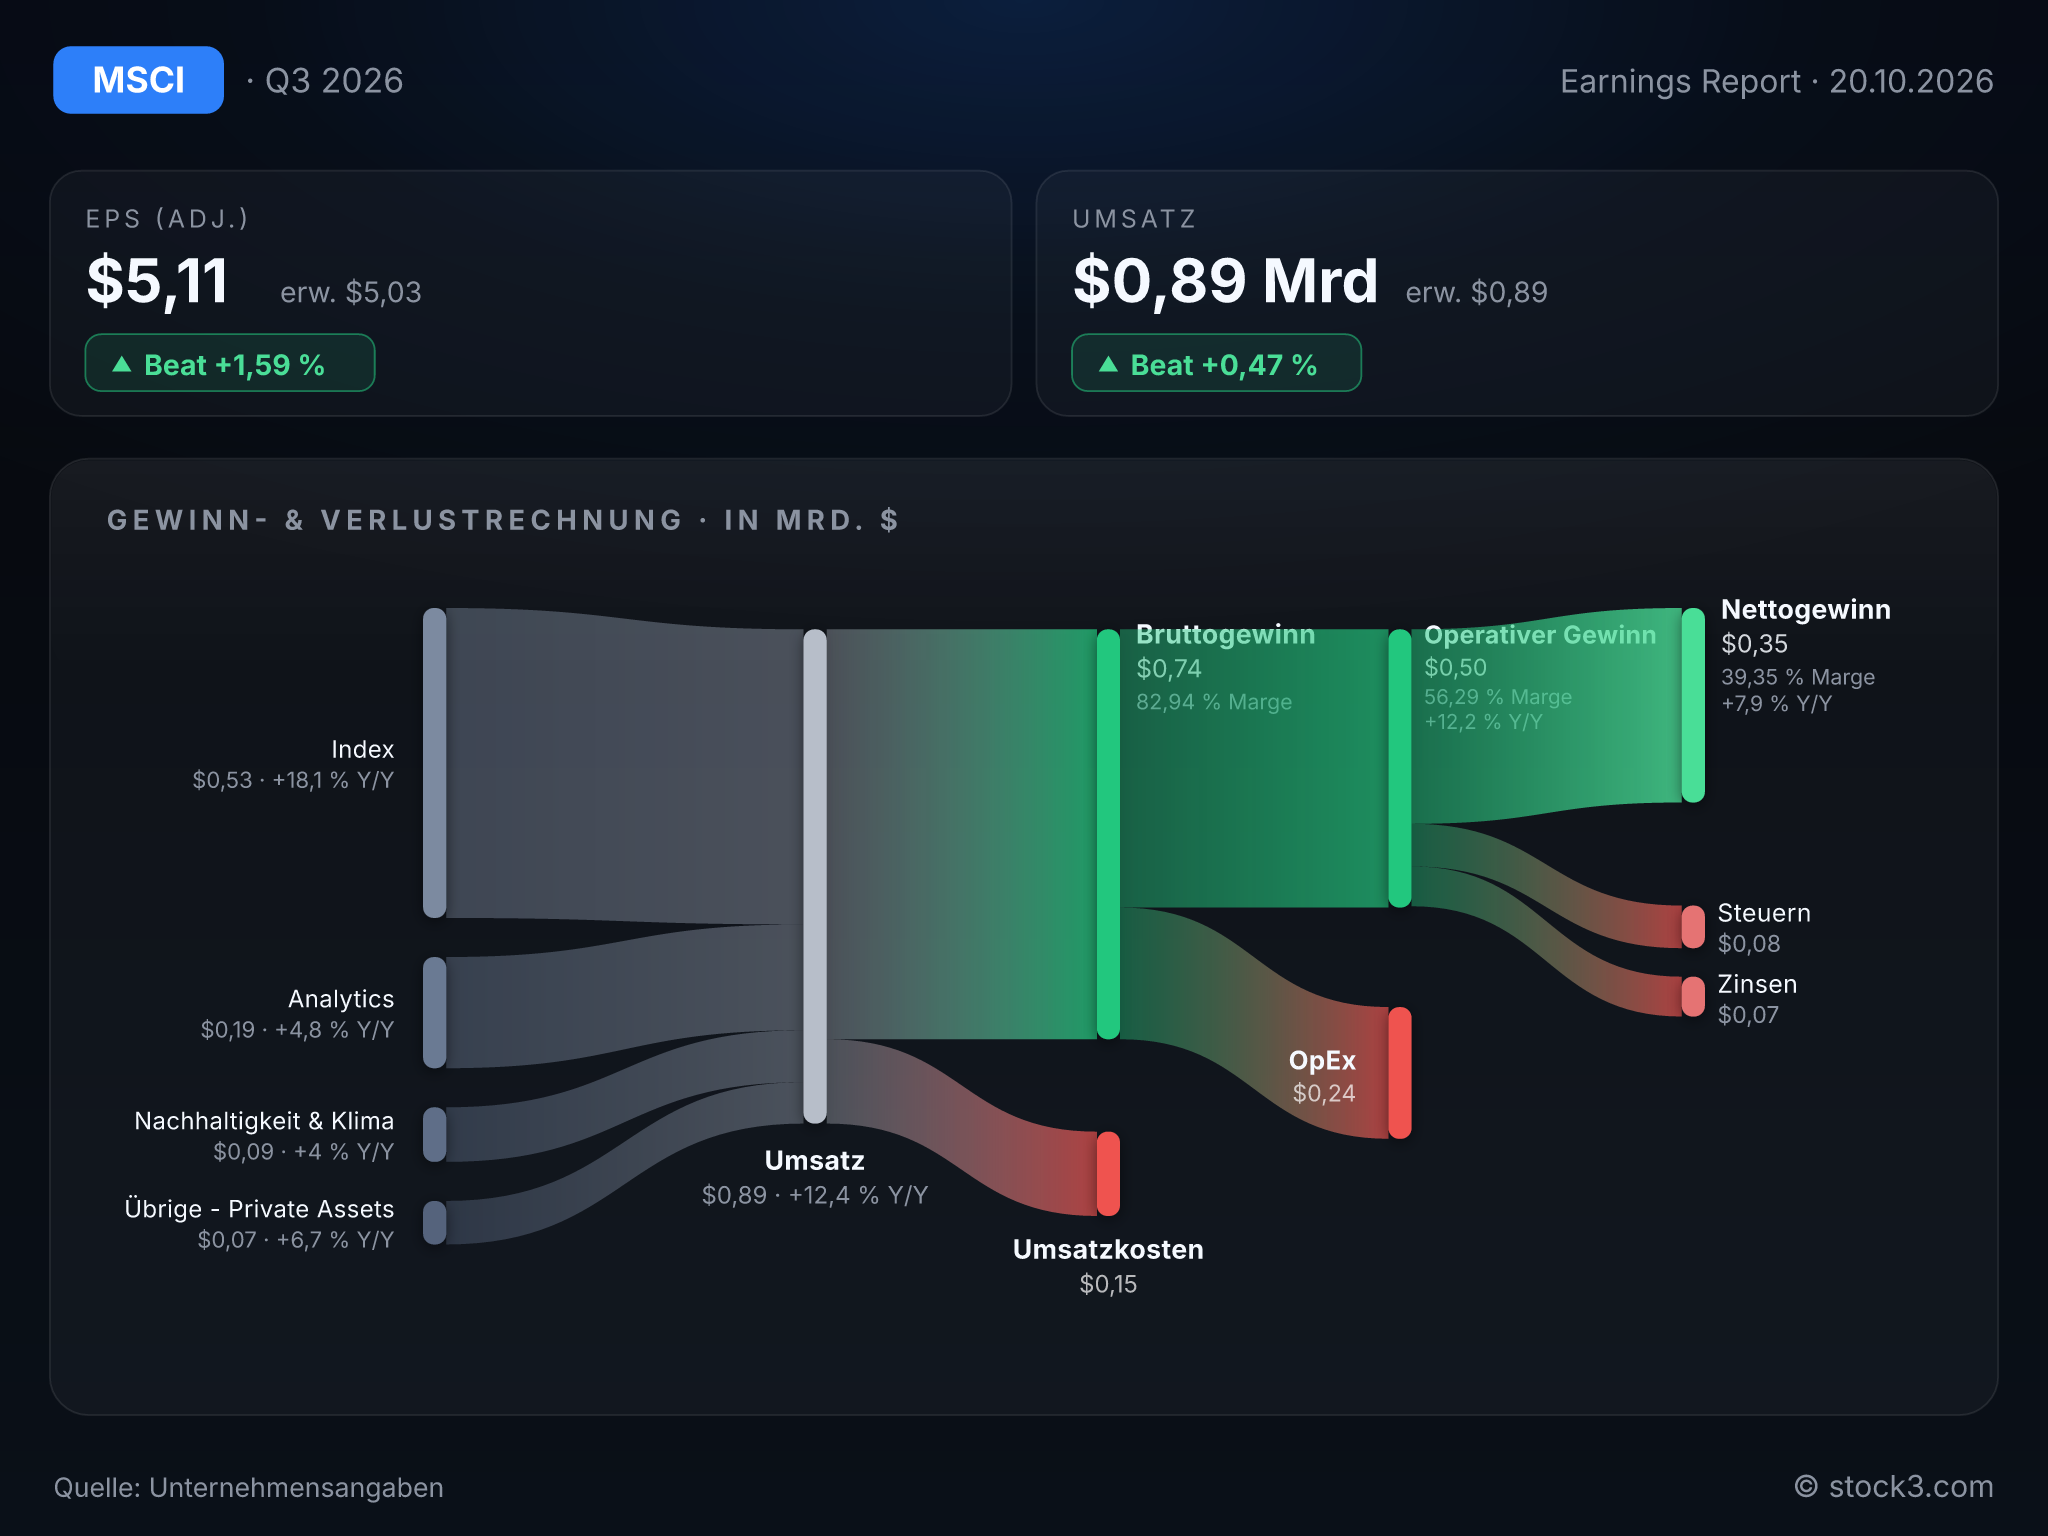
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von MSCI Inc.. (Quelle: Unternehmensangaben)
Das Indexgeschäft zieht den Konzern
Die Sparte Index steigert ihren Umsatz um 18,1 % auf 532,6 Mio. USD und erzielt eine bereinigte EBITDA-Marge von 77,4 %. Treiber sind die Gebühren aus indexgebundenen Anlageprodukten, die um 24,9 % auf 246,6 Mio. USD zulegen. Das Vermögen in ETFs auf MSCI-Aktienindizes erreicht zum Quartalsende 2.905 Mrd. USD. Hinzu kommt ein ordentliches Abo-Geschäft: Die Kündigungen gehen zurück, die Kundenbindung steigt auf 97,1 %. Der Haken ist die Abhängigkeit von den Börsen. Fallen die Kurse, schrumpft das verwaltete Vermögen und mit ihm die Gebührenerlöse.
Im Klimageschäft springen Kunden ab
In der Sparte Sustainability and Climate wächst der Umsatz dagegen organisch nur um 2,2 %; die Kundenbindung fällt von 93,6 auf 91,0 %. Unter dem Strich gehen durch Kündigungen mehr wiederkehrende Umsätze verloren, als neu hinzukommen.
Analytics meldet laut CEO Henry Fernandez zwar das beste wiederkehrende Neugeschäft seiner Geschichte, verliert aber Marge: Weil die Kosten um 14,3 % steigen, sinkt die bereinigte EBITDA-Marge von 49,4 auf 44,9 %. Fernandez verweist auf Rekorde bei Analytics, Index, Private Capital Solutions und in Asien-Pazifik und sieht den Konzern mit Schwung ins Schlussquartal gehen. Dass das Klimageschäft in dieser Aufzählung fehlt, sagt einiges über seinen Stellenwert im laufenden Jahr.
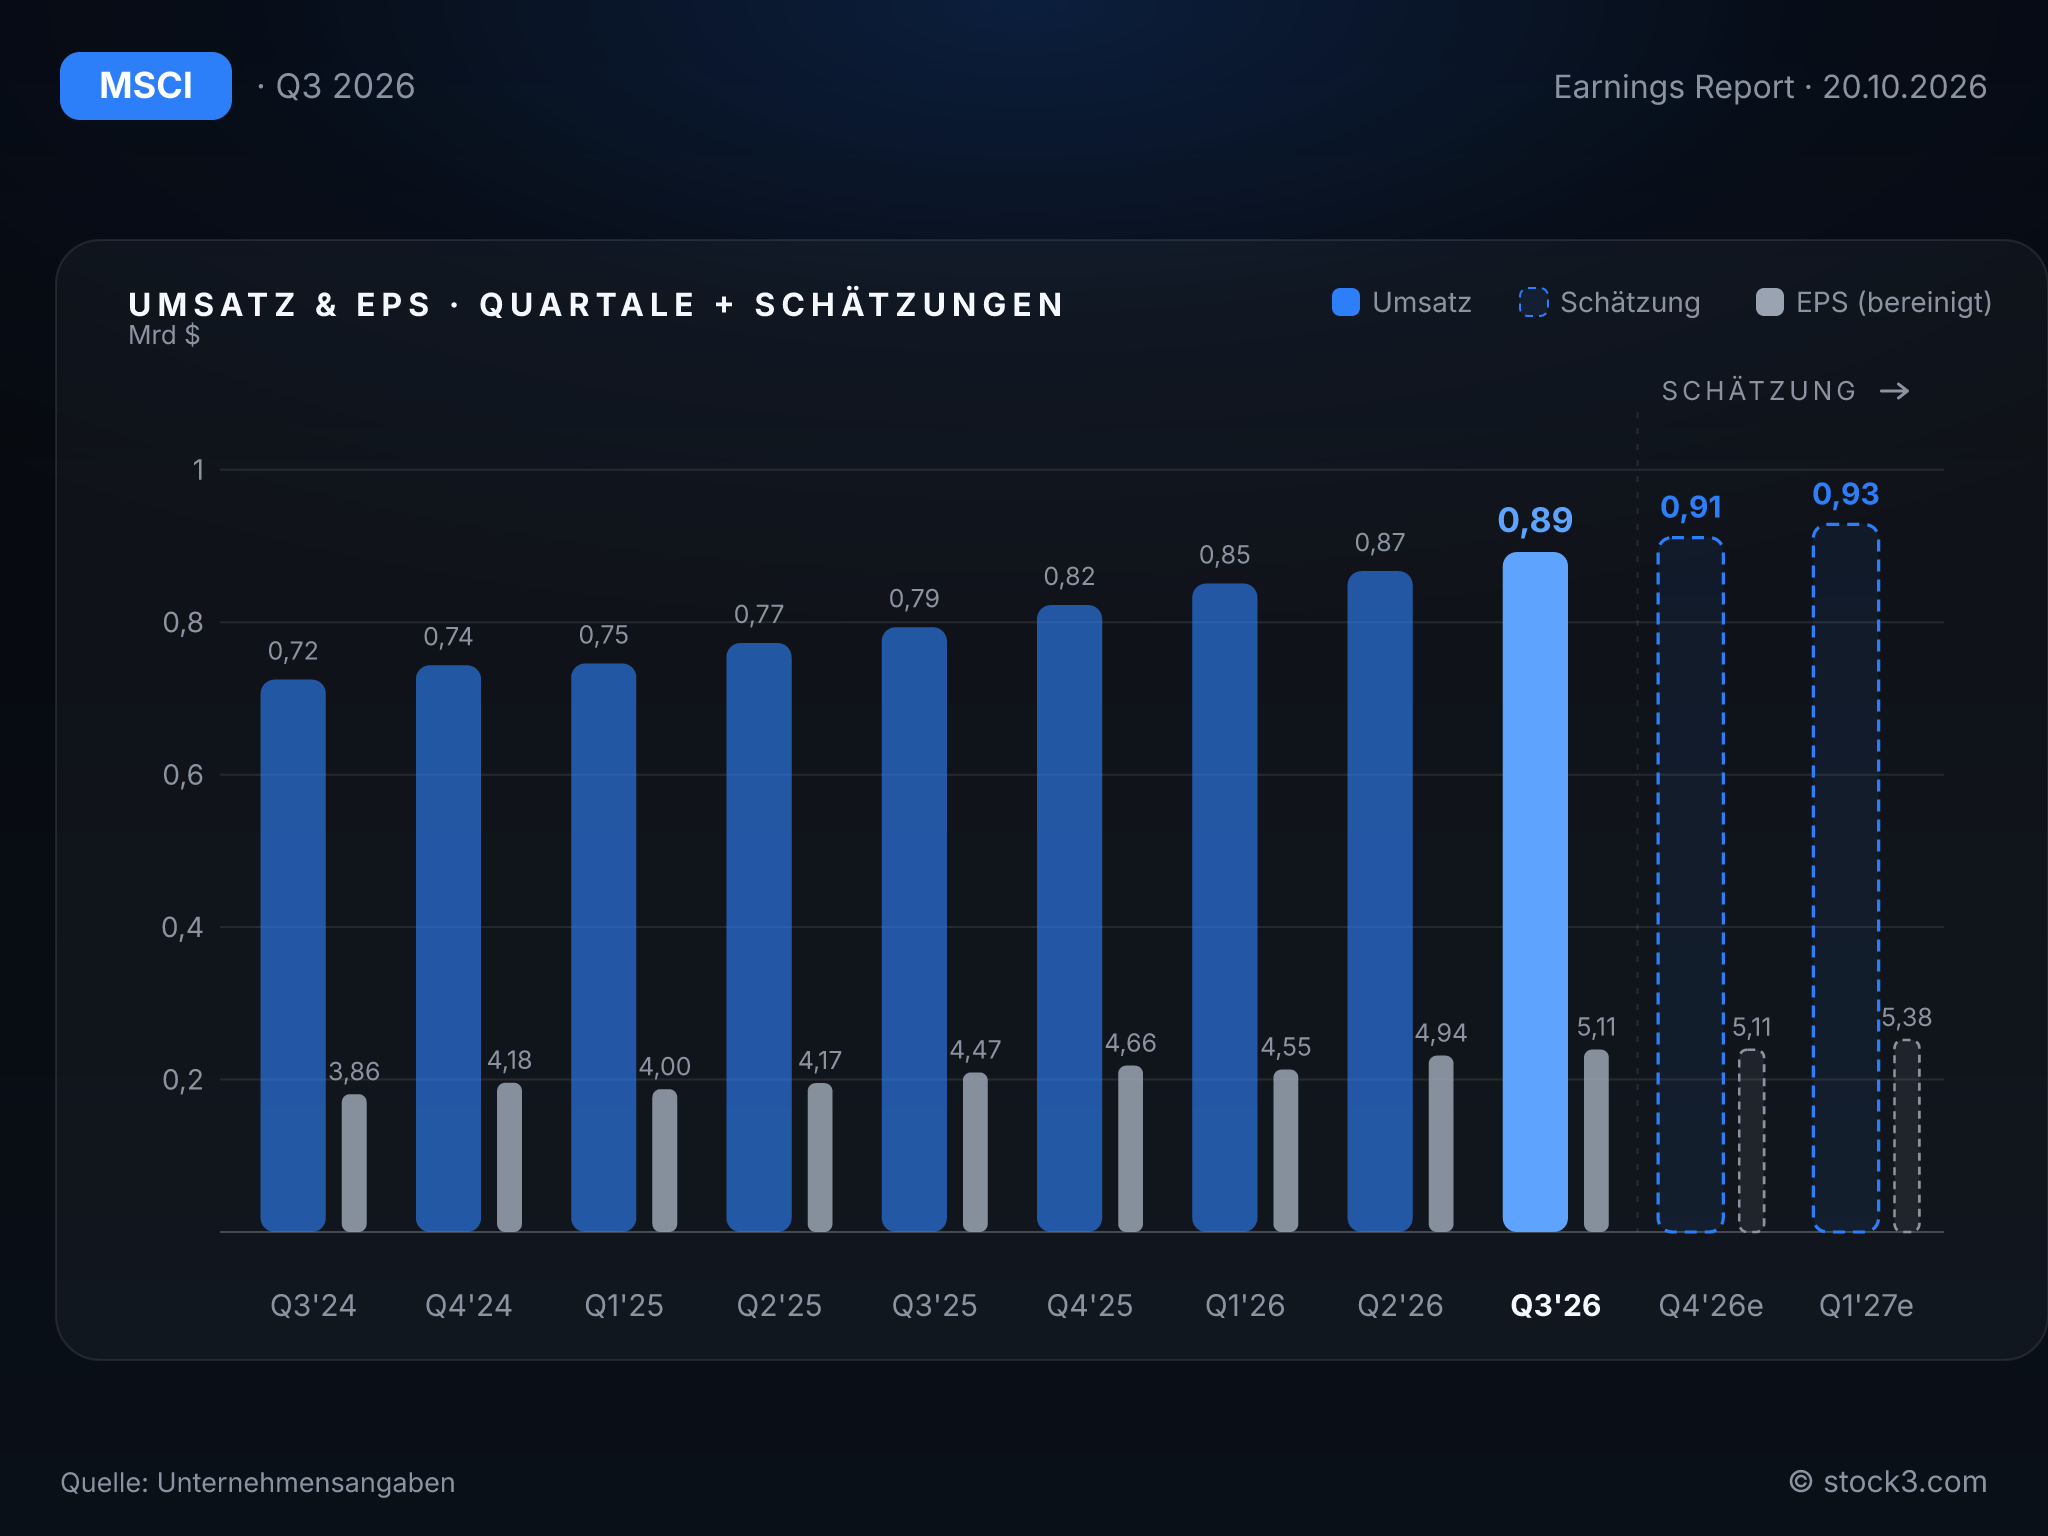
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Jahresprognose bleibt im Kern unverändert; höhere Werte setzt MSCI nur bei den Finanzierungskosten an. Für 2026 gelten weiterhin die Ziele von 1.535 bis 1.575 Mio. USD für die operativen Kosten und von 1.485 bis 1.545 Mio. USD für den Free Cashflow. Die Prognose für den Zinsaufwand steigt dagegen von 282 bis 286 auf 288 bis 291 Mio. USD. Zugleich engt das Management die Spanne für die Steuerquote auf 18,0 bis 19,5 % ein, nach zuvor 18,0 bis 20,0 %.
Mit 12,4 % nach 12,2 % im Vorquartal hält das Umsatzwachstum sein bisheriges Tempo. Für das Gesamtjahr rechnen Analysten mit einem bereinigten EPS von 19,67 USD; nach neun Monaten stehen 14,59 USD in den Büchern. Weil die Kosten im Plan liegen, hängt das Schlussquartal vor allem an den Börsen und damit an den Gebühren aus dem Indexgeschäft.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 3,13 Mrd. USD | 3,52 Mrd. USD | 3,82 Mrd. USD |
| EPS | 17,30 USD | 19,67 USD | 22,43 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: MSCI übertrifft dank 18 % Wachstum im Indexgeschäft und stabiler Margen die Erwartungen bei Umsatz und Gewinn je Aktie, beim Umsatz allerdings nur knapp. Das Gewinnwachstum je Aktie ist nur bedingt ein Maß für die operative Stärke: Wegen der Zinslast wächst der Nettogewinn nur einstellig, während MSCI bei steigender Verschuldung eigene Aktien zurückkauft. Im Klimageschäft übersteigen zudem die Kündigungen das Neugeschäft. Die Tendenz bleibt freundlich, solange die Börsen das ETF-Vermögen und damit die Gebührenkasse weiter füllen. Auf Basis der Analystenschätzungen stehen einem erwarteten EPS-Wachstum von 14 % ein KGV von 28,5 für 2026 und von 25,0 für 2027 gegenüber.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

