Morning-Flash: Telekom plant 10 Prozent mehr Dividende und hebt Prognose an
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke - VerkaufenKaufen
Die Deutsche Telekom übertrifft die Erwartungen, hebt die Jahresprognose erneut an und plant 10 % mehr Dividende. Der DAX-Future signalisiert einen freundlichen Start, während die US-Futures und Asiens Börsen auseinanderlaufen.
Aktuelles Marktgeschehen
Der DAX-Future notiert vorbörslich bei 26.580 Punkten (+0,54 %). Während der Dow-Jones-Future auf 53.600 Punkte (+0,46 %) steigt, geben der Nasdaq-100-Future auf 28.106 Punkte (-1,16 %) und der S&P-500-Future auf 7.677 Punkte (-0,15 %) nach. Gold steigt auf 4.134,7 USD (+1,51 %), Brent-Öl verbilligt sich auf 97,52 USD (-0,73 %). Bitcoin bleibt mit 80.445,83 USD (+0,02 %) nahezu unverändert.
Vorbörsliche Tops & Flops
| Wert | Vorbörslich |
|---|---|
| LANXESS | +3,43 % |
| DEUTZ | +2,12 % |
| Nordex | +2,11 % |
| Rheinmetall | -8,91 % |
| KONTRON AG O.N | -8,28 % |
| Siemens Healthineers | -6,20 % |
Ausblick
Um 8:00 Uhr kommen die deutschen Auftragseingänge für September: Erwartet werden +4,8 % nach -10,6 % im Vormonat. Um 13:00 Uhr entscheidet die Bank of England; der Konsens rechnet mit einer Zinsanhebung von 3,75 % auf 4,0 %. Um 14:30 Uhr folgen US-Produktivitätsdaten und Erstanträge auf Arbeitslosenhilfe. ConocoPhillips berichtet vorbörslich, Airbnb nachbörslich.
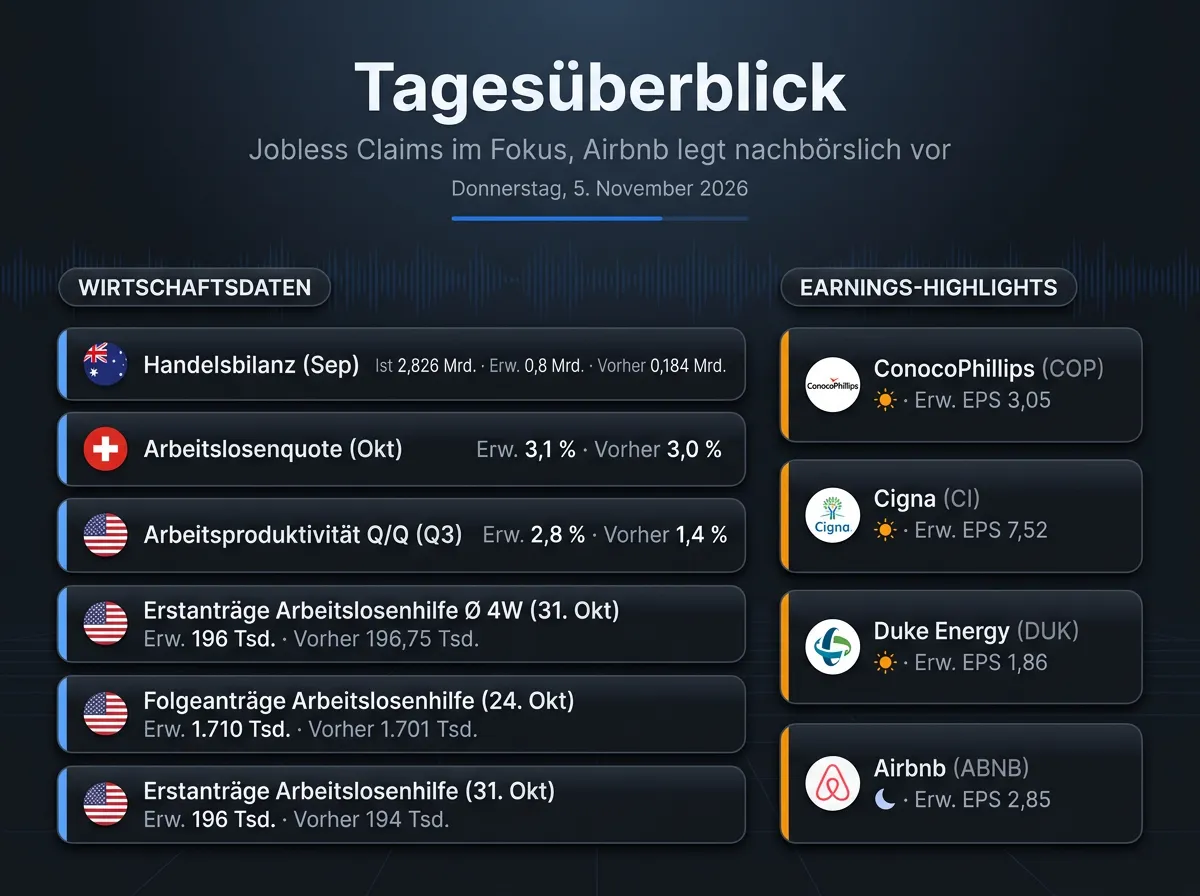
Die wichtigsten Konjunkturtermine und Quartalszahlen des Handelstags im Überblick.
Europa
Die Deutsche Telekom steigerte den Quartalsumsatz um 7,5 % auf gut 31 Mrd. EUR, das bereinigte EBITDA AL um knapp 10 % auf rund 12,2 Mrd. EUR. Neben der erneut leicht angehobenen Jahresprognose kündigt der Konzern eine geplante Dividendenanhebung um 10 % auf 1,10 EUR und für 2027 Aktienrückkäufe von bis zu 2 Mrd. EUR an. Die Commerzbank verdiente mit 859 Mio. EUR 45 % mehr als im Vorjahresquartal und übertraf die erwarteten 845 Mio. EUR. Das Jahresziel von mindestens 3,4 Mrd. EUR Nettogewinn bleibt bestehen.
Siemens Healthineers prognostiziert für 2026/27 vergleichbares Wachstum von 4 bis 5 % bei erwarteten 5,5 %. Beim bereinigten EPS stehen 2,20 bis 2,40 EUR einem Konsens von 2,37 EUR gegenüber. Die Labordiagnostik wird als Olyrian Diagnostics ausgegliedert, der Rest heißt künftig Healthineers. Ein Effizienzprogramm für 2028 bis 2030 soll jährliche Belastungen von rund 300 Mio. EUR auffangen. Siemens will zunächst 30 % abgeben.
Renk steigerte die Bestellungen um fast 45 % auf 469 Mio. EUR, Hensoldt erhöht die Umsatzprognose auf rund 2,8 Mrd. EUR. JPMorgan senkt das Kursziel für Rheinmetall von 1.350 auf 1.150 EUR bei unverändertem Neutral-Votum. Nordex hebt nach nahezu verdreifachtem Quartalsgewinn die EBITDA-Margenprognose auf 11,5 bis 12,5 % an. Deutz wächst bei Umsatz, Auftragseingang und Ergebnis kräftig; Lanxess erwartet das bereinigte EBITDA am oberen Ende der Zielspanne.
ArcelorMittal übertraf mit 1,15 USD Gewinn je Aktie die Schätzung von 0,79 USD, verfehlte beim Umsatz mit 16,47 Mrd. USD aber die erwarteten 17,06 Mrd. USD. Hinzu kommen 293 Mio. USD Belastungen im Ukraine-Geschäft und 852 Mio. USD Wertminderungen. Kontron bestätigt trotz leicht rückläufigen Neunmonatsumsatzes und gesunkenen Überschusses die Jahresziele.
Asien
Südkoreas KOSPI verliert 5,28 %, Taiwans TSEC 3,20 % und der Nikkei 225 1,79 %. Dagegen gewinnen der Hang Seng in Hongkong 3,50 %, der S&P/ASX 200 2,53 % und Indiens Sensex 1,99 %. Der STI in Singapur legt 0,20 % zu, der SSE Composite notiert mit -0,08 % nahezu unverändert. Staatliche Käufe stützten nach den US-Zwischenwahlen den CSI 300, der zur Handelspause 0,4 % auf 4.115,93 Punkte gewann.
Die Bank of Japan wertet das Erreichen ihres Inflationsziels von 2 % nach über einem Jahrzehnt nicht als Erfolgssignal. Die RBA setzte den Leitzins auf 4,85 %; Vizegouverneurin Hauser verteidigte die mehrfachen Erhöhungen trotz wachsenden öffentlichen Unmuts. Bank-of-Korea-Gouverneur Shin Hyun-song reist zu Treffen der Notenbankgouverneure bei der BIZ in Basel.
Toyota hebt die Gewinnprognose an, weil starke Hybrid-Verkäufe die Absatzschwäche in China ausgleichen; die Aktie steigt. Der australische Gaskonzern Woodside Energy plant mindestens 500 Stellenstreichungen und ab 2028 jährliche Einsparungen von 550 Mio. USD. Seine Aktie gibt nach.
USA
Nachbörslich übertrafen Steris und APA die Umsatz- und Ergebniserwartungen klar. MercadoLibre verlor außerbörslich bei Lang & Schwarz 8,7 % auf 1.450 EUR: Höhere Versand- und Marketingkosten hatten das bereinigte EPS deutlich unter die Erwartungen gedrückt.
Alphabet gewann, gestützt von starkem Wachstum bei Google Cloud, fast 5 %. Qualcomm (Aktuelle Analyse) meldet wegen schwacher Nachfrage nach Smartphone-Chips 8 % weniger Umsatz, während die Autosparte deutlich zulegte. Die Verhandlungen des Konzernchefs mit einem Kunden über weitere eigene Rechenzentrumschips sind weit fortgeschritten. Microsoft soll eine milliardenschwere KI-Partnerschaft mit nScale abgelehnt haben; TSMC soll 45 Mrd. USD für zwei Chipfabriken in Texas planen.
Trump Media übertrug 4.259 Bitcoin im Wert von rund 343,7 Mio. USD als Sicherheit für ein Darlehen über 1 Mrd. USD an Crypto.com. Die Aktie fiel im Zuge der Midterms auf ein Allzeittief. US-Bitcoin-Spot-ETFs verzeichneten nach drei Abflusstagen wieder Nettozuflüsse von 74,6 Mio. USD. C.H. Robinson erhöht die Kreditlinie mit Blick auf die geplante RXO-Übernahme auf 1,25 Mrd. USD. UBS sieht in der Kursschwäche bei Trane Technologies trotz verfehlter Marge eine Kaufgelegenheit.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

