MICRON: Kunden zahlen 12,7 Mrd. Dollar im Voraus für Speicher
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Micron Technology erhält im Geschäftsjahr 2026 rund 12,7 Mrd. USD an Anzahlungen aus Kundenverträgen und übertrifft im Schlussquartal die eigene Prognose klar. Der Ausblick bleibt auf hohem Niveau, signalisiert aber eine etwas niedrigere Marge und ein geringeres Wachstumstempo.
| Auf einen Blick |
|---|
|
Micron steigert den Quartalsumsatz um 379 % auf 54,23 Mrd. USD und übertrifft die durchschnittliche Analystenschätzung von 51,33 Mrd. USD. |
|
Das bereinigte verwässerte EPS steigt von 3,03 USD auf 33,42 USD und liegt über dem Konsens von 31,72 USD. |
|
Der Bereich Core Data Center erzielt 18,00 Mrd. USD Umsatz nach 11,52 Mrd. USD im Vorquartal. |
|
Für das erste Quartal 2027 stellt Micron 61,5 Mrd. USD Umsatz in Aussicht, der Konsens liegt bei 57,20 Mrd. USD. |
|
Die bereinigte Bruttomarge soll von 87,0 % auf rund 86,25 % zurückgehen. |
Der Umsatz steigt im vierten Geschäftsquartal um 379 % gegenüber dem Vorjahresquartal auf 54,23 Mrd. USD. Damit liegt Micron über der durchschnittlichen Analystenschätzung von 51,33 Mrd. USD und über dem oberen Ende der eigenen Prognose von 50,0 Mrd. USD plus/minus 1,0 Mrd. USD. Gegenüber dem Vorquartal mit 41,46 Mrd. USD legt der Umsatz noch einmal um knapp ein Drittel zu.
Auch beim Gewinn übertrifft Micron die Erwartungen deutlich: Das bereinigte verwässerte EPS (Non-GAAP) steigt von 3,03 USD im Vorjahresquartal auf 33,42 USD, verglichen mit einer durchschnittlichen Analystenschätzung von 31,72 USD. Nach GAAP verdient Micron 32,87 USD je Aktie nach 2,83 USD. Die geringe Differenz zwischen beiden Gewinnmaßen geht im Wesentlichen auf aktienbasierte Vergütung und eine Belastung von 500 Mio. USD für Patentlizenzen zurück. Die bereinigte Rechnung schönt das Bild also kaum.
Die bereinigte Bruttomarge klettert von 45,7 % auf 87,0 % und übertrifft die angepeilten rund 86 %. Die Herstellkosten steigen im Jahresvergleich dagegen nur von 6,26 auf 7,18 Mrd. USD. Der Umsatzsprung speist sich damit ganz überwiegend aus höheren Preisen und einem wertvolleren Produktmix, kaum aus zusätzlicher Menge. Das macht die Ergebnisse außergewöhnlich profitabel, zugleich aber abhängig vom Preisniveau am Speichermarkt.
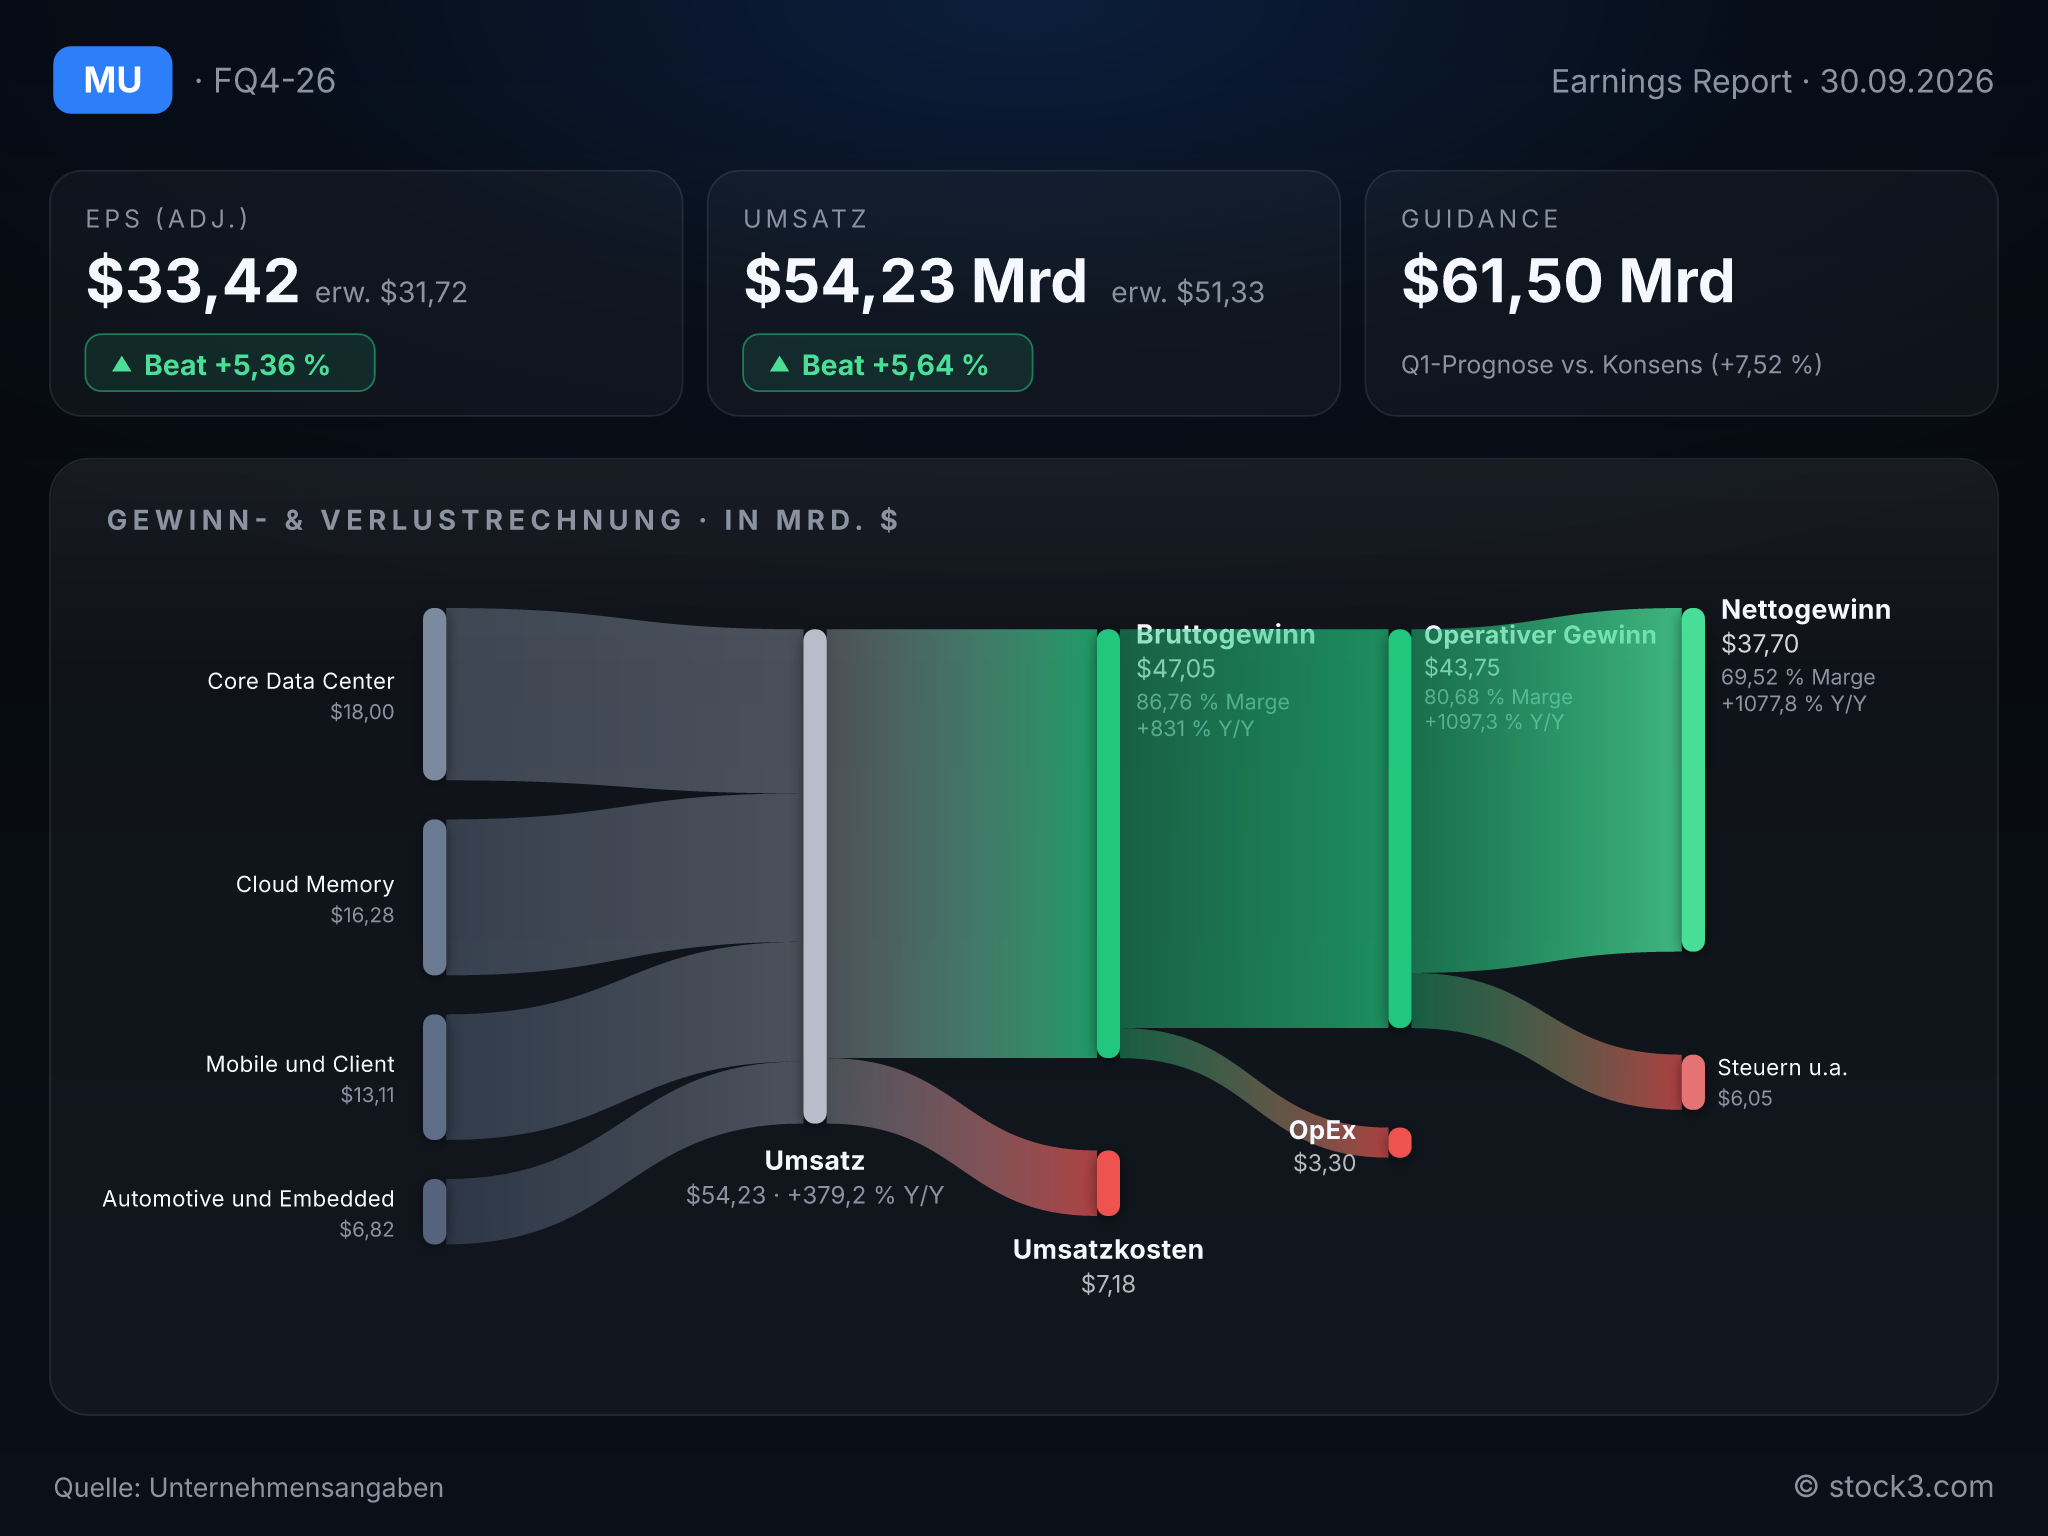
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von MICRON TECHNOLOGY INC. (Quelle: Unternehmensangaben)
Rechenzentren liefern den größten Schub
Core Data Center wird zum umsatzstärksten Bereich: Der Umsatz steigt von 11,52 Mrd. USD im Vorquartal auf 18,00 Mrd. USD; vor einem Jahr waren es 1,58 Mrd. USD. Cloud Memory wächst auf 16,28 Mrd. USD, verzeichnet als einzige Sparte aber einen leichten Rückgang der operativen Marge von 78 % auf 76 %. Auch Mobile and Client sowie Automotive and Embedded legen zum Vorquartal zu. Alle vier Sparten erzielen ähnlich hohe Margen. Das zeigt, wie breit der Preisauftrieb derzeit reicht, auch jenseits der KI-Rechenzentren.
Die Kunden binden sich mit eigenem Geld
Der operative Cashflow erreicht im Quartal 43,97 Mrd. USD, der bereinigte Free Cashflow 33,20 Mrd. USD. Aufschlussreicher ist ein Posten in der Kapitalflussrechnung: Im gesamten Geschäftsjahr gehen rund 12,7 Mrd. USD an Anzahlungen aus Kundenverträgen ein. CEO Sanjay Mehrotra verweist auf die strategischen Kundenvereinbarungen, die zusätzliche Zuversicht in die Dauerhaftigkeit der Ergebnisse geben sollen. Das lässt sich als Antwort auf die naheliegende Frage lesen, wie lange ein solches Preisumfeld trägt. Wer so viel Geld vorab überweist, rechnet offenbar nicht damit, Speicher bald deutlich billiger zu bekommen.
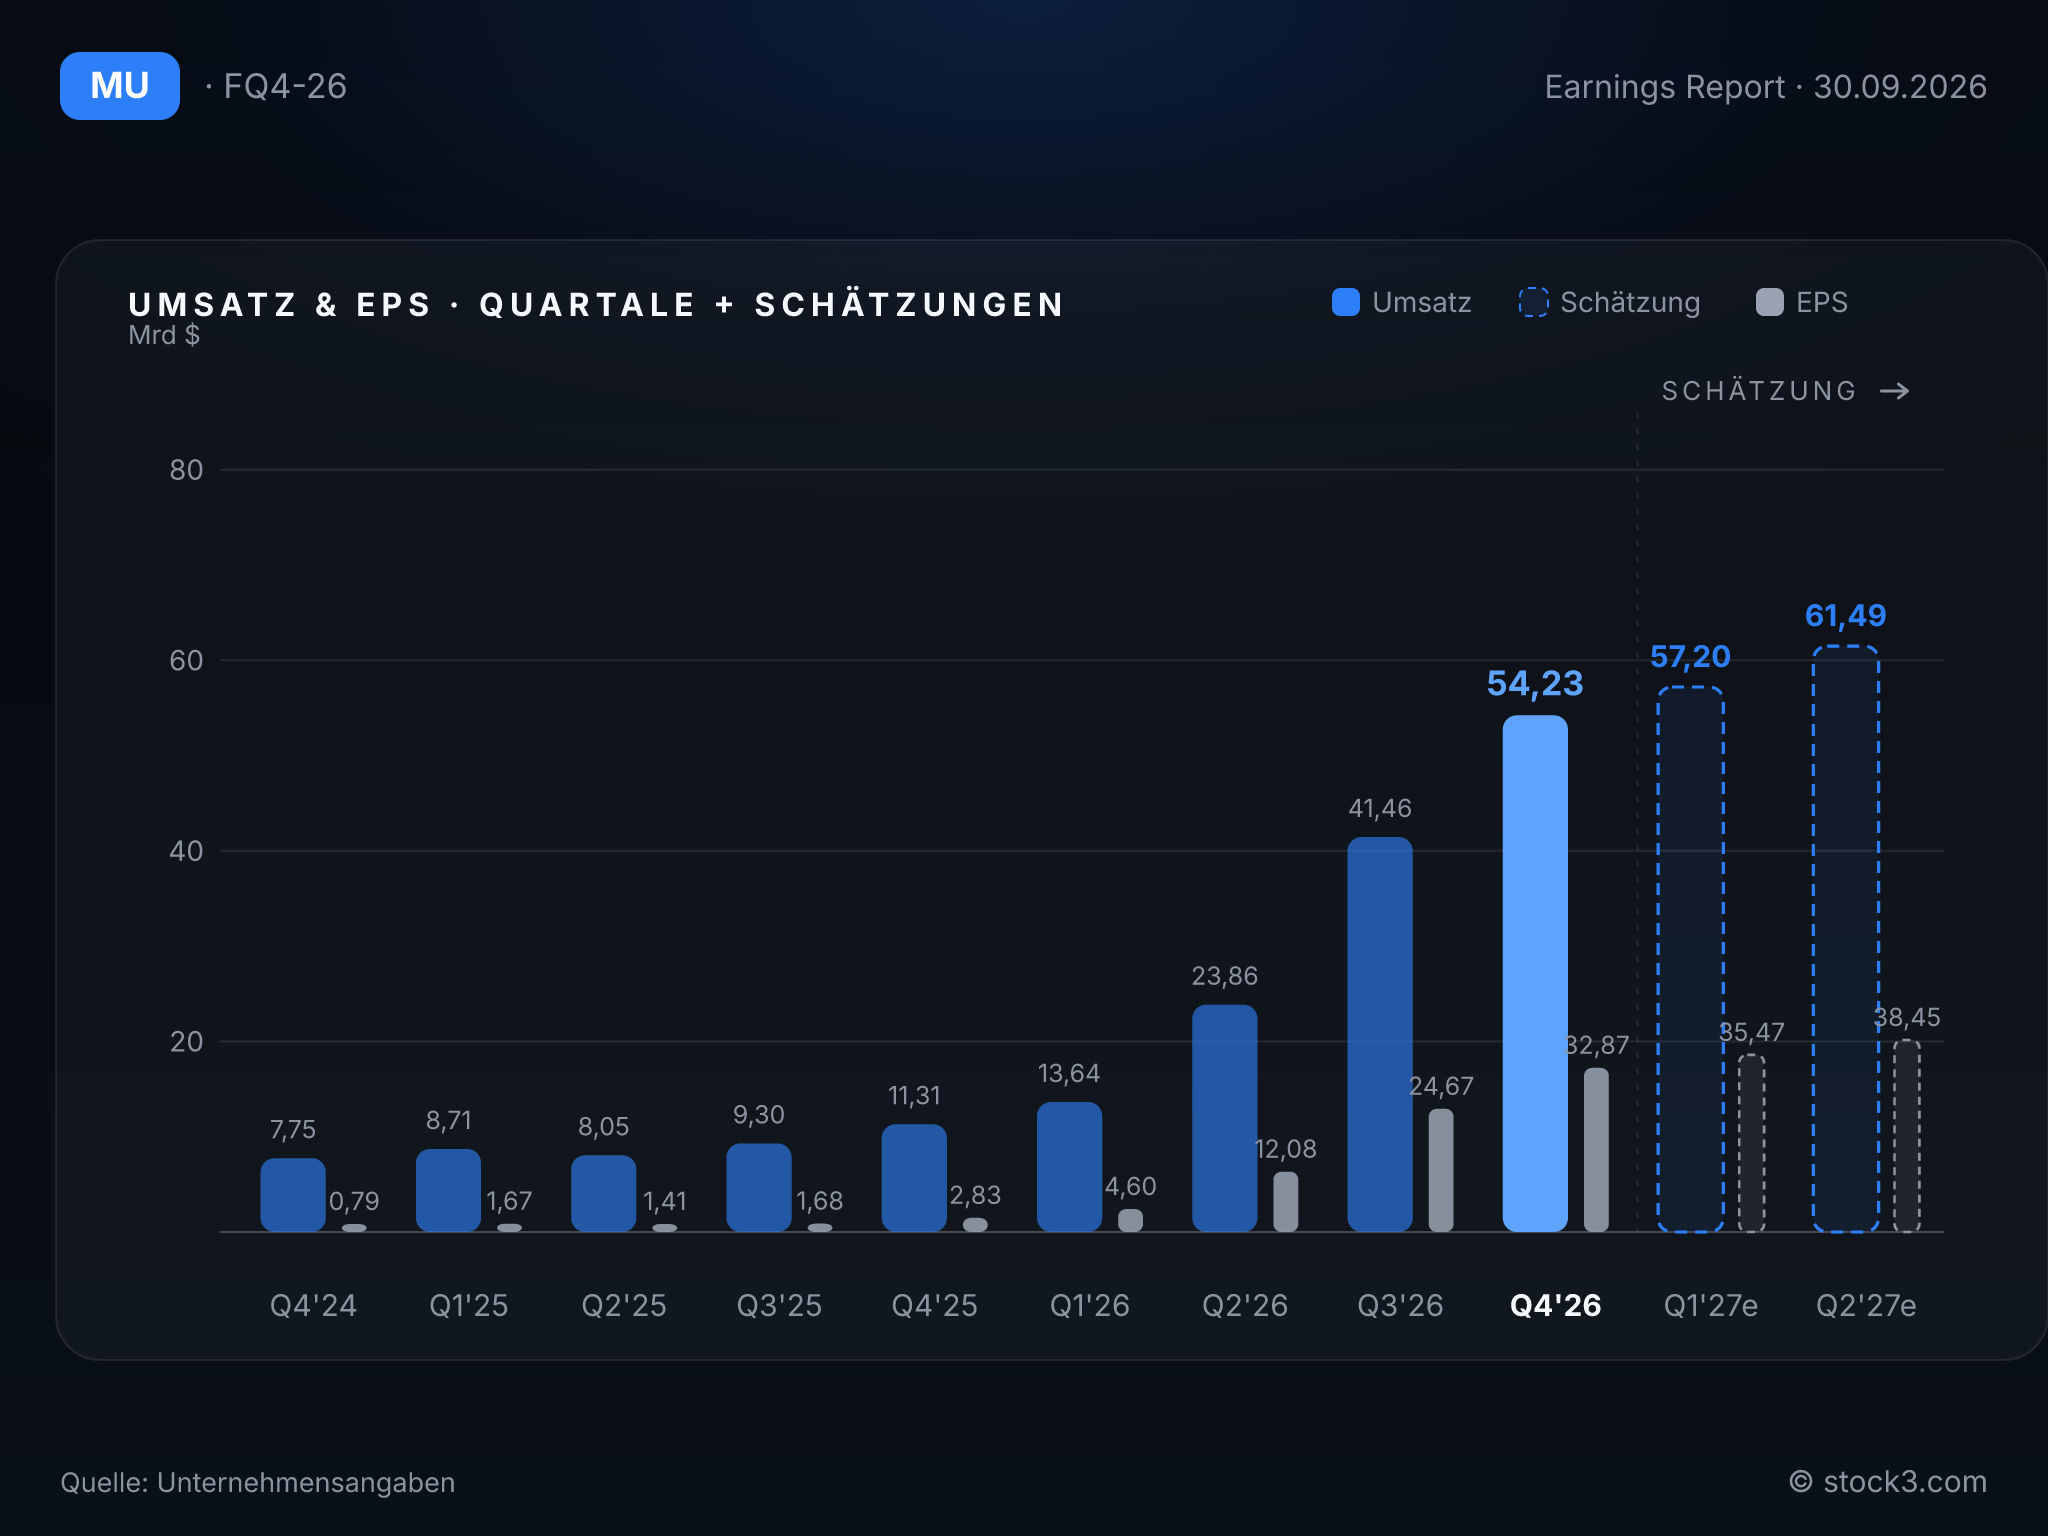
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose für das erste Quartal des Geschäftsjahres 2027 liegt erneut klar über den Erwartungen, enthält aber zwei Einschränkungen. Micron stellt einen Umsatz von 61,5 Mrd. USD plus/minus 1,5 Mrd. USD in Aussicht, verglichen mit einer durchschnittlichen Analystenschätzung von 57,20 Mrd. USD. Beim bereinigten EPS peilt das Management 38,15 USD plus/minus 1,00 USD an, während der Konsens bei 35,47 USD liegt.
Die bereinigte Bruttomarge soll bei rund 86,25 % liegen und damit unter den gerade erreichten 87,0 %. Zudem entspricht die Umsatzprognose einem impliziten Wachstum von rund 351 % zum Vorjahresquartal nach 379 % im abgelaufenen Quartal. Auch der absolute Zuwachs zum Vorquartal fällt kleiner aus als zuletzt. Das Tempo lässt damit auf sehr hohem Niveau nach, während die Marge vorerst auf ein Plateau hindeutet. Bei einem Geschäft, dessen Gewinn so stark am Preis hängt, verdient diese Margenentwicklung in den kommenden Quartalen die größte Aufmerksamkeit.
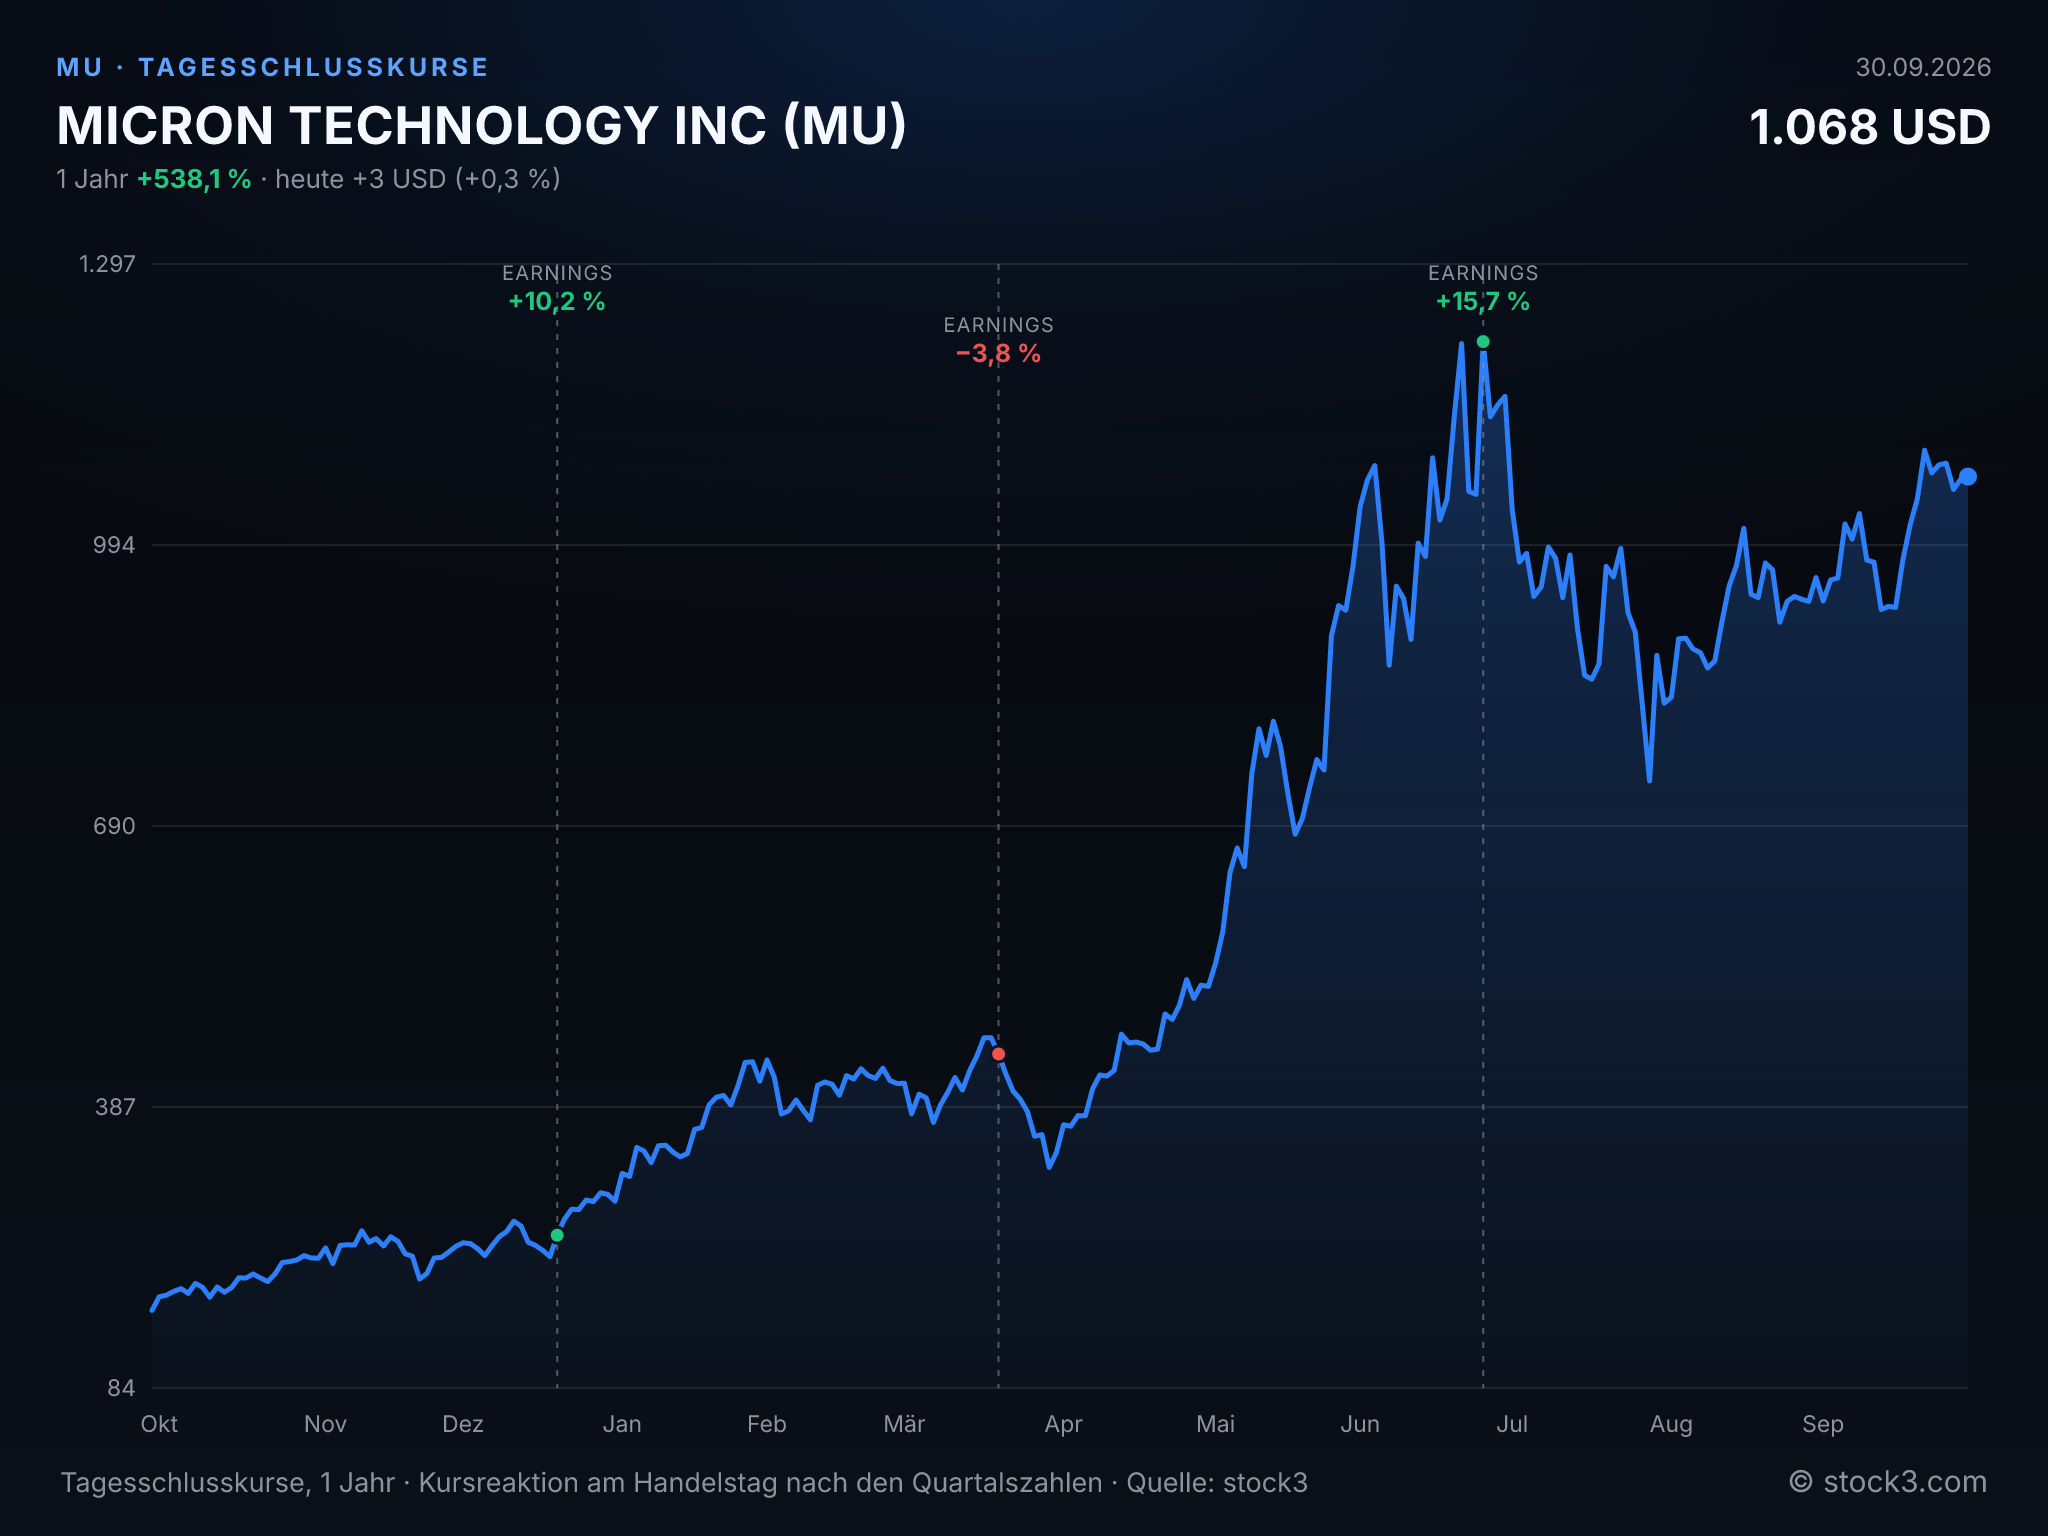
Tagesschlusskurse der MICRON TECHNOLOGY INC-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 133,19 Mrd. USD | 255,16 Mrd. USD | 291,74 Mrd. USD |
| EPS | 75,52 USD | 160,05 USD | 182,27 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt wie berichtet
Fazit: Zum Abschluss des Rekordjahres liegen Umsatz und bereinigter Gewinn über dem Konsens und der eigenen Prognosespanne; die Umsatzprognose für das neue Quartal übertrifft die Schätzungen zudem um 7,5 %. Der etwas niedrigere Margenausblick und das nachlassende Wachstumstempo setzen dieser Stärke Grenzen. Beides wiegt, weil der Gewinn fast vollständig am Preisniveau hängt, doch die Vorauszahlungen der Kunden sprechen dafür, dass dieses Niveau vorerst hält. Das KGV sinkt von 14,1 auf Basis des bereinigten Ist-Gewinns für das Geschäftsjahr 2026 auf 6,6 auf Basis der Analystenschätzungen für 2027, bei einem erwarteten Gewinnwachstum von 114 %. Der einstellige Wert zeigt, wie viel Skepsis gegenüber der Dauer des Booms im Kurs steckt. Die 12,7 Mrd. USD, die Kunden bereits vorab überwiesen haben, bilden ein konkretes Gegengewicht zu dieser Skepsis und stützen eine klar positive Einschätzung der Aktie.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

