MCKESSON: Spezialarzneien zahlen sich aus – Onkologie verliert Marge
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Ausgerechnet im margenschwächsten Geschäft, dem nordamerikanischen Arzneimittelgroßhandel, findet McKesson in diesem Quartal den größten Gewinnhebel und hebt die Jahresprognose an. Dass das bereinigte EPS noch schneller wächst als der Gewinn, verdankt der Konzern allerdings auch milliardenschweren Aktienrückkäufen.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 8 % auf 111,0 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 109,90 Mrd. USD. • Das bereinigte verwässerte EPS klettert von 9,86 auf 11,68 USD, erwartet waren 10,72 USD. • McKesson hebt die Prognose für das bereinigte EPS im Geschäftsjahr 2027 von 44,20 bis 45,00 USD auf 45,60 bis 46,40 USD an. • Im Segment North American Pharmaceutical wächst der bereinigte operative Gewinn um 22 % auf 1,04 Mrd. USD. • Im Segment Medical-Surgical Solutions sinkt der bereinigte operative Gewinn um 10 % auf 225 Mio. USD. |
McKesson steigert den Umsatz im zweiten Quartal des Geschäftsjahres 2027 um 8 % gegenüber dem Vorjahr auf 111,0 Mrd. USD und übertrifft damit die durchschnittliche Analystenschätzung von 109,90 Mrd. USD. Getragen wird das Wachstum von höheren Verschreibungsvolumina und dem Vertrieb von Spezialarzneien, während Markenmedikamente weniger beitragen.
Beim Gewinn fällt der Vorsprung gegenüber den Erwartungen größer aus. Das bereinigte verwässerte EPS steigt von 9,86 auf 11,68 USD und liegt damit fast 1 USD über der durchschnittlichen Analystenschätzung von 10,72 USD. Nach GAAP verbessert sich das verwässerte EPS von 8,92 auf 10,44 USD. Maßgeblich für den Vergleich mit Konsens und Prognose ist die bereinigte Größe, aus der unter anderem Restrukturierungs- und Transaktionskosten herausgerechnet werden.
Der bereinigte Gewinn wächst in absoluten Zahlen allerdings nur um 11 % auf 1,36 Mrd. USD. Die Differenz zum EPS-Plus von 18 % erklärt sich durch die um 6 % gesunkene Aktienzahl: McKesson hat im ersten Halbjahr für 3,4 Mrd. USD eigene Aktien zurückgekauft. Operativ bleibt dennoch ein zweistelliges Gewinnwachstum bei einstelligem Umsatzplus. Die Rückkäufe verstärken diesen Effekt, erzeugen ihn aber nicht.
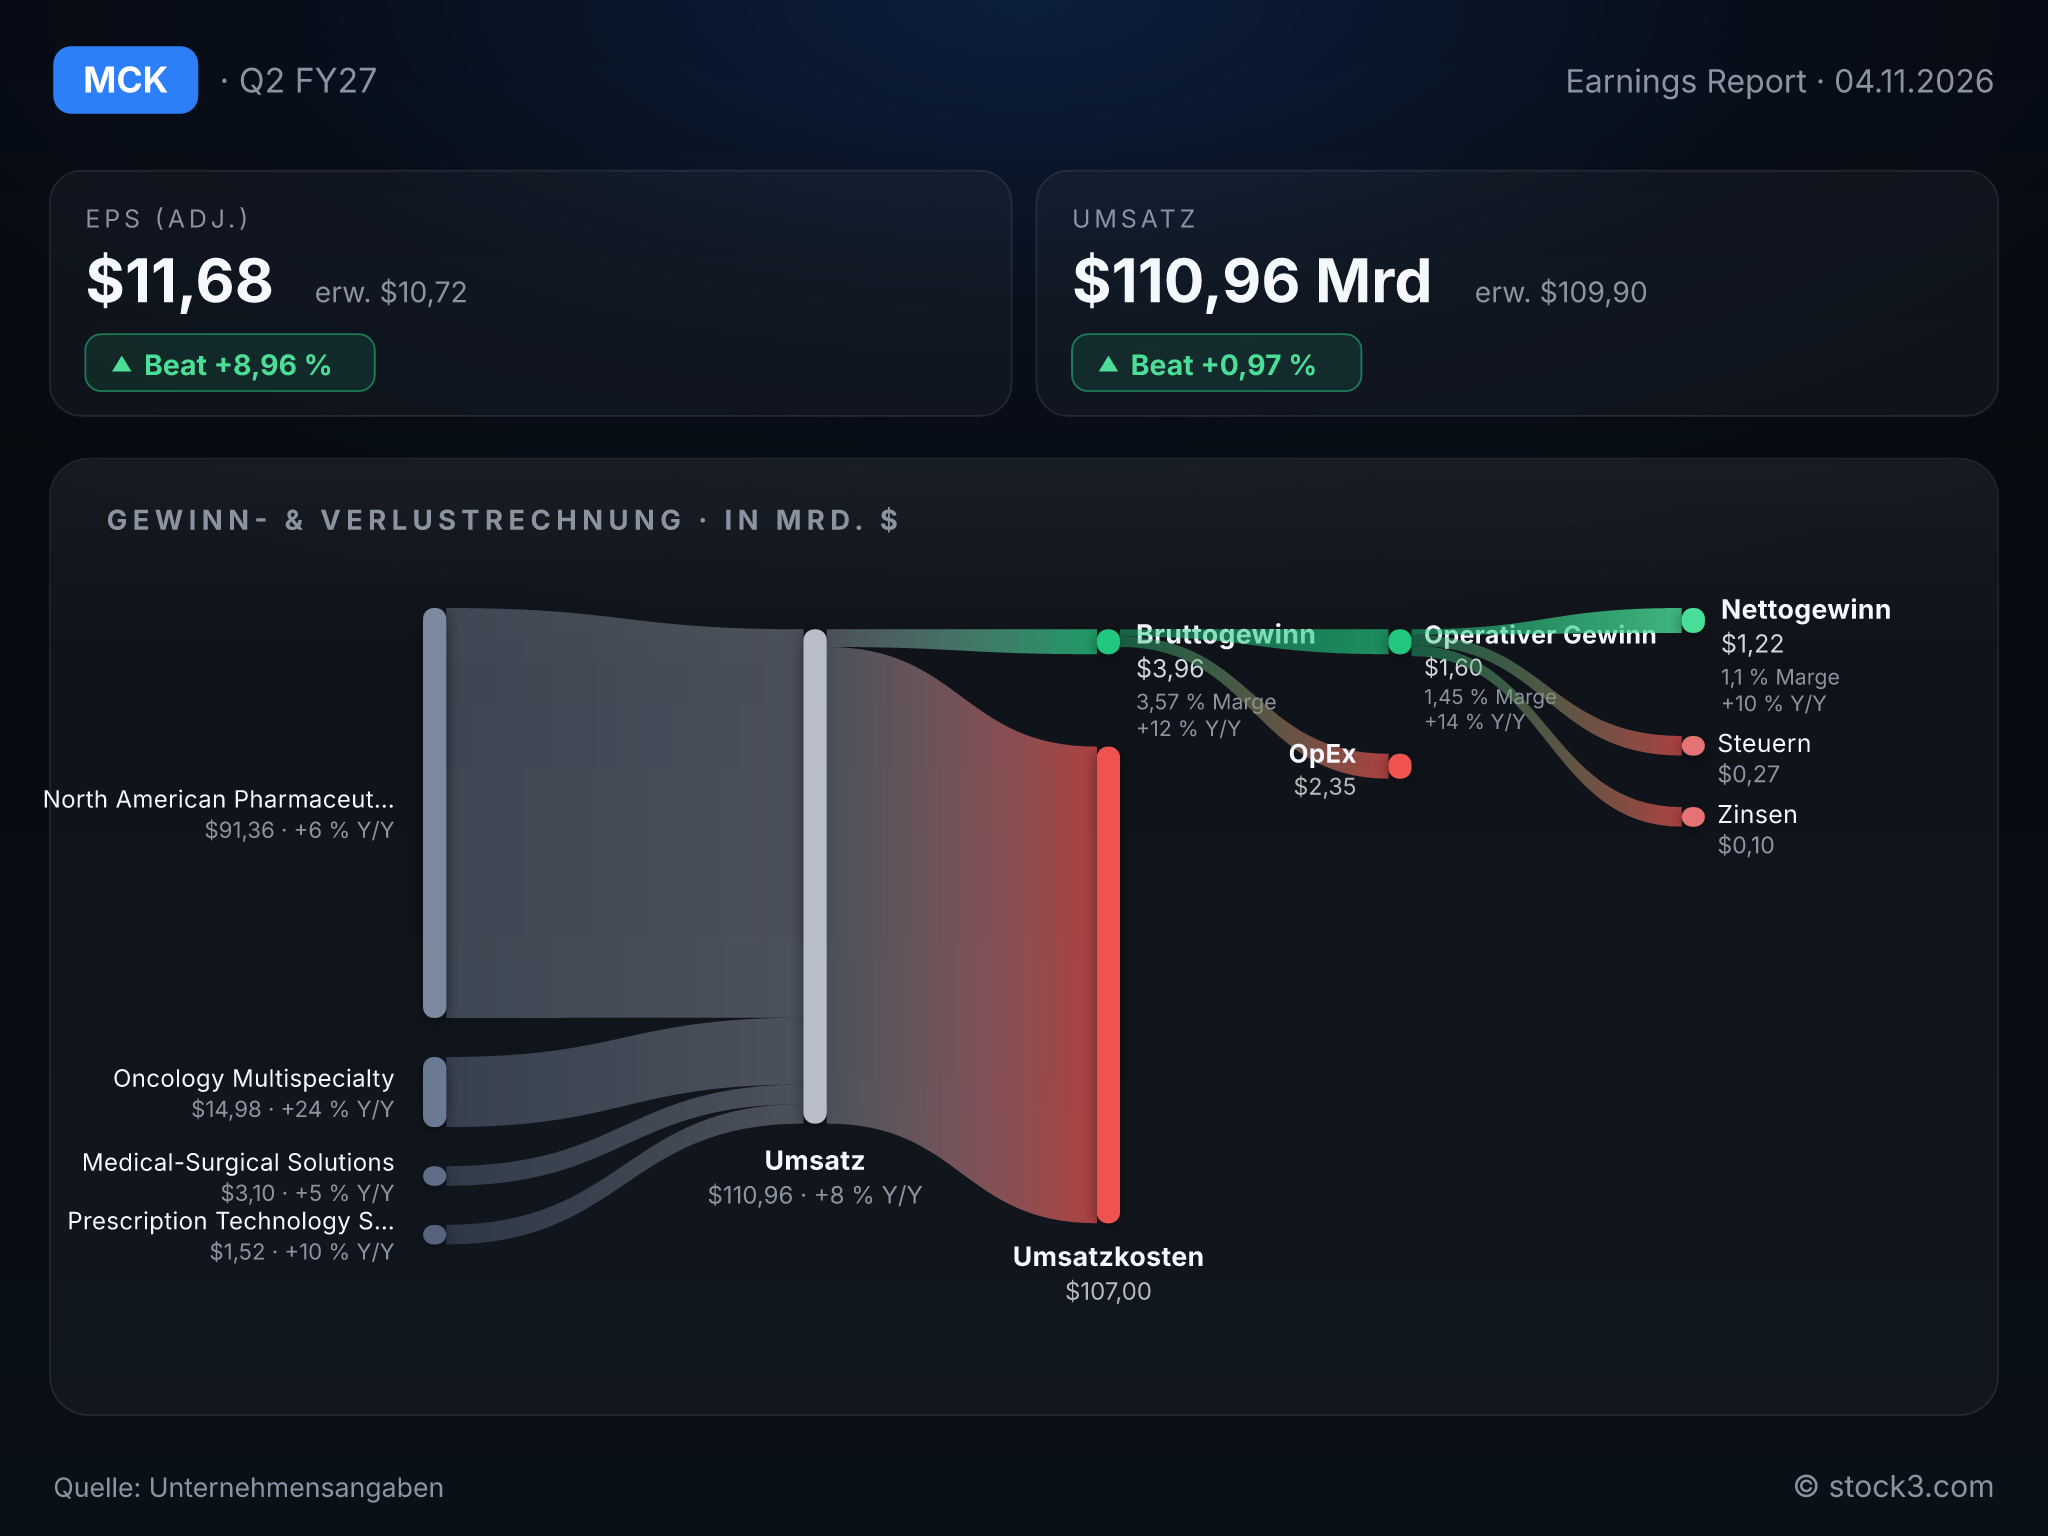
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von MCKESSON CORP. (Quelle: Unternehmensangaben)
Der Pharmagroßhandel verdient spürbar mehr
Im mit Abstand größten Segment North American Pharmaceutical wächst der Umsatz um 6 %, während der bereinigte operative Gewinn um 22 % auf 1,04 Mrd. USD zulegt. McKesson liefert mehr Spezialprodukte an Krankenhausverbünde und strategische Großkunden, wodurch die bereinigte Marge von 0,98 % auf 1,14 % klettert. In einem Geschäft, in dem von jedem Dollar Umsatz gut ein Cent hängen bleibt, bewegen schon Bruchteile eines Prozentpunkts den Gewinn deutlich. Die bis Juni 2032 verlängerte Partnerschaft mit CVS Health sichert dieses Volumen zusätzlich ab.
Weniger rund läuft es in zwei anderen Sparten. Oncology Multispecialty wächst beim Umsatz um 24 % auf 15,0 Mrd. USD, der bereinigte operative Gewinn steigt aber nur um 8 %, sodass die Marge von 3,30 % auf 2,85 % sinkt. Im Segment Medical-Surgical Solutions, das McKesson abspalten will, fällt der bereinigte operative Gewinn wegen eines ungünstigeren Produktmixes in der ambulanten Versorgung um 10 % auf 225 Mio. USD. Das Gewinnwachstum des Konzerns hängt damit derzeit klar am Kerngeschäft und an Prescription Technology Solutions, während die Onkologie ihr Umsatztempo mit einer sinkenden Marge bezahlt.
Finanziell bleibt dennoch Spielraum: Im Quartal erwirtschaftet McKesson einen Free Cashflow von 2,9 Mrd. USD. Parallel investiert der Konzern rund 1,4 Mrd. USD in eine Beteiligung von etwa 49 % an Option Care Health und hat die Übernahme von Precision Medicine Group abgeschlossen. Die langfristigen Schulden steigen seit Ende März von 5,3 auf 8,4 Mrd. USD. Rückkäufe und Zukäufe zugleich lassen sich nur stemmen, solange der Cashflow auf diesem Niveau bleibt.
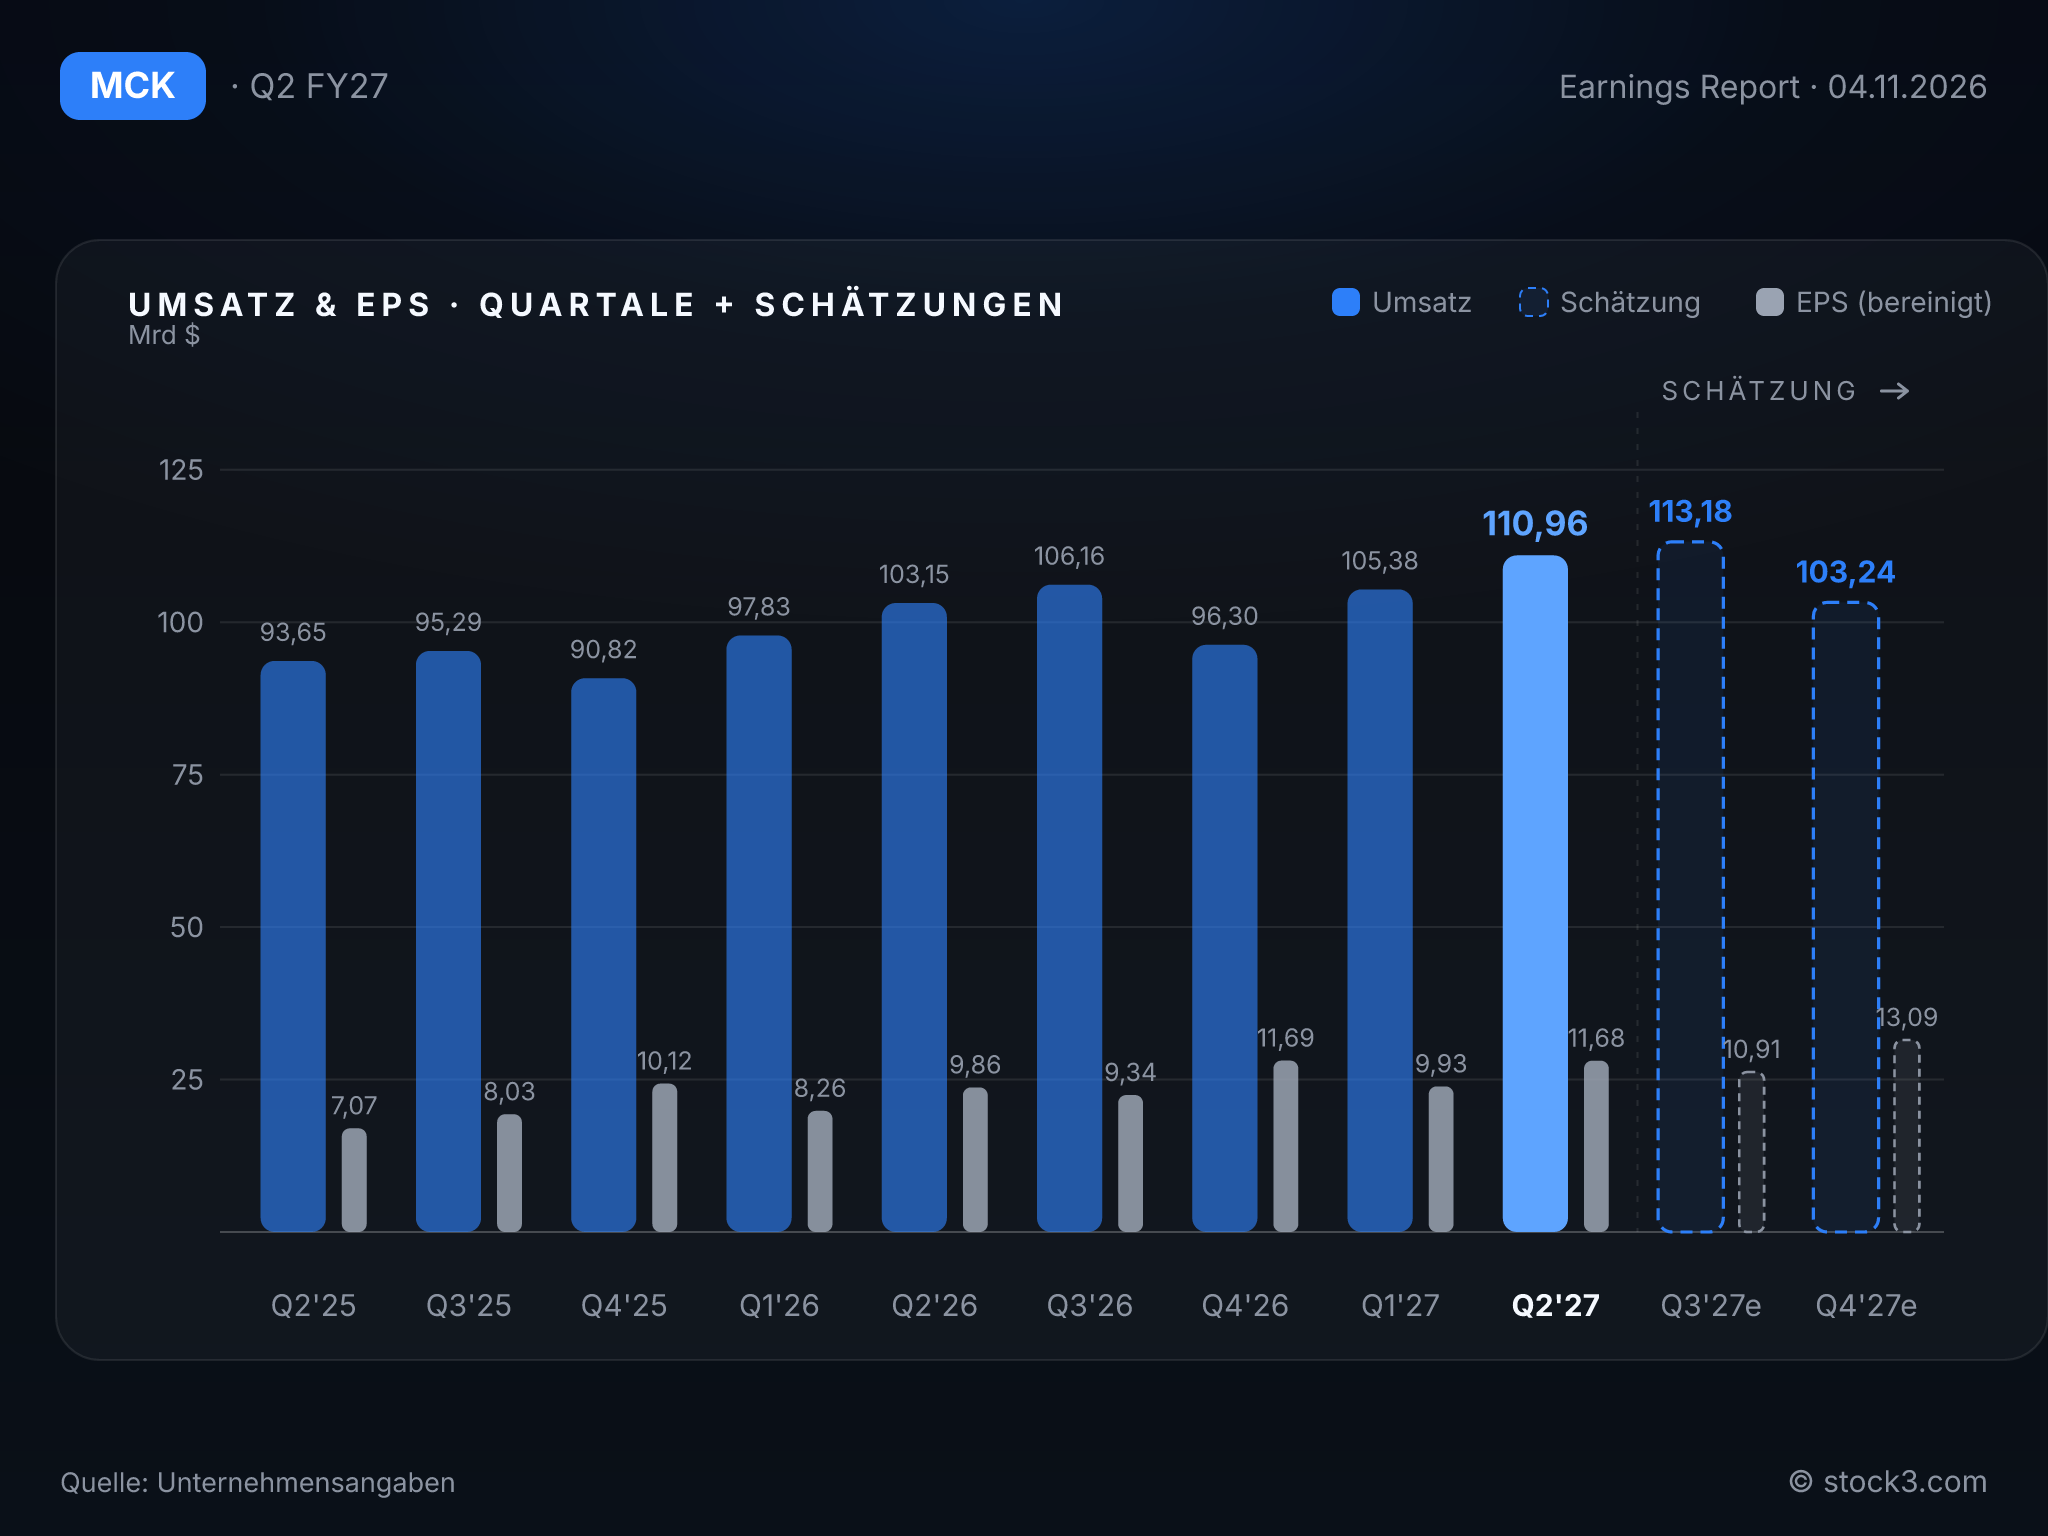
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Anhebung ist mehr als eine Formsache: Die neue Prognosespanne liegt vollständig über dem Analystenkonsens. McKesson erhöht die Prognose für das bereinigte EPS im Geschäftsjahr 2027 von 44,20 bis 45,00 USD auf 45,60 bis 46,40 USD, was einem Plus von 17 % bis 19 % gegenüber dem Vorjahr entspricht. Die durchschnittliche Analystenschätzung von 44,65 USD liegt sogar unter der neuen Untergrenze.
Ein höheres Tempo unterstellt die Spanne allerdings nicht. Im ersten Halbjahr stieg das bereinigte EPS bereits um 19 %; die Jahresprognose reicht höchstens an diesen Wert heran. Beim Umsatz bleibt die Dynamik mit 8 % nach 7,7 % im Vorquartal stabil. Finanzchef Kenny Cheung begründet die Anhebung mit der Stärke des Geschäfts und dem Vertrauen in eine verlässliche Umsetzung. Zwischen den Zeilen liest sich das als Prognose, die eher Puffer lässt, als das Erreichbare auszureizen.
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 403,43 Mrd. USD | 431,88 Mrd. USD | 461,31 Mrd. USD |
| EPS | 39,15 USD | 44,65 USD | 50,62 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt (Summe der Quartale)
Fazit: Die steigende Marge im nordamerikanischen Pharmagroßhandel gibt den Ausschlag: Ein bereinigtes EPS fast 1 USD über der Erwartung und eine Jahresprognose, deren Untergrenze bereits über dem Konsens liegt, sprechen für ein starkes Quartal. Dem stehen die sinkende Marge in der Onkologie und der Gewinnrückgang bei Medical-Surgical Solutions gegenüber; zudem stammt ein Teil des EPS-Zuwachses aus Rückkäufen. Das KGV von 22,3 auf Basis der Analystenschätzungen für das laufende Geschäftsjahr steht einem erwarteten Gewinnplus von 13 % im Folgejahr gegenüber. Insgesamt überwiegen für die Aktie weiterhin die positiven Aspekte. Bei McKesson reichen Bruchteile eines Cents mehr pro Umsatzdollar, um den Gewinn spürbar zu bewegen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

