MARTIN MARIETTA: Zukäufe bringen Rekorde – die Kehrseite zeigt der Gewinn
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Vor allem den Zukäufen verdankt Martin Marietta Materials die Rekorde beim Umsatz, bei der Tonnage und im Spezialitätengeschäft. Im angestammten Zuschlagstoffgeschäft halten die Preise mit den Kosten nicht Schritt, während der bereinigte Gewinn je Aktie die Erwartungen verfehlt.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 28 % auf 2,37 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 2,24 Mrd. USD. • Das bereinigte verwässerte EPS sinkt von 6,12 auf 5,47 USD und bleibt unter dem Konsens von 5,99 USD. • Lhoist North America trägt seit der Übernahme am 21. August 216 Mio. USD zum Umsatz bei. • Der Bruttogewinn je Tonne Zuschlagstoffe fällt von 9,17 auf 7,62 USD. • Die Umsatzprognose für 2026 steigt von 7,2 bis 7,4 Mrd. USD auf 7,75 bis 7,85 Mrd. USD. |
Martin Marietta Materials, ein US-Lieferant von Zuschlagstoffen wie Schotter und Kies sowie von Kalk und weiteren Baustoffen, steigert im dritten Quartal den Umsatz gegenüber dem Vorjahr um 28 % auf 2,37 Mrd. USD. Damit übertrifft der Konzern die durchschnittliche Analystenschätzung von 2,24 Mrd. USD klar. Das bereinigte EBITDA wächst um 21 % auf 808 Mio. USD und damit spürbar langsamer als die Erlöse.
Beim Gewinn sieht es weniger freundlich aus. Der Nettogewinn aus fortgeführten Geschäftsbereichen fällt von 361 auf 256 Mio. USD, das verwässerte GAAP-EPS von 5,97 auf 3,94 USD. Auch das für den Vergleich mit den Analystenschätzungen maßgebliche bereinigte verwässerte EPS sinkt: Mit 5,47 USD nach 6,12 USD verfehlt es die durchschnittliche Analystenschätzung von 5,99 USD deutlich.
Die GAAP-Zahlen enthalten Belastungen von 99 Mio. USD oder 1,53 USD je Aktie, vor allem Transaktions- und Integrationskosten sowie Effekte aus der Neubewertung übernommener Lagerbestände. Den Rückgang des bereinigten Ergebnisses erklärt das jedoch nicht. Hier schlagen die Folgen der Übernahme durch: Der Zinsaufwand steigt von 59 auf 138 Mio. USD, während die verwässerte Aktienzahl durch die teils in Aktien bezahlte Übernahme von 60,4 auf 65,1 Mio. klettert. Der Konzern kauft Umsatz hinzu, doch die Finanzierungskosten lasten vorerst auf dem Gewinn je Aktie.
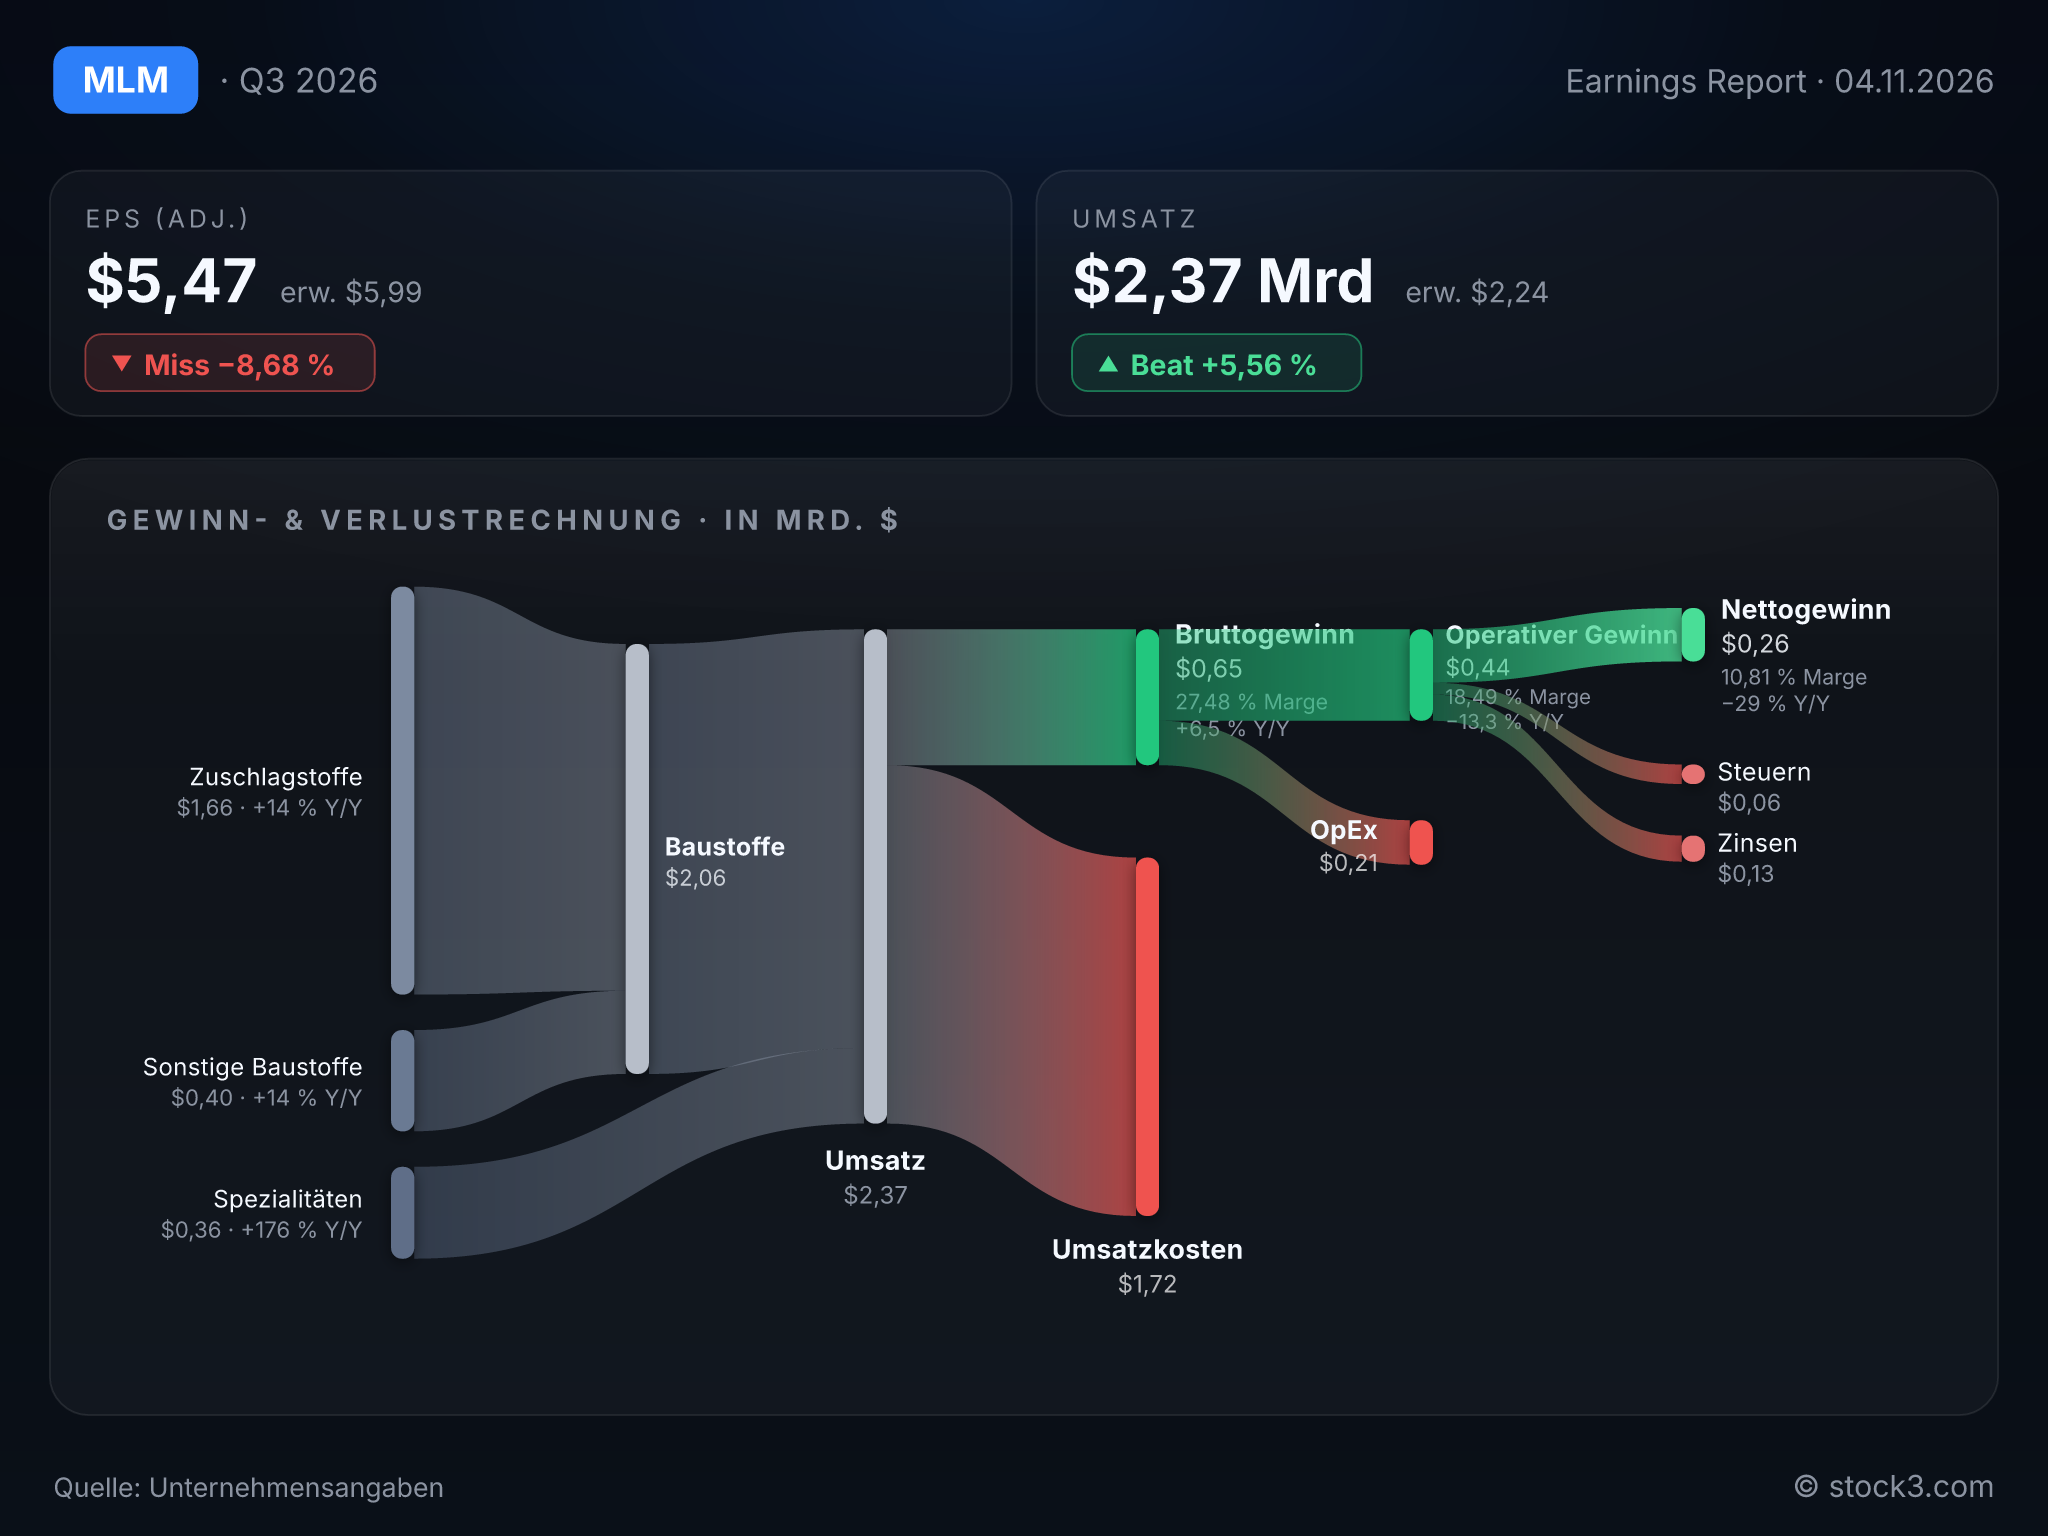
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Martin Marietta Materials. (Quelle: Unternehmensangaben)
Im Stammgeschäft kommen die Preise nicht hinterher
Bei den Zuschlagstoffen steigen die Absatzmengen um 15,9 % auf den Rekordwert von 67,1 Mio. Tonnen. Ohne die Zukäufe wären sie leicht gesunken. Der Durchschnittspreis je Tonne fällt um 3,6 % auf 22,41 USD, weil die übernommenen Standorte niedrigere Preise erzielen; bereinigt um Zukäufe und den regionalen Mix steigt er um 2,7 %. Das reicht nicht, um höhere Abschreibungen und Energiekosten aufzufangen: Der Bruttogewinn je Tonne sinkt von 9,17 auf 7,62 USD. Bei der Preissetzung im Stammgeschäft läuft derzeit nichts mehr automatisch.
Der Kalk-Zukauf liefert vom ersten Tag an
Im Spezialitätengeschäft steigt der Umsatz von 131 auf 362 Mio. USD. Lhoist North America (LNA), ein Hersteller von Kalk und Industriemineralien, steuert seit dem Abschluss der Übernahme am 21. August bereits 216 Mio. USD bei. Organisch wächst die Sparte um 11 %. Der Umbau belastet allerdings die Bilanz: Die Übernahme kostet 12,9 Mrd. USD, davon 7,0 Mrd. USD in bar, sodass die langfristigen Schulden seit Ende 2025 von 5,29 auf 12,10 Mrd. USD steigen. Das Geschäft verteilt sich damit auf mehr Endmärkte wie Stahl und Industrie, die Bilanz trägt dafür deutlich mehr Last.
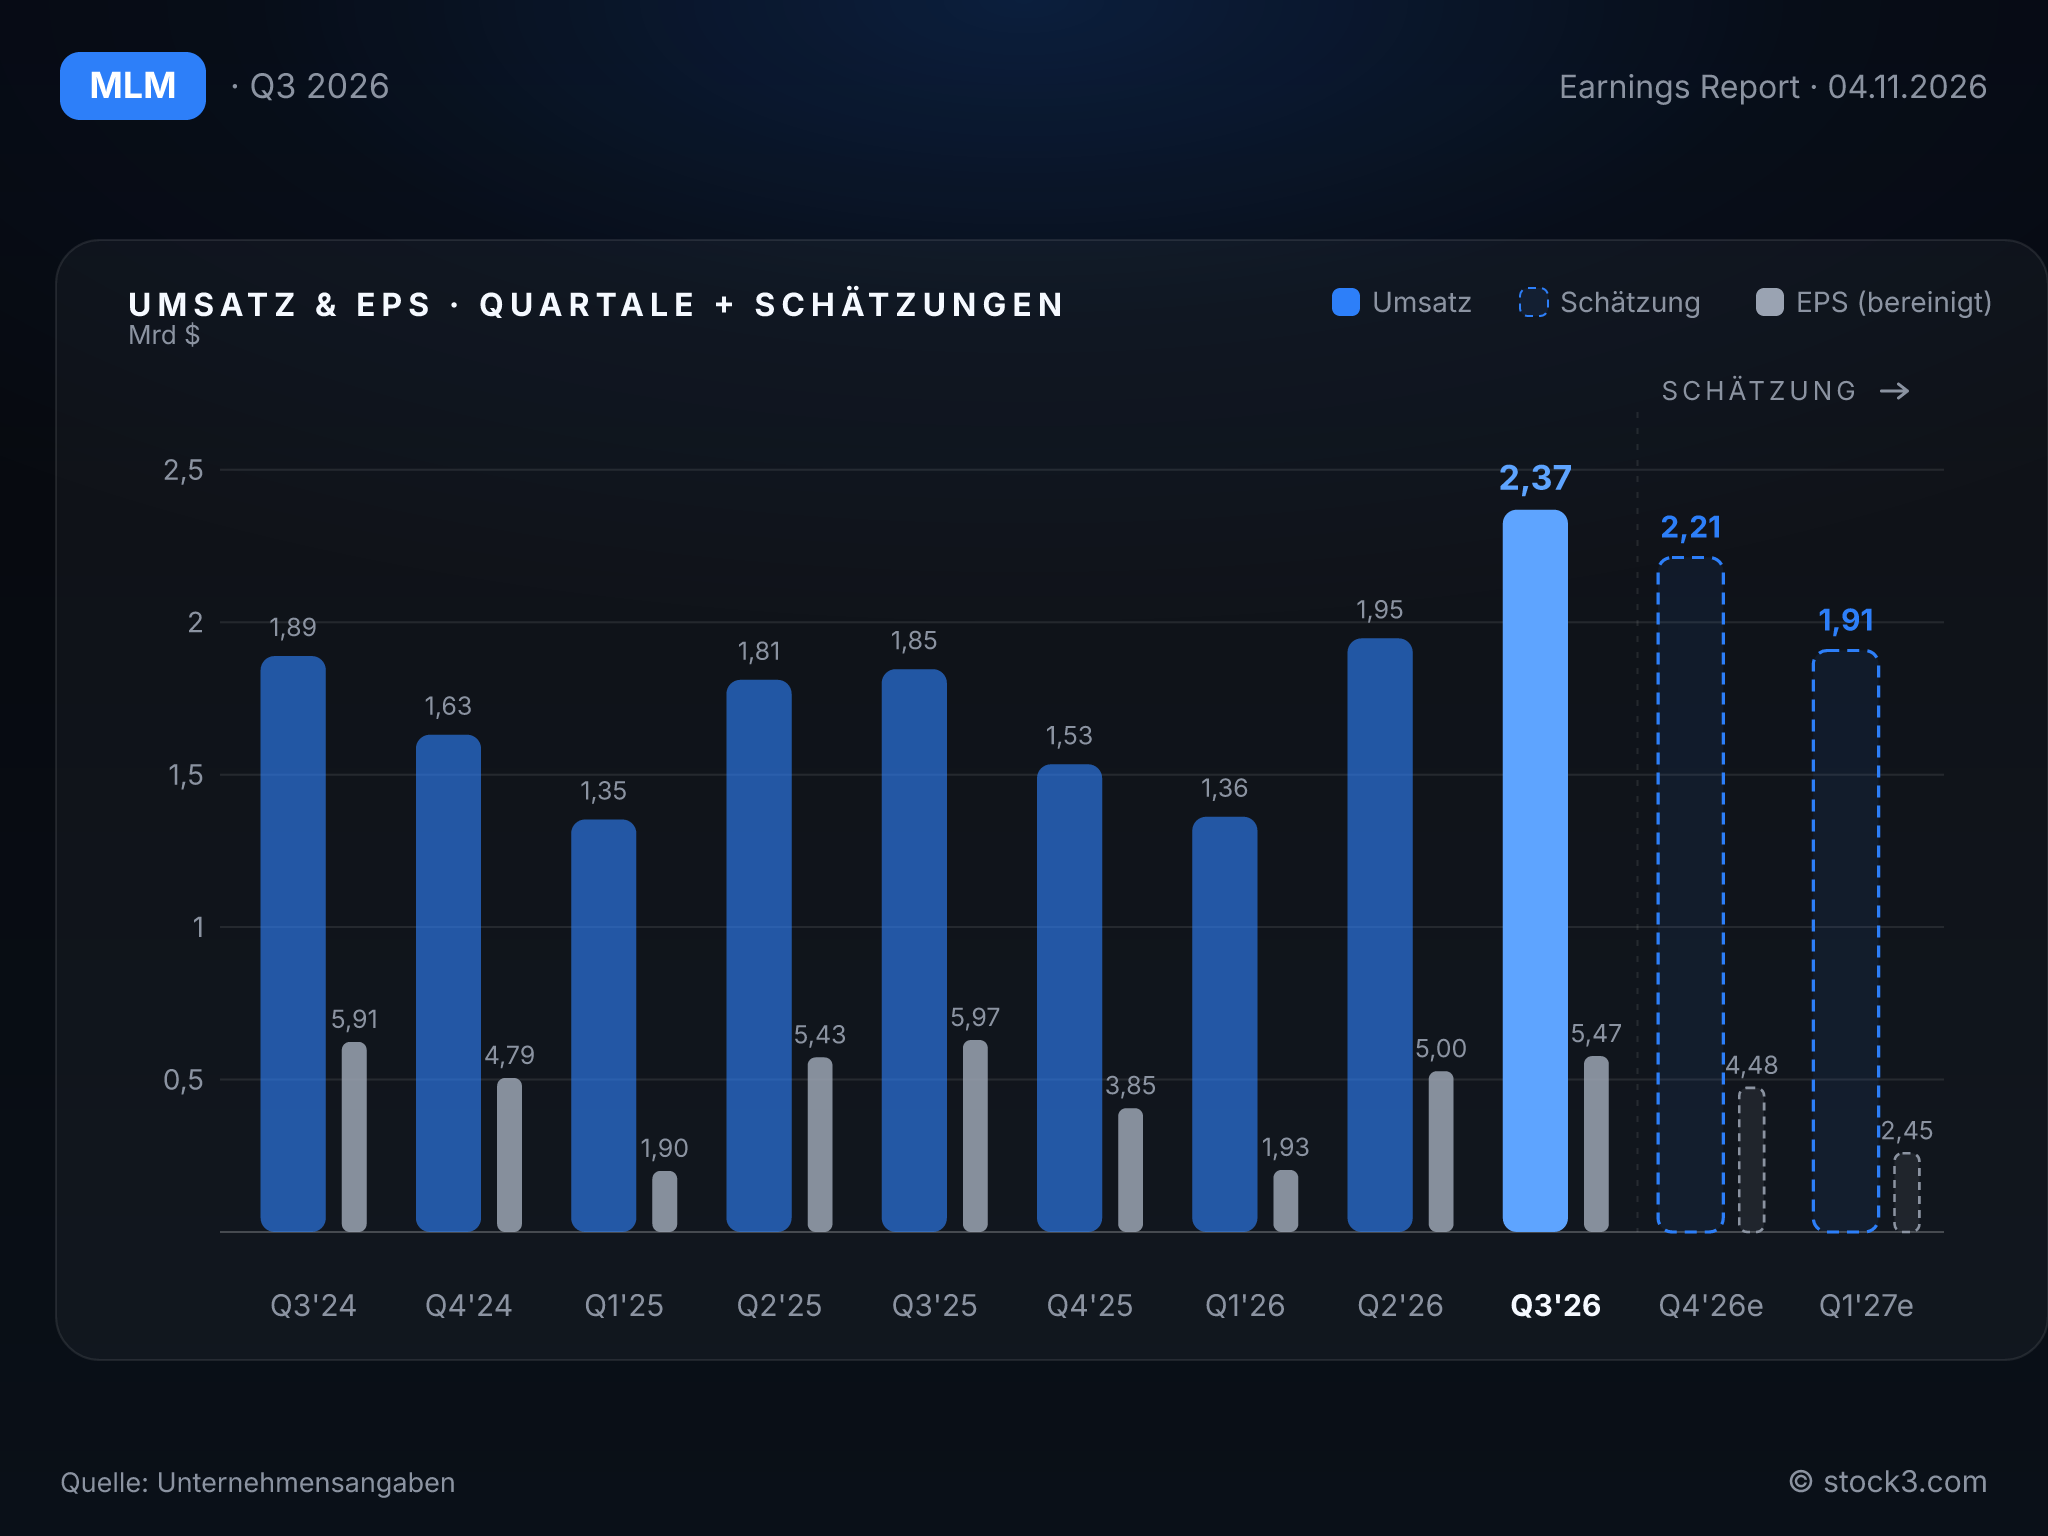
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die angehobene Umsatzprognose ist mit Vorsicht zu lesen: Sie geht allein auf die Zukäufe zurück. Martin Marietta erwartet für 2026 nun 7,75 bis 7,85 Mrd. USD nach zuvor 7,2 bis 7,4 Mrd. USD. Die Mitte von 7,80 Mrd. USD liegt knapp unter dem Analystenkonsens von 7,82 Mrd. USD. Beim bereinigten EBITDA hebt der Konzern nur das untere Ende an: Die Spanne lautet jetzt 2,45 bis 2,50 Mrd. USD statt 2,36 bis 2,50 Mrd. USD. Zugleich senkt das Management die kurzfristigen Erwartungen an das angestammte Geschäft. Auch die Beschleunigung des Umsatzwachstums von Quartal zu Quartal ist damit zugekauft und kein Zeichen einer anziehenden Baukonjunktur.
CEO Ward Nye gibt sich dennoch entschlossen. Er räumt einen wachsenden Inflationsdruck ein, setzt aber auf Preiserhöhungen zum 1. Januar und rechnet 2027 bei Zuschlagstoffen mit mixbereinigten Preissteigerungen im mittleren bis hohen einstelligen Prozentbereich. Damit sollen die Preise wieder schneller steigen als die Kosten. Rückenwind sieht er bei Infrastruktur und Rechenzentren, Gegenwind beim zinsempfindlichen privaten Bau. Zwischen den Zeilen heißt das: Im Stammgeschäft rechnet er frühestens im kommenden Jahr mit der Wende.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 6,54 Mrd. USD | 7,82 Mrd. USD | 9,59 Mrd. USD |
| EPS | 17,15 USD | 17,19 USD | 20,85 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Dass der bereinigte Gewinn je Aktie die Analystenschätzung um knapp 9 % verfehlt, wiegt schwerer als der zugekaufte Rekordumsatz. Für Martin Marietta sprechen der schnelle Beitrag von LNA, das organische Wachstum bei den Spezialitäten und die angekündigten Preiserhöhungen. Dagegen stehen sinkende Erträge je Tonne, mehr als verdoppelte Schulden und die Verwässerung durch neue Aktien. Das KGV sinkt von 31,3 auf Basis der Analystenschätzung für 2026 auf 25,8 auf Basis der Gewinnschätzungen für 2027. Das setzt allerdings ein Gewinnwachstum von 21 % voraus, das an der Preisrunde zum Jahreswechsel hängt. Deren noch ausstehender sichtbarer Erfolg bei den Erträgen je Tonne erklärt den verhaltenen Blick auf die Aktie.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

