LINDE: Rekordgewinn je Aktie – doch zum Jahresende sinkt das Tempo
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Linde erzielt einen Rekord beim bereinigten Gewinn je Aktie und wächst schneller als erwartet, setzt zugleich aber ein Sparprogramm um. Für das Schlussquartal rechnet der Industriegasekonzern mit einem spürbar langsameren Gewinnplus.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 9 % auf 9,40 Mrd. USD und liegt über der Analystenschätzung von 9,16 Mrd. USD. • Das bereinigte EPS erreicht 4,59 USD bei einem Konsens von 4,52 USD, während das GAAP-EPS um 11 % auf 3,66 USD fällt. • Für ein Kostensenkungsprogramm verbucht Linde Belastungen von 425 Mio. USD, davon 200 Mio. USD für Abfindungen. • Die Jahresprognose für das bereinigte EPS steigt auf 17,82 bis 17,92 USD nach zuvor 17,70 bis 17,90 USD, für das vierte Quartal erwartet Linde 4,40 bis 4,50 USD und damit ein Plus von 5 bis 7 %. • In der Region Americas wächst der Umsatz zugrunde liegend um 9 %, die Marge steigt auf 35,1 %. |
Linde steigert den Umsatz im dritten Quartal um 9 % gegenüber dem Vorjahr auf 9,40 Mrd. USD und übertrifft damit die durchschnittliche Analystenschätzung von 9,16 Mrd. USD. Ein Prozentpunkt des Wachstums stammt aus Währungseffekten. Zugrunde liegend wächst das Geschäft um 5 %. Drei Prozentpunkte kommen aus höheren Preisen, zwei aus mehr verkaufter Menge, vor allem bei Kunden aus Elektronik, Chemie und Energie.
Beim Gewinn gehen die beiden Rechenwege weit auseinander. Das bereinigte verwässerte EPS (adjusted diluted EPS) steigt von 4,21 auf 4,59 USD und übertrifft sowohl den Konsens von 4,52 USD als auch die eigene Quartalsprognose von 4,45 bis 4,55 USD. Nach GAAP fällt das verwässerte EPS dagegen um 11 % von 4,09 auf 3,66 USD. Das bereinigte operative Ergebnis wächst um 8 % auf 2,76 Mrd. USD, während die bereinigte operative Marge von 29,7 % auf 29,4 % nachgibt. Ohne weitergereichte Kosten wäre sie laut Linde stabil geblieben. Die Aktie notiert vorbörslich in einer ersten Reaktion rund 2,9 % tiefer.
Die Lücke zwischen beiden Gewinngrößen geht auf ein Kostensenkungsprogramm zurück, für das Linde 425 Mio. USD verbucht. Davon entfallen 200 Mio. USD auf Abfindungen und 183 Mio. USD auf überwiegend nicht zahlungswirksame Belastungen im US-Homecare-Geschäft. Für die Bewertung ist das bereinigte EPS maßgeblich. Die Abfindungen kosten allerdings echtes Geld. Dass Linde selbst im Rekordquartal weltweit Stellen streicht, zeigt: Der Konzern verlässt sich nicht darauf, dass die Menge das Wachstum allein trägt. Konzernchef Sanjiv Lamba spricht von weiteren Schritten zur Steigerung der Produktivität und betont, der Fokus auf operative Exzellenz gelte "unabhängig vom wirtschaftlichen Umfeld". Zwischen den Zeilen heißt das: Vom Umfeld erwartet Linde wenig Hilfe.
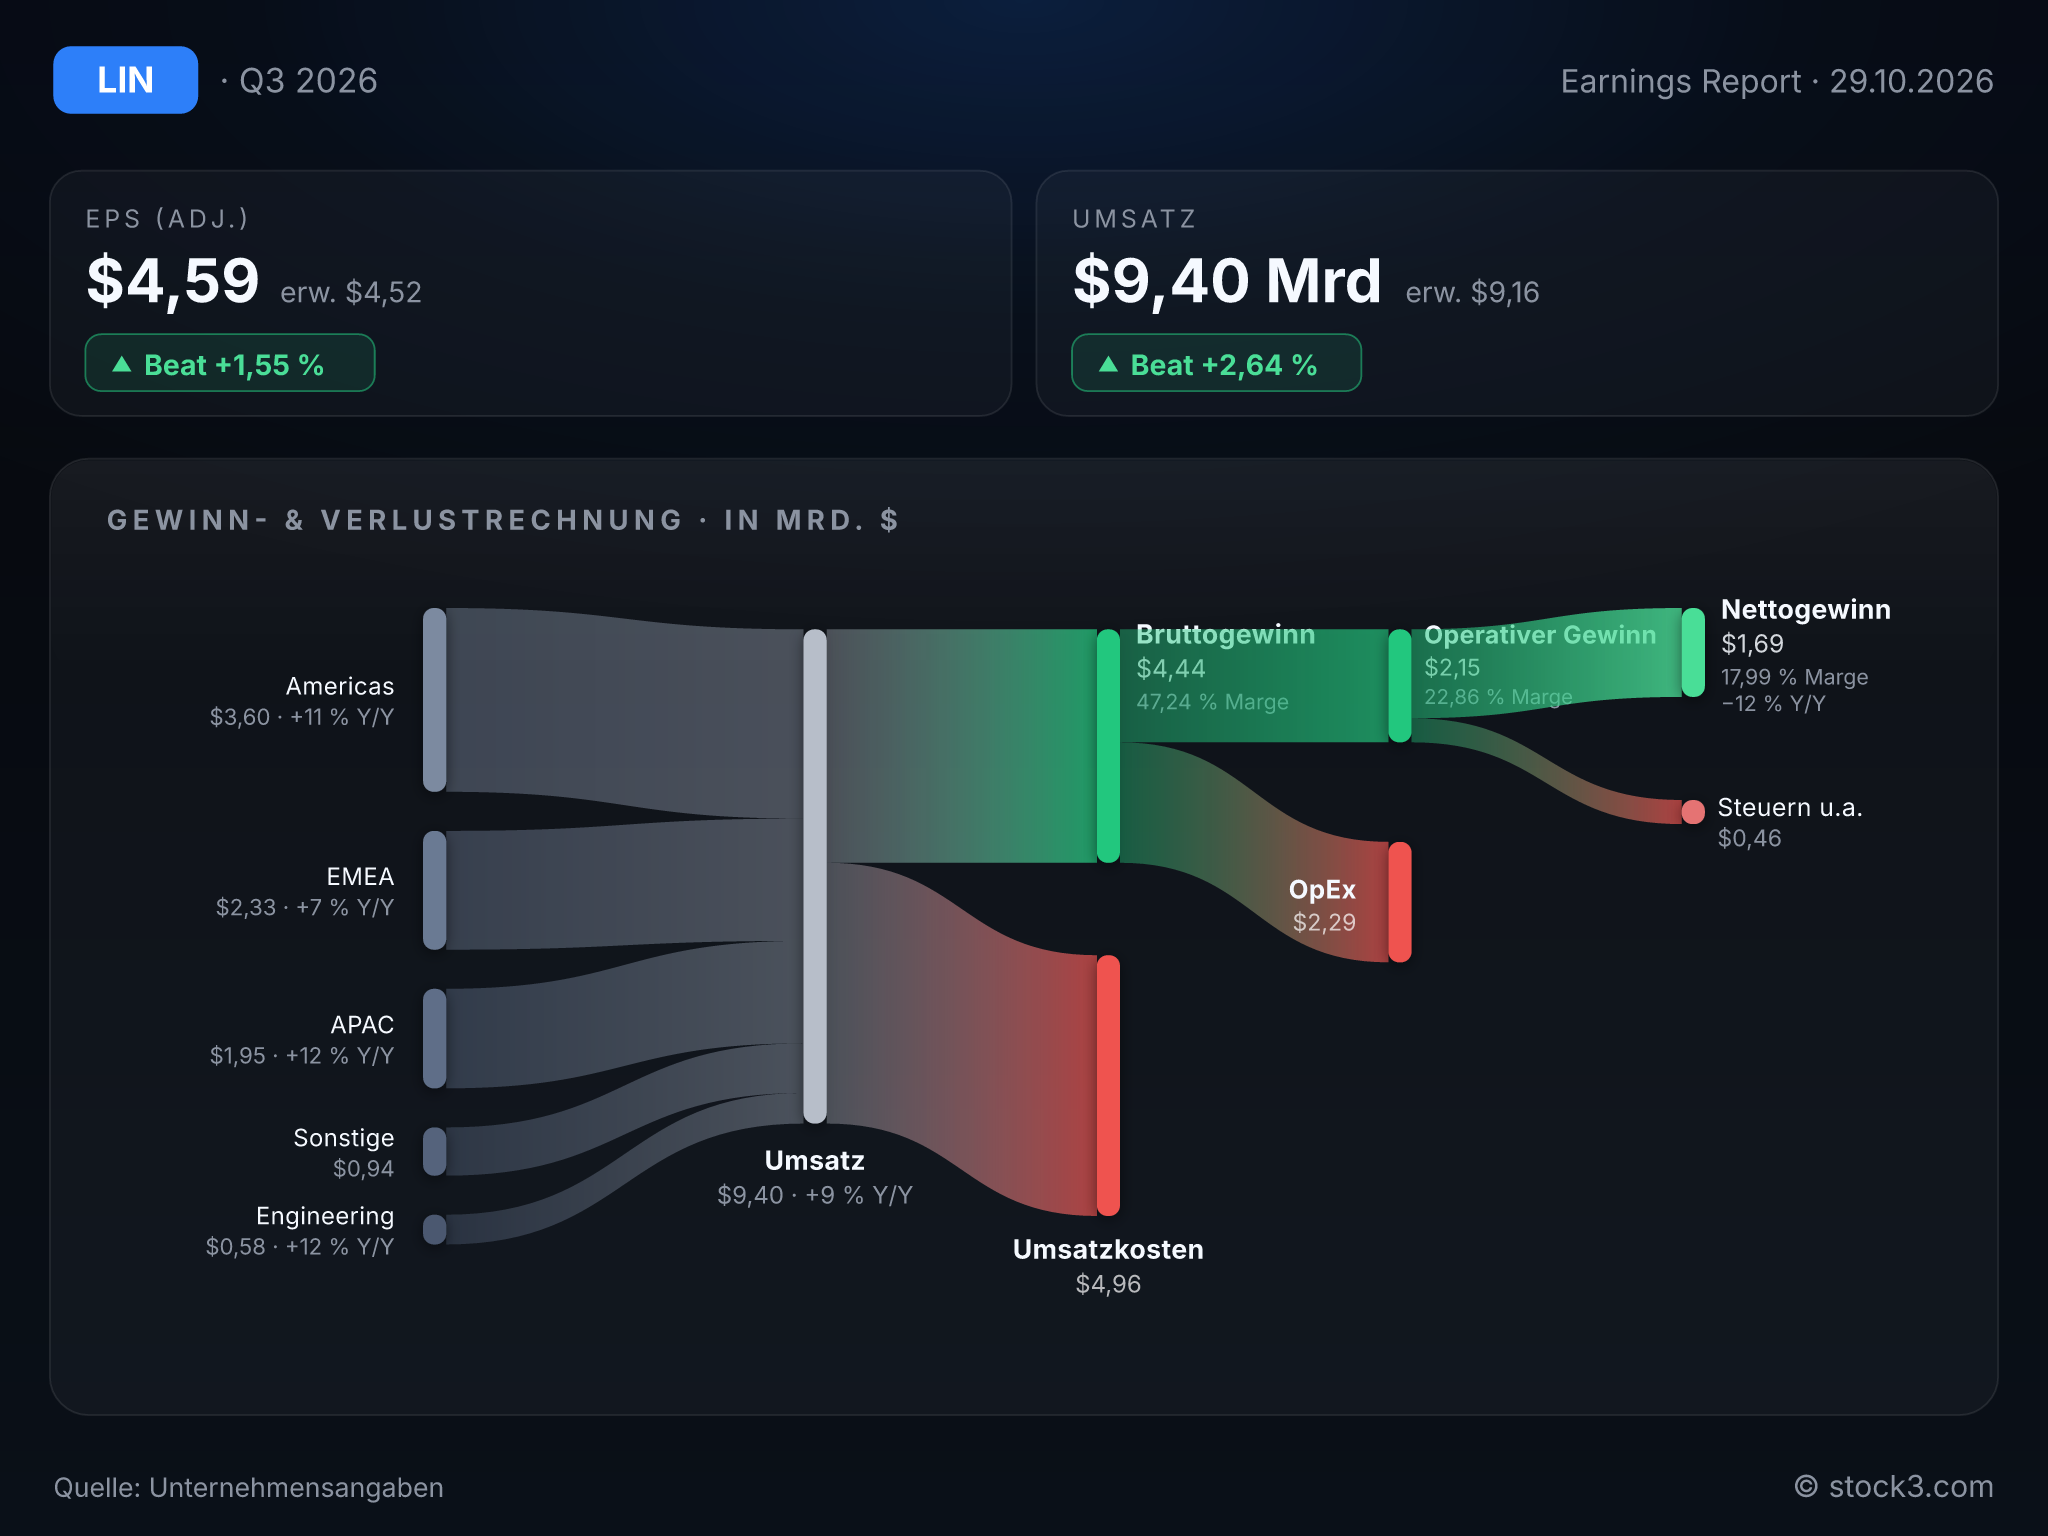
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Linde plc. (Quelle: Unternehmensangaben)
In den Americas setzt Linde die Preise durch
Die Region Americas steigert den Umsatz um 11 % auf 3,60 Mrd. USD. Zugrunde liegend sind es 9 %, wovon allein 6 Prozentpunkte auf höhere Preise entfallen; die Marge klettert um 50 Basispunkte auf 35,1 %. APAC wächst mit 12 % noch etwas schneller. Dort kommt der Schub aus der Menge und aus neu angelaufenen Projekten, allerdings sinkt die Marge um 70 Basispunkte. EMEA wächst zugrunde liegend nur schwach und bildet das Schlusslicht.
Linde wächst damit vor allem über die Preise. Am besten setzt der Konzern sie dort durch, wo er ohnehin am profitabelsten arbeitet. Die Elektronik zieht sich als gemeinsamer Treiber durch Amerika und Asien. Lamba bezeichnet die Angebotsaktivität in diesem Bereich als robust. Der Projektbestand liegt bei 11 Mrd. USD.
Der operative Cashflow steigt um 8 % auf 3,17 Mrd. USD. Nach Investitionen bleiben 1,78 Mrd. USD Free Cashflow, von denen 1,69 Mrd. USD über Dividenden und Rückkäufe an die Aktionäre fließen. Die Ausschüttungen sind damit gedeckt, viel Spielraum bleibt darüber hinaus aber nicht.
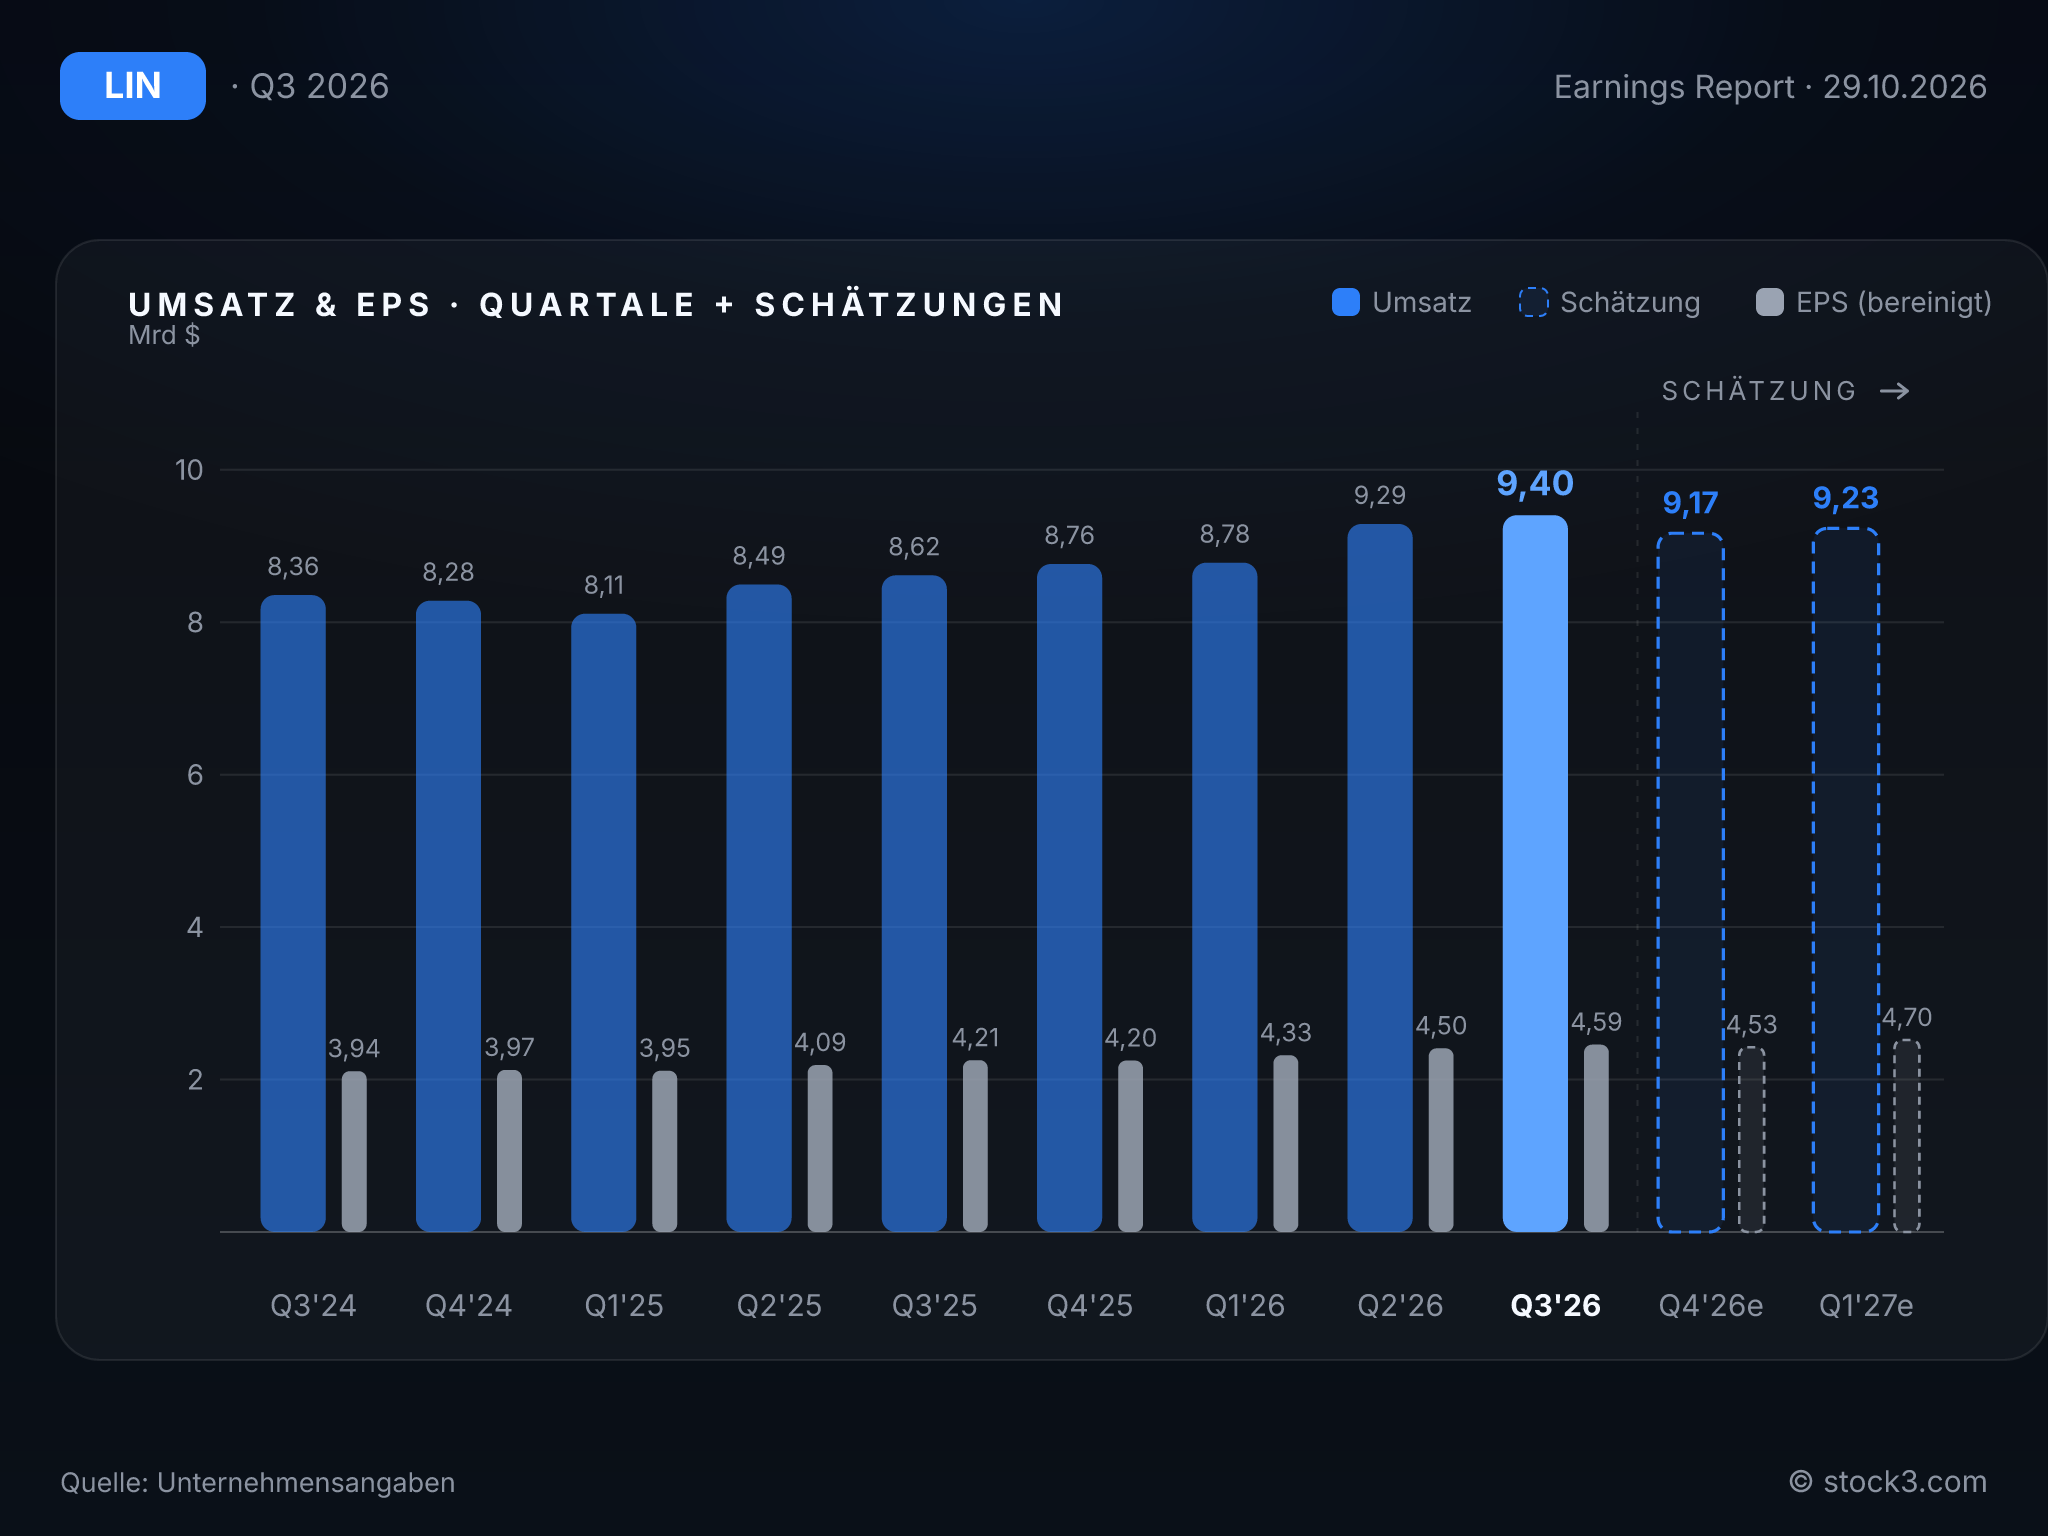
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Anhebung der Jahresprognose fällt kleiner aus, als die neue Spanne vermuten lässt. Linde erwartet nun ein bereinigtes EPS von 17,82 bis 17,92 USD nach zuvor 17,70 bis 17,90 USD. Die Mitte steigt damit nur um 0,07 USD und liegt knapp über dem Analystenkonsens von 17,85 USD. Im erwarteten Plus von 8 bis 9 % stecken zudem 2 Prozentpunkte aus Währungseffekten. Ohne sie bleiben 6 bis 7 %.
Für das Schlussquartal stellt Linde ein bereinigtes EPS von 4,40 bis 4,50 USD in Aussicht, ein Plus von 5 bis 7 % gegenüber dem Vorjahresquartal, diesmal ohne Hilfe von der Währungsseite. Nach 9 % im dritten Quartal bedeutet das eine klare Verlangsamung, obwohl sich das Umsatzwachstum über die vergangenen Quartale beschleunigt hat. Die Investitionen sollen 2026 bei 5,5 bis 6,0 Mrd. USD liegen, unter anderem für einen vertraglich gesicherten Projektbestand im Gasgeschäft von 7,9 Mrd. USD. Die Prognose wirkt verlässlich, aber vorsichtig: Linde stellt Kontinuität in Aussicht, keinen weiteren Schub.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 33,99 Mrd. USD | 36,32 Mrd. USD | 38,10 Mrd. USD |
| EPS | 16,45 USD | 17,85 USD | 19,58 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Lindes bereinigter Gewinn von 4,59 USD je Aktie übertrifft den Analystenkonsens und die eigene Prognosespanne, doch das zum Jahresende auf 5 bis 7 % abflachende Gewinnplus trübt das Bild. Für das Quartal sprechen die Preise in den Americas, die Nachfrage aus der Elektronik und ein Projektbestand von 11 Mrd. USD. Dagegen stehen nur zwei Prozentpunkte Wachstum aus der Menge und ein Sparprogramm über 425 Mio. USD. Die Tendenz bleibt leicht positiv, solange höhere Preise ausgleichen, was die Menge nicht hergibt. Bei einem KGV von 28,5 auf Basis der Analystenschätzungen für 2026 und einem erwarteten Gewinnwachstum von 10 % im Folgejahr setzt der Kurs allerdings ein Tempo voraus, das die Quartalsprognose nicht ganz erreicht.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

