INTUITIVE SURGICAL: Wie viel Schwung bleibt bei den Da-Vinci-Eingriffen?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Intuitive Surgical verdient im dritten Quartal klar mehr als erwartet und hebt die Margenprognose an, kappt beim Wachstum der Da-Vinci-Eingriffe aber das obere Ende der Jahresspanne. Die Aktie notiert nachbörslich in einer ersten Indikation rund 12,5 % tiefer.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 22 % auf 3,05 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 2,91 Mrd. USD. • Das bereinigte verwässerte EPS steigt von 2,40 auf 3,00 USD, der Konsens lag bei 2,65 USD. • Ein Kartellvergleich über 450 Mio. USD belastet das GAAP-EPS mit 0,99 USD, es sinkt von 1,95 auf 1,49 USD. • Die Spanne für das Wachstum der Da-Vinci-Eingriffe 2026 wird von 13,5 % bis 15,5 % auf 14 % bis 15 % eingeengt. • Die Prognose für die bereinigte Bruttomarge 2026 steigt von 68,0 % bis 69,0 % auf 68,7 % bis 69,3 %. |
Der Umsatz steigt gegenüber dem Vorjahresquartal um 22 % auf 3,05 Mrd. USD und liegt damit klar über der durchschnittlichen Analystenschätzung von 2,91 Mrd. USD. Getragen wird das Plus von mehr Eingriffen, höheren Leasingerlösen und einer größeren Zahl installierter Systeme. Weltweit nimmt die Zahl der Eingriffe mit da Vinci und dem endoluminalen System Ion um rund 15 % zu. Dabei wächst Ion mit 31 % mehr als doppelt so schnell wie da Vinci mit 14 %.
Beim Gewinn laufen bereinigtes Ergebnis und GAAP-Zahlen auseinander. Das bereinigte verwässerte EPS (Non-GAAP) steigt von 2,40 auf 3,00 USD und übertrifft die durchschnittliche Analystenschätzung von 2,65 USD um 13 %. Auch die bereinigte Bruttomarge legt von 68,0 % auf 69,9 % zu. Nach GAAP fällt das verwässerte EPS dagegen von 1,95 auf 1,49 USD.
Dahinter steht ein Vergleich in einer Kartell-Sammelklage rund um die Da-Vinci-Roboter. Ohne ein Fehlverhalten einzuräumen, zahlt Intuitive einmalig 450 Mio. USD und verbucht den gesamten Betrag im dritten Quartal. Nach Steuern kostet das 0,99 USD je Aktie. Für die Beurteilung des laufenden Geschäfts ist deshalb die bereinigte Größe maßgeblich. Allerdings profitiert auch sie von einem Sondereffekt: Rückerstattungen früher gezahlter Zölle erhöhen das EPS um 0,06 USD. Selbst ohne diesen Effekt bliebe ein deutlicher Abstand zum Konsens. Abgeschlossen ist der Rechtsstreit noch nicht: Das Gericht muss dem Vergleich zustimmen, der neben der Zahlung auch einvernehmlich vereinbarte gerichtliche Auflagen umfasst.
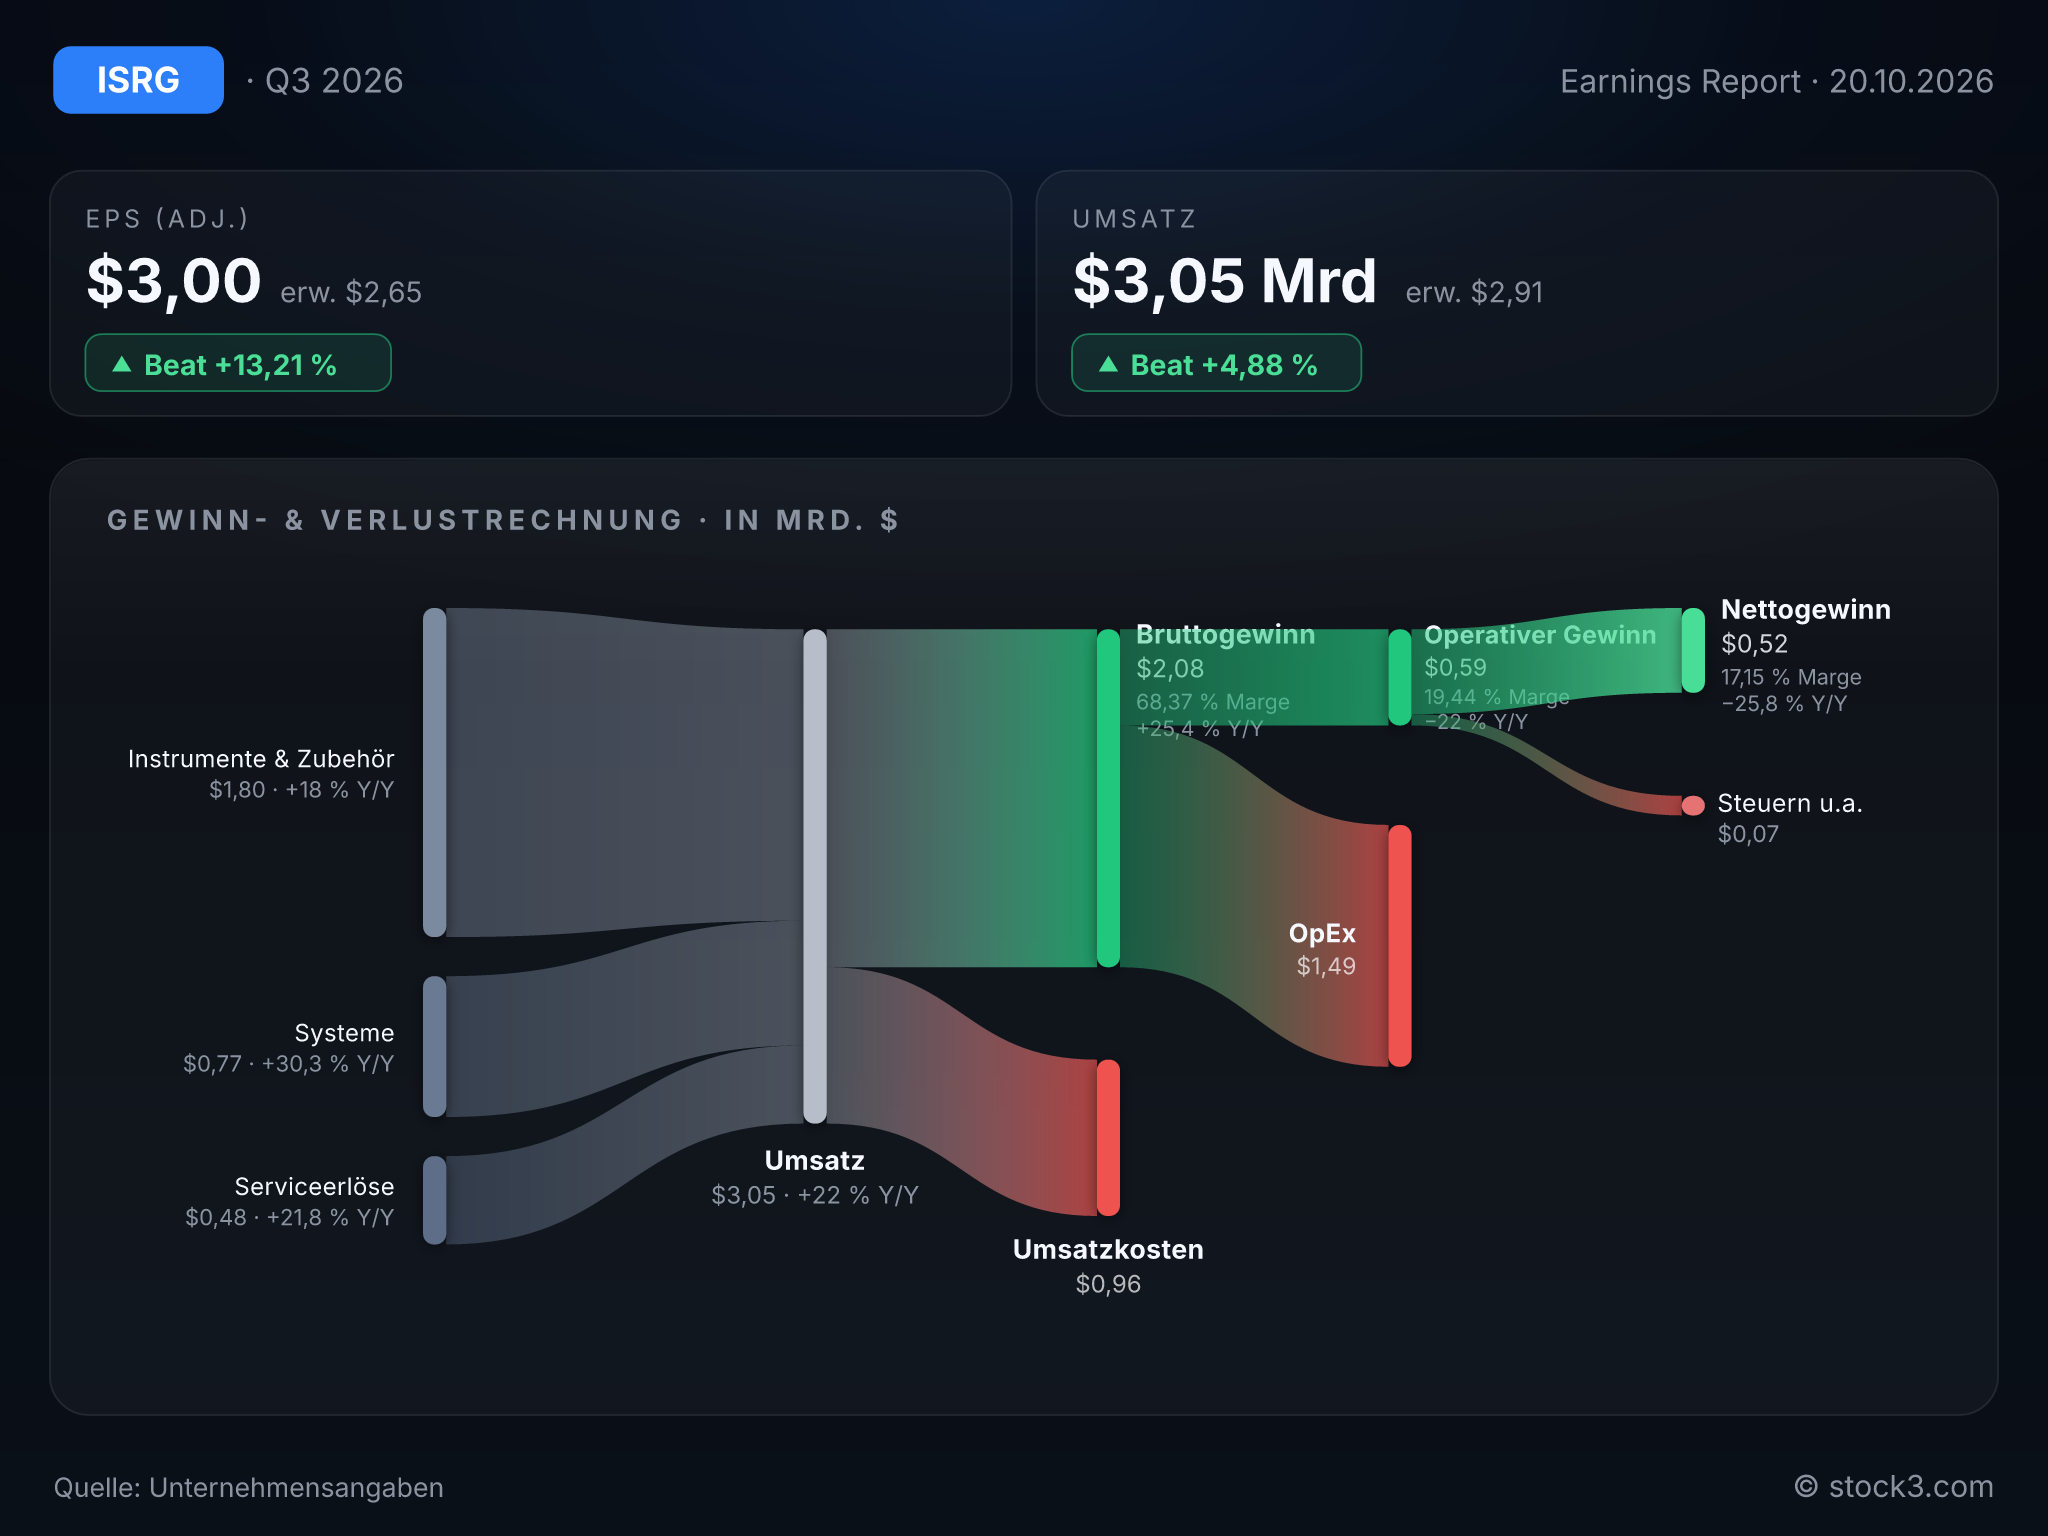
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von INTUITIVE SURGICAL INC. (Quelle: Unternehmensangaben)
Leasing treibt das Systemgeschäft
Intuitive stellt 546 Da-Vinci-Systeme auf, nach 427 im Vorjahresquartal. Darunter sind 315 Geräte der neuen Generation da Vinci 5. Die Erlöse aus Systemen steigen von 590 Mio. auf 769 Mio. USD und wachsen damit schneller als das Geschäft mit Instrumenten und Zubehör, das um 18 % auf 1,80 Mrd. USD zulegt. Mehr als die Hälfte der Roboter geht per Leasing an die Kliniken: 291 Systeme, davon 160 mit Abrechnung nach tatsächlicher Nutzung.
Für Krankenhäuser sinkt damit die Einstiegshürde, während Intuitive einmalige Verkaufserlöse gegen laufende Einnahmen tauscht. Jedes zusätzliche System vergrößert zudem die Basis für den späteren Verbrauch von Instrumenten. Die installierte Basis wächst um 12 %. CEO Dave Rosa verweist darauf, dass die Kunden im Schnitt mehr als 10.000 Eingriffe pro Tag mit den Systemen durchführen.
Zugleich kauft der Konzern in großem Umfang eigene Aktien zurück: 7,8 Mio. Stück für 2,94 Mrd. USD. Weil Rückkäufe und Investitionen den operativen Mittelzufluss übersteigen, schrumpfen die liquiden Mittel samt Finanzanlagen auf 6,80 Mrd. USD. Auf Dauer lässt sich dieses Tempo aus den Reserven nicht finanzieren.
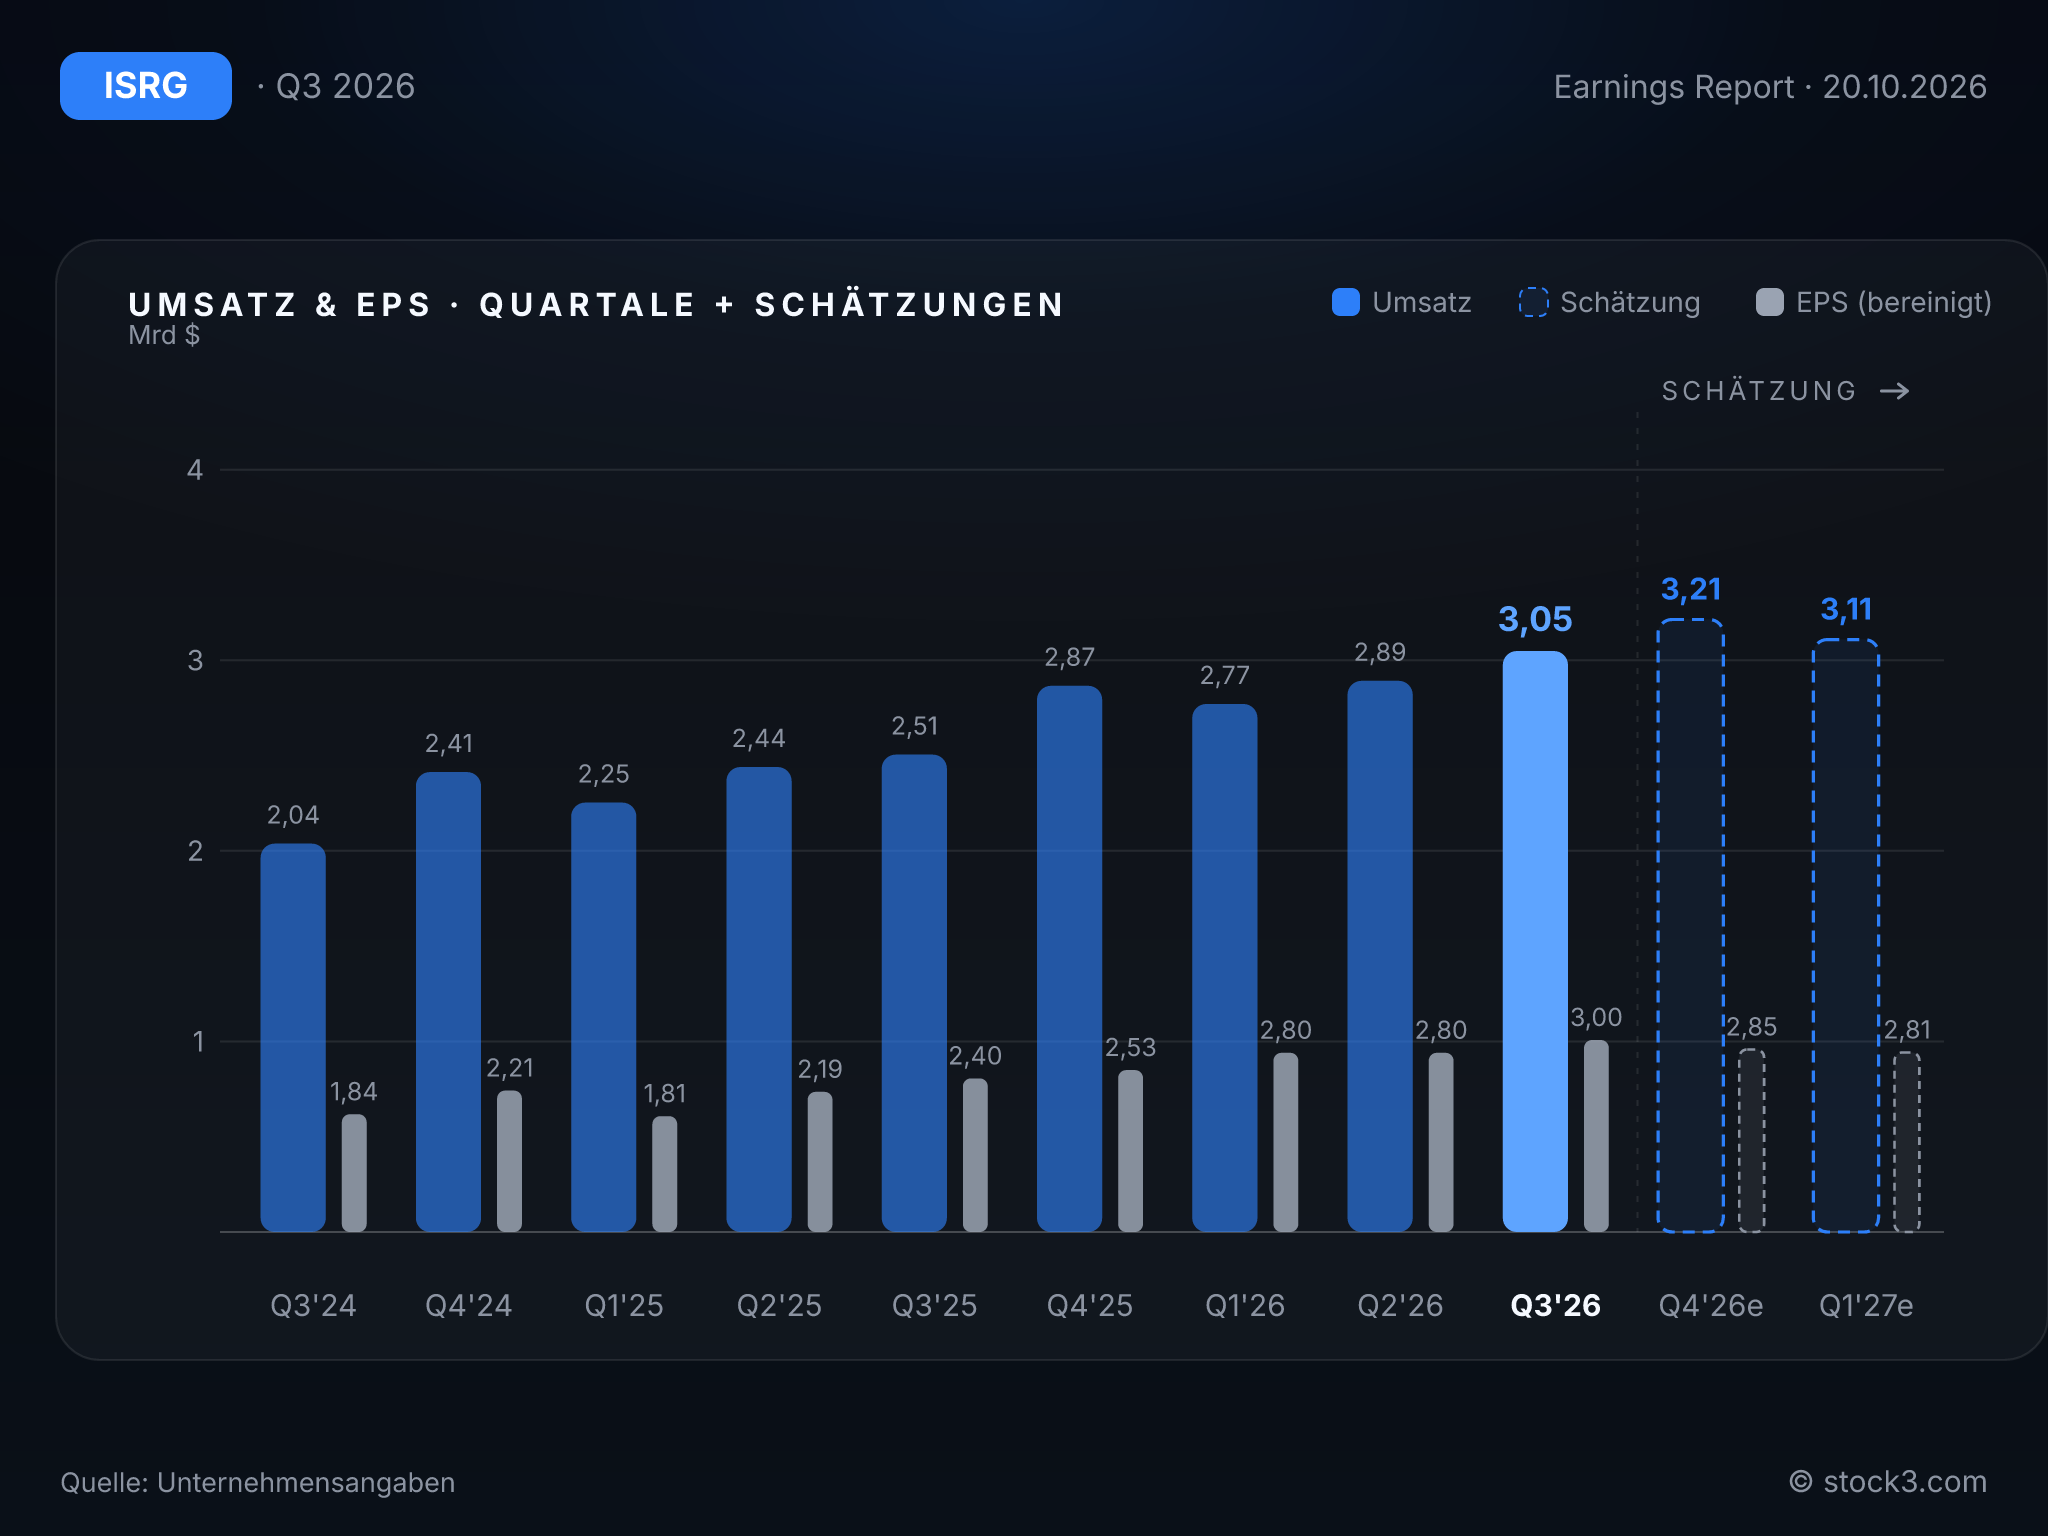
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die neue Prognose zeigt mehr Zuversicht bei der Marge, nicht aber beim Volumen. Die Spanne für das Wachstum der Da-Vinci-Eingriffe im Jahr 2026 engt das Management von 13,5 % bis 15,5 % auf 14 % bis 15 % ein und rechnet eher mit einem Wert in der Mitte. Die Mitte bleibt damit unverändert, das obere Ende fällt jedoch weg. Gemessen an den 14 % im dritten Quartal signalisiert die Prognose keine Beschleunigung, sondern eine Fortschreibung des bisherigen Tempos.
Die Spanne für die bereinigte Bruttomarge hebt Intuitive von 68,0 % bis 69,0 % auf 68,7 % bis 69,3 % an. Darin ist eine Belastung durch Zölle von 0,9 % des Umsatzes bereits eingerechnet. Selbst das obere Ende liegt allerdings unter den 69,9 % des dritten Quartals, sodass für das Schlussquartal eine niedrigere Marge eingeplant ist. Beim Wachstum der bereinigten Betriebskosten bestätigt das Management die Spanne von 11 % bis 13 %. Zu den Zöllen äußert sich der Konzern vorsichtig: Kommen weitere hinzu, könnten die Folgen erheblich sein.
Analysten erwarten für das Gesamtjahr im Schnitt ein bereinigtes EPS von 10,80 USD. Nach neun Monaten hat Intuitive bereits 8,30 USD je Aktie verdient. Für das vierte Quartal bleibt im Konsens damit weniger übrig, als der Konzern zuletzt in einem einzelnen Quartal erwirtschaftet hat. Das Umsatzwachstum von 22 % liegt derweil im Korridor der Vorquartale.
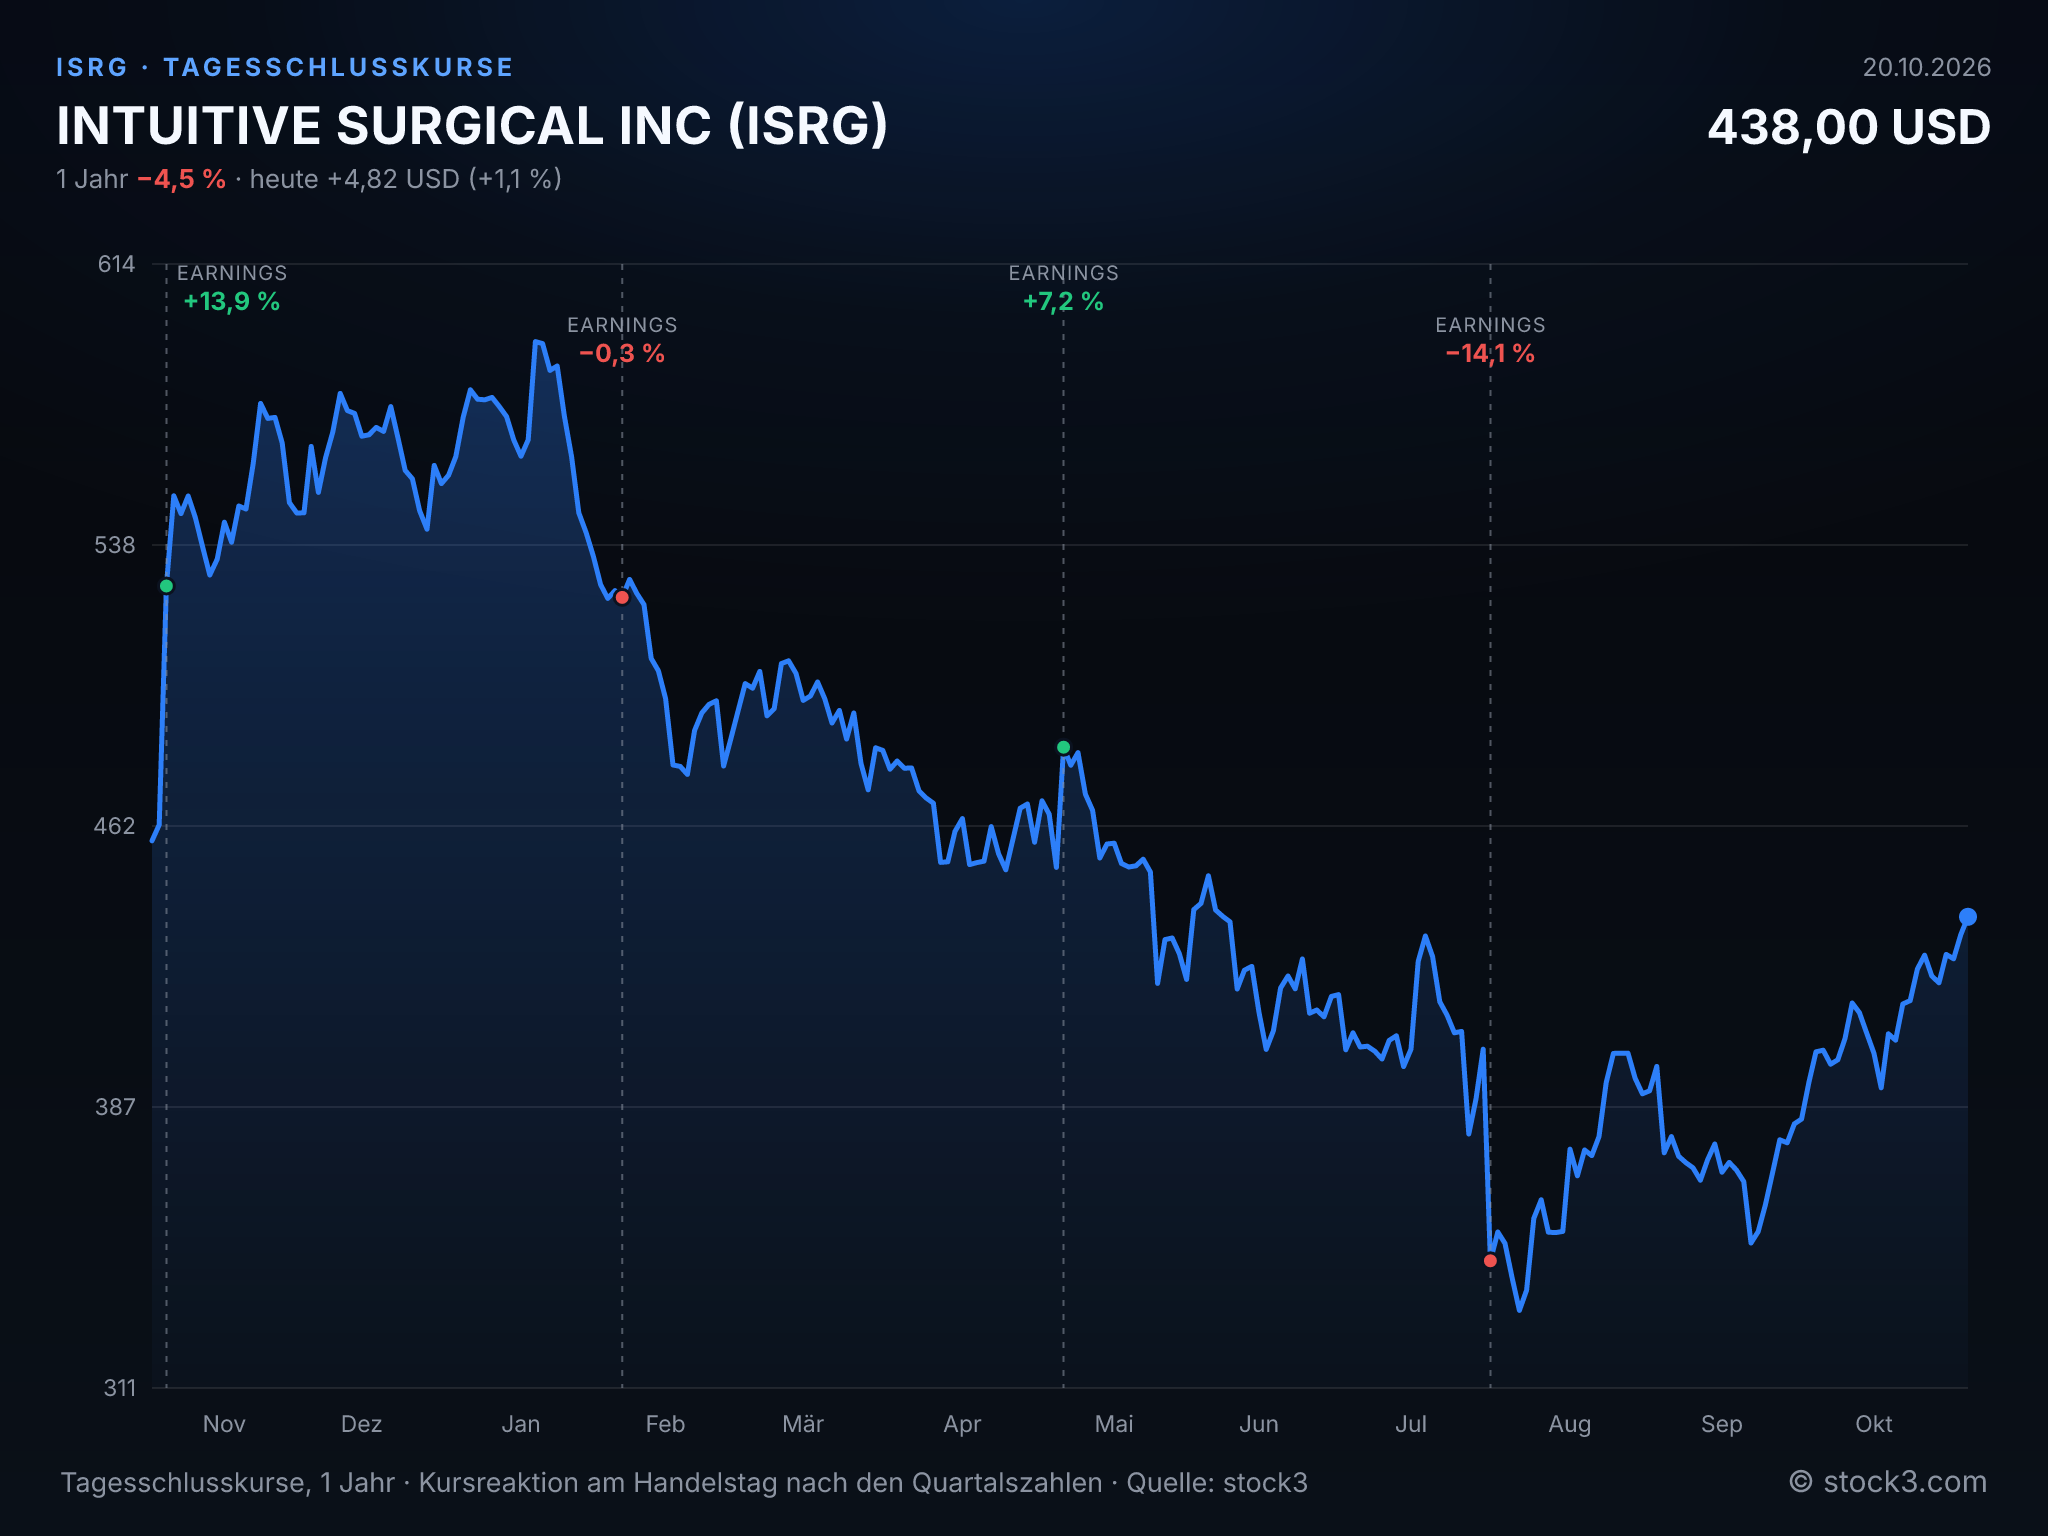
Tagesschlusskurse der INTUITIVE SURGICAL INC-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 10,06 Mrd. USD | 11,76 Mrd. USD | 13,27 Mrd. USD |
| EPS | 8,93 USD | 10,80 USD | 12,11 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Intuitive übertrifft mit 22 % Umsatzwachstum und einem bereinigten EPS von 3,00 USD die Erwartungen deutlich. Der Kartellvergleich drückt vor allem das Ergebnis nach GAAP. Im Ausblick stehen dem jedoch zwei Einschränkungen gegenüber: Die Wachstumsspanne für die Eingriffe verliert ihr oberes Ende, für das Schlussquartal ist eine niedrigere Marge eingeplant. Das KGV auf Basis der Analystenschätzungen liegt bei 39,9 für 2026 und bei 35,7 für 2027, bei einem erwarteten Gewinnwachstum von 12 % im Folgejahr. Das Geschäft läuft rund; beim für die Aktie entscheidenden Tempo der Eingriffe stellt die Prognose jedoch kein höheres Wachstum in Aussicht.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

