INTERACTIVE BROKERS: Kunden handeln seltener – das Kreditbuch wächst
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Interactive Brokers wächst inzwischen stärker über die Bilanz als über den Handel: Neue Konten und steigende Wertpapierkredite gleichen aus, dass der einzelne Kunde seltener ordert und die Nettozinsmarge von 2,16 % auf 1,99 % sinkt. Das ermöglicht eine um gut zwei Drittel höhere Dividende, reicht beim Gewinn aber nur für eine Punktlandung auf den Erwartungen.
| ✦ Auf einen Blick |
|---|
|
• Die Erträge steigen um 15,6 % auf 1,91 Mrd. USD; bereinigt liegen sie mit 1,87 Mrd. USD leicht über der Analystenschätzung von 1,86 Mrd. USD. • Das bereinigte verwässerte EPS steigt von 0,57 auf 0,67 USD und entspricht damit der durchschnittlichen Analystenschätzung. • Der Nettozinsertrag wächst um 19 % auf 1,15 Mrd. USD, während die Nettozinsmarge von 2,16 % auf 1,99 % sinkt. • Die Zahl der Kundenkonten steigt um 35 % auf 5,58 Mio., die Kundenkredite wachsen um 36 % auf 105,2 Mrd. USD. • Die Quartalsdividende wird von 0,0875 auf 0,15 USD je Aktie angehoben. |
Interactive Brokers steigert die Erträge im dritten Quartal um 15,6 % gegenüber dem Vorjahr auf 1,91 Mrd. USD. Bereinigt um Effekte der Währungsstrategie und Bewertungsänderungen bei Finanzanlagen sind es 1,87 Mrd. USD, etwas mehr als die durchschnittliche Analystenschätzung von 1,86 Mrd. USD. Den größten Beitrag liefert der Nettozinsertrag, der um 19 % auf 1,15 Mrd. USD zulegt, während die Kommissionserträge mit einem Plus von 12 % auf 602 Mio. USD langsamer wachsen.
Die zinsunabhängigen Aufwendungen steigen von 343 auf 418 Mio. USD. Ein guter Teil des Anstiegs entfällt auf einen durchlaufenden Posten: Die Ausführungs- und Clearinggebühren klettern um 46 % auf 134 Mio. USD, vor allem weil die SEC eine höhere Transaktionsgebühr verlangt, die der Broker an seine Kunden weiterreicht. Die Vorsteuermarge sinkt deshalb nur leicht von 79 % auf 78 %. Unter dem Strich steigt das verwässerte EPS von 0,59 auf 0,69 USD. Bereinigt legt es von 0,57 auf 0,67 USD zu und liegt damit genau auf der durchschnittlichen Analystenschätzung von 0,67 USD.
Die Bereinigungen sind klein. Die Differenz zwischen ausgewiesenen und bereinigten Erträgen geht im Wesentlichen auf einen Gewinn von 40 Mio. USD aus der Währungsstrategie zurück, bei der der Konzern sein Eigenkapital in einem Korb aus zehn Währungen hält. Die Qualität des Quartals hängt damit nicht an Sondereffekten. Beim Gewinn fehlt allerdings der Puffer: Interactive Brokers trifft die Erwartungen exakt, übertrifft sie aber nicht.
Das Kreditbuch wächst schneller als der Handel
Die Wertpapierkredite an Kunden steigen um 36 % auf 105,2 Mrd. USD, die Kundenguthaben um 20 % auf 186,2 Mrd. USD. Der Zinsertrag wächst allein über diese Volumina, denn je Dollar verdient der Broker weniger: Die Nettozinsmarge fällt von 2,16 % auf 1,99 %, die Rendite auf Kundenkredite von 4,60 % auf 4,25 %. Interactive Brokers wächst damit gegen sinkende Renditen an. Das funktioniert, solange die Kunden auf Kredit investieren wollen; die Ertragsbasis hängt dadurch mit jedem Quartal stärker von ihrer Risikobereitschaft ab.
Pro Konto wird seltener gehandelt
Die Zahl der Konten wächst um 35 % auf 5,58 Mio., das Kundenvermögen um 27 % auf 964,7 Mrd. USD. Die täglichen Kundenaufträge (DARTs) legen gegenüber dem Vorjahr zwar um 18 % auf 4,27 Mio. zu, verglichen mit dem zweiten Quartal fallen sie aber um 11 %. Bei Kunden, deren Geschäfte der Broker selbst abwickelt, kommen aufs Jahr hochgerechnet nur noch 168 Aufträge auf ein Konto, nach 207 im Vorquartal. Die breitere Kundenbasis fängt die nachlassende Aktivität derzeit auf. Das Provisionsgeschäft wächst also mit der Kundenzahl, während der einzelne Kunde weniger handelt.
Ausblick
Das Board hebt die Quartalsdividende von 0,0875 auf 0,15 USD je Aktie an und zeigt damit sein Vertrauen in die Ertragskraft. Mit 15,6 % wachsen die Erträge etwa im bisherigen Tempo; eine Beschleunigung ist nicht zu erkennen. In den ersten neun Monaten kommt Interactive Brokers auf ein bereinigtes EPS von 1,96 USD. Die durchschnittliche Analystenschätzung von 2,69 USD für das Gesamtjahr setzt deshalb ein Schlussquartal voraus, das spürbar über dem gerade gemeldeten liegt.
Dafür braucht es ein ebenso starkes Kreditwachstum wie zuletzt oder Kunden, die wieder mehr handeln. Die Renditen auf Kundenkredite haben zuletzt dagegen weiter nachgegeben. Eine Grundlage für weiteres Wachstum bieten die neuen Konten: Die Kontenzahl steigt allein gegenüber dem Vorquartal um 8 %.
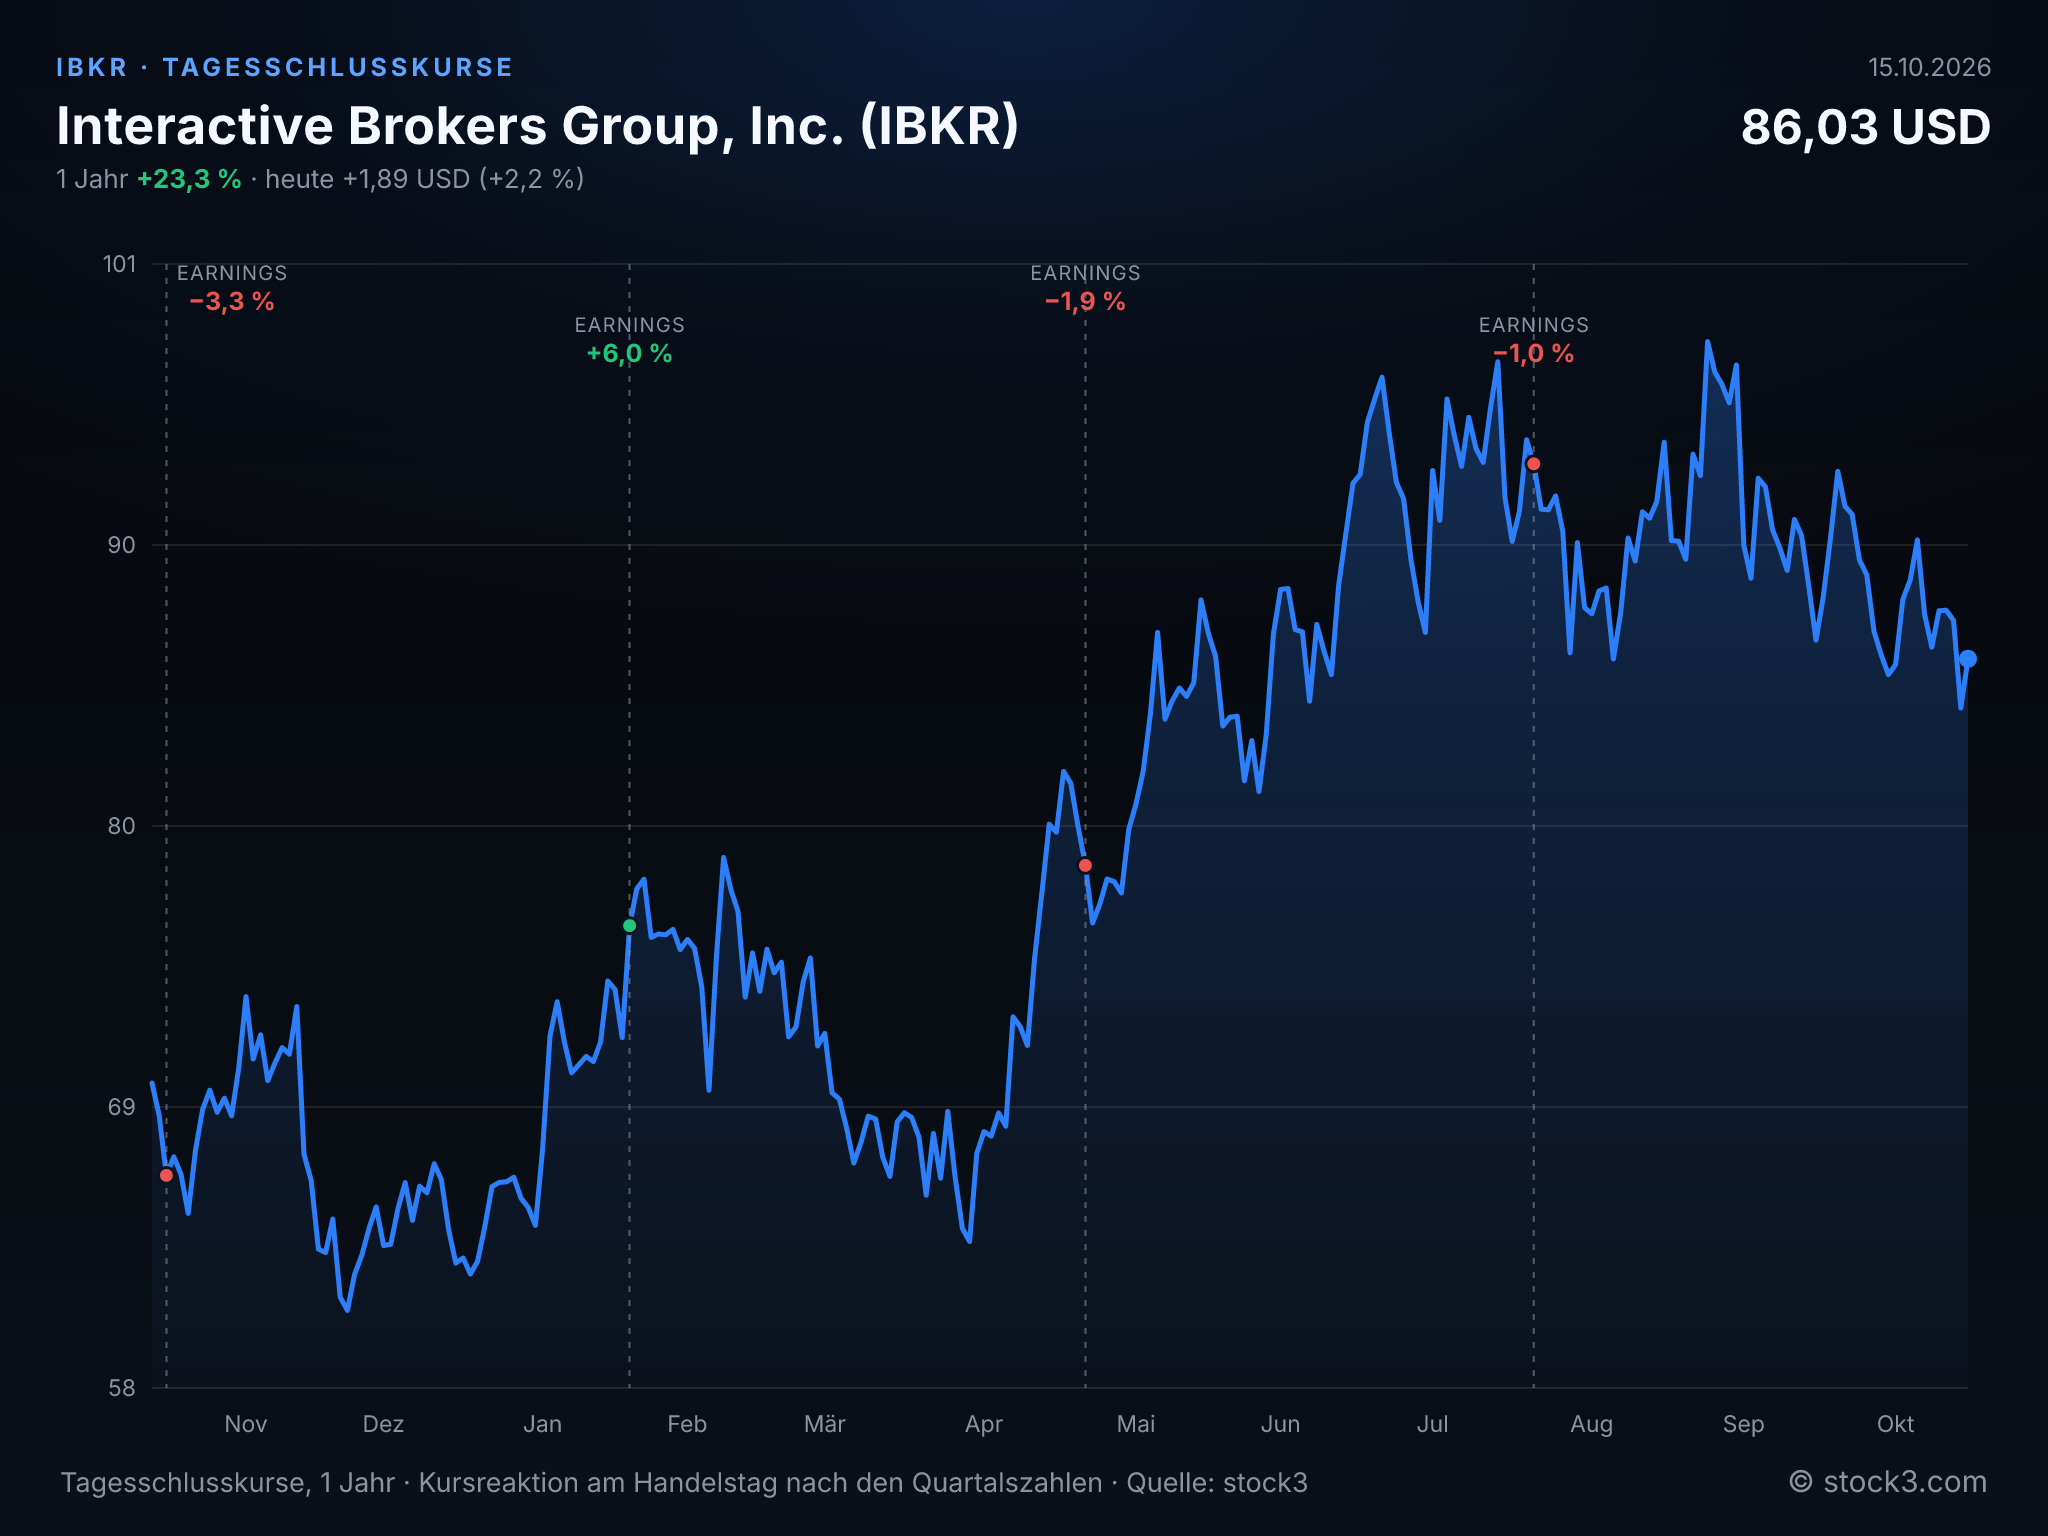
Tagesschlusskurse der Interactive Brokers Group, Inc.-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Erträge | 10,23 Mrd. USD | 7,40 Mrd. USD | 8,81 Mrd. USD |
| EPS | 2,20 USD | 2,69 USD | 3,27 USD |
*e = erwartet (Analystenkonsens); Erträge = Konzern-Gesamterträge
Fazit: Das Kreditwachstum von 36 % und der Kontenzuwachs von 35 % reichen Interactive Brokers für einen Gewinn im Rahmen der Erwartungen und Erträge leicht über dem Konsens. Dem stehen eine schrumpfende Zinsmarge und deutlich weniger Handel je Kunde als im Vorquartal gegenüber. Auf Basis der Analystenschätzungen sinkt das KGV von 31,8 für 2026 auf 26,1 für 2027, getragen von einem erwarteten Gewinnwachstum von 22 %. Das Kreditbuch muss allerdings weiter im Tempo dieses Quartals wachsen, damit die Tendenz für die Aktie freundlich bleibt.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

