HONEYWELL AEROSPACE: Gewinnprognose steigt – wenige Zulieferer bremsen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Honeywell Aerospace übertrifft im ersten Quartal als eigenständiges Unternehmen die Gewinnerwartungen deutlich und hebt die Gewinnprognose an. Operativ kommt der Luftfahrtzulieferer jedoch kaum vom Fleck: Wenige Teilelieferanten bremsen das Wachstum, während das kleine Plus beim operativen Gewinn an einer Zollrückerstattung hängt.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 2 % auf 4,64 Mrd. USD und liegt leicht über der Analystenschätzung von 4,57 Mrd. USD. • Das bereinigte verwässerte EPS von 2,21 USD übertrifft den Konsens von 1,87 USD. • Das bereinigte EBIT wächst um 1 % auf 1,16 Mrd. USD und enthält rund 50 Mio. USD aus Zollrückerstattungen. • Die Jahresprognose für das bereinigte EPS steigt von 7,60 bis 7,90 USD auf 7,85 bis 8,00 USD, das organische Wachstumsziel von 4 % bis 5 % bleibt. • Der Auftragsbestand erreicht 19,3 Mrd. USD, der Konzern zahlt eine erste Quartalsdividende von 0,40 USD je Aktie. |
Honeywell Aerospace steigert den Umsatz im dritten Quartal um 2 % gegenüber dem Vorjahr auf 4,64 Mrd. USD, organisch fällt das Plus genauso hoch aus. Die durchschnittliche Analystenschätzung von 4,57 Mrd. USD übertrifft der Konzern damit leicht.
Beim Gewinn fällt der Abstand zur Erwartung größer aus. Das bereinigte verwässerte EPS liegt bei 2,21 USD und damit klar über dem Konsens von 1,87 USD. Nach GAAP verdient das Unternehmen 2,29 USD je Aktie nach 2,03 USD im Vorjahresquartal; der Nettogewinn steigt um 13 % auf 737 Mio. USD. Für die Einordnung zählt die bereinigte Größe: Sie liegt unter dem GAAP-Wert, weil Pensionserträge von 0,18 USD je Aktie herausgerechnet werden.
Das bereinigte EBIT (Adjusted EBIT) wächst dagegen nur um 1 % auf 1,16 Mrd. USD. Darin enthalten ist ein Nettoertrag von rund 50 Mio. USD aus der Rückerstattung von Zöllen, die unter dem Notstandsgesetz IEEPA erhoben worden waren. Belastend wirken neue Kosten, die mit der Eigenständigkeit als Börsengesellschaft verbunden sind. Ohne die Rückerstattung läge das bereinigte EBIT unter dem Vorjahreswert. Die Marge sinkt von 25,4 % auf 25,0 %.
Der kräftige Anstieg des Nettogewinns erklärt sich vor allem durch die günstige Vergleichsbasis: Im Vorjahresquartal belasteten hohe Umweltaufwendungen von 258 Mio. USD das Ergebnis. Die operative Ertragskraft tritt dagegen auf der Stelle.
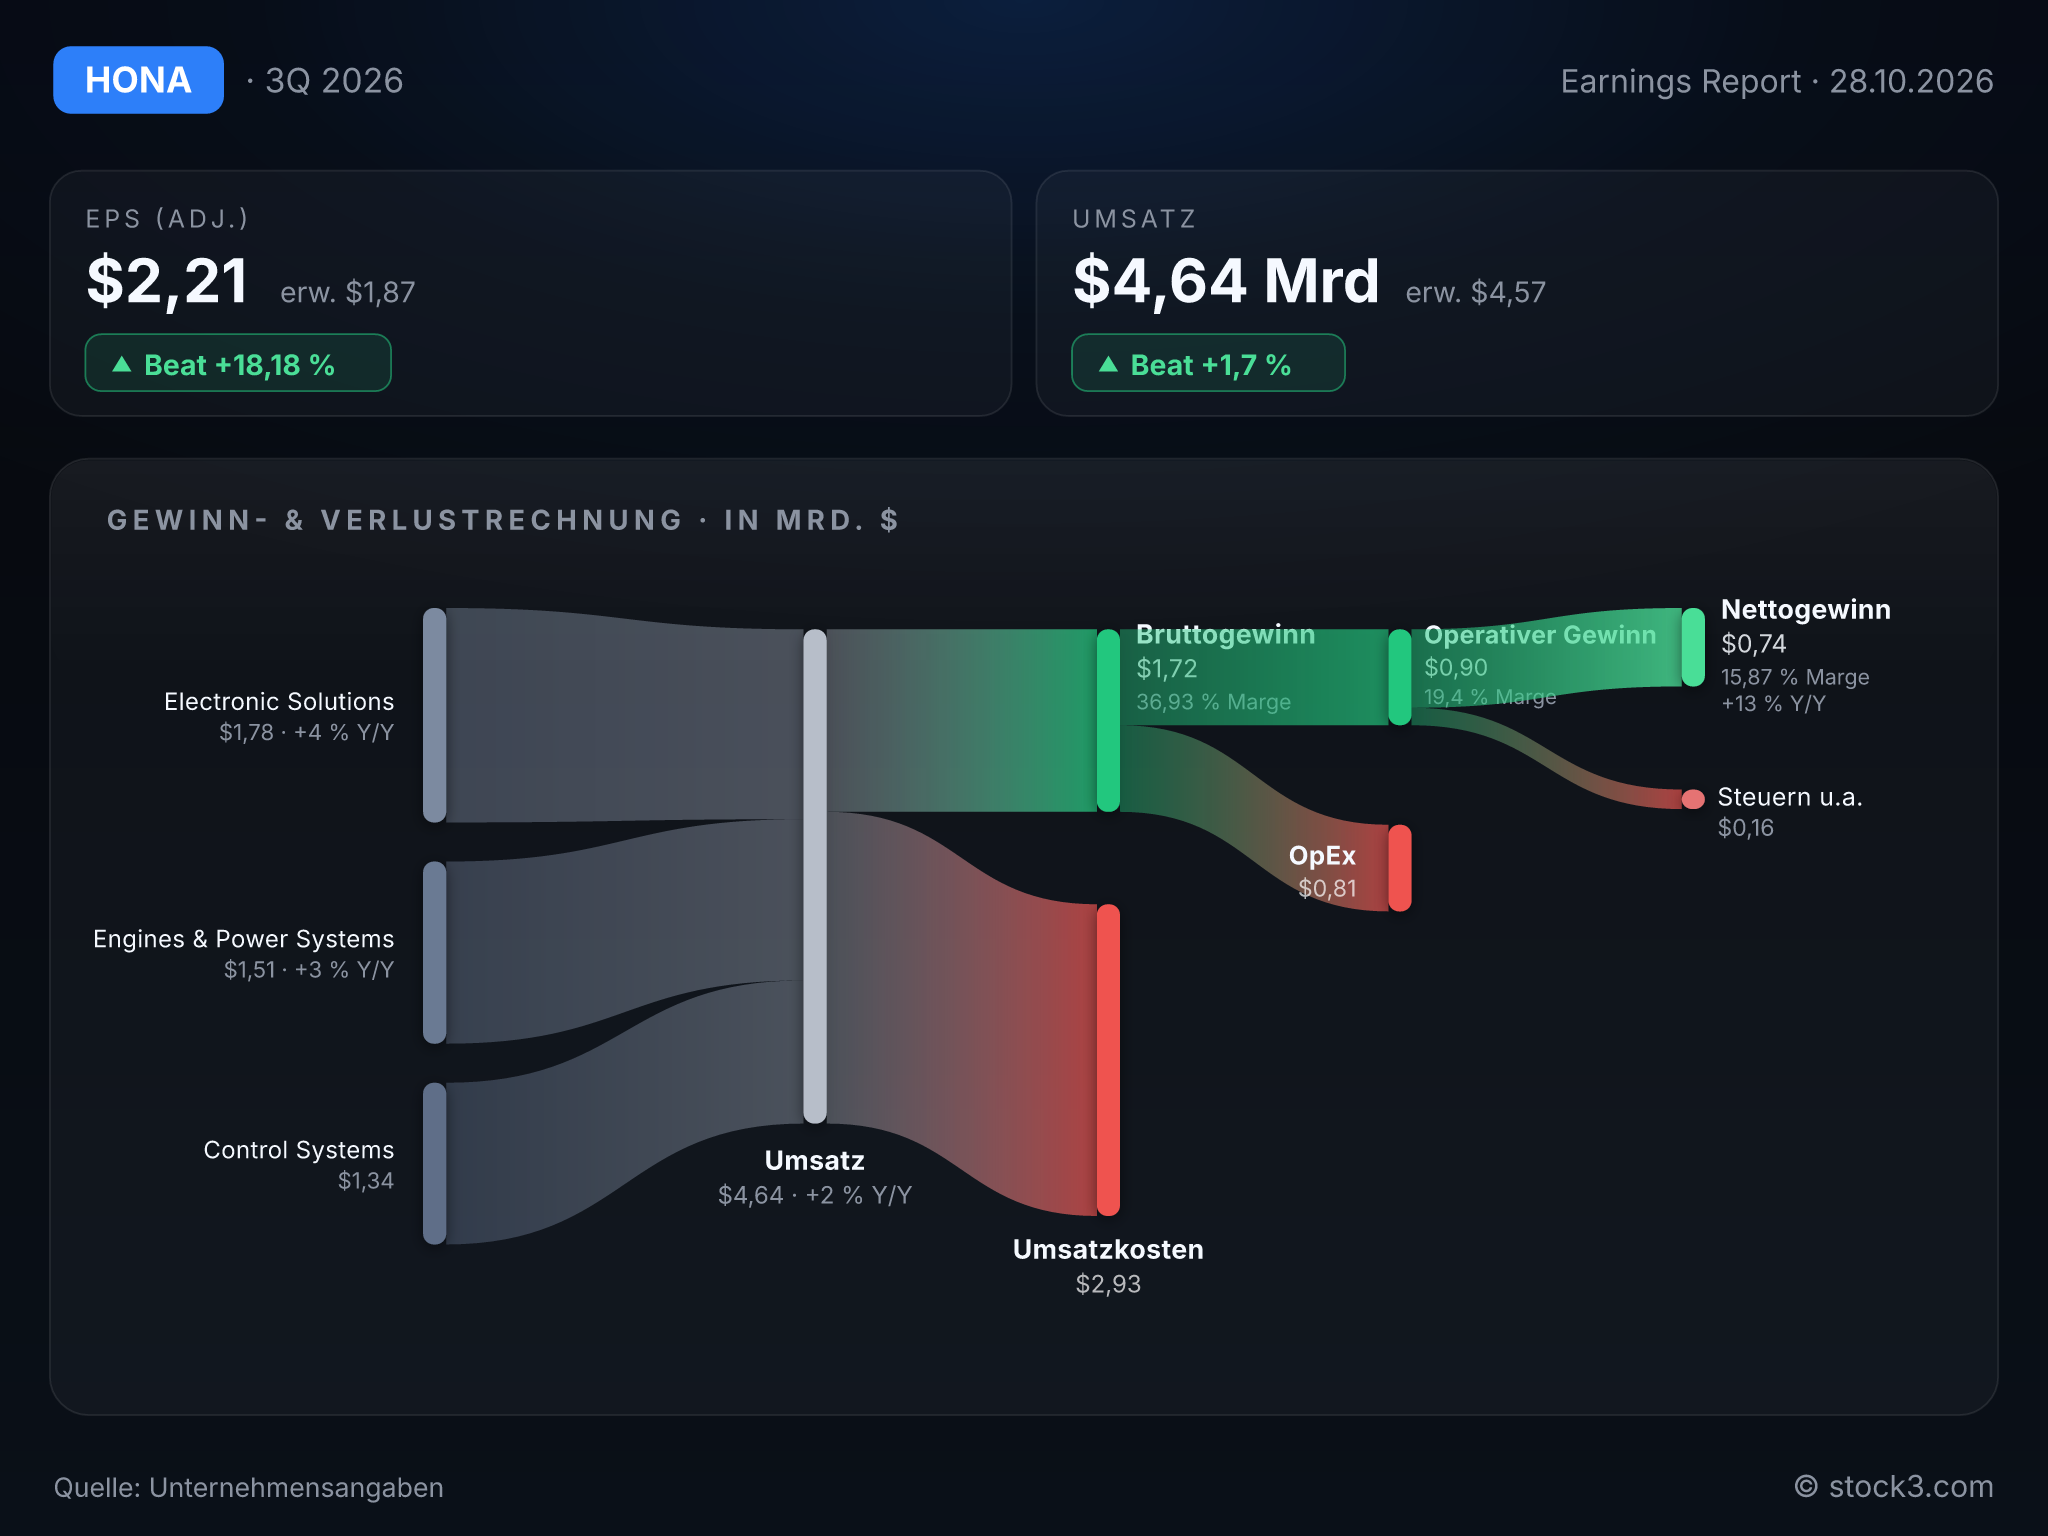
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Honeywell Aerospace Inc.. (Quelle: Unternehmensangaben)
Die Triebwerkssparte verliert an Ertragskraft
Besonders schwach läuft Engines and Power Systems: Bei 3 % mehr Umsatz bricht das Segmentergebnis um 16 % auf 250 Mio. USD ein, weil ein ungünstiger Produktmix und höhere Kosten die Effekte von Preiserhöhungen und Zollrückerstattung überwiegen. Electronic Solutions wächst dagegen organisch um 5 % und steigert das Segmentergebnis um 11 % auf 564 Mio. USD, wobei auch hier Zollrückerstattung und Preise den Ausschlag geben. Bei Control Systems stagniert der Umsatz. Unter den Endmärkten wächst die Erstausrüstung organisch um 8 %, das margenstarke Ersatzteilgeschäft dagegen nur um 2 %, weil mechanische Komponenten fehlen.
An der Nachfrage liegt es nicht. Der Auftragsbestand wächst um 12 % auf 19,3 Mrd. USD und die Bestellungen der vergangenen zwölf Monate liegen 9 % über dem Vorjahr. CEO Jim Currier sieht ermutigende Signale bei den Engpass-Lieferanten und stellt für 2027 und danach ein höheres Wachstum in Aussicht. Das heißt auch: Erst wenn sich die Lieferkette entspannt, kann der Konzern seine Aufträge zügiger in Umsatz verwandeln.
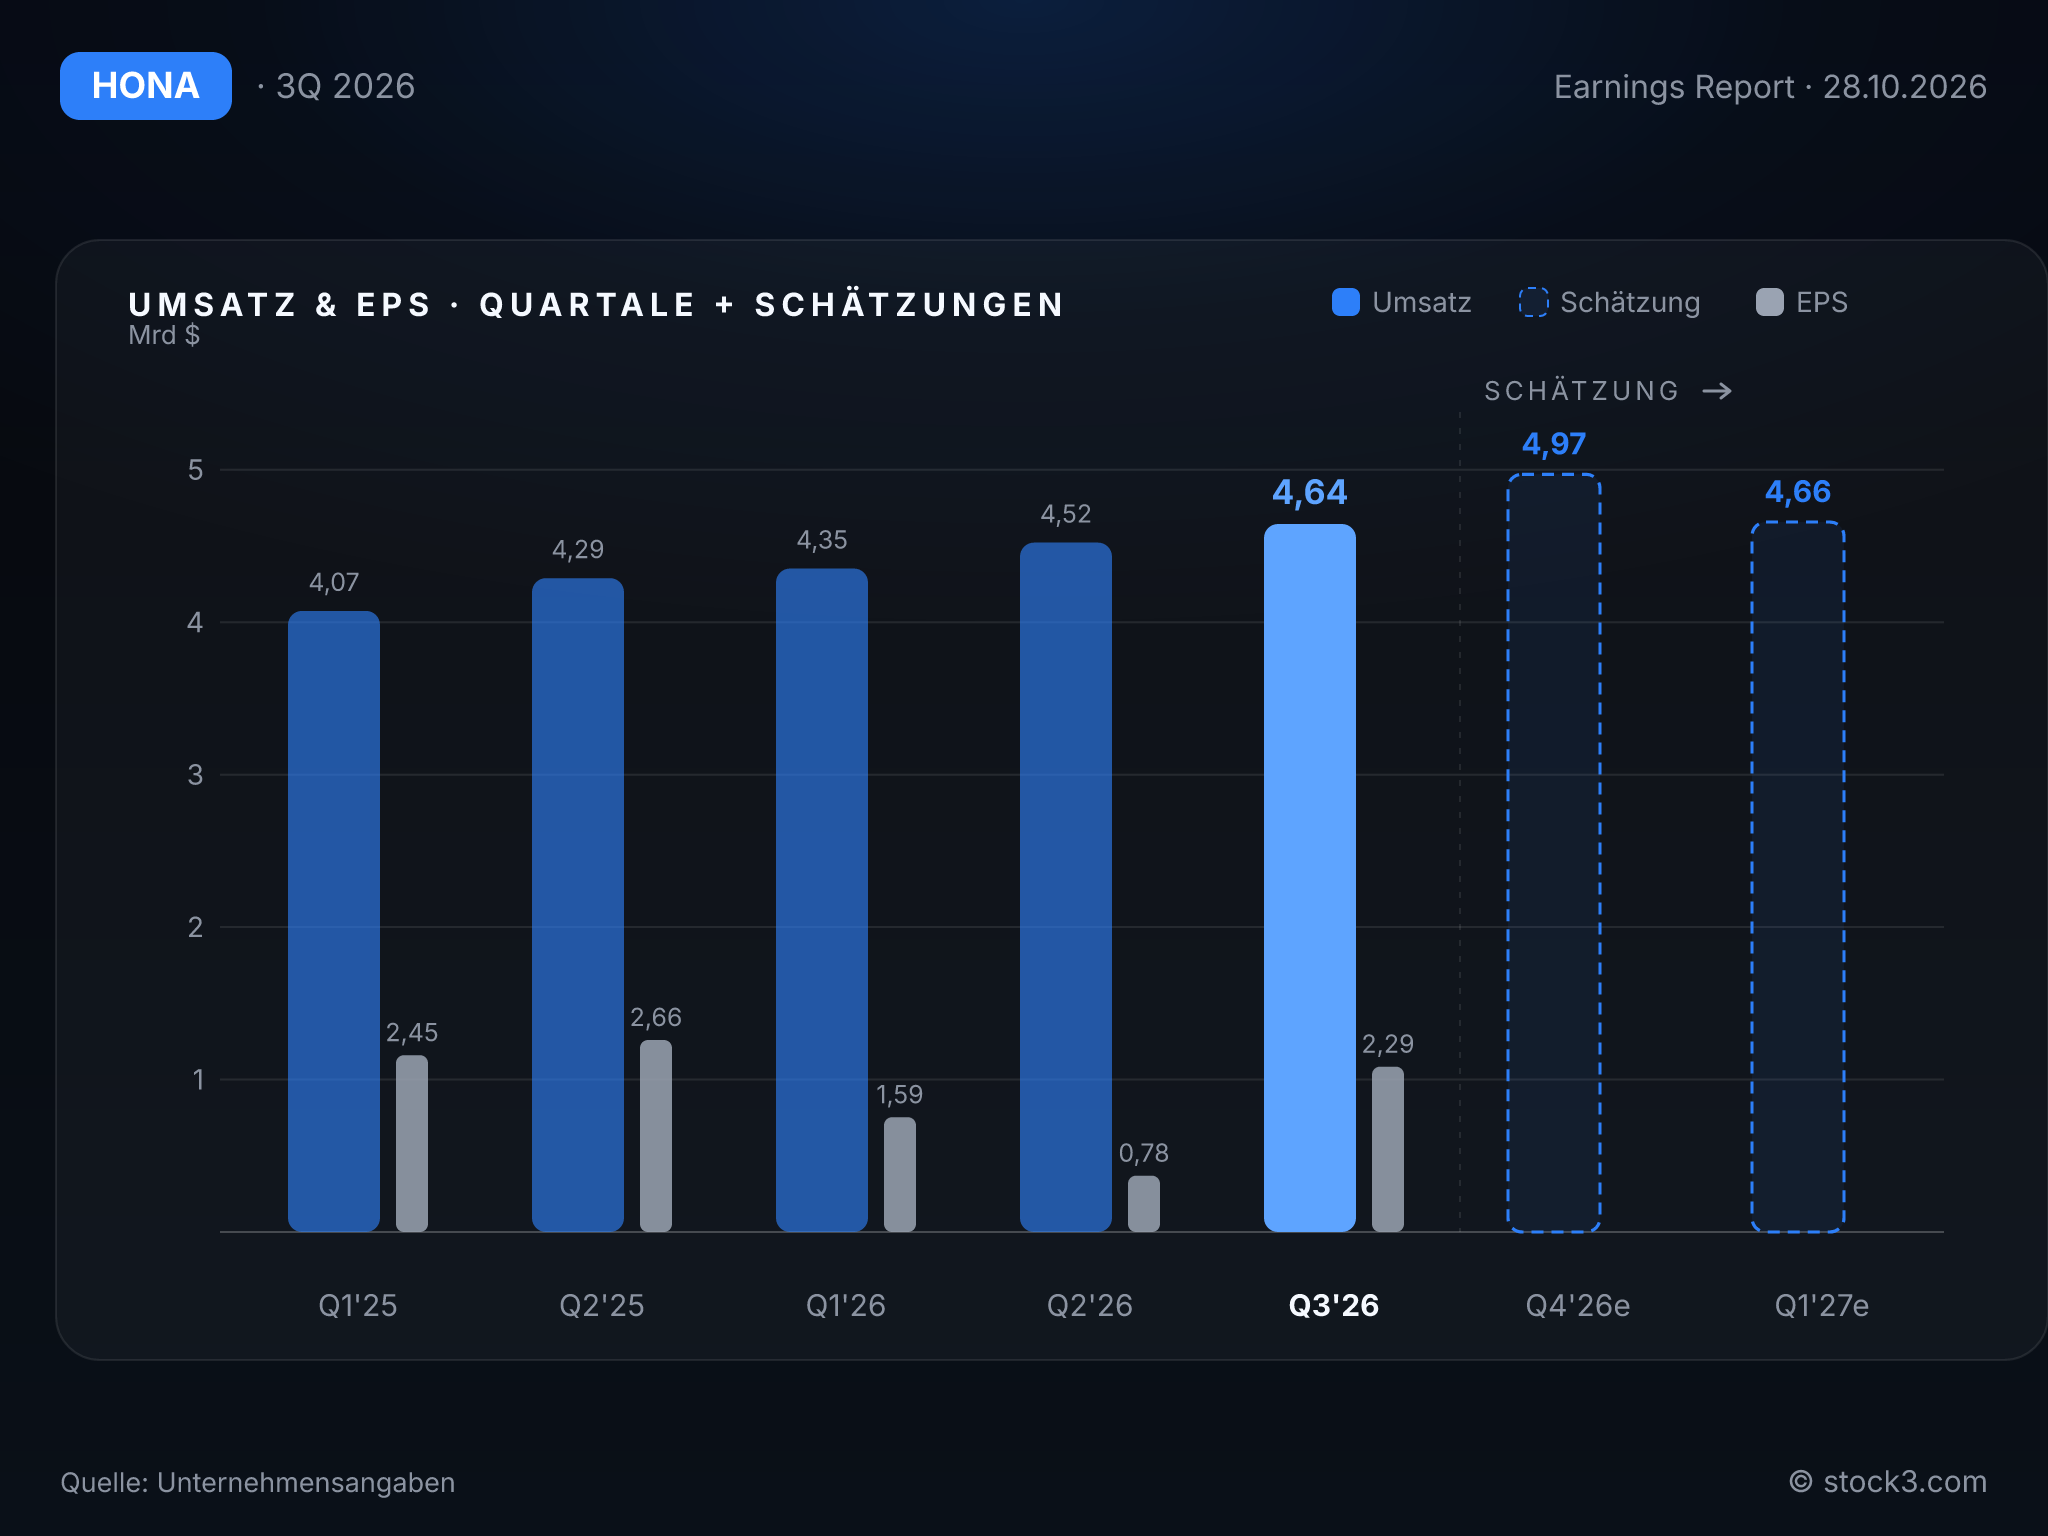
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Honeywell Aerospace hebt die Prognose nur in Teilen an, nicht aber für das operative Geschäft. Das bereinigte EPS auf eigenständiger Pro-forma-Basis soll 2026 nun 7,85 bis 8,00 USD erreichen statt zuvor 7,60 bis 7,90 USD. Damit liegt die gesamte Spanne über dem Analystenkonsens von 7,77 USD. Beim organischen Umsatzwachstum bestätigt das Management den Korridor von 4 % bis 5 %, während es die Spanne für das bereinigte EBIT auf 4,375 bis 4,425 Mrd. USD eingrenzt. Die Mitte bleibt bei 4,40 Mrd. USD, was einem Plus von 1 % bis 2 % entspricht. Für den Free Cashflow im zweiten Halbjahr hebt das Unternehmen das untere Ende an und erwartet nun 1,2 bis 1,4 Mrd. USD.
Der höhere Gewinn je Aktie muss also unterhalb der operativen Ebene entstehen. Zugleich wächst der operative Gewinn im Jahr deutlich langsamer als der Umsatz, weshalb die Marge unter Druck bleibt. Mit 2 % Wachstum liegt das dritte Quartal klar unter dem Jahreskorridor. Die erste Quartalsdividende von 0,40 USD je Aktie zeigt das Vertrauen des Managements in den Cashflow, obwohl die Abspaltung dem Konzern langfristige Schulden von 15,85 Mrd. USD aufgebürdet hat.
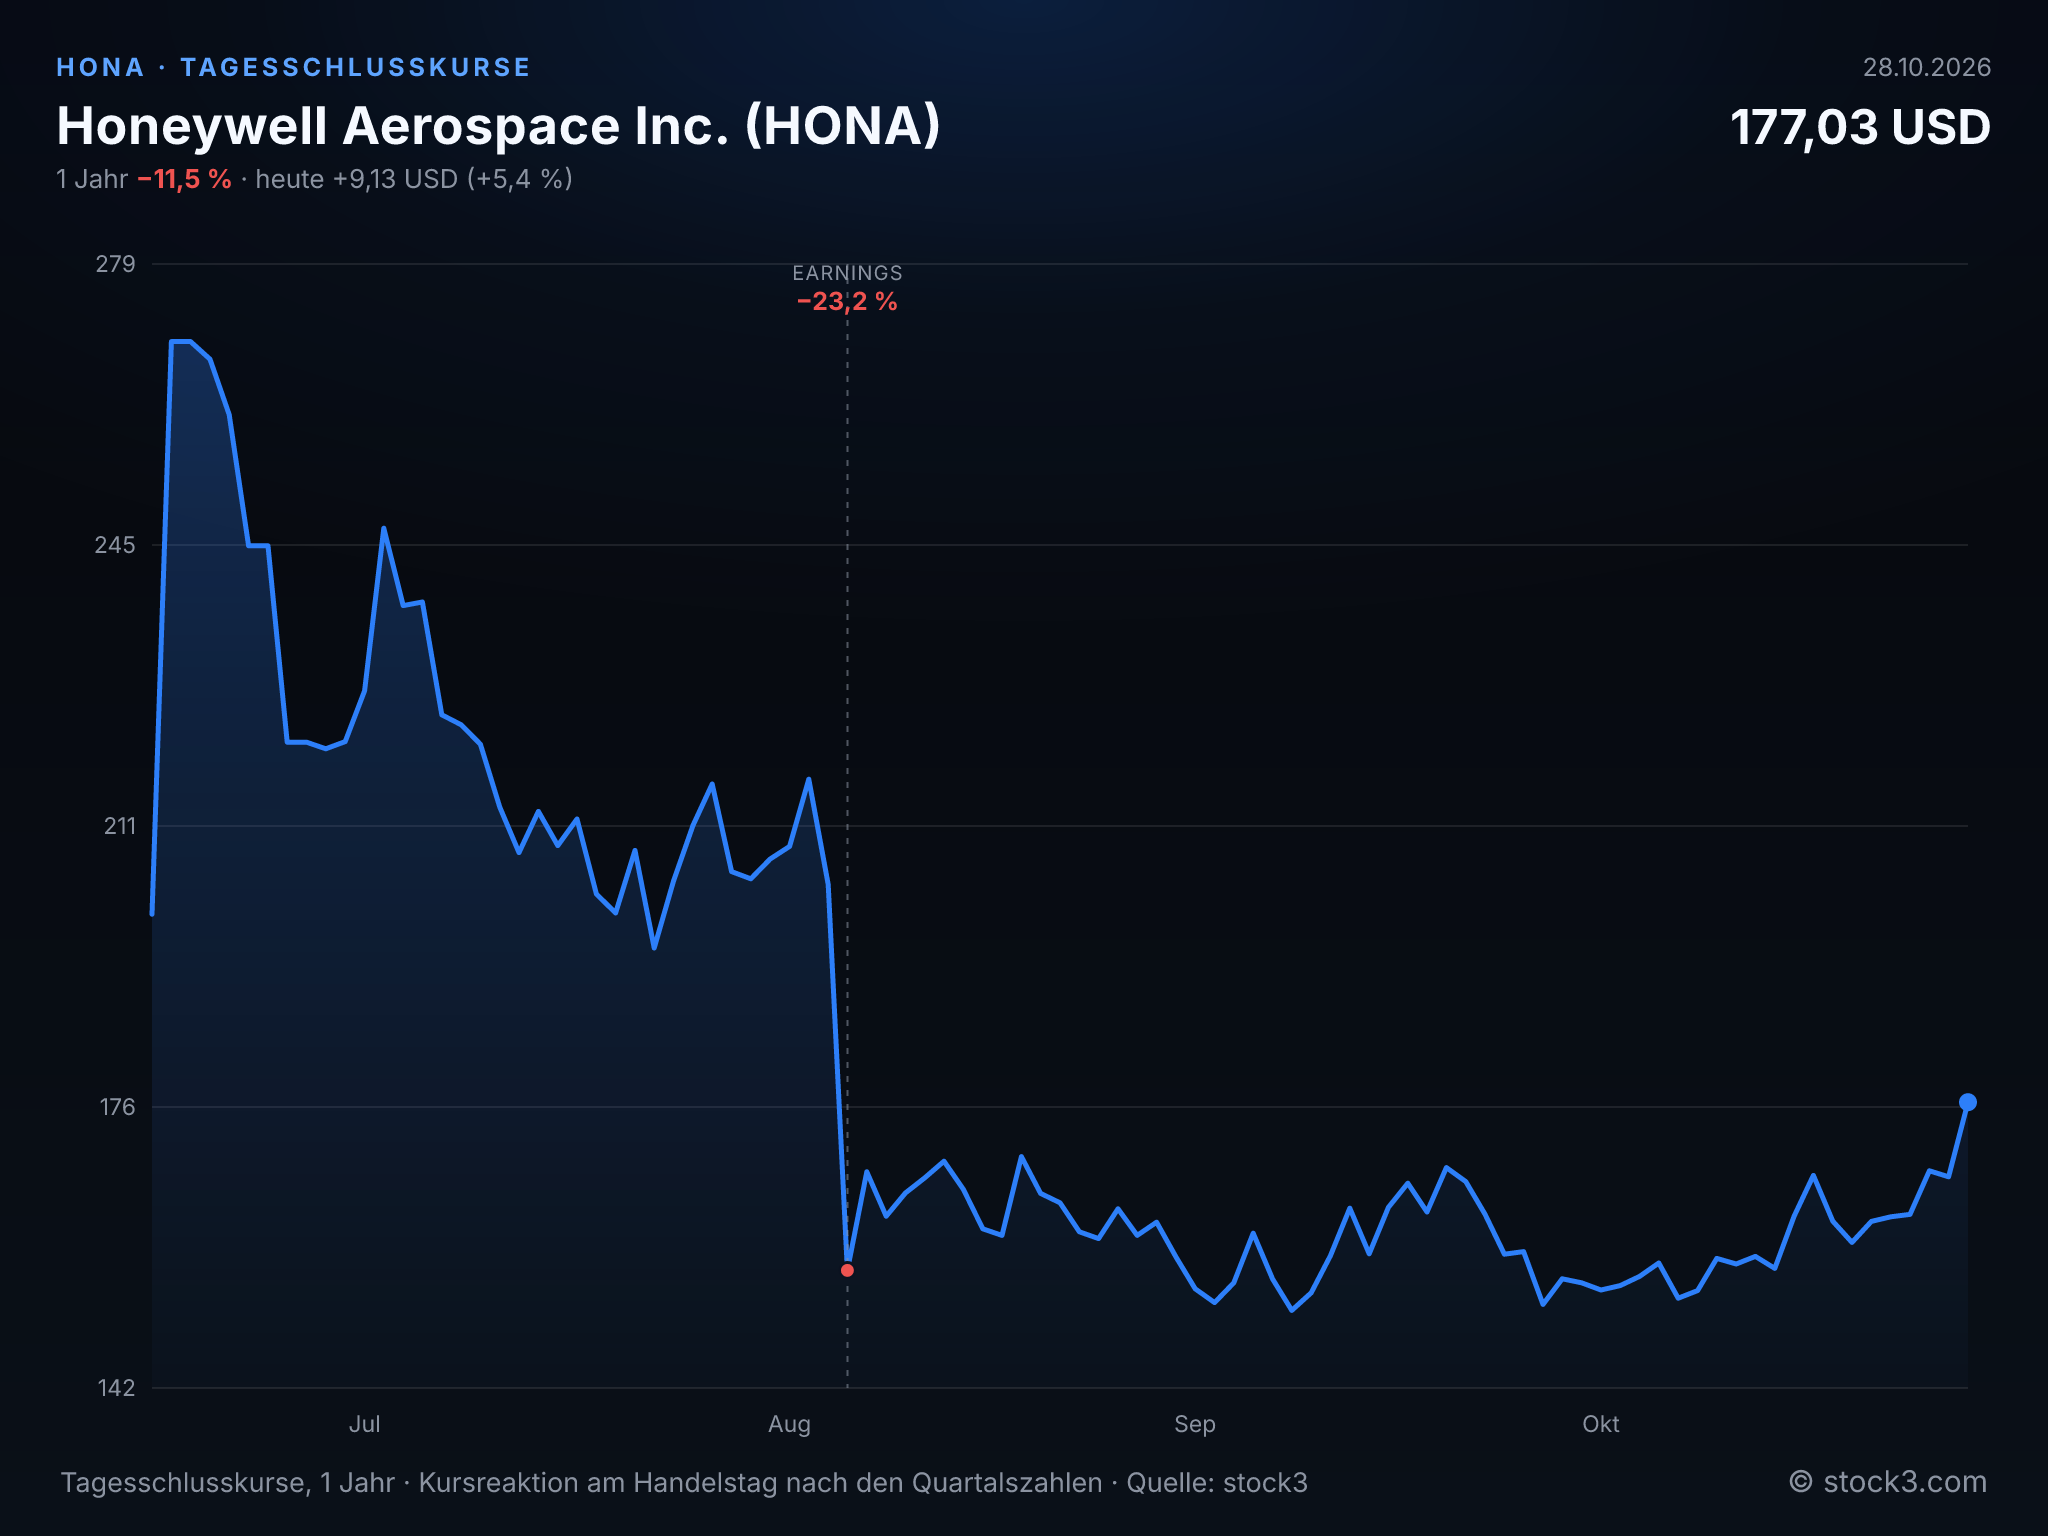
Tagesschlusskurse der Honeywell Aerospace Inc.-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 17,40 Mrd. USD | 18,42 Mrd. USD | 19,88 Mrd. USD |
| EPS | 5,62 USD | 7,77 USD | 8,75 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 wie berichtet (GAAP)
Fazit: Der Gewinn je Aktie liegt 34 Cent über dem Konsens, doch die höhere Gewinnprognose ändert nichts am mageren operativen Quartal. Für Honeywell Aerospace sprechen der um 12 % gewachsene Auftragsbestand und die Anhebung des Cashflow-Ziels. Dagegen stehen ein bereinigtes EBIT, das ohne Zollrückerstattung geschrumpft wäre, und die deutlich schwächeren Erträge der Triebwerkssparte. Auf Basis der Analystenschätzungen liegt das KGV bei 22,8 für 2026 und 20,2 für 2027, bei einem erwarteten Gewinnwachstum von 13 %. Die Tendenz für die Aktie ist verhalten positiv; das Tempo bestimmen vorerst jedoch eine Handvoll Teilelieferanten.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

